
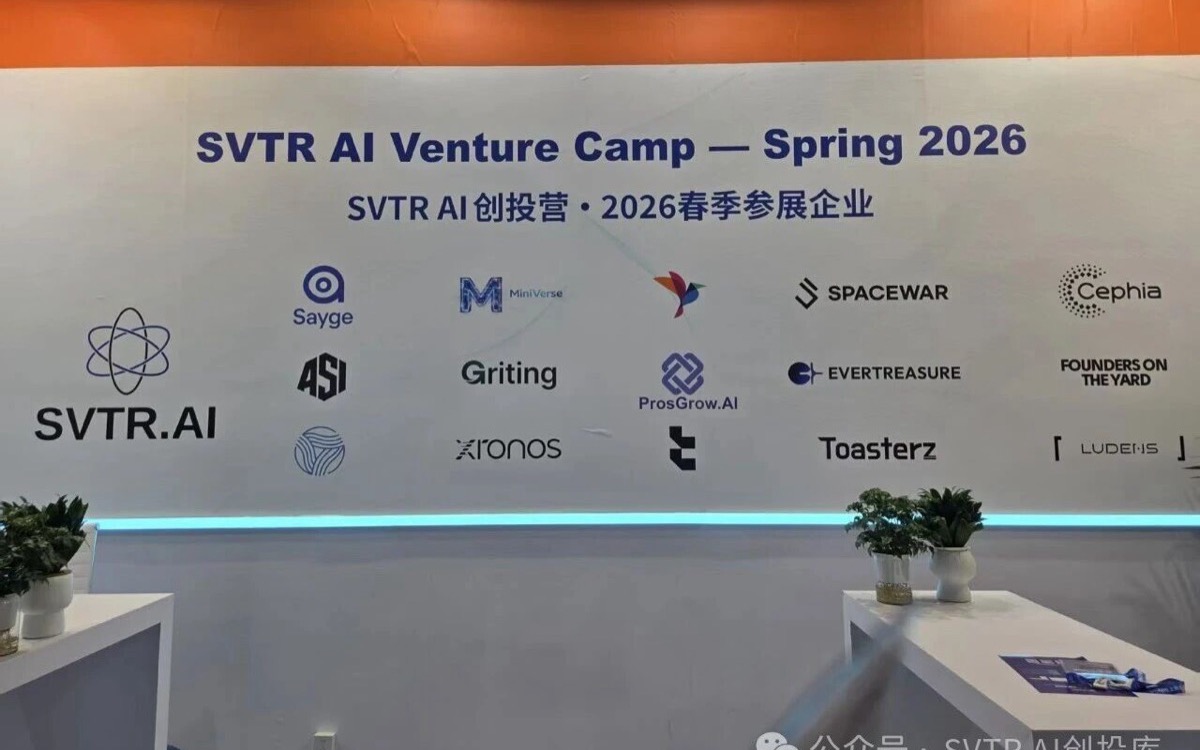
SVTR AI 创投营 · AWE 2026 上海 · 2026 年 3 月 12 至 15 日
W1 馆那排橙色展台的一头,紧挨着京东方。往前几十米是华为、小米、京东、联想,转过身,宇树科技和智元机器人在另一侧。夹在中间的十五个展位,属于一批多数总部在硅谷、成立不到三年的公司,其中几家的团队此前从未到过中国。
这是 SVTR 2026 春季全球创投营的现场。一千余份报名,经三轮筛选后留下十五家,从设计问卷到落地上海,全程三十天。展商名单由凤凰网财经逐一具名介绍,界面新闻也到了现场。
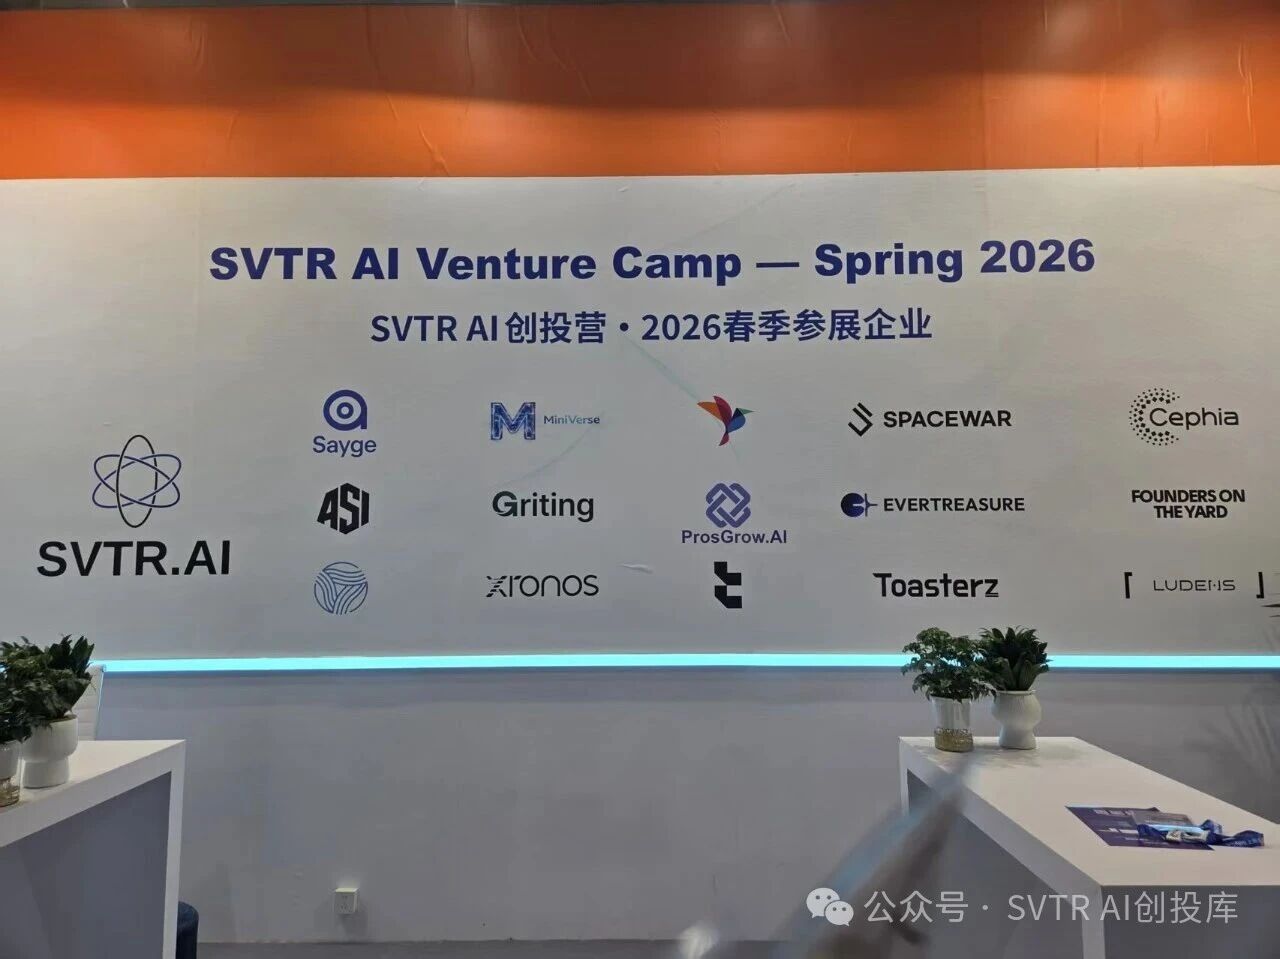
名单是散的,问法换一下就不散
把十五家的业务并排列出来看,第一反应是这批公司凑不成一个主题。
- 空间与感知:ASI 的城市级三维矢量地图、SPACEWAR 的自主无人机基础设施、Cephia 的超表面光谱芯片
- 机器人与终端:Xronos 的机器人软件、Toasterz 的智能发酵设备
- 企业侧应用:ProsGrow.AI 的获客智能体、Sayge 的商业咨询与广告创意、OpenAgents 的智能体协作网络、Griting 的人才评估
- 交互与内容:MiniVerse 的视听自适应学习 Agent、FanDoor 的 3D 创作工具
- 文化资产与社群:EverTreasure 及其 YEATU、EerlynQ 两条产品线,以及面向美国大学创业者的孵化平台 Founders on the Yard
按赛道标签看,这确实是一张对不上的名单。但换一个问法,它立刻收敛:这十五家里,有多少家的产品最终必须以实体形态交付,或者要嵌进别人的实体产品里?
数下来超过一半。芯片、无人机、机器人、家用设备、空间数据采集,都跑不掉一条产线。
他们来买的不是订单
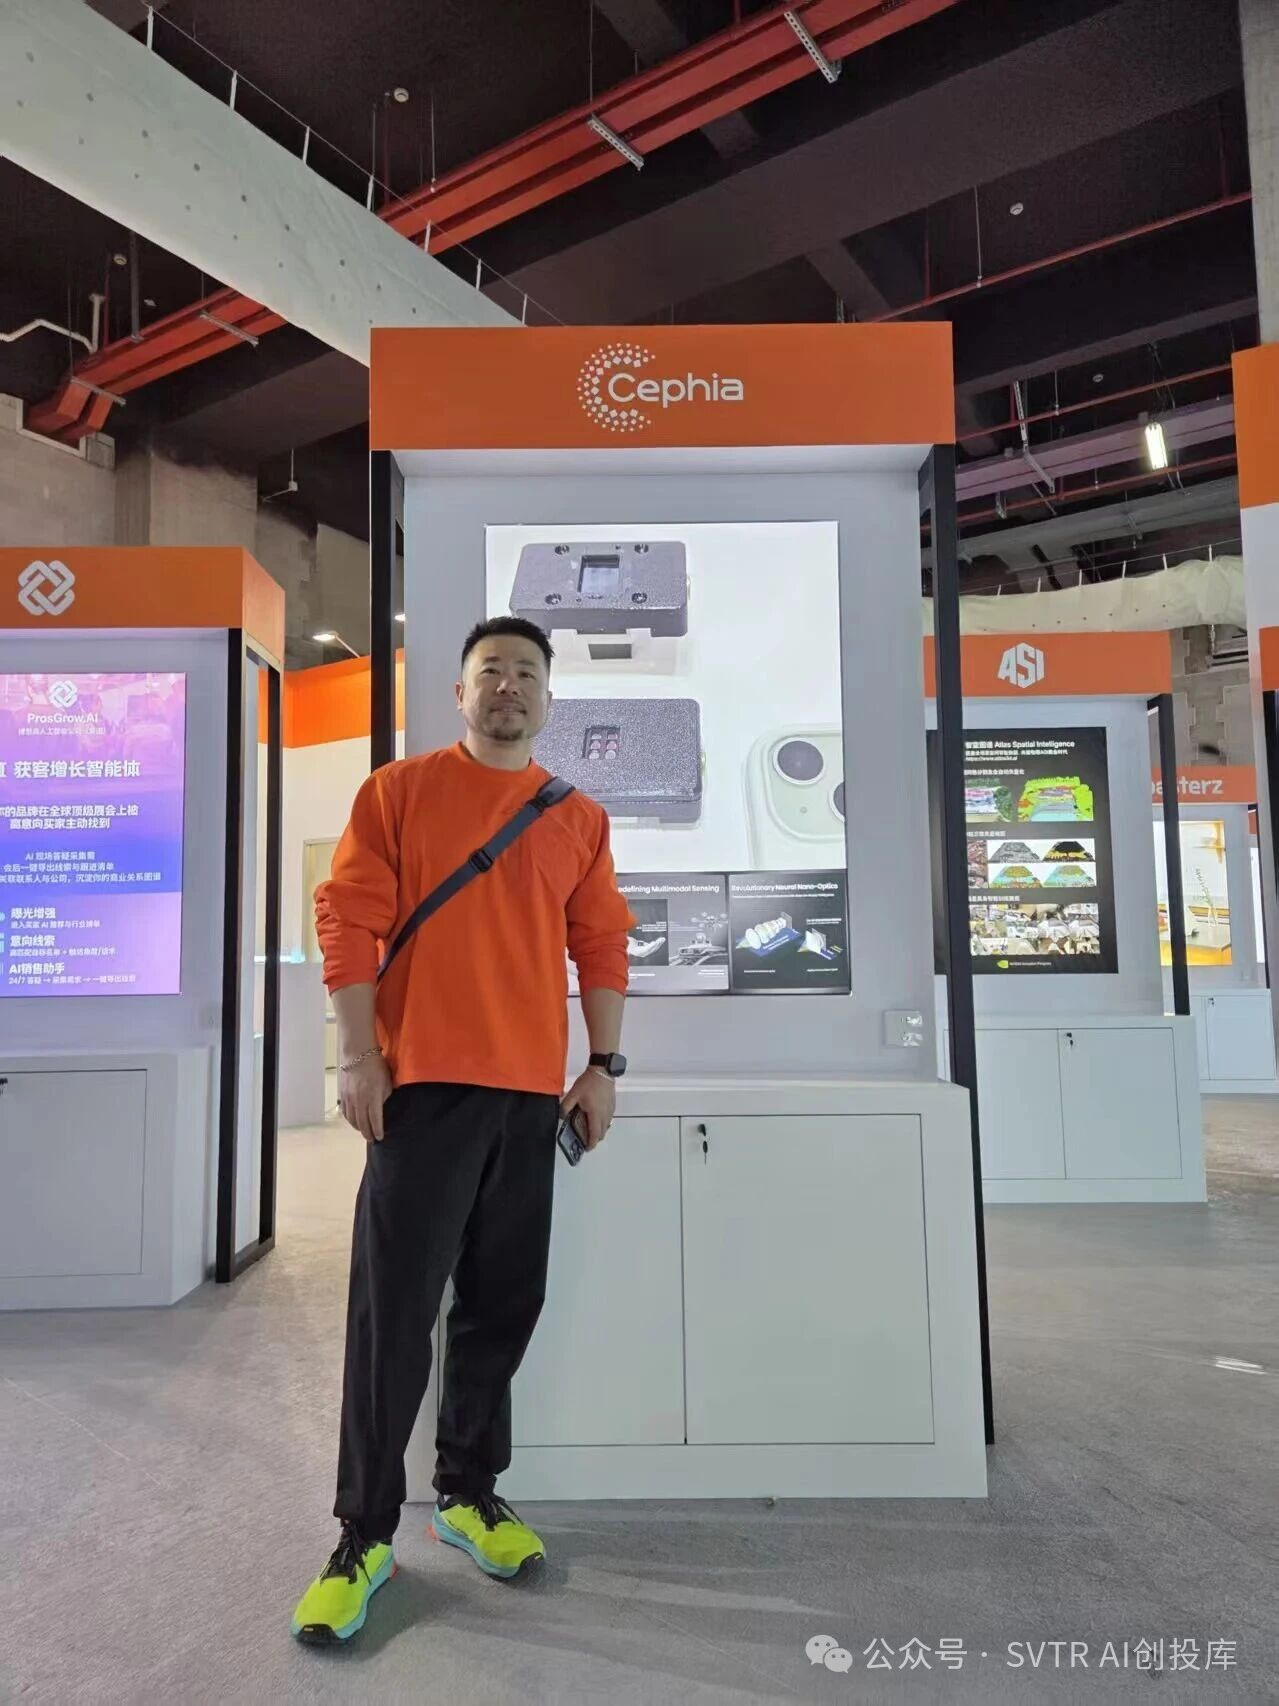
Cephia 是这批公司里指向最明确的一家。它用超表面技术把传统光谱芯片做得更小更便宜,而这套工艺的核心制造环节,美国本土的产能接不住。据界面新闻具名报道,Cephia 通过这次展团与长三角、深圳的产业配套建立了对接。
行程安排本身也在说同一件事。同期有三十余位全球创业者用一周时间走了六个点:AWE 上海、苏州工业园区、徐汇模速空间、马桥人工智能创新实验区、张江人工智能小镇、临港新片区。这六个点里没有一个是资本市场或融资场合,全部是产业与制造节点。
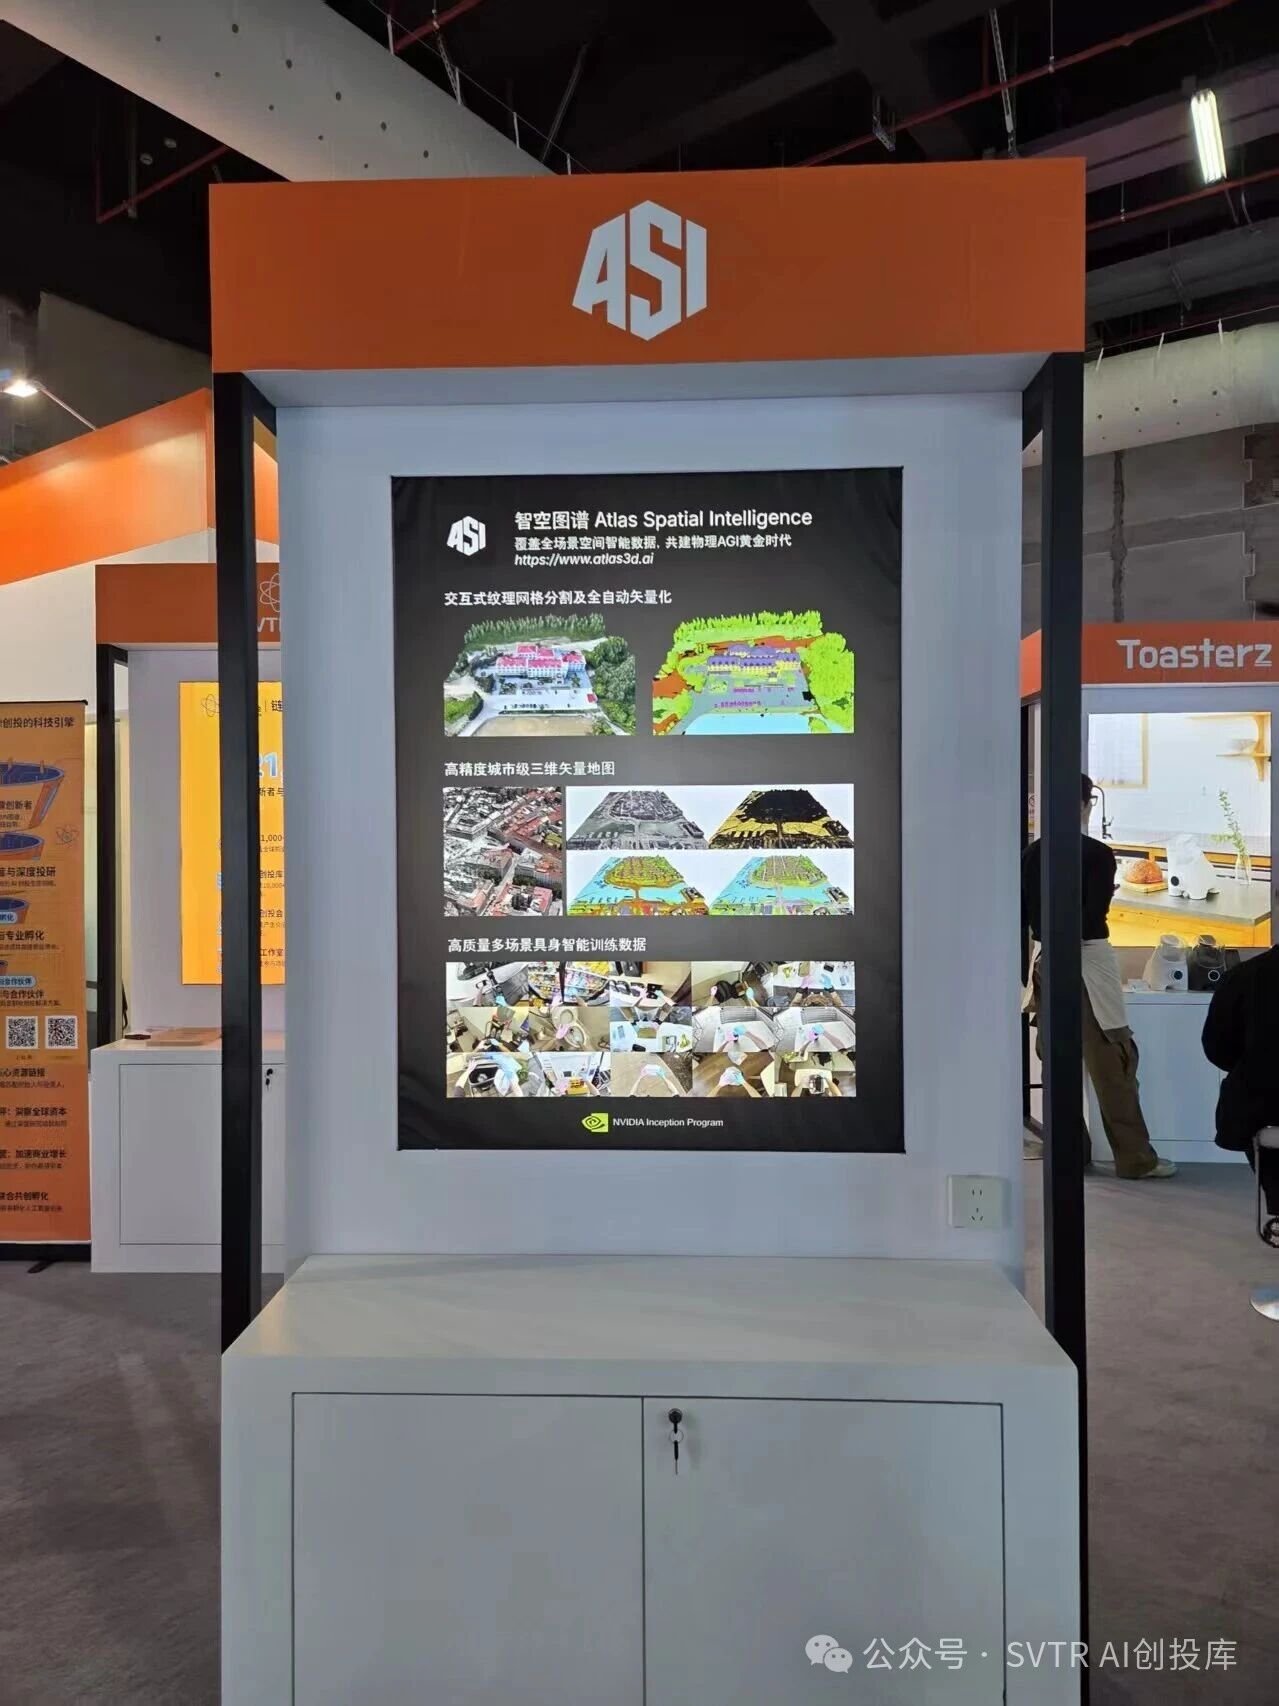
展台上的细节也能读出来。ASI 的展板下方挂着 NVIDIA Inception 的标识,FanDoor 的屏幕上标着 Antler 入选与瑞典 RISE 的合作方身份,Xronos 挂的是 Plug and Play 与 TechCrunch。这些公司在硅谷侧的资源标签是齐的,缺的不是背书,也不是钱。
这条判断的边界在哪
把这场展会收敛成一句:当 AI 从屏幕走向实体,硅谷公司遇到的第一个自己解决不了的问题,不是模型,是谁来把它造出来。 中国在这批公司眼里的角色,正从“一个大市场”变成“一条能开工的产线”。
这个判断有明确的适用边界,得说清楚。名单里的纯软件公司不在其中:Sayge、OpenAgents、Griting、YEATU 与 EerlynQ 来这里要的是市场、合作方和品牌露出,不需要产线。Sayge 展板上写着累计验证预算 28,067,791 美元、决策准确率 87.5%,这是其展位公开物料上的自述口径,SVTR 未独立核实。
同样要说清楚的是,“建立了对接”离“完成了交付”还有很长一段。展会上握手的双方,多数还没走到打样和报价那一步,更没走到量产。这批公司里有几家能真正把中国产线用起来,要到今年下半年才看得出来。
值得跟踪的一个变量
如果上面这条判断成立,接下来一年应该能观察到一个变化:硅谷早期硬件公司融资时,投资人会开始把“供应链在哪、由谁承接”当作尽调里的独立一项来问,而不是继续归进“生产制造”一栏一笔带过。这件事现在还没有普遍发生。它一旦发生,说明这批公司踩到的不是个别困难,而是一个结构性缺口。