
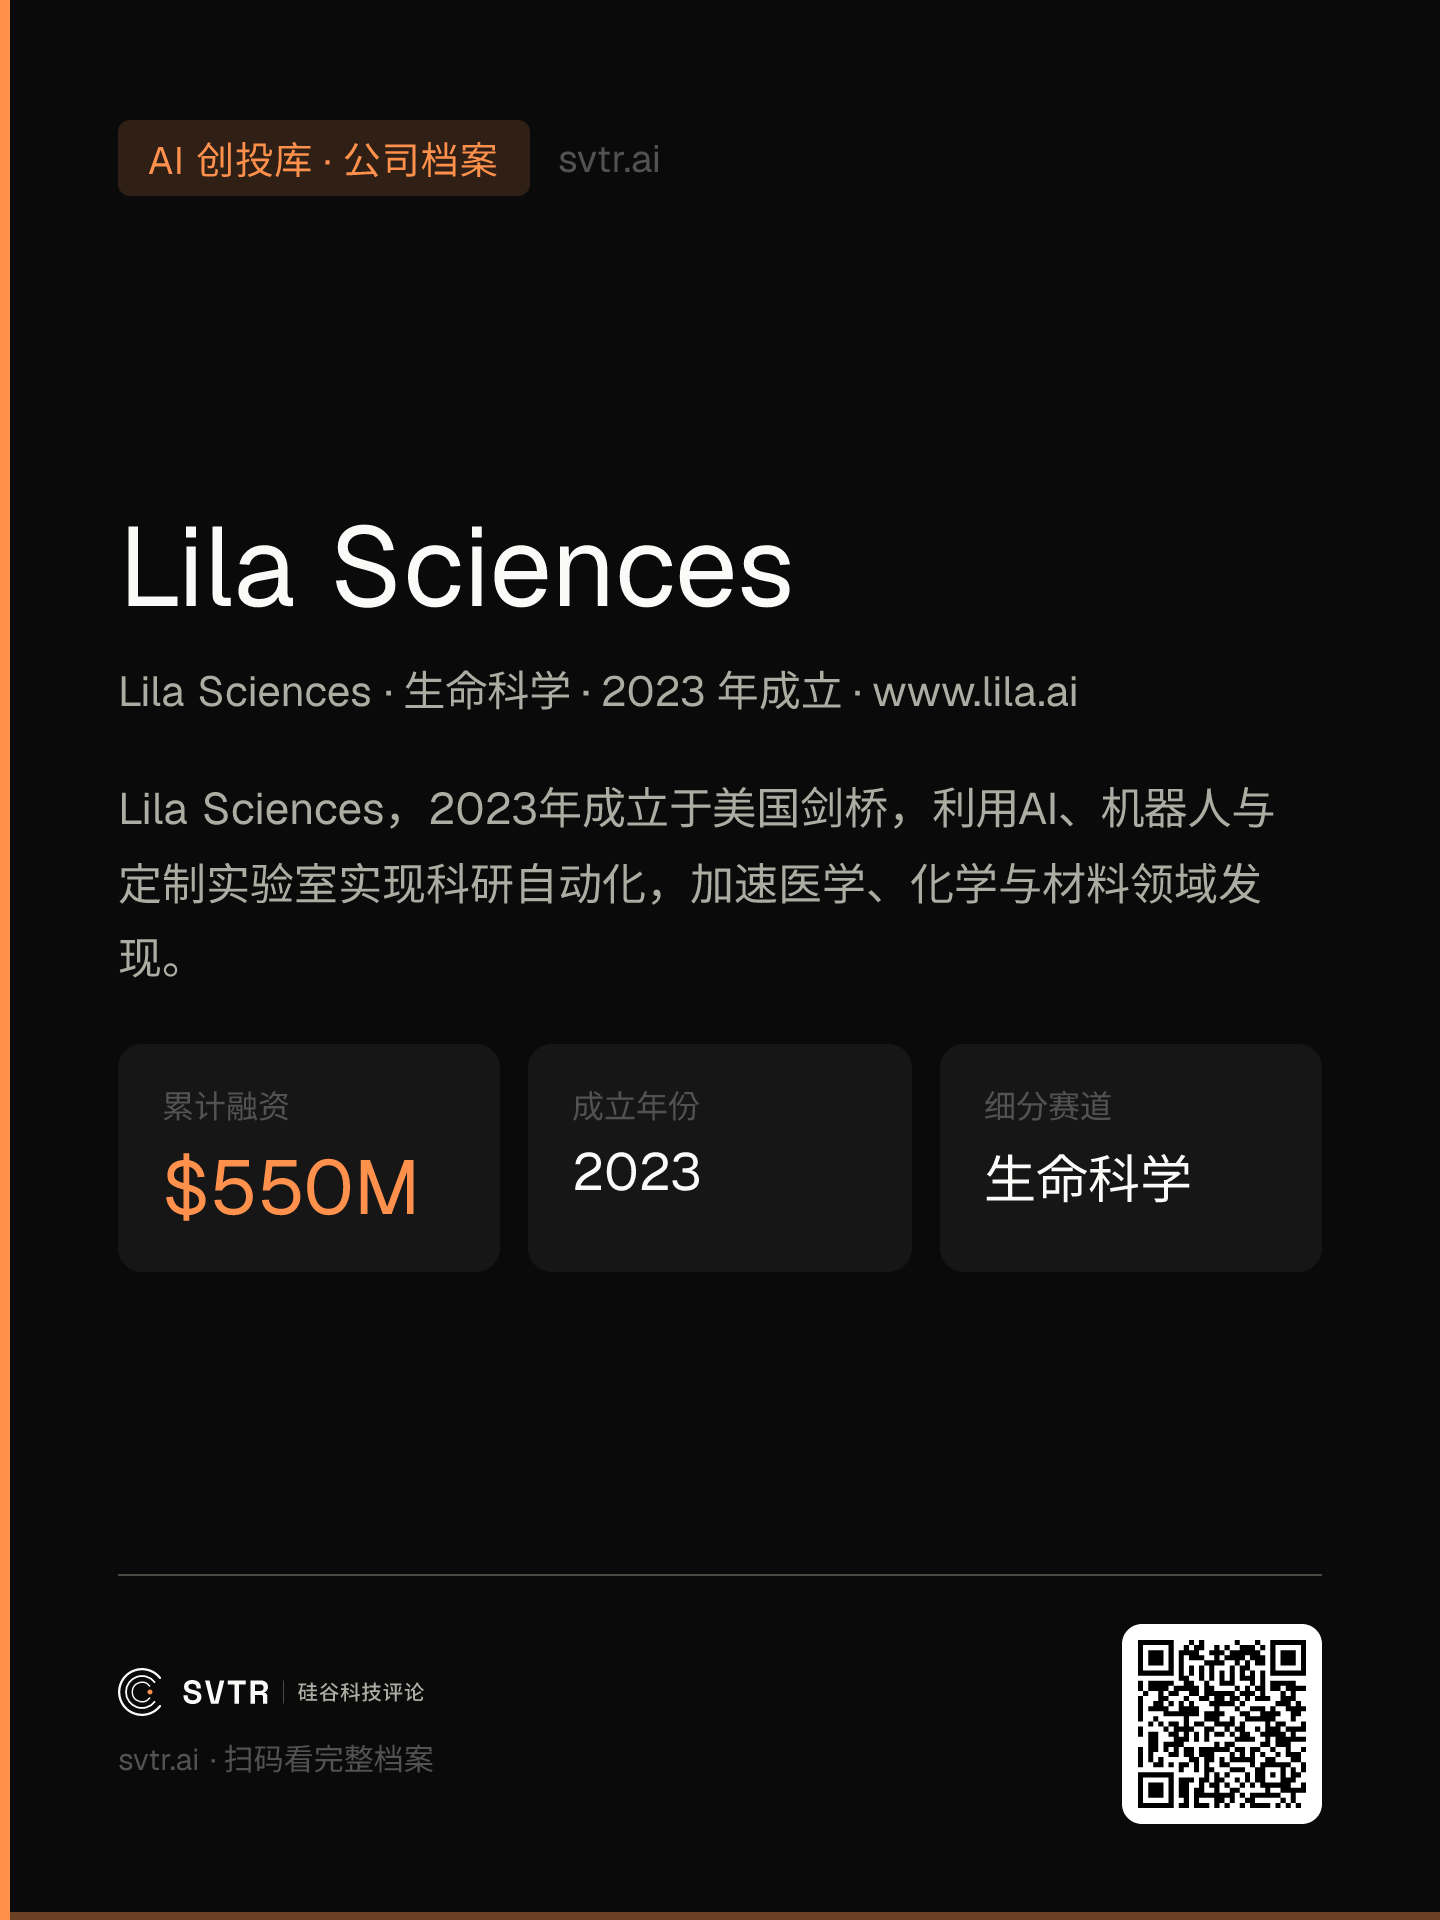
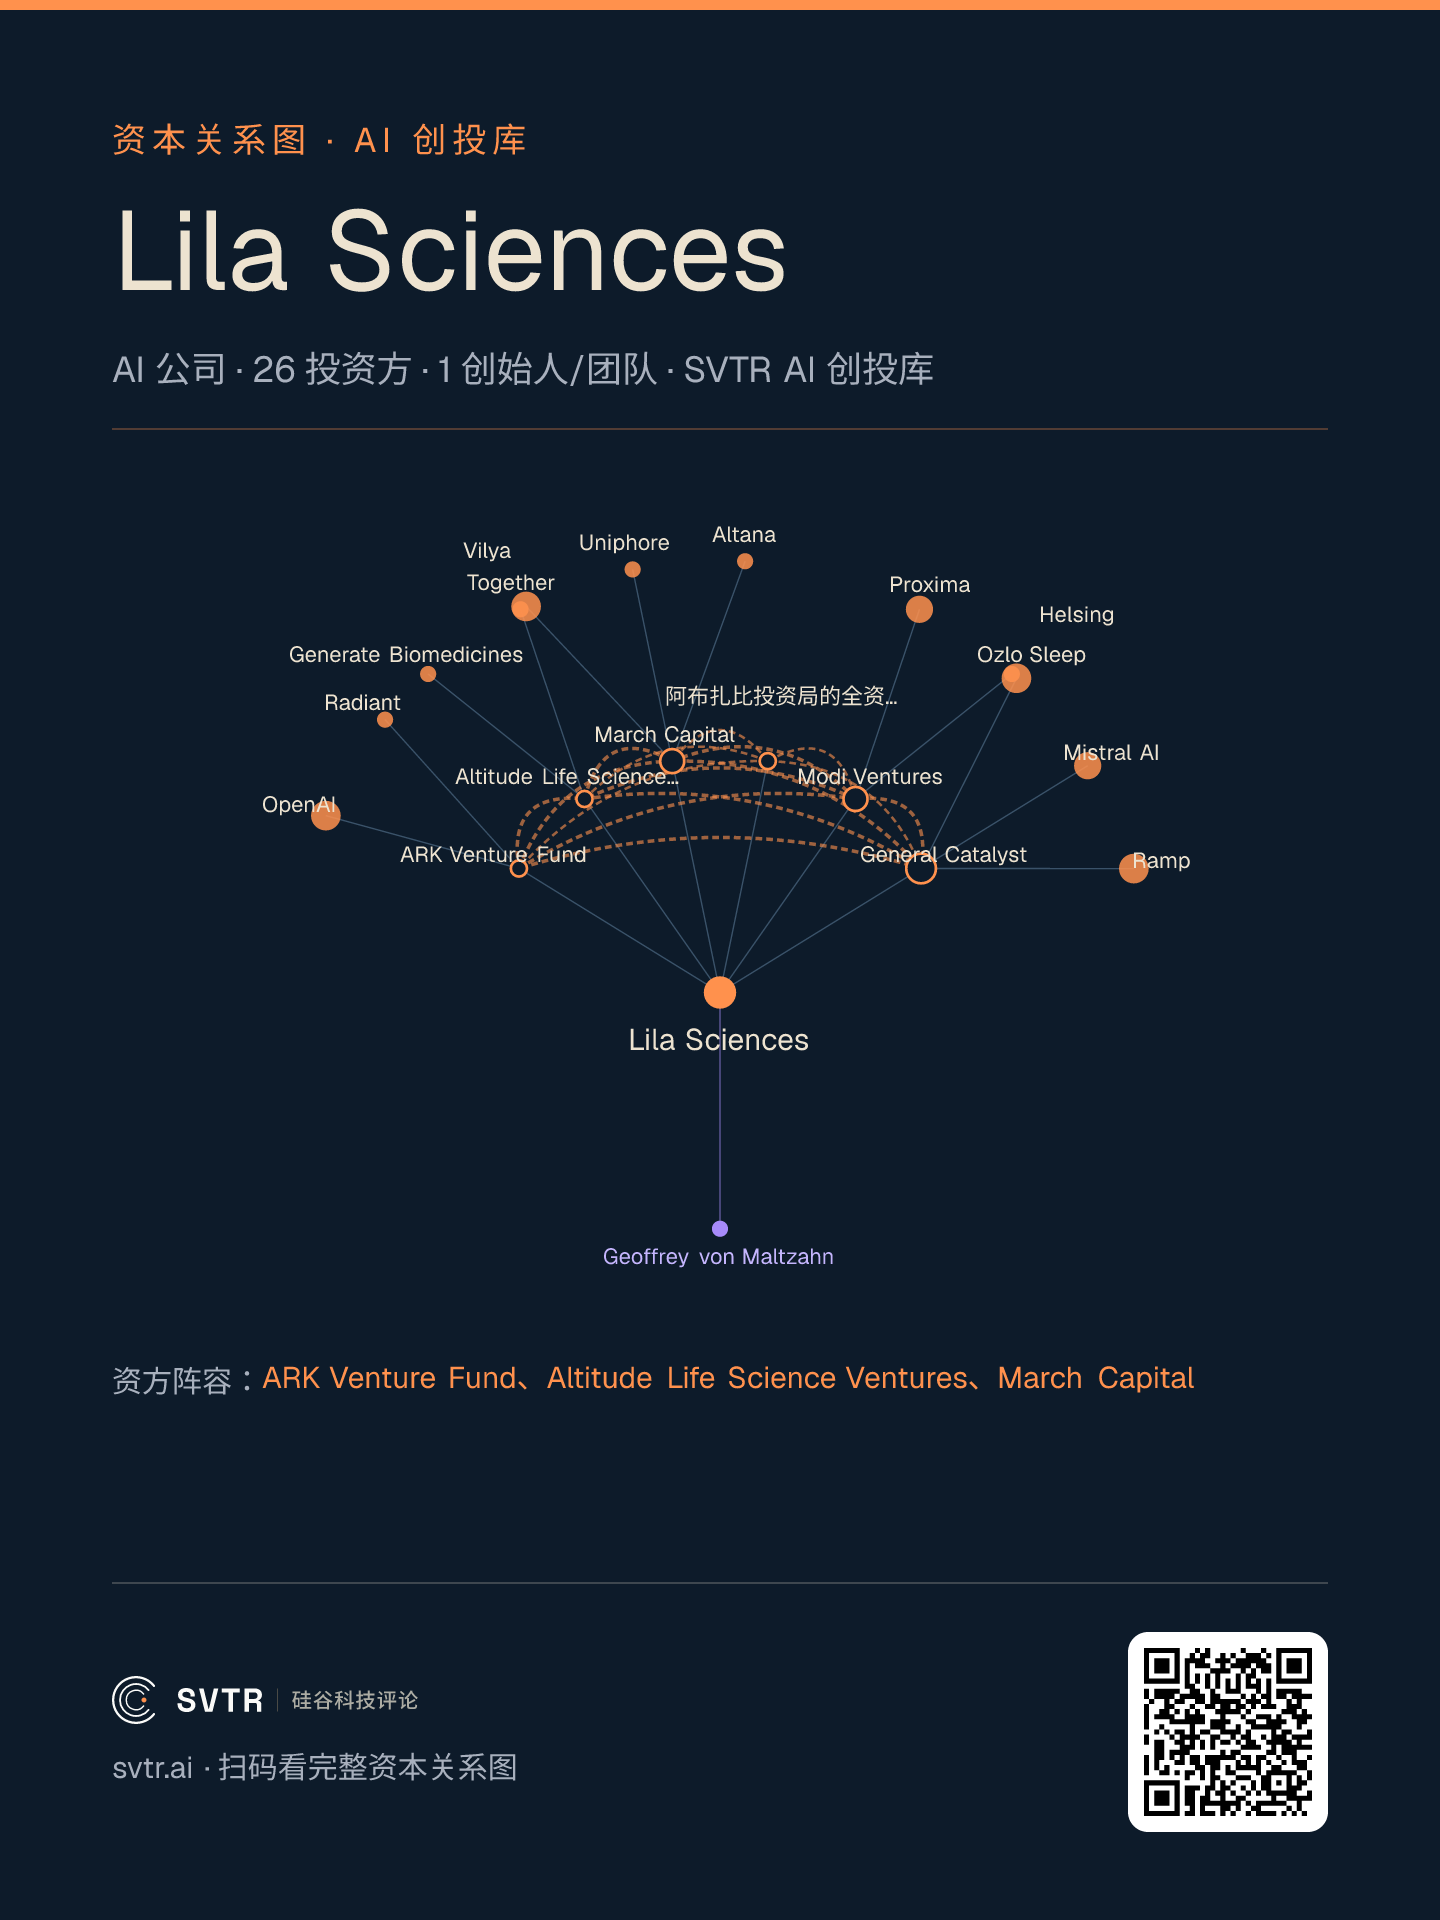
关键数据(截至 2026-07-30):2023 年由 Flagship Pioneering 内部孵化(前身项目更早),总部剑桥;已确认融资 5.5 亿美元;据彭博 6 月报道,正以约 85 亿美元投前估值洽谈约 20 亿美元 B 轮,尚未确认落地;主要投资方 Flagship Pioneering、Braidwell、Collective Global、General Catalyst、NVIDIA NVentures、ARK。
据 Lila 创始人 Geoffrey von Maltzahn 公开表述,一支此前没有 mRNA 专业背景的三人小队,用四个月找到了蛋白表达效率超过 BioNTech、Moderna 新冠疫苗序列三倍的候选。Lila 一共放出四个这样的演示,但完整实验数据和同行评议都没公开。让硅谷投资人心动的不是这条序列,是它的做法:科学家只定目标,AI 自己提假设、设计实验、指挥机器人上手,再从结果里学。Lila 给这套东西起了个名字,叫「科学超级智能」。
八个月,它的估值从 13 亿冲到据传的 85 亿美元,中间没有一款药进临床,也还没公开一笔可核实的商业收入。这家公司引起注意,一是因为在科学智能(AI for Science)这条最烧钱、最难验证的路上,它跑在最前面;二是因为它把一个老问题重新摆上了台,尽管这套承诺,上一代人已经赌过一轮。
团队:Flagship 流水线上的又一件产品
Lila 出身不凡。它是 Flagship Pioneering(Moderna 的缔造者)2023 年内部孵化、2025 年 3 月才亮相的项目。CEO Geoffrey von Maltzahn 是 Flagship 前合伙人,联合创办过十家公司;董事长 Noubar Afeyan 是 Flagship 创始人、Moderna 联合创始人。此外,哈佛遗传学家 George Church 任首席科学家、前哈佛医学院的 Andrew Beam 任 CTO。

值得一提的是 Flagship 不是普通 VC,更像一条打造公司的流水线:每年内部孵 80 到 100 个点子,分阶段筛,自己攒、自己投、自己控股,至今造出 100 多家公司、25 家上市,Moderna 是里头最大的一个。这台机器的算盘是并行下注、一轮轮往上标价,单独哪家成不成,不影响整体回报。所以看 Lila 的 85 亿估值,要警惕的是多少来自 Flagship 的品牌溢价。2025 年,Flagship 系已有多家公司裁员收缩(Tessera、Apriori、Ring 等)。
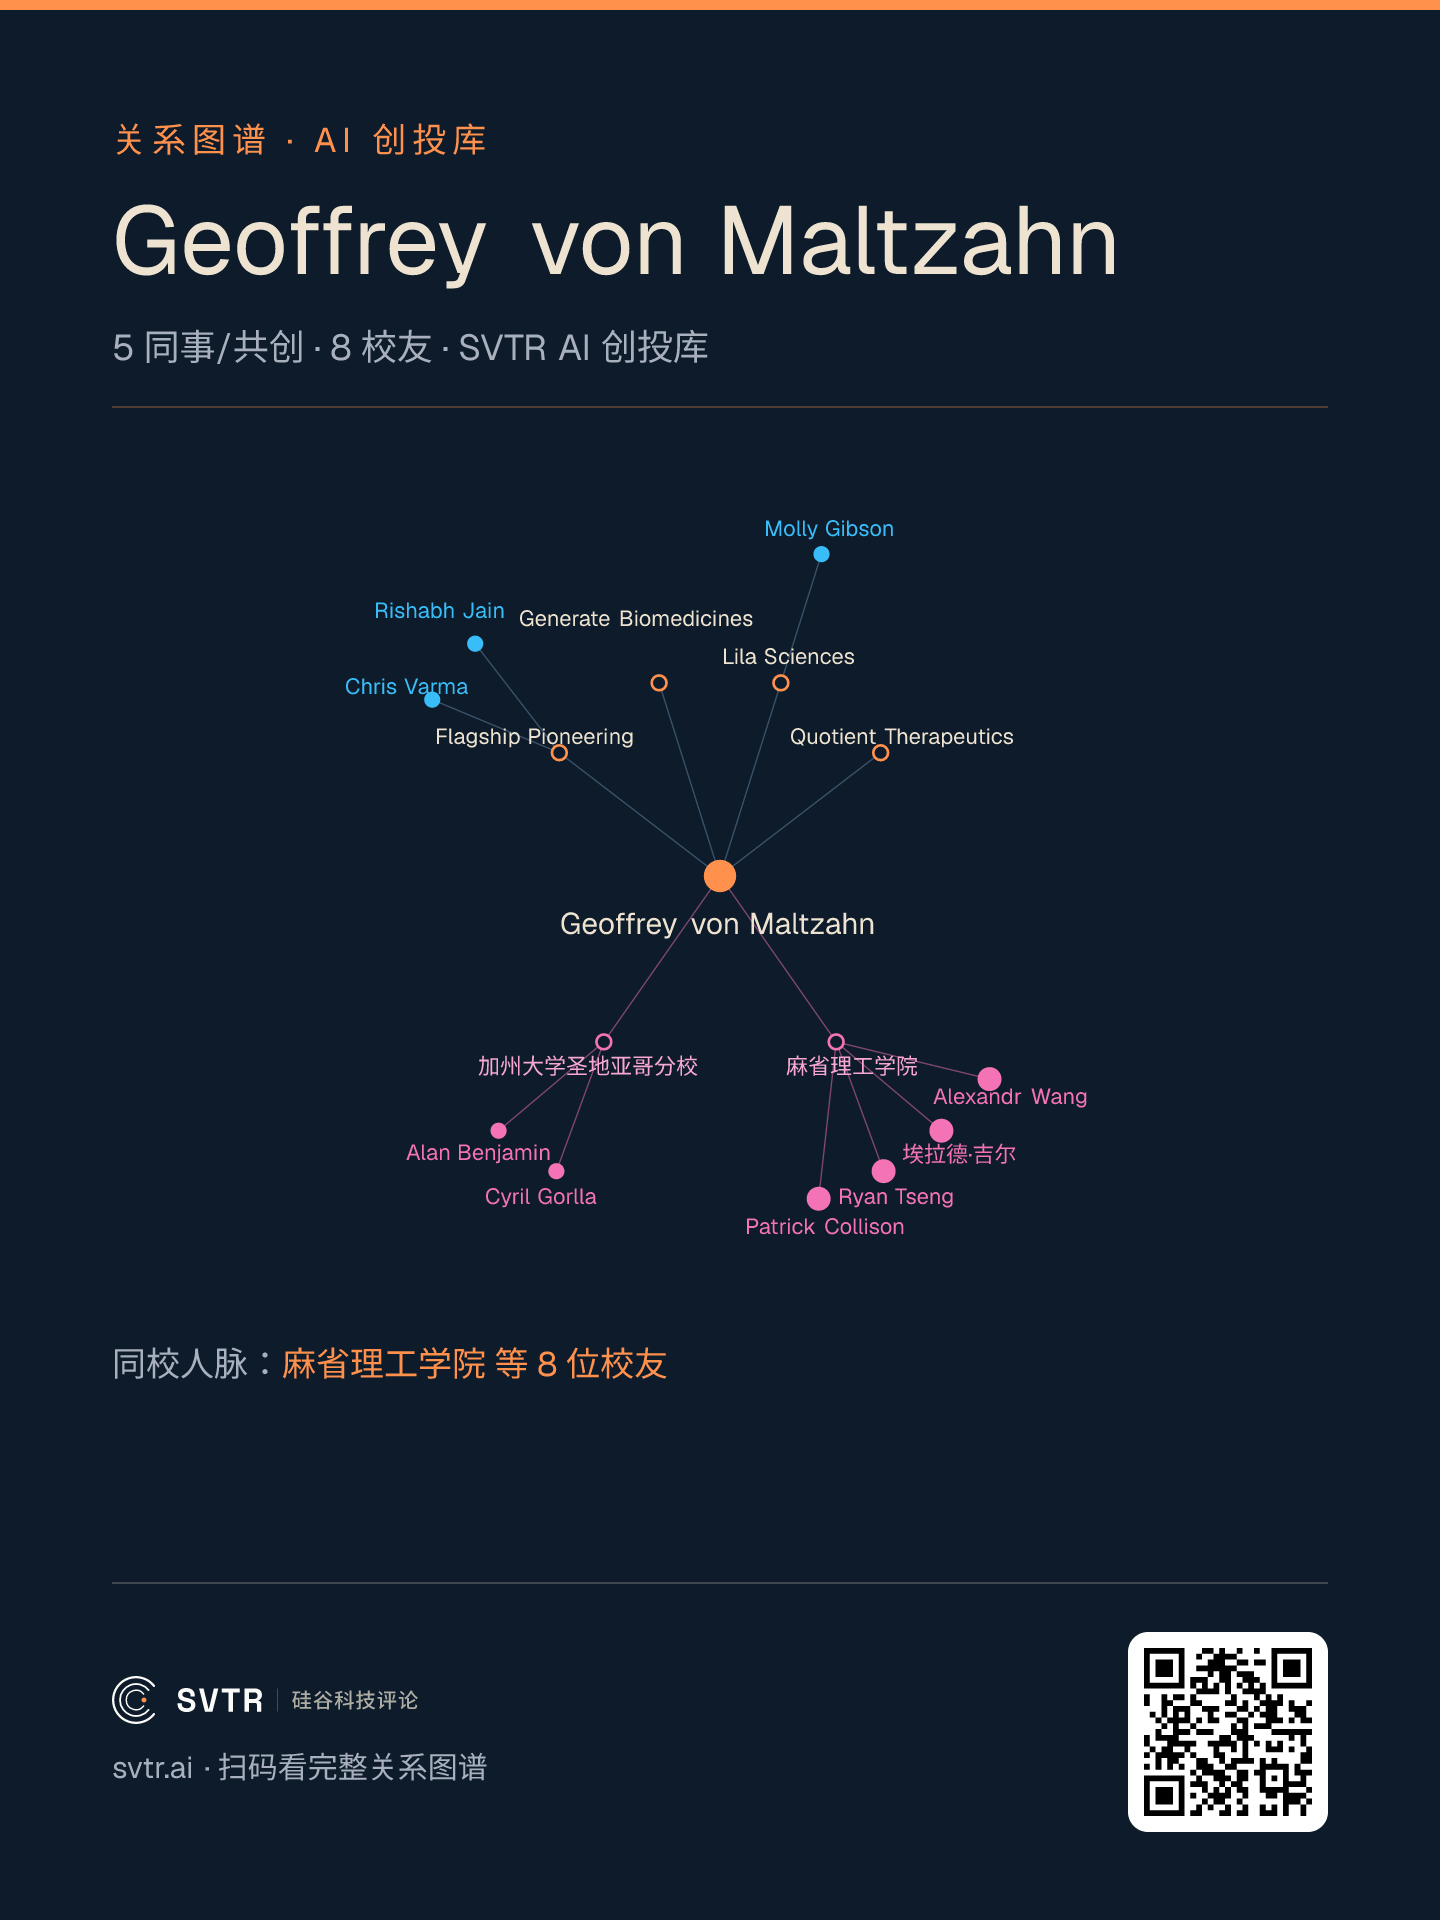
von Maltzahn 从 Tessera、Generate、Kaleido 一路带出来的班底,加上 Flagship 的钱,是 Lila 起步就攥在手里的东西。
在做什么:赌一个别人补不上的数据飞轮
多数 AI 制药公司只优化一个环节,分子生成也好、蛋白结构也好。但是,Lila 要的是整条闭环:提假设、设计实验、做实验、再学习,全交给 AI 加机器人。
它真正赌的是一个飞轮:闭环一旦转起来,模型就从自己跑出的实验数据里学,越跑数据越厚、越难被追上。这跟只吃公开数据的纯软件公司是两回事,也跟上一代只做药物一个方向的 AI 公司不同:Lila 一上来就横跨生命科学、材料、化学三个领域。这是这家公司在 AI4S 赛道差异化所在。要是飞轮真转起来,护城河就是别人拿不到的私有数据;要是转不起来,它就只是个很贵的自动化实验室。它自己也承认,截至 2025 年底平台还得靠人盯着。
这不是第一次有人这么赌
不容忽视的是「AI 平台自动发现药」这个故事,十多年前就有人讲过,还融到了大钱。Recursion、Exscientia、BenevolentAI、Atomwise 都成立十年以上,整个 AI 制药烧掉的钱不少,但是到今天没做出一款获批上市的新药。2024 年 11 月,这条赛道的两家上市龙头 Recursion 和 Exscientia 干脆合并,抱团取暖。
Lila 是同一个承诺的第二季:平台更全、算力更强、估值更高,能交付的东西还没看到。但要说清楚,它跟前辈并不是简单重复:不同的是横跨多域和更强的底座模型;相同的是,都在收入和临床结果出来之前,就获得了天价估值。真正值得类比的是资本风险,而不是技术路径。
钱和进展
Lila 融资的速度,远比它出成果的速度快。
- 2025 年 3 月种子轮 2 亿美元;9 月 A 轮首关 2.35 亿,由 Braidwell、Collective Global 联合领投;
- 10 月扩募至 3.5 亿、投后估值过 13 亿,NVIDIA 的 NVentures 在扩募轮进场。
硬件上,它在剑桥签了 23 万平方英尺实验室,团队约 250 人,工厂还要往旧金山和伦敦铺。能独立复核的完整实验数据,至今没有公开;不过 2026 年 7 月,Lila 入选美国能源部 Genesis Mission,与加州理工、劳伦斯伯克利等国家实验室和高校合作电催化、半导体物理等课题,开始进入有外部机构参与的验证阶段。
怎么赚钱
Lila 讲了三个故事:
- 给大企业做平台、
- 让外部初创用它的平台、
- 自己分拆公司,发现按授权收费。
但公司定位也很清晰:不追某一款药做到获批,先把平台推向「超级智能」,拿近期订单的钱再砸回平台。这种定位,也让它成功躲开了一件事:一款药做没做成,是有临床数据可查的;而「平台在变强」,短期内谁也证伪不了。
最该对标的是 Isomorphic
真正跟 Lila 站一条线的是 Isomorphic Labs,不是做抗体的 Chai,也不是已上市的 Recursion。两家像得刺眼:都在 2021、2022 年从顶级 AI 母体分出来(Isomorphic 出自 DeepMind,Lila 出自 Flagship),都不做单一管线、只做平台,都被一众顶级基金抢着投。2026 年 5 月,Isomorphic 刚拿了 21 亿美元。要说明的是,两家更像的是资本路径和平台叙事,产品上并不完全重合:Isomorphic 更聚焦药物设计,Lila 摊子更大,横跨生命科学、材料、化学。
但从融资额来看,两家不在一个量级。论已经到账的钱,Lila 的 5.5 亿在同类里只算中游,Isomorphic、Xaira 都排在它前头。把 Lila 顶到第二的,是它在谈的估值,不是已确认的融资,两者差了约 15 倍。
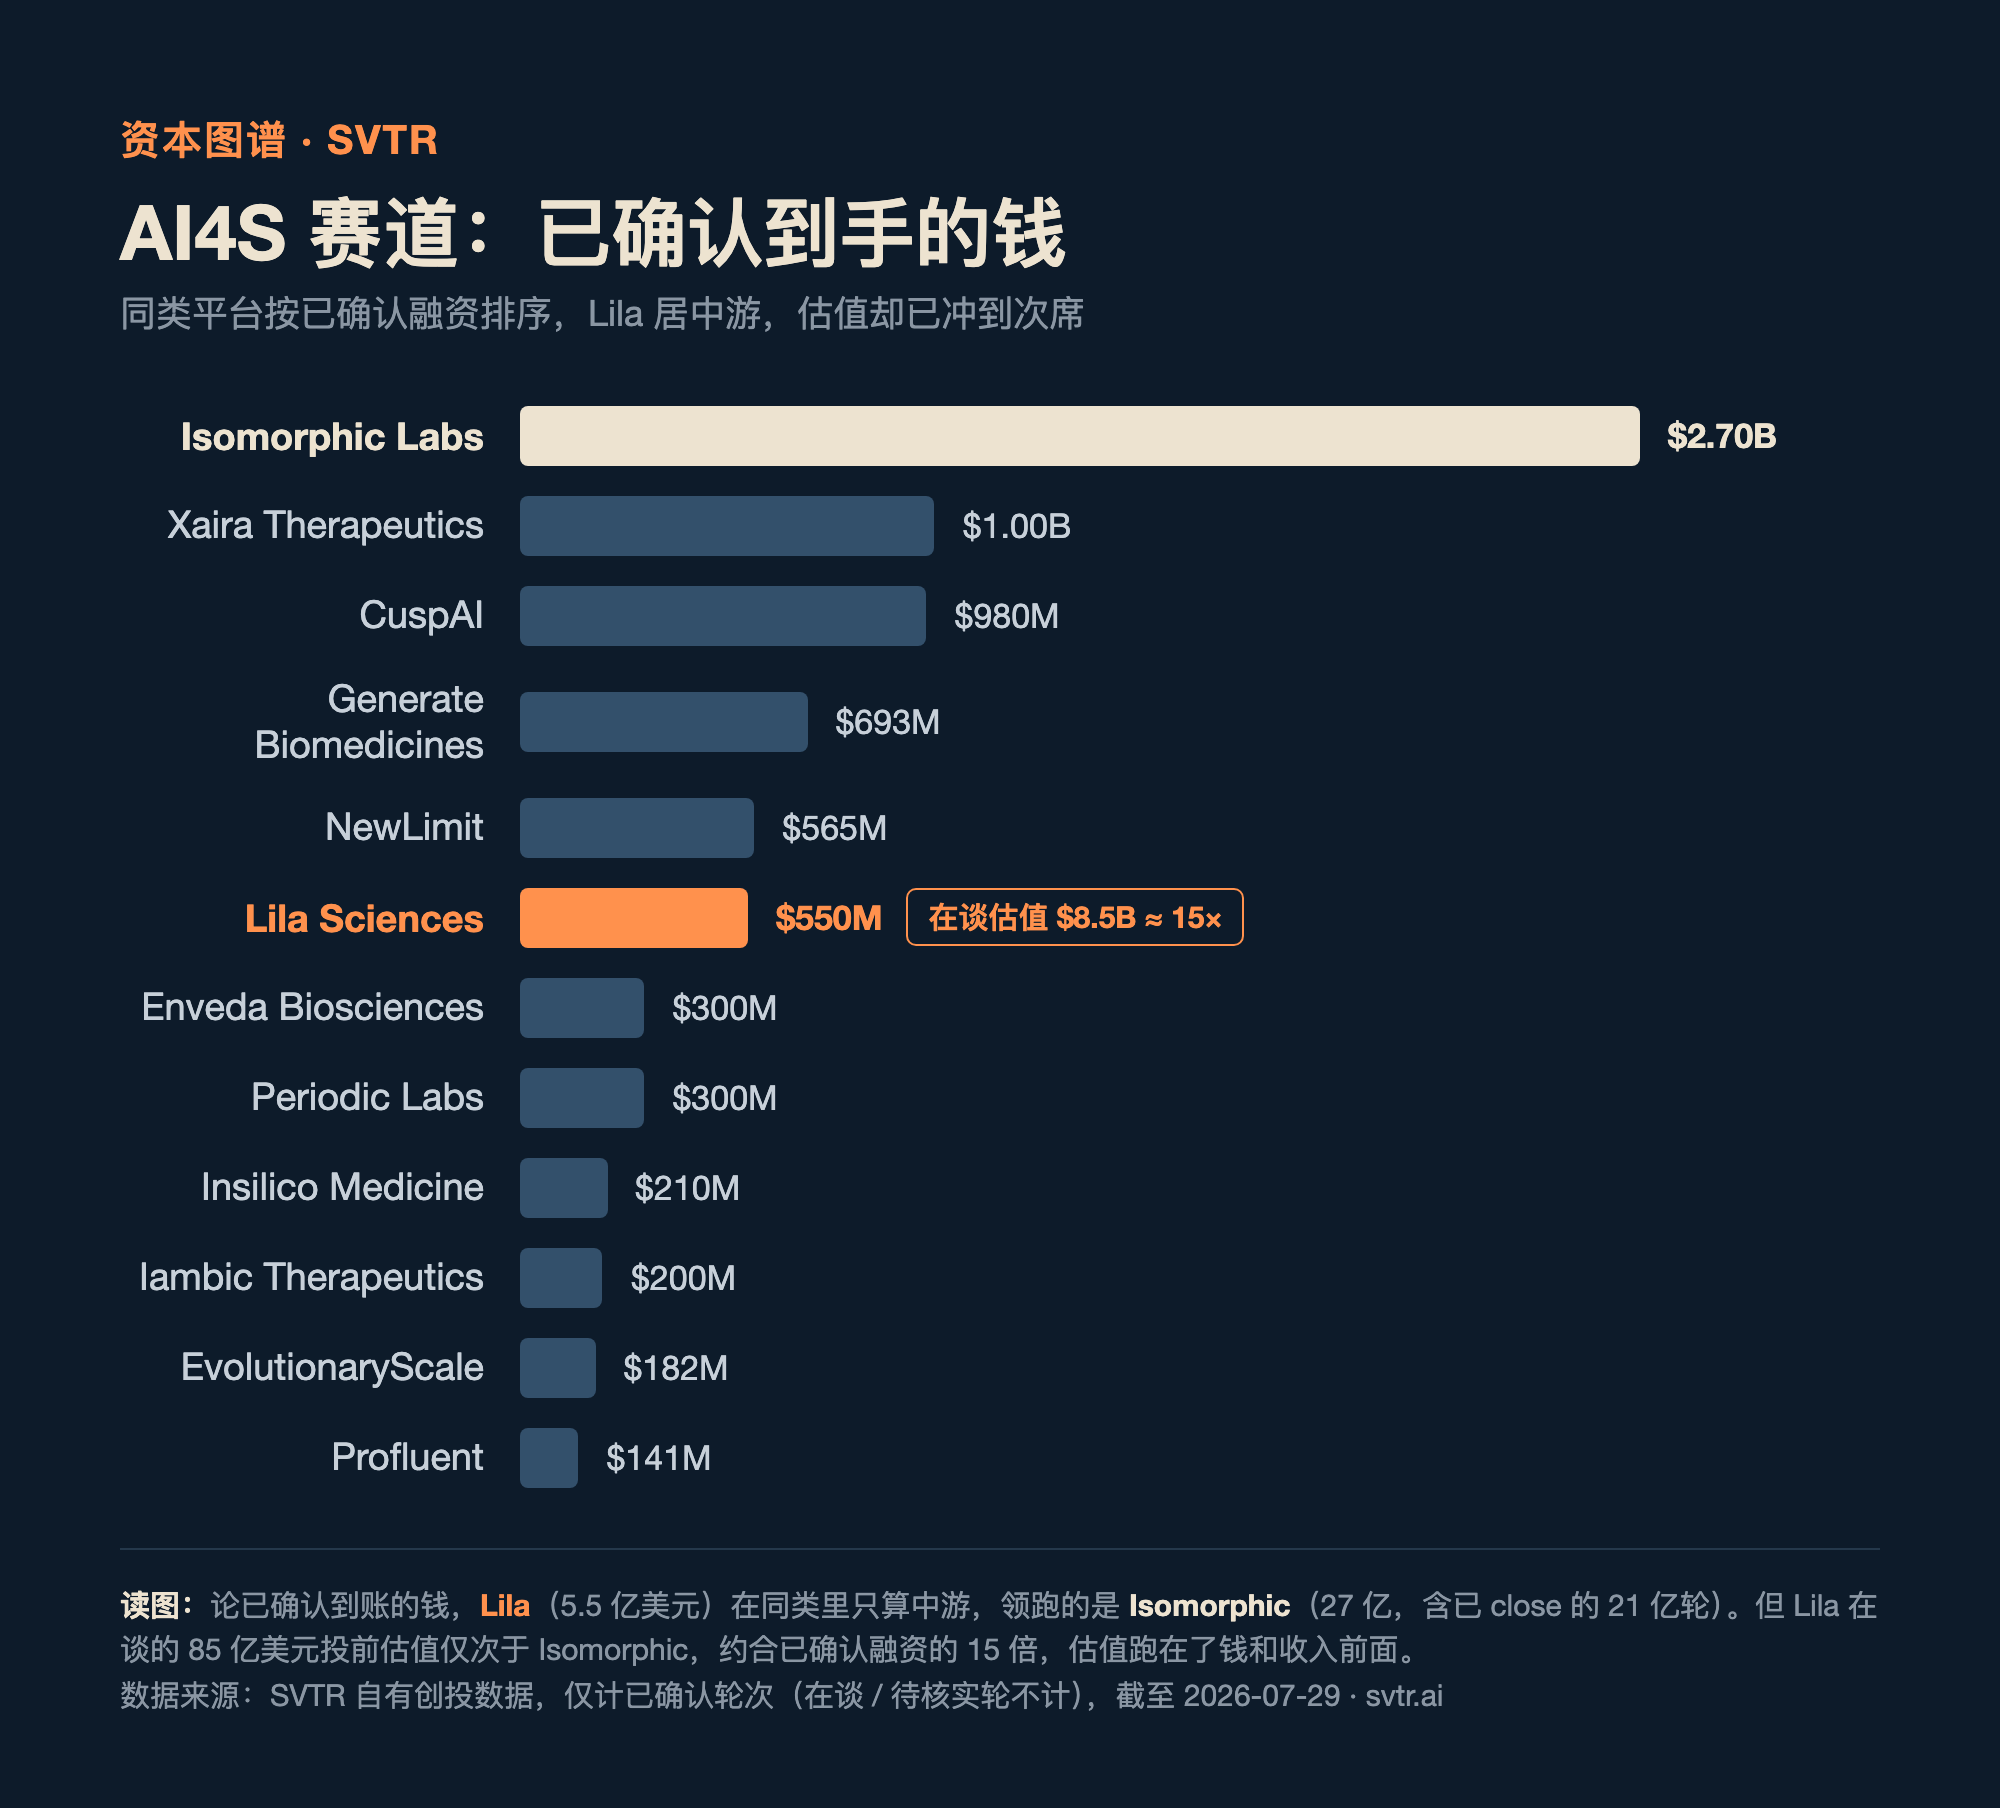
还有更要紧的一条:Isomorphic 已经跨过了「有没有人愿意先付钱验证平台」这一关:礼来、诺华分别付了 4500 万、3750 万美元首付款,强生也签了合作(金额未披露);媒体常引用的十几亿美元,多是尚未兑现的里程碑款,不是已到账的收入。Lila 这边,还没有公开任何具名付费客户或合同金额。真正的差别不在于 Isomorphic 已经赚了多少,而在于已经有大药企愿意先掏钱。
换到中国,钱买的是能立刻接单的实验室
同一道题,人民币的答案务实得多。晶泰科技 2015 年做量子物理加 AI 加自动化实验室,2024 年 6 月已在港股上市,手里有礼来、中石化这样的现成客户,靠能马上交付的研发服务收入活着。深势科技走「多尺度建模加机器学习」,2025 年拿了超 8 亿元人民币,落地方是复星、宁德时代、比亚迪。
差别更多在土壤,而不是绝对路线。中国这批公司多了现成的 CRO 客户和港股上市通道,更愿意先用研发服务和项目交付把现金流跑出来;美国这批则更愿意在平台能力被完全验证之前,提前为通用性和规模化付溢价。对跨境投资人,这是两种不同的下注:一边押现金流和上市节奏,一边押「科学智能」这个期权哪天兑现。
SVTR点评:Lila 的估值买的是「科学 AGI」看涨期权,不是已跑通的生意。对做前沿模型的美元基金,这注下得合理,赢面小、赔率大;但别忘了上一代 AI 制药也是这么被定价的,最后靠合并收场。对看现金流的投资人,晶泰那套「先接单、再谈估值」才是能算清的账。
风险和判断
- 钱是第一道坎。Lila 已确认的 5.5 亿,在同样野心的玩家里并不算多;而且和纯软件公司不同,它还得持续养实验室、仪器、机器人和运营团队,资本效率天然更低。
- 第二道,跨学科的机器人自动化至今没人真正跑通。
- 第三道最要命:全自动还没影,「科学超级智能」眼下还只是愿景,没成产品。
Lila 是这轮科学智能里估值最高、也最难证伪的一家。团队和资本都够硬,但在没有客户收入之前,85 亿的投前估值能否撑住,仍是问号,而它对标的 Isomorphic 已经有药企在付费。我们认为,真正值得盯的只有两件事:Lila 什么时候拿出第一笔能核实的商业收入、以及那位客户为什么认为它跟十年前那批没跑通的前辈不一样。
📌 延伸:Lila Sciences 已收录于 SVTR AI 创投库,查看完整档案 · 融资历史 · 关系图谱。本周它也入选了 SVTR 精选项目, 投资人会员可在账户页查看 SVTR 评级与在线对接入口。
来源:Contrary Research、Lila 官方、彭博、美国能源部 Genesis Mission、Isomorphic × 礼来(PR Newswire)、BioPharma Dive、Semafor、FierceBiotech 及公司公告,交叉 SVTR 自有创投数据。