
2026 年 8 月 19 日,Stripe 官宣收购 OpenRouter。这家公司不训练模型、不持有一张 GPU,三年只融过 $1.53 亿;据彭博 8 月 16 日报道,对价约 $75 亿,比三个月前的 B 轮估值高出近五倍,其中约 $15 亿归两位创始人。同一时期,同赛道里融资额是它十几倍、买卡建集群的重资产推理云,还没有一家等到退出。AI 推理层的第一笔大退出,落在了账单必经之路上的计量层:当 token 成为企业要结算的开支,收银台先于机房被定价。
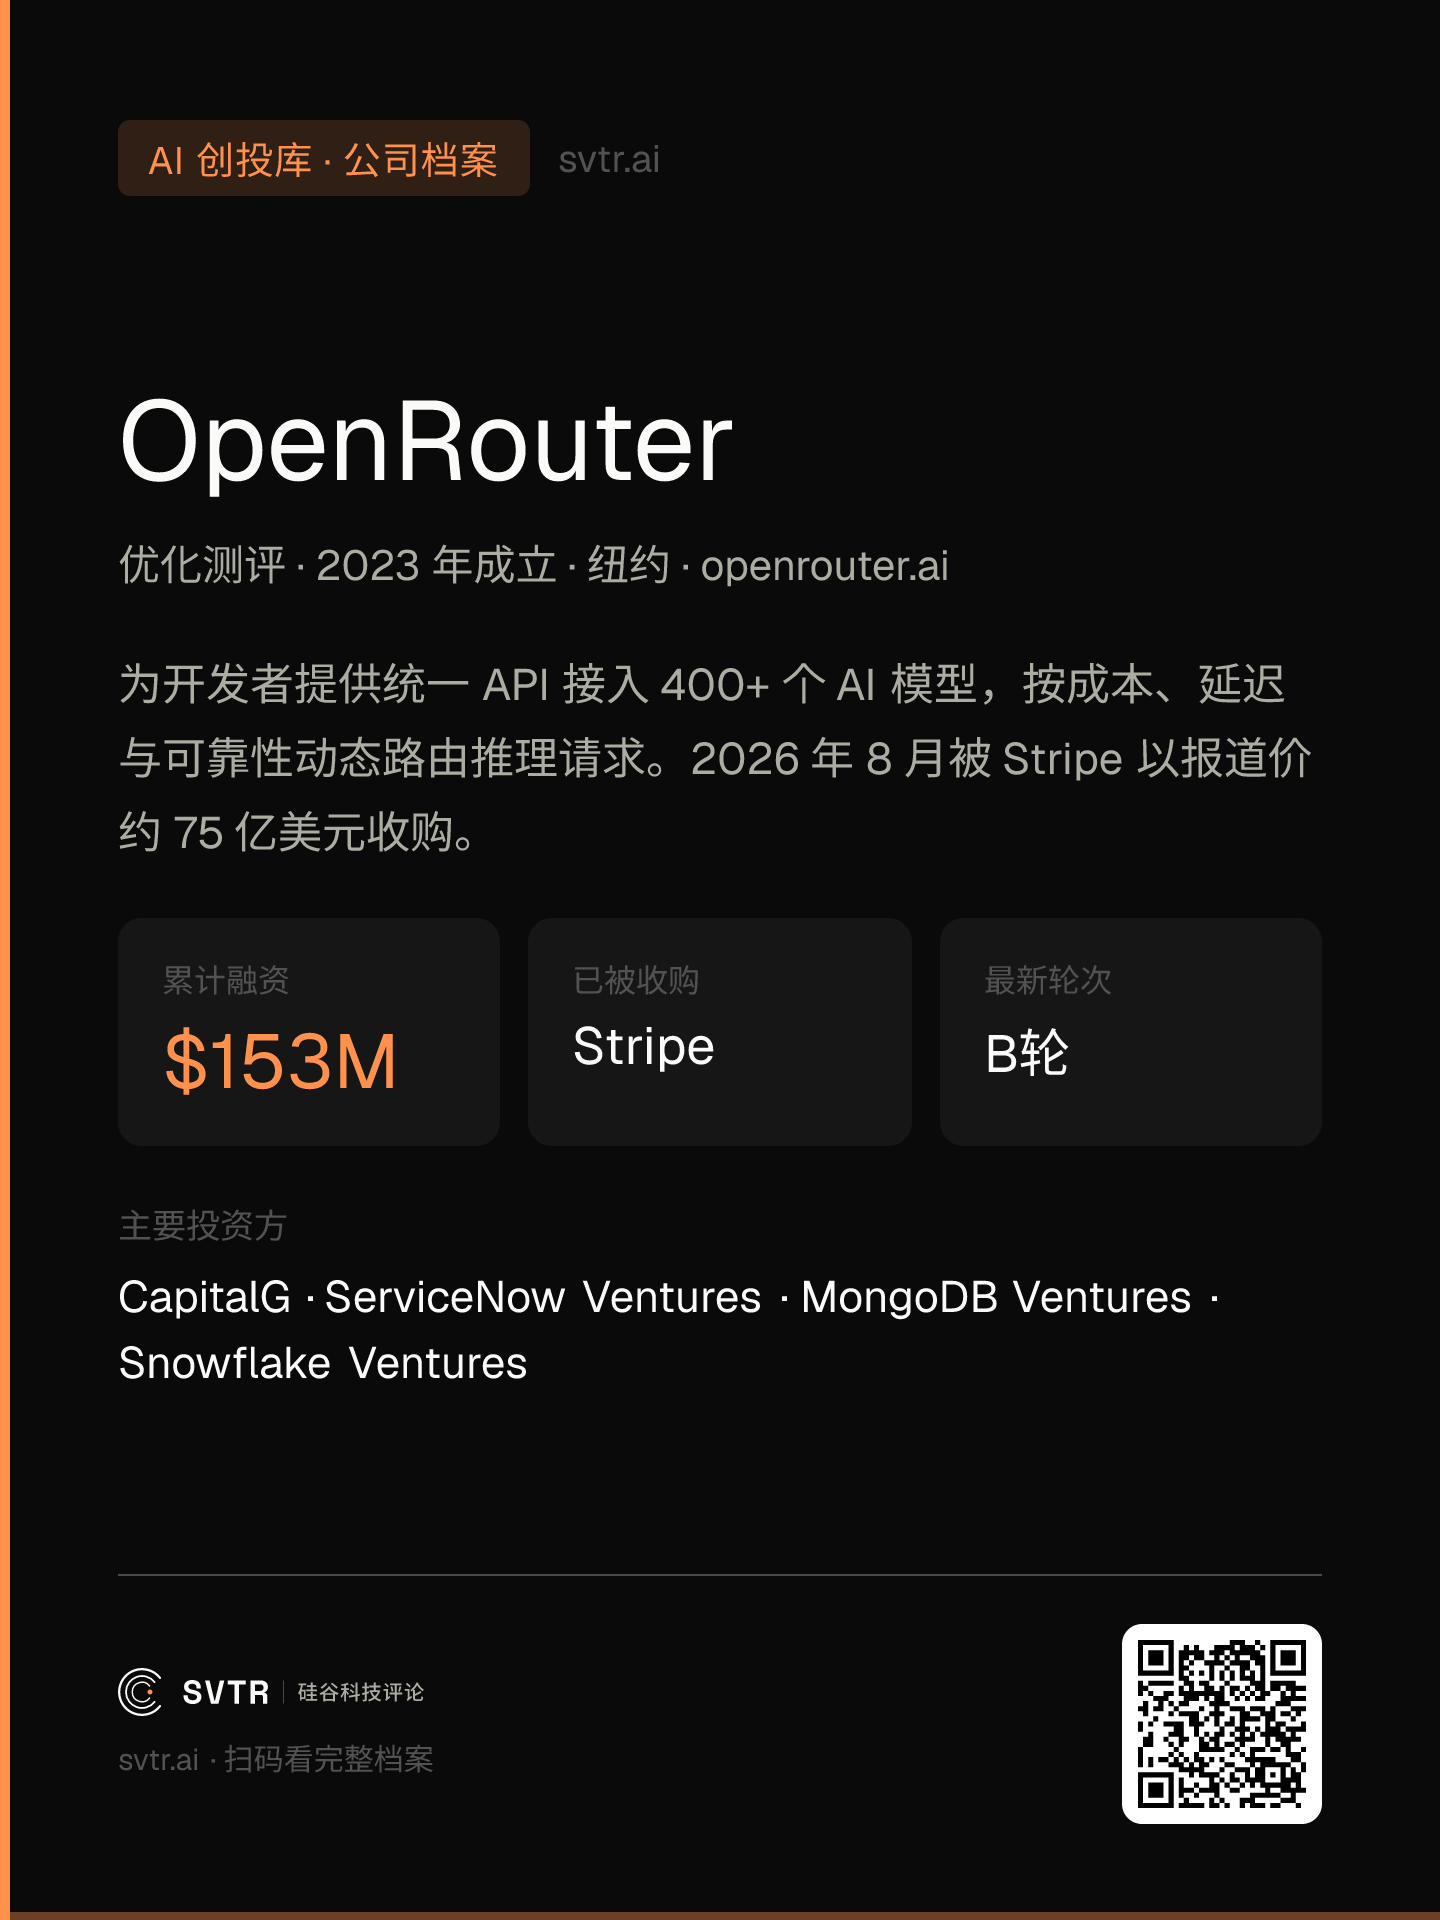
团队背景:把 NFT 市场的聚合打法,原样搬进模型市场
Alex Atallah 上一次创业是 OpenSea。2017 年他与 Devin Finzer 共同创立这家 NFT 交易市场,做的是同一件事:资产高度碎片化、买卖双方互相找不到,谁把聚合与撮合层做出来,谁就拿走交易量。2022 年 8 月加密市场退潮,他离开 OpenSea;ChatGPT 发布后,他先做了浏览器插件 Window.ai,让用户自带模型访问网页,随即发现真正的痛点在另一处:模型越来越多,接口却各自为政。

2023 年 5 月,他与浏览器插件框架 Plasmo 的作者 Louis Vichy 创立 OpenRouter。据 Contrary Research,Atallah 当时的判断是:斯坦福 Alpaca 用约 $600 就微调出可用模型,照此下去世界上会出现数十万个模型,推理可能长成软件行业最大的支出项。这是他本人的愿景表述,但三年后 Stripe 用真金白银认可了这个方向。
主要业务:卖的是路由,攒下的是全网比价数据
OpenRouter 的产品是一层统一 API:接入 400 多个模型、80 多家提供商(据 Stripe 收购公告,2026 年 8 月),开发者写一次代码,就能在 OpenAI、Anthropic、Google、DeepSeek 之间按成本、延迟、可靠性自动切换,供应商宕机时自动兜底。英伟达、Zoom、Lovable 都在客户名单上。
护城河是那块公开榜单:哪个模型被谁在用、用在编程还是营销、用量周环比怎么变,全行业把它当成看模型真实份额的默认参考。800 万用户(2026 年 5 月,据 TechCrunch)的真实调用分布,反过来喂它的路由算法。需求端要选模型的开发者、供给端要触达开发者的模型厂,两边都离不开这块计价板。
当前进展:14 个月估值涨 15 倍,战略资本三个月前已排队
据 SVTR AI 创投库,OpenRouter 的融资节奏是一条被不断加速追认的曲线:
- 2025 年 6 月:种子轮与 A 轮合并交割 $4,000 万,a16z、Menlo Ventures 领投,红杉参投,估值约 $5 亿;
- 2026 年 5 月:B 轮 $1.13 亿,Alphabet 旗下 CapitalG 领投,投后 $13 亿,一年内估值翻逾一倍;
- 2026 年 8 月:Stripe 收购,报道对价约 $75 亿,较 B 轮再抬近五倍。
业务数字追着估值跑:ARR 从 2025 年 10 月的 $1,000 万涨到 2026 年 4 月的 $5,000 万,五个月五倍;月处理 token 量 100 万亿(2026 年 5 月)。Stripe 在致投资人信里给了更细的口径:OpenRouter 的 token 消耗量 2026 年以来每周复合增长 9%,「即便按 AI 行业的标准也算狂热」。
B 轮跟投名单其实已经预告了这场收购。据 SVTR AI 创投库,该轮除 CapitalG 外,同轮进入的还有英伟达 NVentures、ServiceNow、MongoDB、Snowflake、Databricks 五家产业战投。芯片、数据、企业软件巨头整齐押注同一个中间层,说明早在 2026 年 5 月,它就已被当成战略资产而非财务标的。从创投库 2025 年 6 月首次追踪时的 $5 亿,到 14 个月后 $75 亿的报道对价,抢筹的从头到尾是产业资本。
商业模式:5.5% 的过路费,赌量涨得比价跌快
OpenRouter 对经它路由的推理支出抽取约 5.5% 平台费,免费档限制可用模型数,企业档卖 SSO、SLA 这类合规能力。按 $5,000 万 ARR 反推,经它结算的年化推理支出约 $9 亿(SVTR 估算)。
这个模式的关键假设是:推理单价还会跌,但总支出涨得更快。据 Contrary Research 测算,2022 到 2024 年推理成本下降约千倍,行业预测 2025 到 2030 年还要再降九成。抽成模式的收入等于费率乘以流水,量必须一直跑赢价。
Stripe 的算盘正是接住这条流水。这笔交易是 Stripe 史上最大收购,落在 Bridge、Privy、Metronome 三笔连续收购之后;其致投资人信把逻辑挑明:资本与智能正在成为每家企业的两条数字流,过去每个开发者都需要一条可靠的收入管线,Stripe 因此而生,往后每个开发者还需要一条同样可靠的智能管线。信里同时摆出了整套拼图:Metronome 管按量计费(Anthropic、英伟达在用)、OpenRouter 管 token 路由,计费与消耗在同一层咬合,交易预计数周内完成。SVTR 在周报 #171 判断过这笔交易的性质:Stripe 把模型流量入口收进支付网络,当周 AI 资本最大的几笔钱都没有走融资轮。
竞争格局:重资产围城,最轻的一层先退出
表1|推理接入与优化层主要公司(2026 年 8 月)
| 公司 | 路线 | 累计融资 | 状态 |
|---|---|---|---|
| OpenRouter | 模型路由 + 计量结算 | $1.53 亿 | 被 Stripe 收购(报道价约 $75 亿) |
| Baseten | 推理云(自建算力) | $20.65 亿 | 独立运营 |
| Fireworks AI | 推理云(自建算力) | $18.27 亿 | 独立运营 |
| 硅基流动 | 国产算力推理平台 | $4.05 亿 | 独立运营 |
| Portkey | 企业网关 + 护栏 | $1,800 万 | 独立运营 |
| LiteLLM | 开源网关(自托管) | 约 $160 万 | 独立运营 |
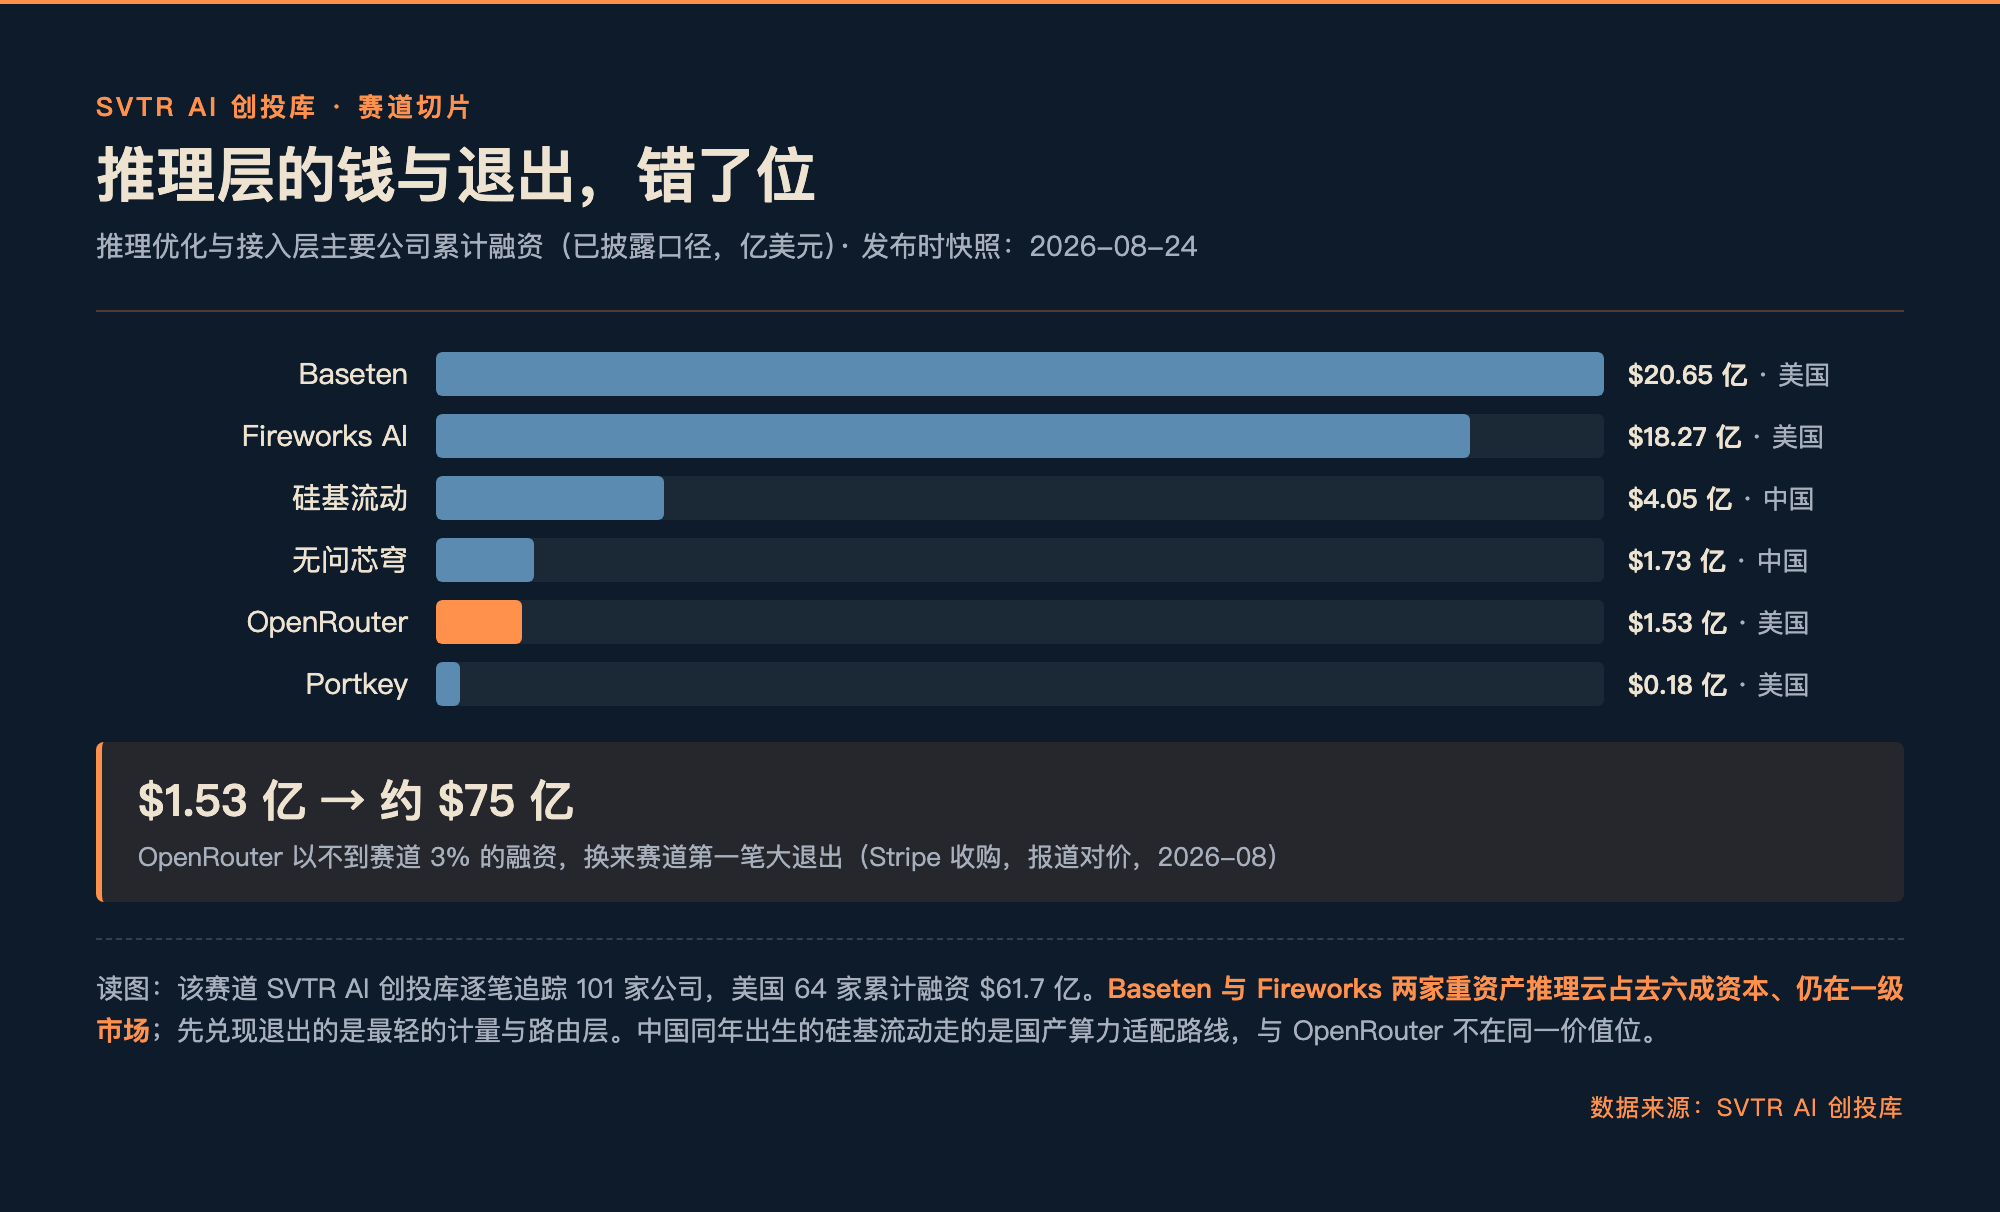
据 SVTR AI 创投库,这个赛道美国 64 家公司累计融资 $61.7 亿,Baseten 与 Fireworks 两家重资产推理云就占去六成以上;OpenRouter 拿的钱不到赛道的 3%,却贡献了第一笔大退出。重资产层并非跑输:Fireworks 2026 年 7 月 D 轮估值已到 $175 亿、年化收入超 $10 亿(据 CNBC),Baseten 同年 6 月估值 $130 亿。差别在资本效率:一边用 $18 亿换来 $175 亿的一级市场纸面估值,一边用 $1.53 亿换来 $75 亿的实际退出。
中国市场没有长出对应物,原因在碎片化的维度不同。美国碎在模型侧,400 多个模型要比价、要切换,路由层有生意;中国碎在芯片侧,硅基流动(成立同为 2023 年,累计融资 $4.05 亿)做的是让开源模型在国产算力上跑起来,收的是算力适配的钱。加上中国推理价格战已把单价打穿、阿里与字节把模型网关当云服务的获客入口免费送,5.5% 的抽成空间从一开始就不存在。
过去三个月,我们接触了五家处在同一基础设施层的团队,覆盖模型网关、推理调度和成本优化。没有一家把纯路由作为独立产品出售:它要么嵌入数据分发网络,要么成为模型运维、Agent Runtime、跨境多云或部署优化的一部分。
样本不大,但信号很一致。路由正在成为能力,而不是品类。 当底层模型差异缩小、切换成本下降,路由的技术价值会上升,但独立定价权未必同步上升。尤其在美国之外,真正能够持续收费的,往往不是“帮你选模型”本身,而是围绕路由建立起来的完整工作流、基础设施和客户关系。
路由层的价值,等于市场碎片化程度乘以计费复杂度。美国两项都高,所以养得出独立的 OpenRouter;中国模型侧收敛、网关免费,独立路由层没有生存位,同一逻辑下真正对应的价值位是国产芯片适配层。想在中国复制 OpenRouter 的创业者,参照系选错了市场结构。
主要风险:中立层卖给了利益相关方
第一重风险是抽成与降价赛跑。收入挂钩推理总支出,单价每年大幅下行,一旦客户用量增速放缓,收入会先于用量见顶。
第二重是大客户绕层。年推理支出 $1,000 万的客户,5.5% 意味着每年 $55 万过路费,直连模型厂、自建路由的动力真实存在。OpenRouter 的对策是把榜单、比价、结算做成放弃不起的公共设施,但这层黏性尚未经过大客户流失的检验。
第三重最微妙:中立性本身。Atallah 在官宣当天还在强调「开发者需要一个中立层来调度所有模型」(据 Stripe 公告),但交易完成后,OpenRouter 隶属于一家同时向 OpenAI、Anthropic 等模型厂收单的支付公司。模型厂是否继续把真实价格与流量数据交给一个巨头旗下的榜单,云厂商是否加速用自家路由(AWS Bedrock 已内置智能提示路由)替代它,是收购后 12 个月最值得盯的两个变量。
全文总结
OpenRouter 用三年时间验证了一件事:AI 推理层第一笔大退出,落在了不持有算力、只掌握计量与结算位置的公司;token 成为企业要结算的开支之后,收银台先于机房被定价。SVTR 在 Sarah Guo 那篇 Profile 里讨论过「推理层留不留得下独立公司」,OpenRouter 给出的答案是一半:独立公司长得出来,但它的终局未必是长成平台,更可能是被支付、云这类更大的基础设施收编进网络。
对看 AI 基础设施的早期投资人,这笔交易给出的信号很明显:重资产推理云吃掉了赛道六成资本、仍在等退出,账单必经之路上的轻计量层先兑现。下一个同构的位置是 Agent 交易的计费与清算层,Stripe 已在致投资人信里摆出这一层的完整布局:Agent 注册与发现、Tempo 区块链、机器支付协议。买家自己画好了下一张地图。
如果你正在做的就是这一层的生意,欢迎联系我们:我们会按全球同赛道、同阶段口径给出评估,让你的潜在投资人、合伙人在 SVTR 全球创投网络里看到你。