
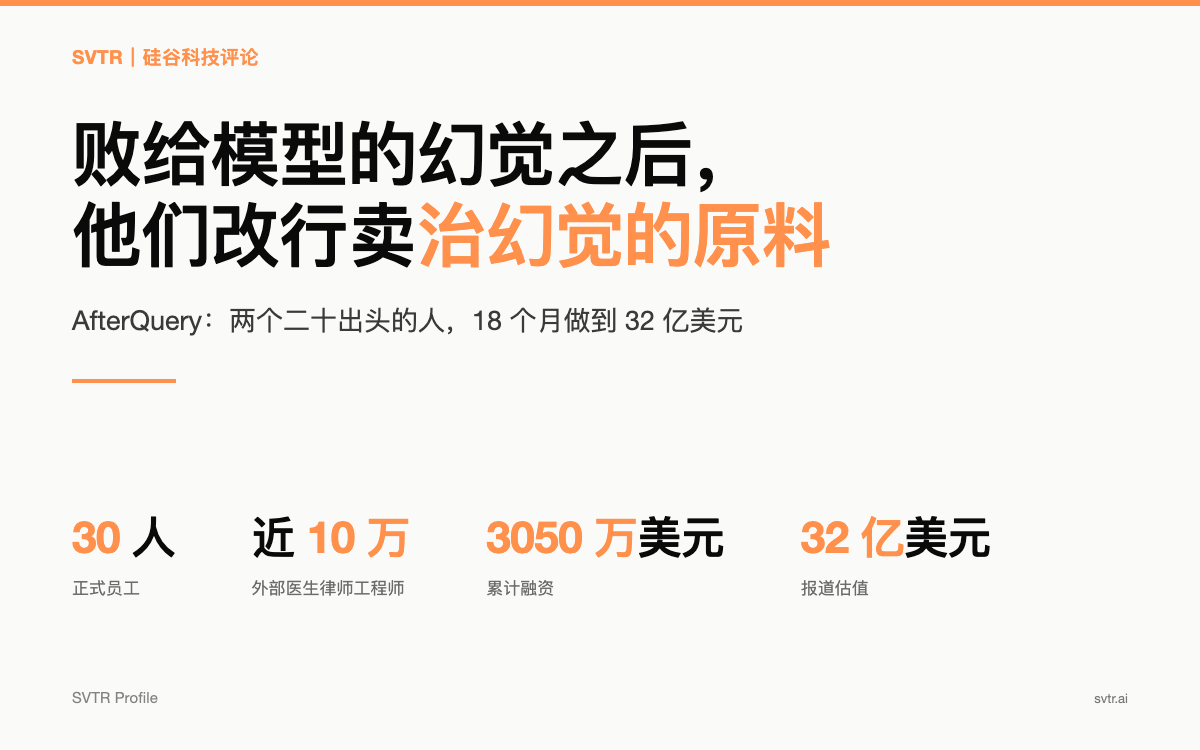
30 名员工,近 10 万名医生律师工程师,3050 万美元融资,32 亿美元估值。
表1|AfterQuery 关键数据(截至 2026-09-04)
| 项目 | 数值 | 时间锚 |
|---|---|---|
| 报道估值 | 32 亿美元 | 2026-09-01(据 Forbes) |
| 上一轮估值 | 3 亿美元 | 2026-04 |
| 累计融资 | 3050 万美元 | 据 SVTR AI 创投库 |
| 年化收入 | 约 1 亿美元 | 2026-04 |
| 正式员工 | 30 人 | 据 YC 公司页 |
| YC 批次 | Winter 2025 | 2025 年初 |
AfterQuery 是一家成立不到两年的公司,本周被报到 32 亿美元估值,据报道已经盈利,而它总共只拿过投资人 3050 万美元。SVTR 关注它的理由在别处:它的起点是一次失败。两位创始人先做 AI 应用,被模型的幻觉打败,然后掉头把那个打败自己的东西变成了生意。这个转身把一家公司的命运和一个技术缺陷绑在了一起,值得我们深入研究。
48 小时写完的申请书,和一间没有方向的两居室
2025 年初,Y Combinator 冬季批次截止前,Spencer Mateega 和 Carlos Georgescu 用 48 小时凑出了一份申请。两人当时都还在读书,没有产品,甚至没想好要做什么。他们有的只是一个目的地:旧金山。
据 Mateega 本人后来在 X 上的说法,他和 Carlos Georgescu、Danny Tang 三个人为此放弃了合计 85 万美元的稳定工作,分别来自量化交易、投资银行和大厂,然后挤进 Dogpatch 一间两居室,账上零收入,手里零方向。
18 个月后,YC 合伙人 Gustaf Alströmer 说,这是 YC 历史上跑到十亿美元估值最快的一家公司。
这两个人真正押的注,不是数据生意,而是模型的缺陷会长期存在。 他们做 AI 应用时被这个缺陷击败,随后决定站到它的另一边去收钱。

金融的嘴和工程的手,凑成了一对
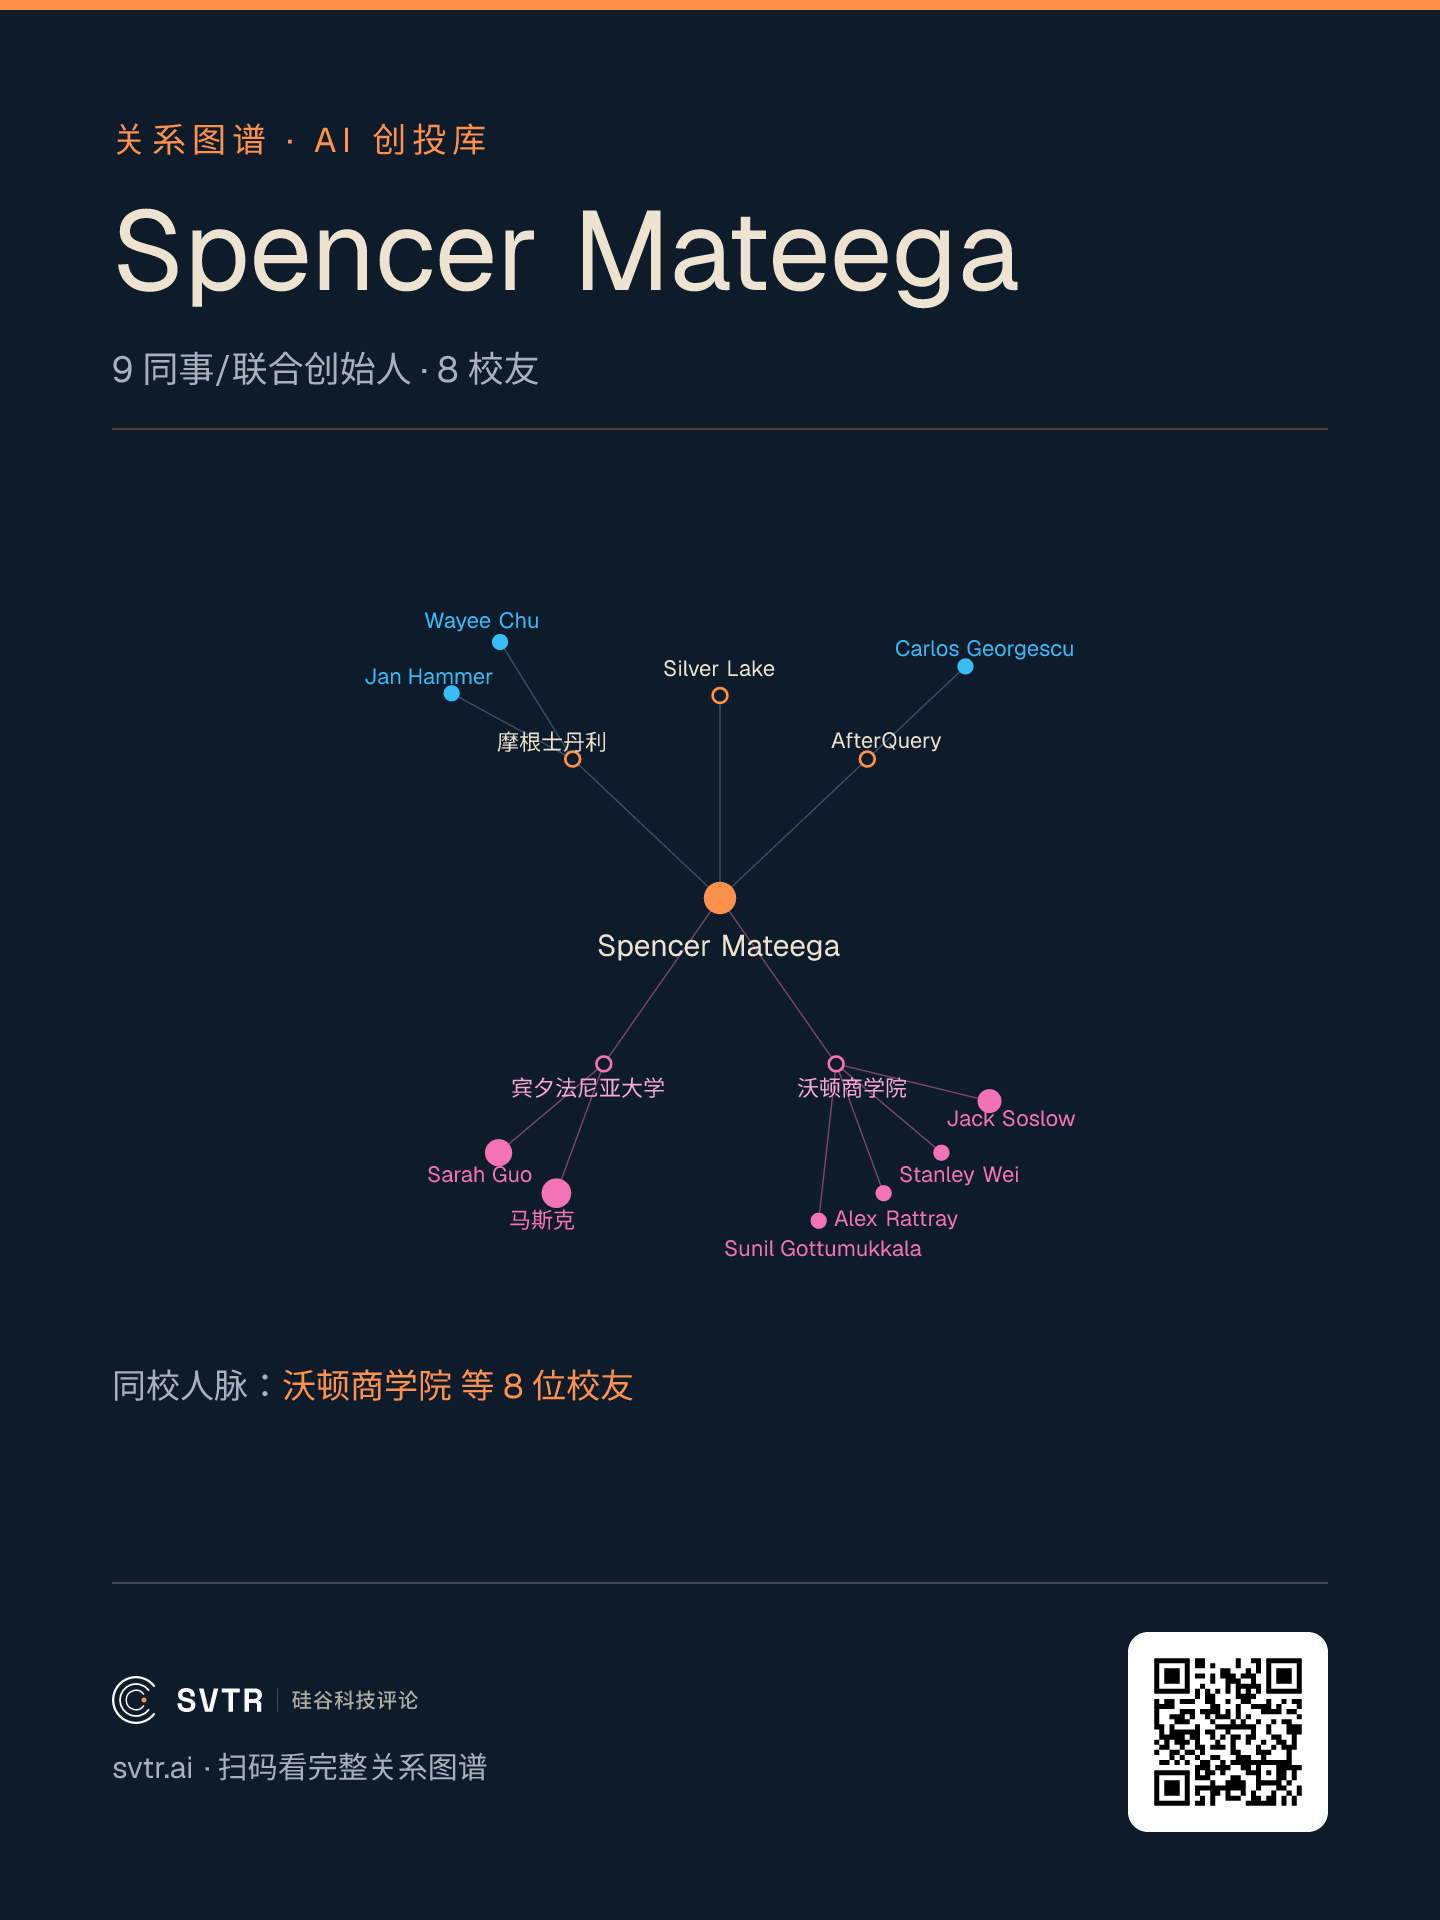
两人在高中认识,地点是 Google 办的一个计算机科学夏令营,因为一起做工程项目熟起来,大学期间一直有联系,还一起在 Meta 实习过,之后各自分头去了金融和科技。
履历上他们是一对互补的组合。Mateega 在 Silver Lake 做过科技私募实习、在摩根士丹利做过投行、在 Meta 和 Google 写过代码,学的是沃顿的金融与统计学士加宾夕法尼亚大学的计算机硕士。Georgescu 两次进 Citadel Securities,同样在 Meta 和 Google 做过软件工程,本科是不列颠哥伦比亚大学计算机专业,此前还创办过一家教育科技公司并卖掉了。
这段背景在后面会被反复用到。一个懂“专业判断在市场上值多少钱”的人,配一个已经完整走过一次创业的人,这解释了他们后来为什么敢把定价押在医生、律师和金融分析师的工时上,也解释了他们为什么在第一个产品失败时掉头掉得那么快。
提示词修不好的东西,成了他们的产品
第一个产品是做专业服务自动化的 AI agent。Danny Tang 和 Mateega 拿到了试点客户,产品却不成立:agent 出现幻觉,专业场景里的细微差别抓不住,最后给出的答案是错的。他们试过提示词工程,底层的准确率问题修不动。
多数团队在这一步会继续调模型、继续换框架。他们的选择是换一边站。模型缺的是专业人士那层判断和分步推理,那就别做模型之上的应用,去做喂给它的原料,覆盖金融、软件工程、法律和医学。
YC 页面上,这家公司现在的官方定位是“为基础模型开发筛选数据方案的应用研究实验室,服务每一家前沿 AI 实验室”。
这次转身的商业价值高于它的技术价值。做应用的人被幻觉挡住,通常把它当成待解决的技术难题;他们把它当成一个可以长期收费的市场结构。判断对错的关键在于这个缺陷的寿命有多长。参照 Scale AI 那一代:自动驾驶标注的需求确实存在了很多年,但当客户自建能力成熟,供应商的议价权会迅速回落。AfterQuery 的天花板由客户什么时候不再需要它决定,而不是由自己的执行力决定。
为什么这家公司几乎不要投资人的钱
3050 万美元撬动 32 亿美元估值,这个比例在 AI 一级市场里非常少见。2026 年 4 月那轮是 3000 万美元、对应 3 亿美元估值,五个月后价格翻了十倍,中间没有一笔大钱进去。
原因在成本结构。据 SVTR AI 创投库追踪,同赛道的上一代公司 Scale AI 累计融资 153 亿美元,年化收入约 9.5 亿美元;而 Surge AI 累计披露融资约 2500 万美元,2025 年收入约 14 亿美元(收入据 Sacra 测算,为估算值)。Scale 那代要自建标注平台、自建交付团队、自建质检,钱压在固定资产和固定工资上,必须先融后赚。AfterQuery 这代把交付拆成一单一单结算:那近 10 万名医生、律师、工程师和金融分析师没有一个人坐在公司里,他们在自己的诊室、律所和办公室,接一单,写一单,拿一单的钱。收入涨一倍,付出去的钱跟着涨一倍,中间不需要谁先垫一笔。
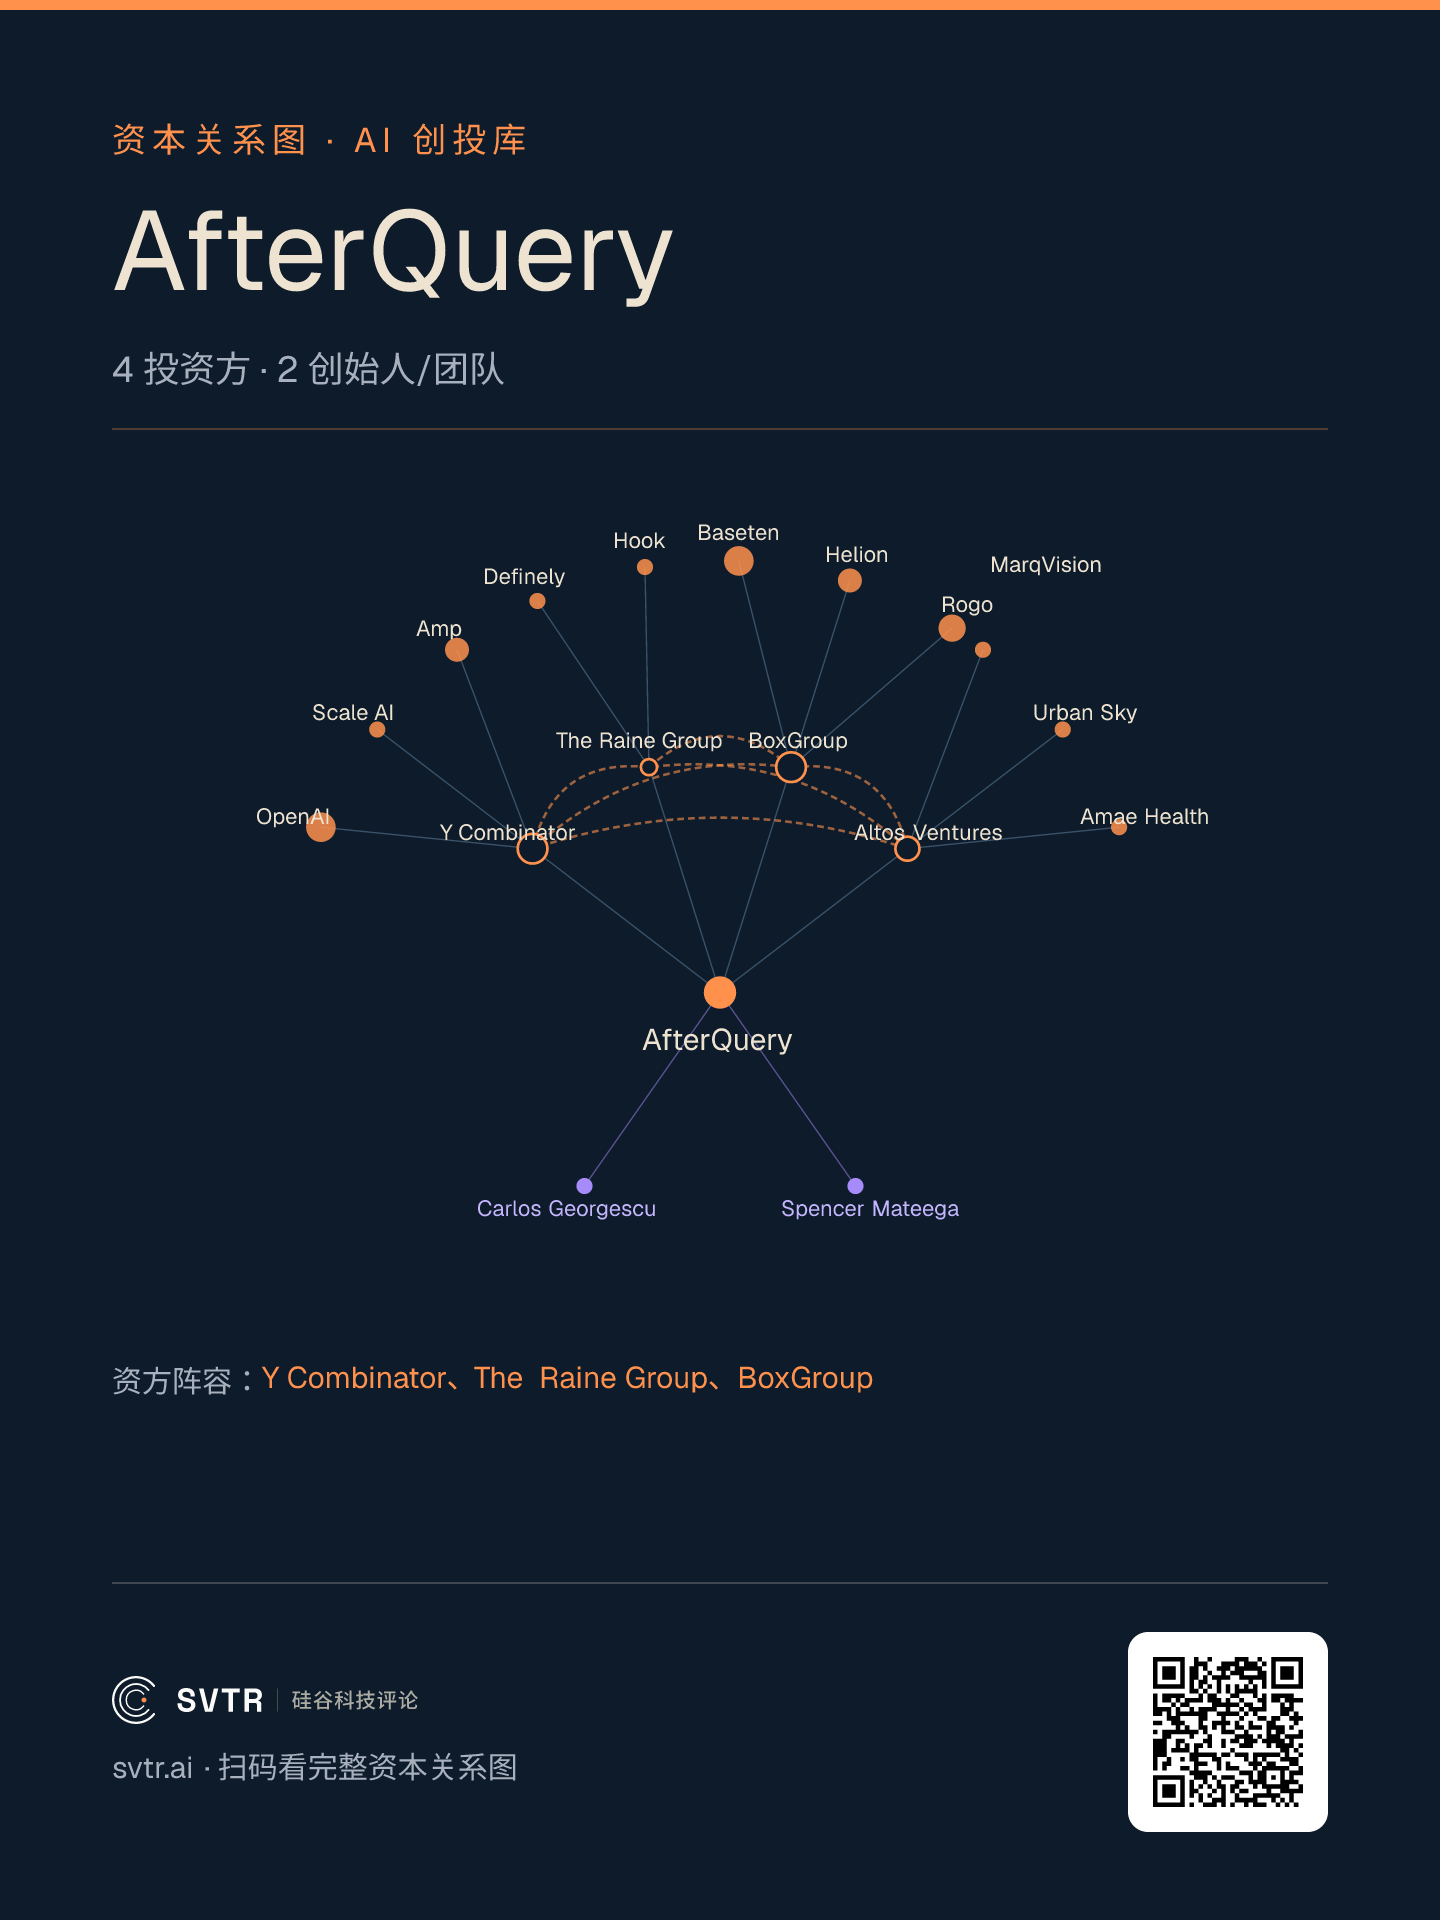
据 SVTR AI 创投库,AfterQuery 此前的资方阵容包括 Y Combinator、The Raine Group、BoxGroup 和 Altos Ventures 四家,规模都不大,没有一家大型成长基金在列。一个容易被忽略的巧合是,Y Combinator 的组合里同时包括 Scale AI 和 AfterQuery,这一层的两代公司都被压中。
30 个人,管着 10 万人
YC 页面显示 AfterQuery 的团队规模是 30 人。这 30 人要对接的是近 10 万名外部专业人士。
Mateega 在 2026 年 4 月对 Forbes 说,他们相对 Mercor 的优势在于自研的校验软件系统。Mercor 靠 AI 面试官从大批合同工里筛人,AfterQuery 则让专家产出的数据过一串检查,要求落在一个“Goldilocks 区间”:难到足以挑战最先进的系统,又不至于把它彻底难住。
这样的组织设计意图很明显:质量控制交给软件来做。这是 30 人能管 10 万人的前提,也是这门运营生意里唯一像技术公司的部分。
它的客户,正是最想让它消失的人
竞争层面,AfterQuery 目前的体量小于对手。Mercor 在 2026 年 6 月披露年化收入超过 20 亿美元,不过这个数字本质是平台年化撮合流水,按约 30% 抽成算,入账约 6 亿美元。即便按抽成后口径,也仍是 AfterQuery 那 1 亿美元的数倍。Mercor 2025 年 10 月的 C 轮由 Felicis 领投、估值 100 亿美元,2026 年 7 月传出以 200 亿美元估值募集 5 亿美元。
更大的风险不在同行,在客户。AfterQuery 服务的是前沿 AI 实验室,而这些实验室日夜在做的事,正是让模型学会自己推理。这门生意的需求来自模型还不够好,客户的目标却是让模型足够好。
这类公司真正的估值分歧不在增速上,在分母上。把撮合流水当收入看,会系统性低估这一层的估值倍数。对看这一层的投资人,看到漂亮的年化收入应当追问三件事:这是流水还是抽成后的自身收入,抽成比例多少,最大那几个客户各占多少。这一层客户高度集中在少数几家模型公司,单一客户占比往往极高。
同一门生意换到中国,情况完全不一样。国内 AI 训练数据的上市龙头海天瑞声(688787.SH)2025 年营业收入 3.77 亿元人民币,同比增长 59%,归母净利润 1400 万元,净利率不到 4%,整体毛利率下降 18.38 个百分点至 48.08%。两边做的都叫 AI 训练数据,卖的却是不同人的时间。美国这批卖执业医生和律师坐下来判断一次的结果;中国这批长期卖标注员的工时,人便宜、随时可替代,最后只能是白热化的竞争和内卷。
一场关于缺陷寿命的下注
两个二十出头的人放弃 85 万美元的工作,挤进一间两居室,做的第一件事失败了,第二件事让他们在 18 个月里走到 32 亿美元。
他们押的始终是同一件事:模型的缺陷会长期存在。这个判断到目前为止是对的,公开互联网上能免费抓的文本作为训练素材已经接近榨干,模型接下来要学的推理过程只写在各行各业专业从业者脑子里,必须一单一单去买。买方现金充裕,愿意预付,愿意签长约。
值得盯的问题只有一个:他们的客户什么时候能让模型自己完成这些推理。我们认为可验证的观察点是客户结构。未来四个季度里,AfterQuery 若仍高度依赖少数几家前沿实验室,它的估值本质上就是这几家客户采购预算的衍生品。若能把收入扩散到企业侧的垂直客户,这门生意才真正独立于模型的缺陷寿命。
SVTR AI 创投库已收录 AfterQuery、Mercor、Surge AI、Scale AI、Micro1、Prolific 的逐笔融资与估值记录。SVTR 会员可在创投库融资探索器里按赛道与轮次调取完整逐笔数据。如果你也在关注数据相关赛道的创业和投资机会,欢迎加入我们,一起聊聊。