
Julien Bek 到红杉上班的第一天,倒着时差,凌晨四点半摸到办公室,看见楼里已经亮着灯。一个人推门出来问他这么早来干什么。他挺自豪地说,我来打今天第一通电话,你呢。对方说,我第一通已经打完了,然后走开。那个人是 Doug Leone。
这是他在 20VC 上讲的开场。一家成立五十多年、当下被认为最不缺项目的基金,用来给新人立规矩的,是一个关于谁起得更早的故事。
Bek 2023 年加入红杉伦敦的早期团队,此前在 Accel 做 Principal,更早在 GFC,投过 Revolut、Miro、BeReal,做风险投资十年。他说外界对红杉最大的误解,是以为他们坐等下一个 Anthropic 打电话进来,"这完全是假的,红杉每个人都是猎手"。早期团队十一个人,"像一支足球队,每个人都得进球,不管你来了多久"。

十一人的队伍,各有各的神通
红杉内部把人分得很细,谁最会找项目、谁最会挑项目,是分开点名的,各按各的方式作业。
猎手这件事有具体动作。合伙人 Constantine Beller 从学生时代就开始接触 Ken Griffin,为他做了多年顾问,不断询问是否可以投资,坚持了很多年。直到 Griffin 松口,他旗下的 Citadel Securities 才第一次接受外部资本,此前从未拿过。
哪怕有人打 1 分,也允许发起人出手
红杉五十年来每周一开投委会,现在开始试异步:备忘录共享后各合伙人陆续写意见,任何人都能召集一次会。创始人仍然要向团队做项目陈述。
关键的规矩在投票之后。项目按 1 到 10 打分,如果 Alfred Lin 投了 1 分,发起人还能不能按绿灯?能。
Shaun Maguire 带 SpaceX 进来的时候,Bek 记得有人投了 1 分。Maguire 没有放弃,他逼着所有合伙人飞过去用自己的眼睛看。红杉先投了一笔小额,这笔小额后来引出一笔重仓,如今在这家基金史上回报排在最前列。
Bek 由此给出一句可复述的判断:所有基金里回报最好的投资,永远是发起人信念最强的那几笔。反过来,如果一个项目大家都投 7 分或 8 分,那才危险,因为优秀的创始人擅长把叙事改造成投资人想听的样子。遇到这种情况,红杉会指派一个人专门唱反调,写事前验尸。
这套机制真正的支点在责任端。Bek 说得很清楚:"你按了绿灯,如果这是笔烂投资,我们就看你还能待多久。"
Bek 自己下过一次这样的注。按他在节目里的讲述,入行第二周,他在伦敦一个地下室的路演现场同时见到 Nikolay Storonsky 和 Daniel Dines,"Nikolay 是我职业生涯里最不用犹豫的一次创始人判断"。他没能替当时所在的机构拿下这笔,转而说服对方允许他个人投;他手上没钱,最后是母亲和他各出一半,买的是 Revolut 的 A 轮股份。母亲在 74 岁那年卖掉大部分持股,功成身退。
SVTR 点评: 考虑到讲述者本人就是这套机制的受益者,这段自述难免带着立场;不过 SpaceX 那笔的公开事实与描述吻合,机制本身可以采信。值得比的是反面:市场上多数机构的投委会规则相反,一票否决容易、一票坚持很难,最后落地的往往是分歧最小、也最平庸的那些项目。允许一个人把全所拖进他的信念,代价是他要用自己的位置背书,决策权和后果绑在同一个人身上,没有被委员会稀释掉。
库里的 214 轮,说了另一件事
据 SVTR AI 创投库,把红杉资本(美国)及其 Scout 基金在库内的各条记录合并计算,2023 年 5 月以来它出现在 214 笔 AI 相关融资中,覆盖 158 家公司。这 214 轮里,同场出现的机构数中位是 5 家,92 轮同场超过 6 家,最挤的一轮有 23 家;红杉单独出资的只有 16 轮,不到 8%。
同场频次最高的几家:Andreessen Horowitz 32 次、Kleiner Perkins 26 次、Lightspeed 24 次、Coatue 17 次、Index Ventures 16 次、General Catalyst 14 次。
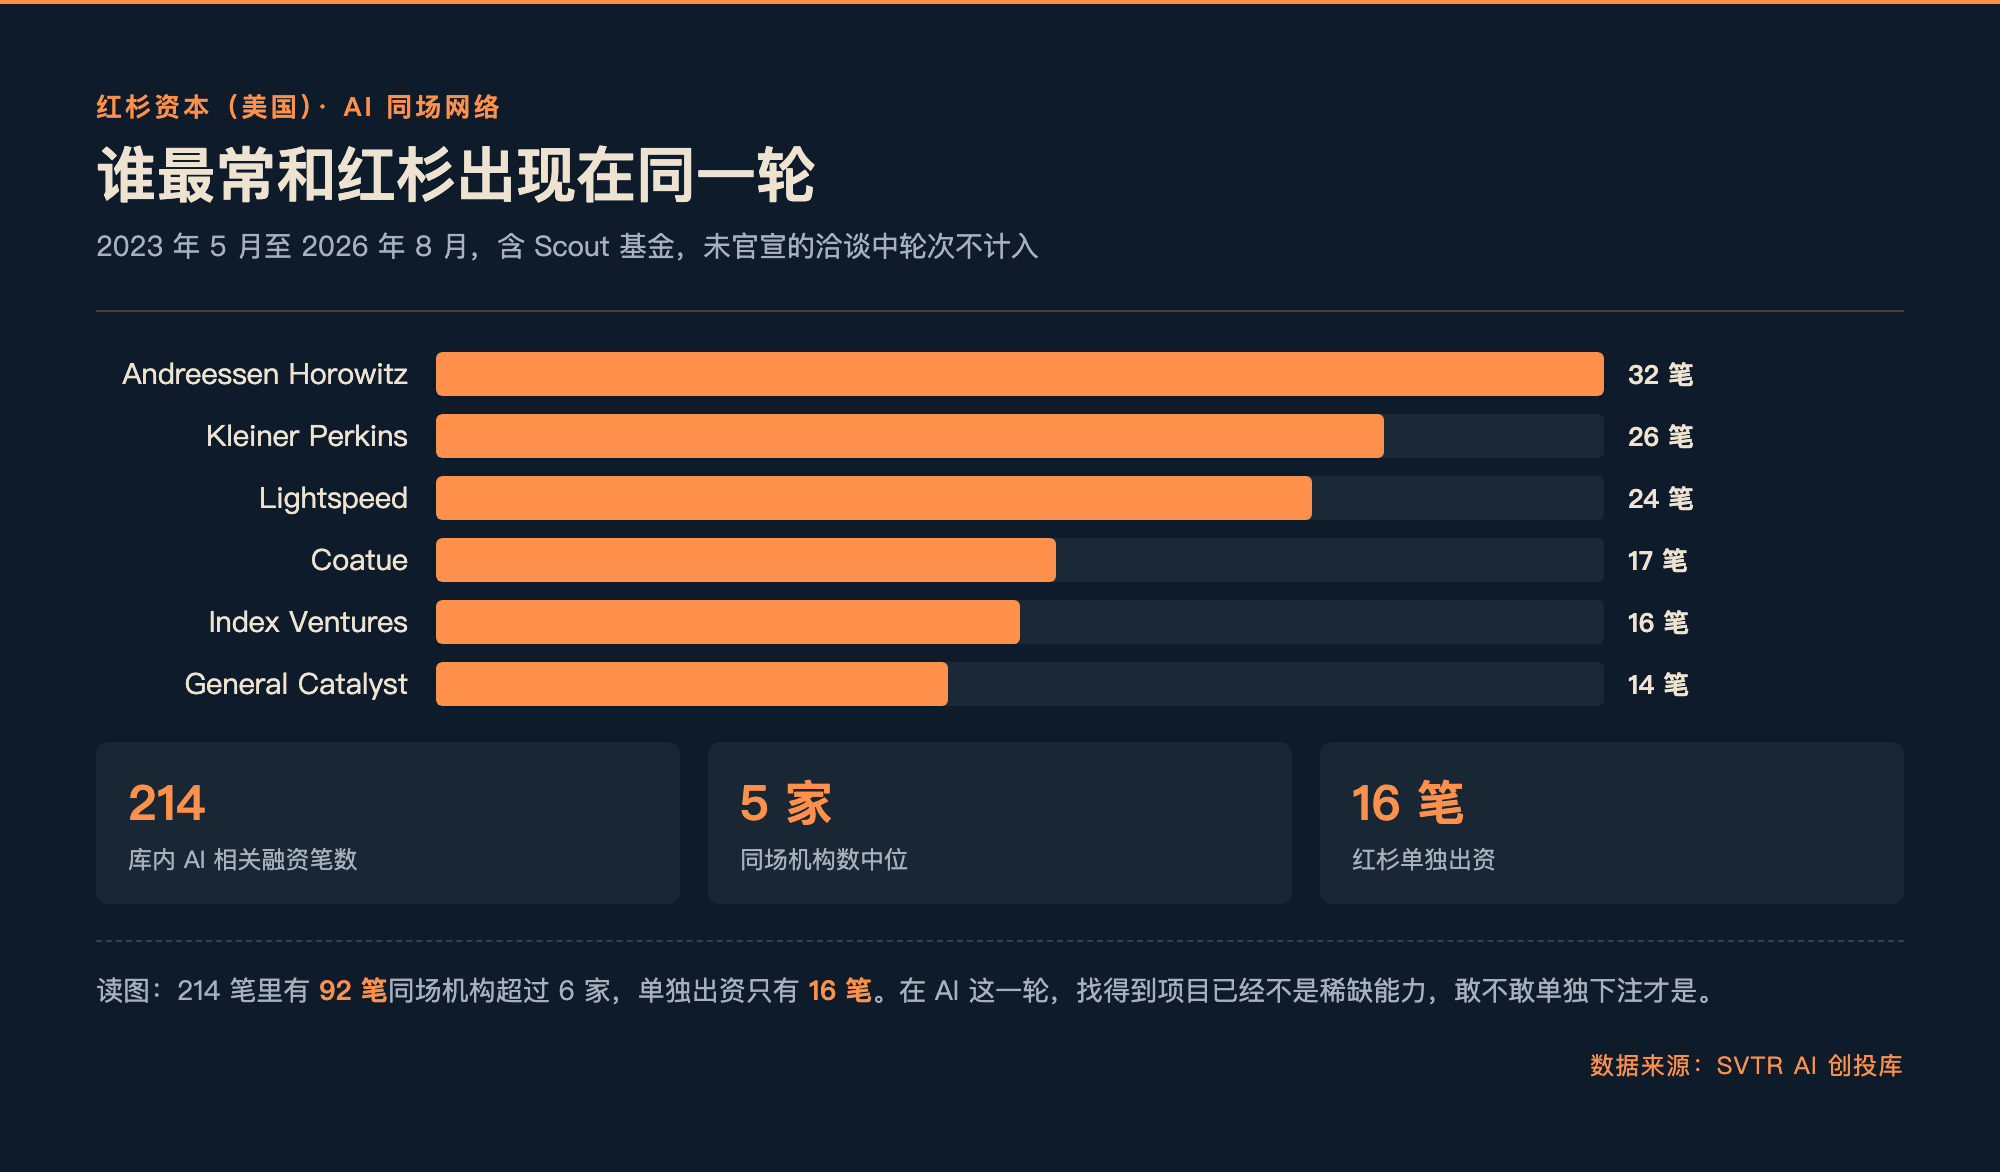
这组数字和"人人是猎手"并不矛盾,它们描述的是两件事:找得到是一种能力,找到之后能不能单独下注是另一种能力。在 2026 年的 AI 市场,前一种能力的稀缺性正在下降,因为好项目的名单在头部机构之间高度重叠。
但接下来这组数字,和上一节那套"允许一个人按绿灯"的机制看起来似乎矛盾。如果单点信念真的能压过集体意见,为什么 214 轮里红杉单独出资的只有 16 轮?
按轮次拆开,答案就显而易见了。
表 1|红杉在库内 AI 相关融资的同场密度(按轮次,截至 2026 年 8 月)
| 轮次 | 轮数 | 同场机构中位 | 单独出资 |
|---|---|---|---|
| 种子及更早 | 33 | 4 家 | 5 轮 |
| A 轮 | 37 | 4 家 | 4 轮 |
| B 轮 | 36 | 5 家 | 1 轮 |
| C 轮及以后 | 51 | 7 家 | 0 轮 |
同场机构数随轮次稳步上升,单独出资逐渐归零。到 C 轮及以后,51 轮里有 34 轮同场超过 6 家,没有一轮是红杉自己出的;这批轮次的单笔金额中位约 $1.8 亿,均值则被少数超大轮拉到 $16.4 亿。
所以那套机制没有失效,是它在不同阶段能起的作用不一样:越往后,越使不上劲。十几亿美元一轮的盘子里,无论发起人信念多强,红杉都只能是桌上的一家。Bek 讲的"我坐在副驾上"也是同样的道理:一年两三位创始人、深度陪跑,这件事在种子轮和 A 轮做得到,在一轮进来七家机构的 C 轮做不到。
SVTR 点评: 发起人信念决定的是投不投,已经不再决定占多少。红杉最看重的这套决策机制,正被这轮 AI 的资金规模推着往更早的阶段走。这一层,访谈里没有展开。
值得注意的是:这 214 轮只是创投库对 AI 相关融资的覆盖,尚在洽谈、未官宣的轮次不计入,非 AI 项目与未收录轮次也不在其中,所以它并非红杉全部出手案例。
一年两三个人,只坐副驾的位置
有人问 Bek 是不是不像过去那么在意持股比例了。他的回答是没有。
"一个人职业生涯里可能只做二十笔董事会级别的投资,我一年和两三位创始人合作。我坐在副驾上,帮他们签下头几个客户、招到最关键的人。你没法对 200 家公司、每家 2% 的持股做这件事,那是完全不同的模型。"
这解释了红杉为什么不能靠撒网。一年两三个人的容量,意味着每一次判断的错误成本极高,也意味着他们必须尽可能早地进入。库内的阶段分布与这个说法对得上:种子轮及更早 33 轮、A 轮 37 轮,合计约三分之一。
另一头也真实存在。D 轮及以后 30 轮,单笔均额约 $25 亿。基金规模大到一定程度,晚期的大额跟进是绕不开的动作。
SVTR 点评: 一年两三个人的容量,意味着红杉不能靠数量摊薄失误,只能靠单笔的深度参与把胜率拉高。正在扩团队、扩出手数的早期基金不妨自问一句:出手数翻倍的同时,陪跑深度还跟得上吗?跟不上,就是在把自己往「200 家各 2%」那一端推。
读人的艺术,正在被两件事挤压
第一件是估值节奏。Bek 承认现在的 A 轮已经不是当年那个 A 轮,"过去在 5000 万美元投后估值上投 A 轮,指望它变成十亿美元公司;现在你投十亿,它变成两百亿"。
第二件是他自己抛出的判断:Agent 才是新用户。他的依据是,AI 才三年,agent 流量已经和人类流量打平。
这条判断可以用外部数据校准。Cloudflare Radar 的口径下,自动化请求已占 HTML 流量的 57.5%,人类请求 42.5%;其 CEO Matthew Prince 2026 年 3 月在 SXSW 预测交叉点会出现在 2027 年底,实际提早了约十八个月。同一份数据还显示,ClaudeBot 每抓取约 23951 个页面才回送一次访问引荐,Perplexity 约 111 比 1,而传统 Google 搜索约 4.9 比 1。
SVTR 点评: "新用户"这个说法目前只成立一半:agent 的流量规模已经超过人,但它与内容和服务提供方之间的经济关系是高度单向的。对靠人类转化赚钱的应用层公司,这不是需求增加,是渠道结构被替换,且替换后的那一端至今没有计价方式。考虑到他的基金正投在这一层,这条曲线的斜率或许会被讲得更陡一些;不过 Cloudflare 的口径来自第三方,方向本身不依赖他的判断。
他自己也失手过:加入红杉前看过 Trade Republic 的种子轮,以为 Revolut 会碾压对方,没看出那是个容得下两家的市场。
至于读人这门手艺本身,Bek 举了个例子。今年他遇到一个创始人,自称六个月从零做到 700 万美元 ARR,还说自己拒绝了斯坦福去别处念书。他连着问了五次"为什么",对方肢体语言变了,开始紧张,后来老股东确认这人确实在造假。
SVTR 点评: 连问五次能拦住的是履历造假,拦不住的是判断力不足,而后者才是早期投资里更贵的那种错。这套手艺的可复述性也有边界:它依赖提问的人自己见过足够多的案例,否则问五次也只是把对方问烦。所以它更接近资深合伙人的个人能力,而不是一套能写进培训手册的方法。
我们的判断:下注还得要具体的人
剩下能拉开差距的不是猎手叙事,是机构愿不愿意把一次重大下注的解释权交给一个具体的人,并且接受他可能因此出局。
能不能做到,取决于基金承不承受得起一次由单个人造成的失败。规模越大越难,这也解释了为什么这套规矩在红杉自己的后期轮里同样失效。
正在募新基金的早期 GP,值得先想清楚这一条。它直接决定 LP 最终看到的投资组合:一支所有人都同意的组合,通常也不会有能带来超额回报的另类创始人。
📡 信号追踪
- 红杉的单独出资会不会往后期走。 创投库内它单独出资的 16 轮里,只有 1 轮在 B 轮及以后。未来 12 个月若出现两笔以上单独出资的成长期轮次,说明这套单点信念机制已经能撑起更大的支票。
- 同场密度会不会继续上升。 目前与红杉同场最频繁的是 Andreessen Horowitz(32 次)。未来 12 个月这个数字若越过 40,说明头部机构的项目名单还在进一步重叠,靠找得到建立的差异会进一步失效。
- agent 流量能不能被计价。 Cloudflare 已在推按次抓取付费一类的机制。未来 6 到 12 个月若出现第一批公开披露的规模化抓取付费收入,"agent 是新用户"才算真正成立;若始终没有,这条判断在商业层面只对了一半。
📎 原始访谈:20VC 对谈 Julien Bek:从 Don Valentine、Doug Leone 与 Alfred Lin 身上学到的(20VC,2026 年 8 月)