
Signal|SVTR 前瞻信号
一家今年 1 月才从丰田实验室拆分出来的机器人公司 Walden Robotics,7 月中旬带着 3 亿美元种子轮出场,估值 11 亿美元。翻开它的出资名单,几乎排不进一家靠财务回报吃饭的独立基金:丰田、NVIDIA、波音、三星、CoreWeave、仓储巨头 Prologis。种子轮,全是战略方。
这不是孤例。本周 SVTR AI 创投库追踪到的 84 起全球 AI 融资里,这张面孔反复出现。
核心判断
AI 一级市场的领投席正在换人。给下一层 AI 和机器人公司开支票的,越来越是上一层的赢家:算力商、芯片厂、攒下数据和场景的平台、产业链龙头,甚至自己都还在一级市场融资、远没上市的机器人明星。
它们不是来做财务投资的。它们用股权锁住供应链、场景和算力配额,把还没长大的下一层提前绑进自己的版图。我们的判断是:资本开始在 AI 产业内部循环,独立财务 VC 正被挤出最好项目的早期领投席。
这和我们此前的两个判断是同一枚硬币的不同面。Signal #24 说的是硬科技的边际资本从财务 VC 换成了国家队,出资人是国家;这一周看到的是另一类新金主:AI 产业里已经赢的公司自己。国家买的是战略安全,产业赢家买的是供应链和生态位。
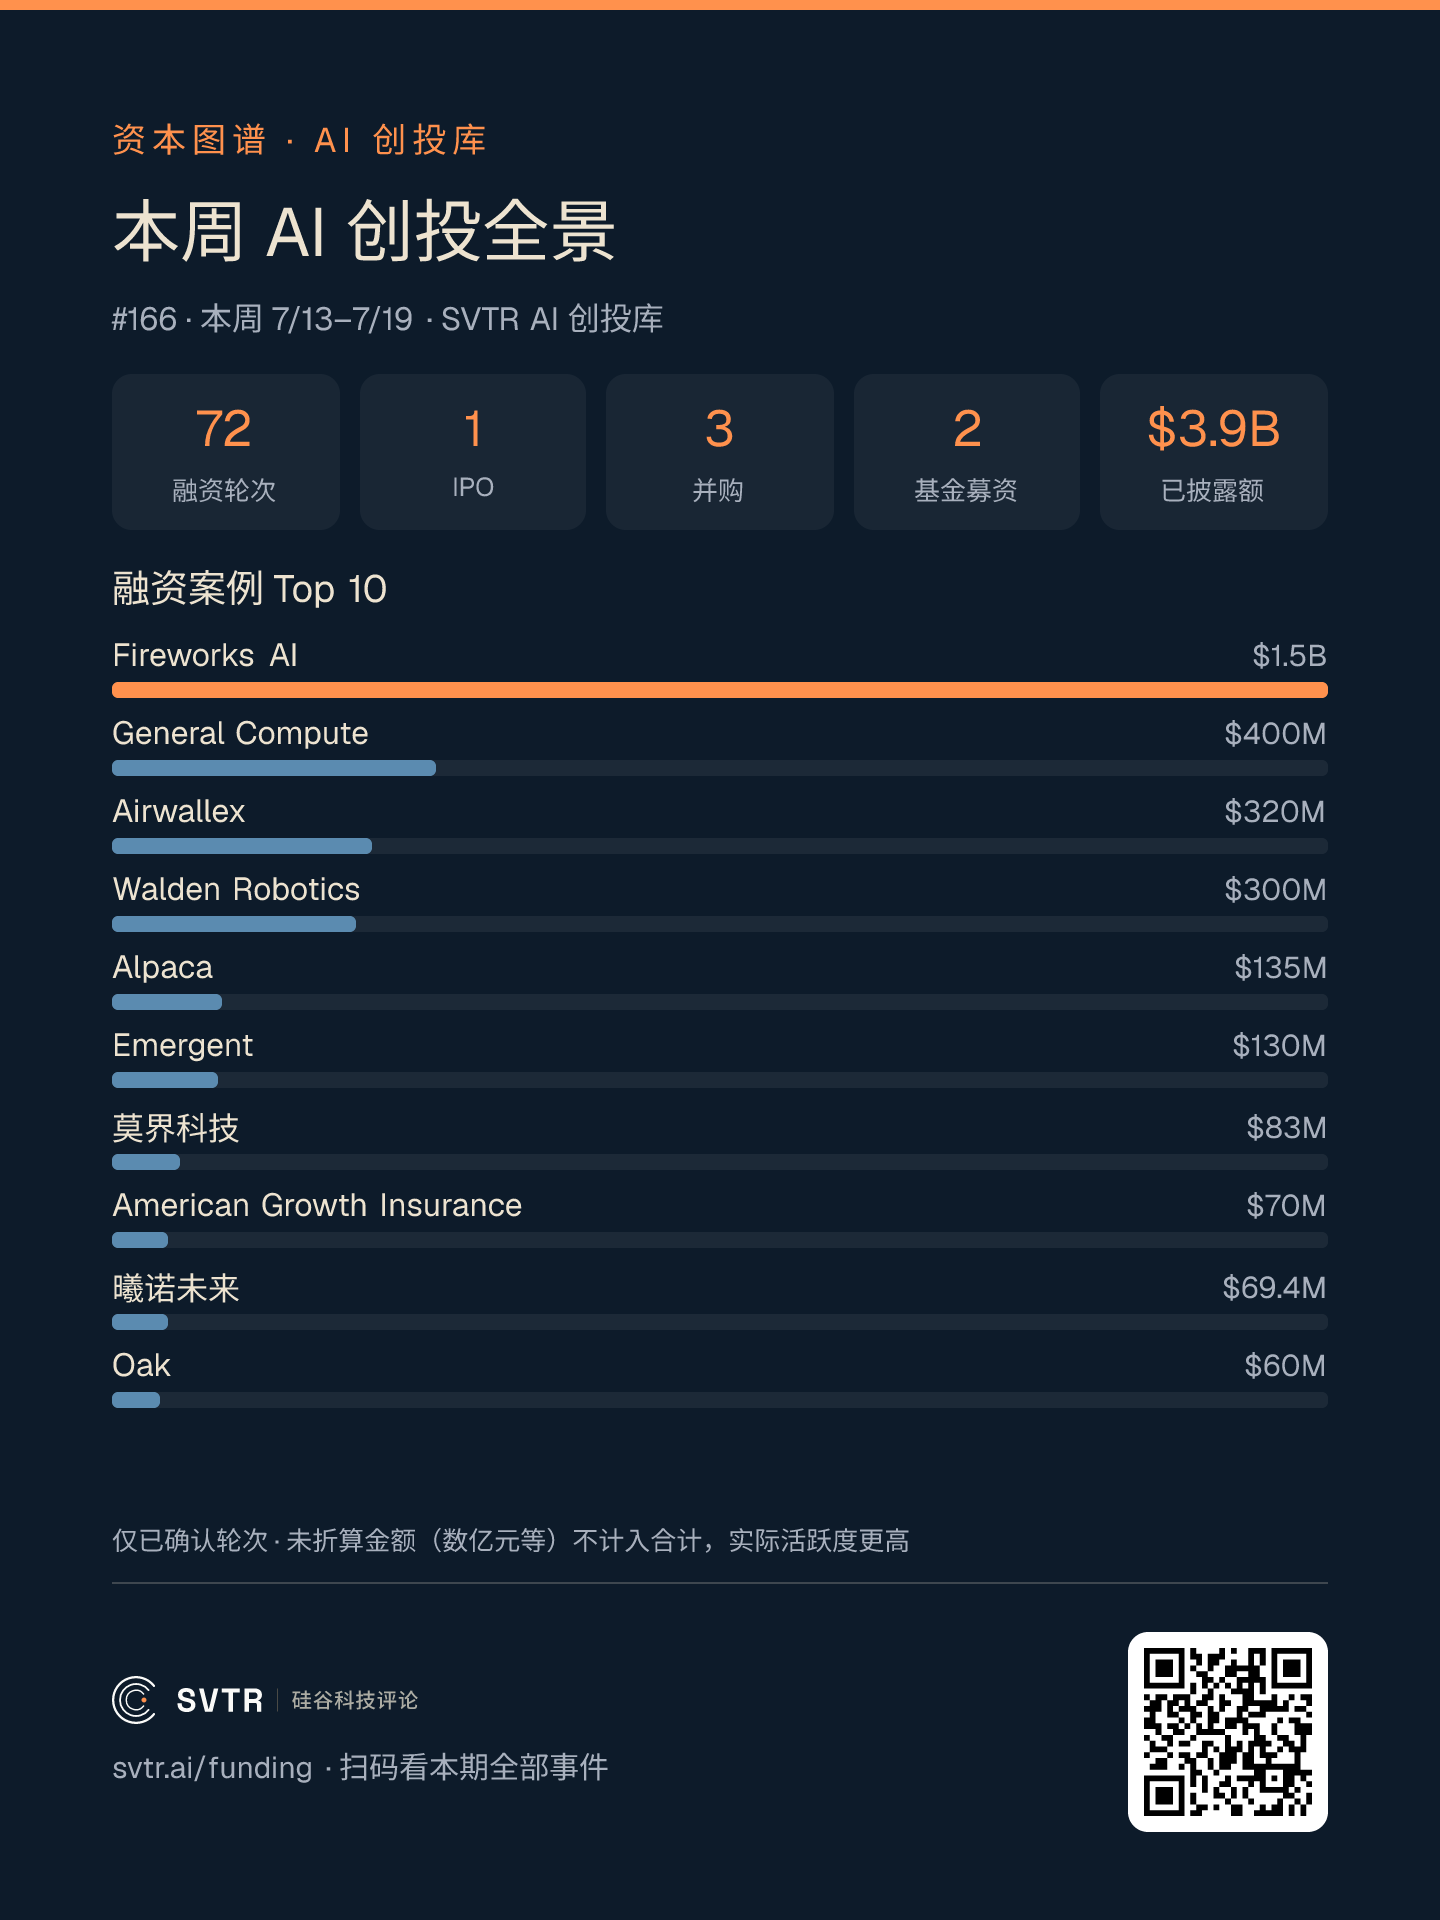
本周综览(按官宣硬时间门口径):72 轮融资,加 1 起 IPO、3 起并购、2 起基金募资,已披露金额约 39 亿美元。下文分析用的"84 起"是本周新增收录口径,含少量往期官宣、本周入库的事件,两个数口径不同。
本周这批钱从哪来
本周 84 起融资中,约 10 起由战略方或产业资本直接领投:丰田领投 Walden、美团领投曦诺未来、宁德时代领投 RoboParty、上海电气领投灵巧智能、KBR 领投 Applied Computing、视觉中国领投海艺 AI。再算上跟投,合计约 20 起的出资方名单里都有战略或产业资本的身影。我们的创投库对每一轮逐笔记录了投资方构成与身份,这是纯按金额排的融资榜给不出的切面。下图把本周这批钱的三个关键数字摆在一起:库里的领投口径,和我们自己项目流的脱敏脉搏。
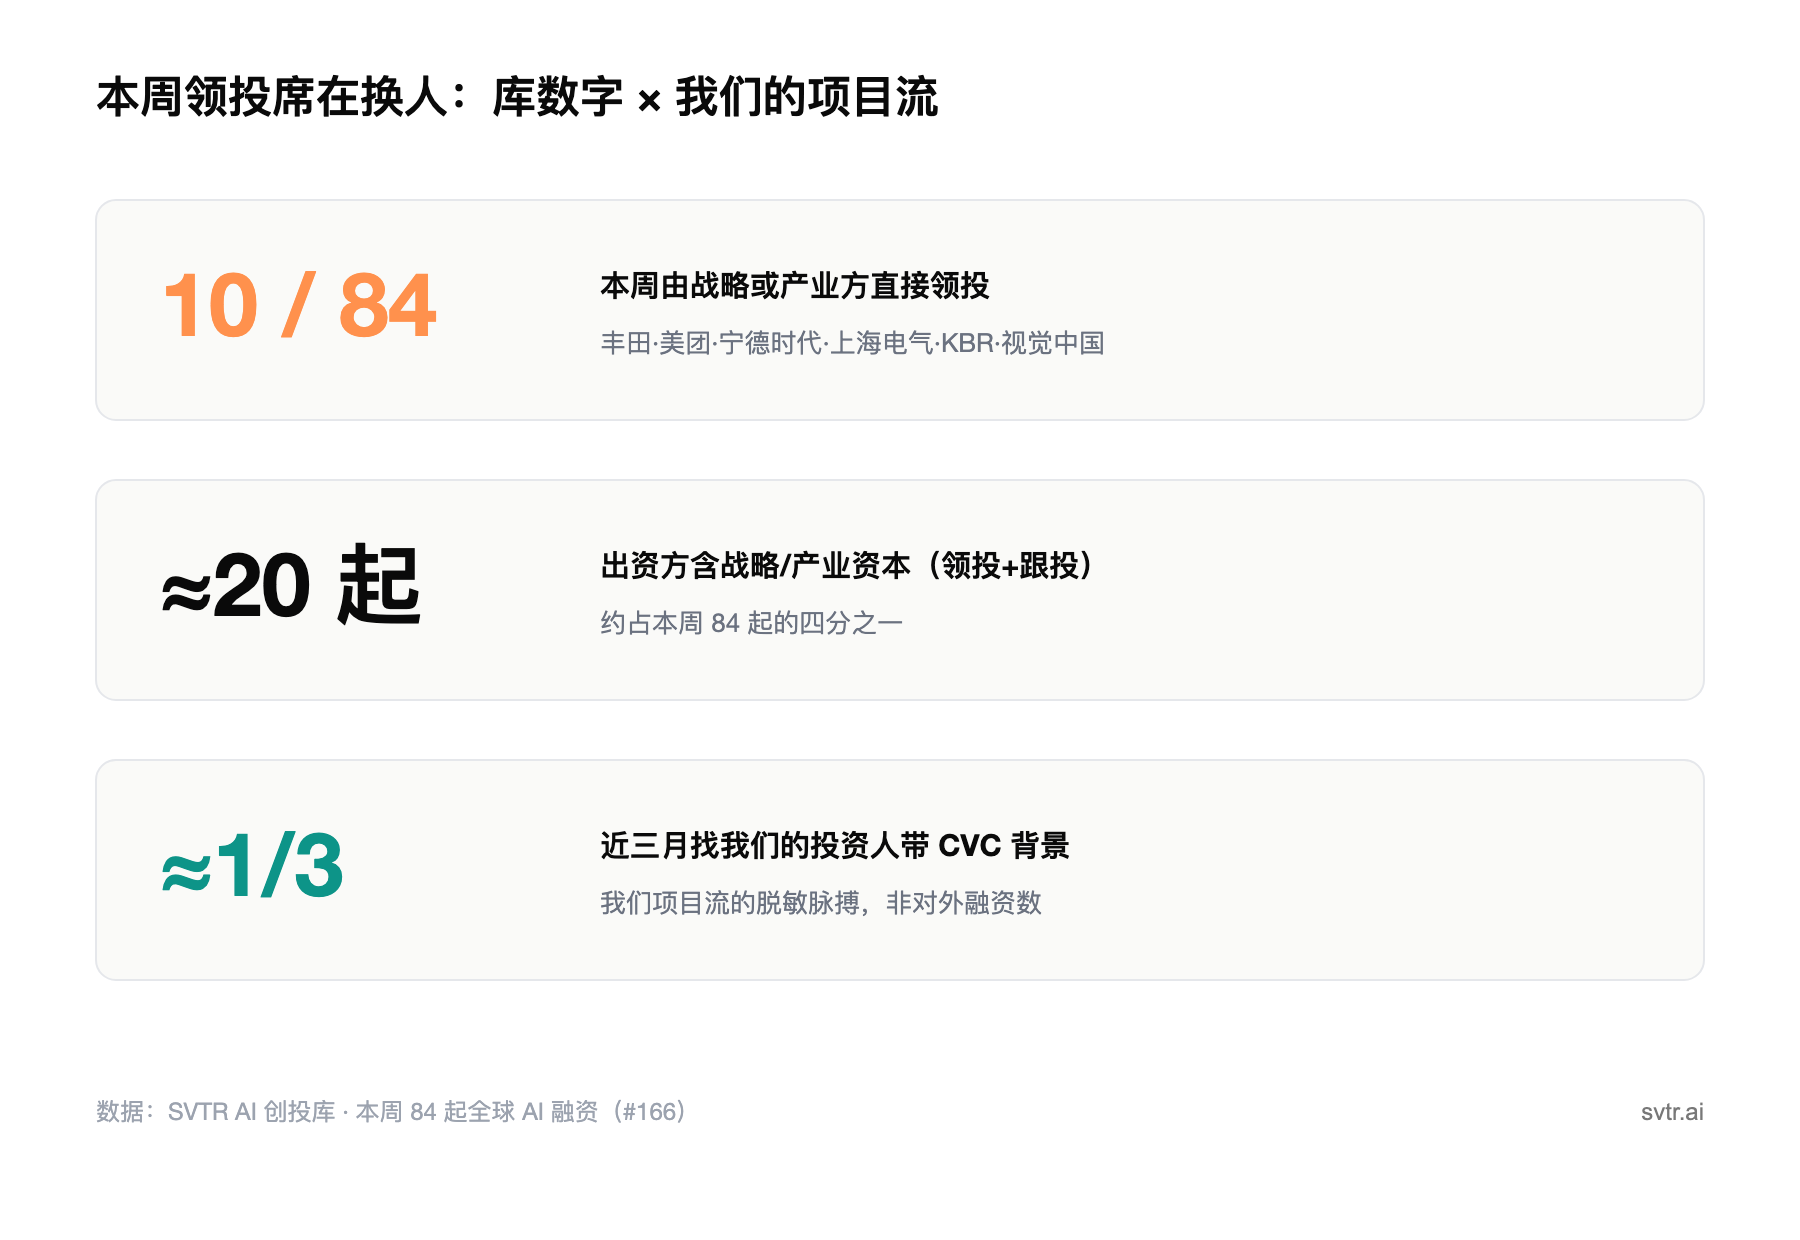
我们自己的项目流也在往同一个方向偏。过去三个月主动联系我们的投资人里,带产业或战略背景(CVC)的比重接近三分之一;创始人这边,机器人和智能硬件是最集中的赛道之一。想找钱的重资产项目在变多,攥着场景、产能和算力的战略方也在加速进场,两头正好对上。
信号一|种子轮就被战略方包场
回到 Walden Robotics。它 2 月起就把通用机器人放进丰田北美工厂干活,从第一次试点到真正上工不到两个月。这样一家公司的第一张大支票,谁来签?答案不是红杉或 a16z,而是要用它的丰田、给它算力的 CoreWeave、要在仓库里部署它的 Prologis。领投席里虽有一家早期基金 Deviation,但整张名单被战略方占满。
对一家做实体机器人的公司,战略方能给的东西比钱值钱:一个真实工厂当训练场,一批锁定的算力,一条现成的部署管线。财务 VC 能给的只有钱和背书,而这两样此刻都不是最稀缺的。于是最好的早期项目,第一轮就被最能用它的人买走了。
同一周,做国防计算的 Applied Computing 拿到 A 轮,领投的是工程与国防承包商 KBR,数据平台 Databricks 的战投跟投。又一笔早期融资,主导权落在要用它的产业方手里,而不是财务基金。
问题随之而来:创业者为什么愿意在最早期就把主导权让给一个战略靠山?
信号二|连自己都还在融资的明星,也开始给上游开支票
把镜头移到中国,答案更彻底。这里下场的不只是成熟巨头,还有一批自己都还没上市的 AI 明星。
智元机器人本周作为产业资本,出现在两起融资里:新奇机器人(做人形机器人的关节模组、氮化硅陶瓷球和精密丝杠)的 A+ 轮,和模感科技(做全身多模态触觉感知)的天使轮。它投的都是自己的上游零部件。同一周,美团领投灵巧手公司曦诺未来 5 亿元人民币(约 6900 万美元)A+ 轮,小米战投跟投;曦诺做的是人形机器人"最后一厘米"的灵巧操作硬件。关节、触觉、灵巧手,人形机器人身上最难的几个零件,这一周全被下游本体厂和产业方的钱包住。
关键在智元的身份。它自己还在一级市场融资、尚未上市,却已经在用股权把上游供应链锁进版图。智元目前还只是一个鲜明的苗头,不是普遍现象,但方向清楚:当金主的身份不再需要等到盈利或上市,一家融到 C 轮的公司也可以成为下一层的银行。中国这边还有商汤旗下的国香资本连投 RoboParty 和奇塑科技,宁德时代领投 RoboParty,上海电气领投灵巧智能,产业链龙头和 AI 明星一起,把机器人这条链从上到下用股权串了起来。
信号三|财务 VC 正在丢掉最好项目的定价权
领投人换了,定价逻辑跟着换。当一轮融资由要用你、要供你、要绑你的战略方主导,估值里含的就不再只是财务基本面,而是一层"战略溢价":你对这个巨头的绑定价值有多高,价格就能标多高。退出也随之改写,越来越依赖战略方自己接盘或整合,而不是独立地走向公开市场。
这把独立财务 VC 推到一个尴尬位置。在头部 AI 和机器人项目上,它们要么跟在战略方后面接受被抬高的价格,要么退到战略方还没盯上的角落(偏应用的垂直软件、暂时不涉及供应链绑定的赛道),要么把自己降格成战略方的"项目发现者"。更底层的原因是:AI 栈的价值已经极度向上游集中,以至于上游赢家手里同时握着钱和下一层最缺的东西,算力配额、订单、数据、真实场景。当这些非钱的筹码比钱更稀缺,纯靠财务回报说话的资本,议价权就在结构性地下滑。
值得点出的是,这轮换人主要发生在最贵、最拥挤的硬科技和机器人赛道。本周软件应用层的融资(Fireworks AI 的 15 亿美元 D 轮、一批 AI 原生工具和金融科技公司)仍然由财务 VC 主导,NVIDIA 在 Fireworks 里也只是跟投。战略方的钱有强烈的层级偏好:它扑向自己要用、要绑的实体链条,暂时绕开还看不清供应链关系的软件层。
为什么是现在
几股力量恰好凑到了一起。上游的价值集中过了临界点,芯片、算力、头部机器人这批赢家,现金和筹码都攒够了,有能力也有动机去买下一层。与此同时产能和算力仍然稀缺,战略方能给的"非钱资源"正处在最值钱的时候。再加上一级市场的退出通道刚刚被撬开(我们在 Signal #23 判断过中国 AI 资本循环第一次闭环),战略方有强动机赶在 IPO 定价前把好资产收进自己手里。机器人和具身智能又恰好进入"拼供应链"的阶段,零部件必须提前绑定,下游本体厂不得不亲自下场做投资人。
谁会受波及
创业者:最直接。早期融资从"挑一个给钱最爽快的 VC"变成"选一个战略靠山"。拿战略方的钱能换来场景、算力和订单,早期最保命,但代价是被绑定:你的估值挂在这个巨头身上,未来的潜在买家因为站了队而变窄,产品路线也可能被大股东的需求牵着走。我们给早期创始人的建议是,接战略方领投前,先想清楚三年后谁会是你的下一轮买家,别让第一张大支票同时锁死了退出。
独立早期财务 VC:最受挤压的一类。在头部 AI 和机器人项目上,纯财务基金正在失去领投权和定价权。可行的位置无非几种:做战略方还没看到的早期发现者,靠速度和判断力抢在它们进场前拿到份额;深耕战略方结构性回避的软件应用层;或者接受与产业资本共同领投、让渡部分主导权。继续用老打法在硬科技赛道和巨头拼支票,只会越来越贵、越来越被动。
算力商与大厂:从单纯卖铲子,变成持股上下游的生态主。CoreWeave、NVIDIA、Databricks 这类公司通过战投把客户和供应商都变成被投企业,权力进一步向栈顶集中。
企业客户:需要留意供应链绑定对采购中立性的影响。当零部件厂被下游某一家本体厂战略持股,它对其它客户的中立供货能力会打折扣。
接下来盯三个指标
- 战略方领投占比:每周金额 Top 20 的轮次里,"战略或产业方领投"的比例,连续看到 10 月,是否稳定站上三成以上。
- 未上市明星当投资人的频次:智元、宇树、商汤这类尚未上市的 AI 公司作为出资方出现的次数,未来 90 天是否累计到两位数。
- 人形零部件的供应链绑定:关节、灵巧手、触觉、丝杠这类核心零部件公司,拿到下游本体厂或产业龙头战略投资的起数,是否持续上升。
我们的创投库对每一轮融资逐笔记录了投资方的身份与角色,本周已能按"投资方类型"把战略/产业资本和财务 VC 分开检索。想看清一家公司背后站的是谁、谁在给哪一层抢先绑定,可以从这个维度筛起。