
本周(截至 7 月 24 日)SVTR AI 创投库收录 72 起全球 AI 融资,已披露金额约 53 亿美元。翻开投资方名单,最反常的一处不在赛道,而在署名:a16z 和红杉这对以抢独家著称的老对手,这一周同时把名字写进了同一家公司的领投栏,还各拿了一个董事席。
Signal|SVTR 前瞻信号
一家四名前美国政府效率部(DOGE)成员创办、尚无营收的军事网络安全公司 Cathedral,本轮 1.6 亿美元由 a16z 和红杉双双领投,两家一起进董事会。放在三年前,这样的项目会是两家互相抬价、只能活一个的战场;这一周,它们坐到了同一张桌子上。
核心判断
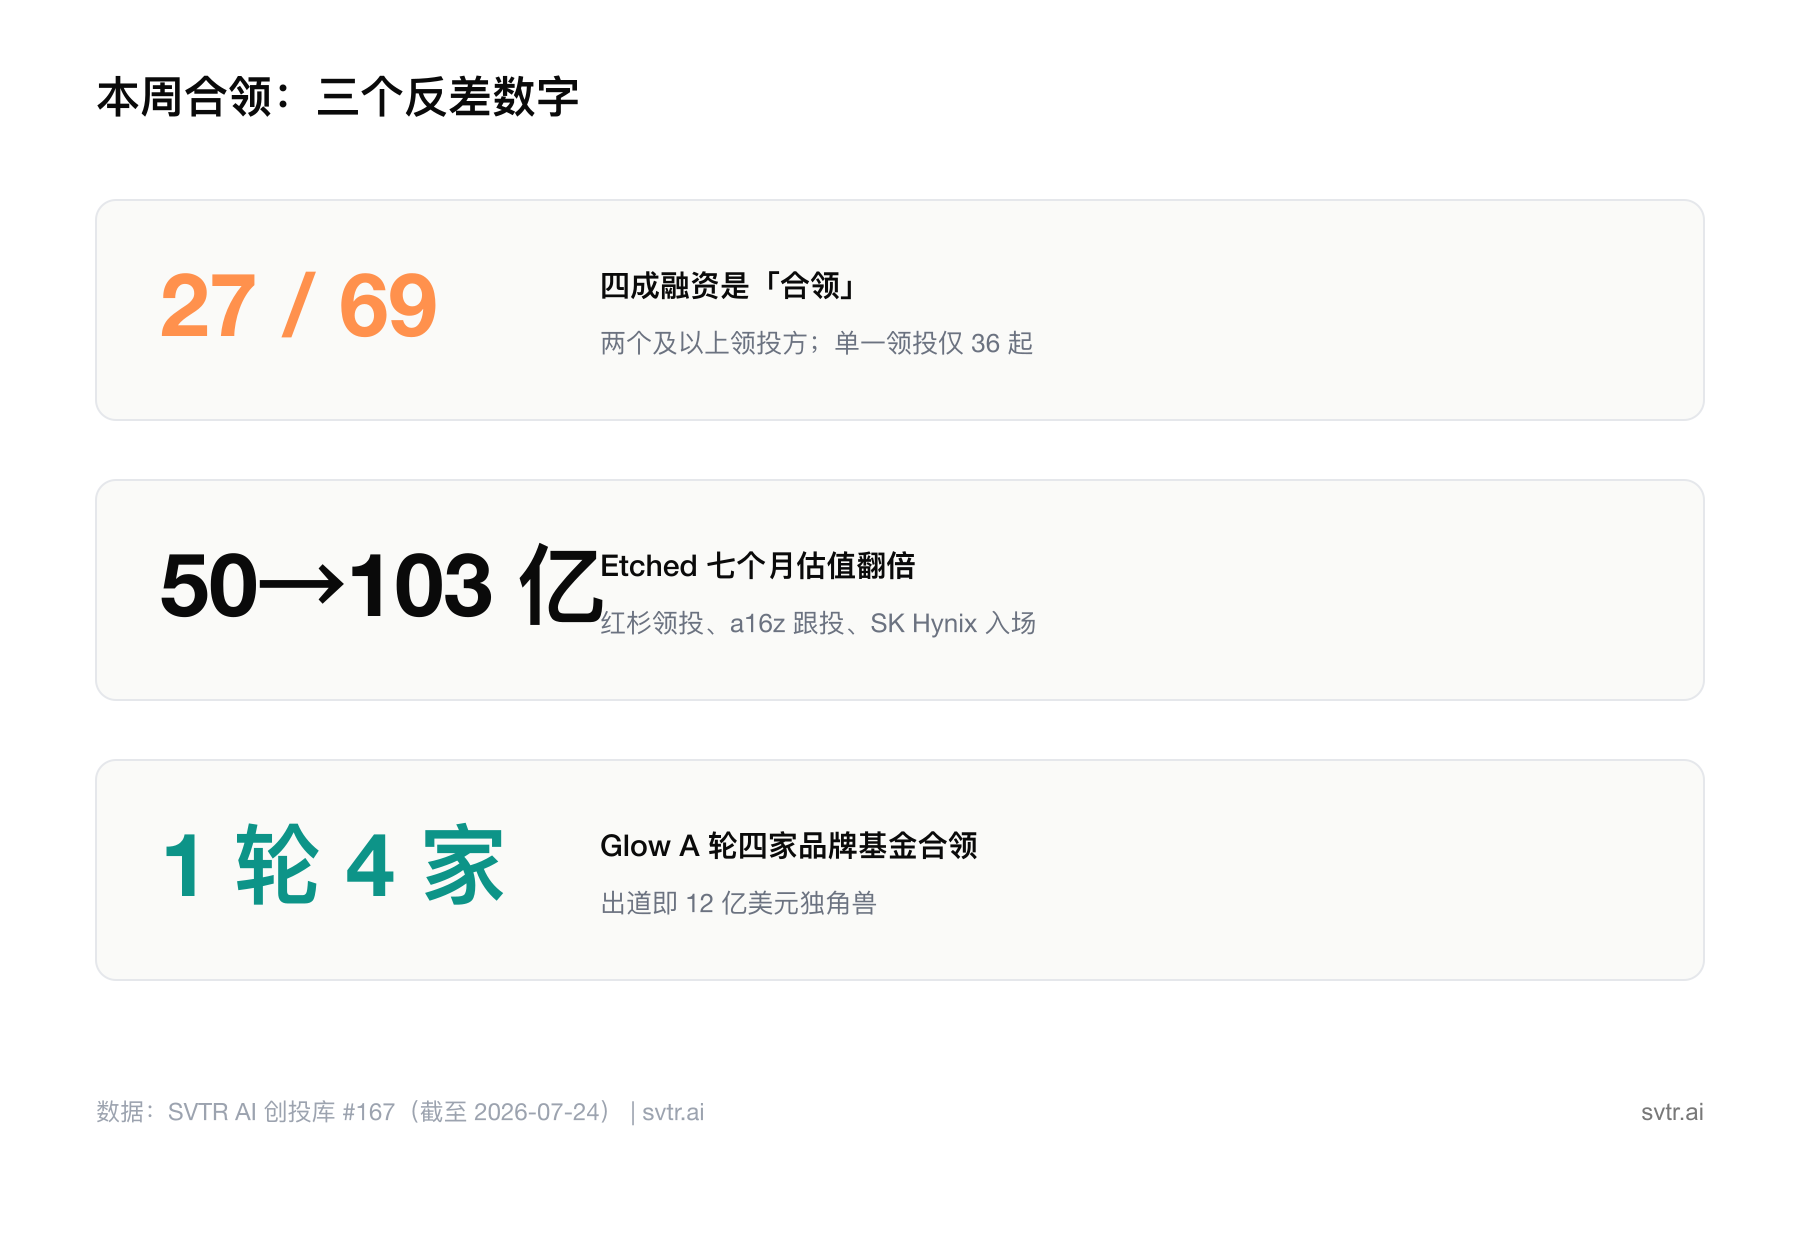
SVTR 认为,本周最值得打信号的是头部美元基金的出手方式变了:在最好的 AI 项目上,品牌基金正从"抢独家领投"切换到"同桌合领"。据 SVTR AI 创投库,本周有明确投资方的 69 起融资里,27 起(约四成)出现两个及以上领投方,单一领投只有 36 起;本周金额前十的轮次里过半是多领投。合领过去是拼不到独家时的退而求其次,如今成了头部基金对最贵那批项目的主动选择。
这背后是一个更硬的转向:当赢家名单在头部高度重合、又贵到没有安全边际时,品牌基金放弃了"押中那一个",改为"共同持有整条前沿"。踏空一家品类定义型公司的代价,如今高于和对手分一杯羹的代价。
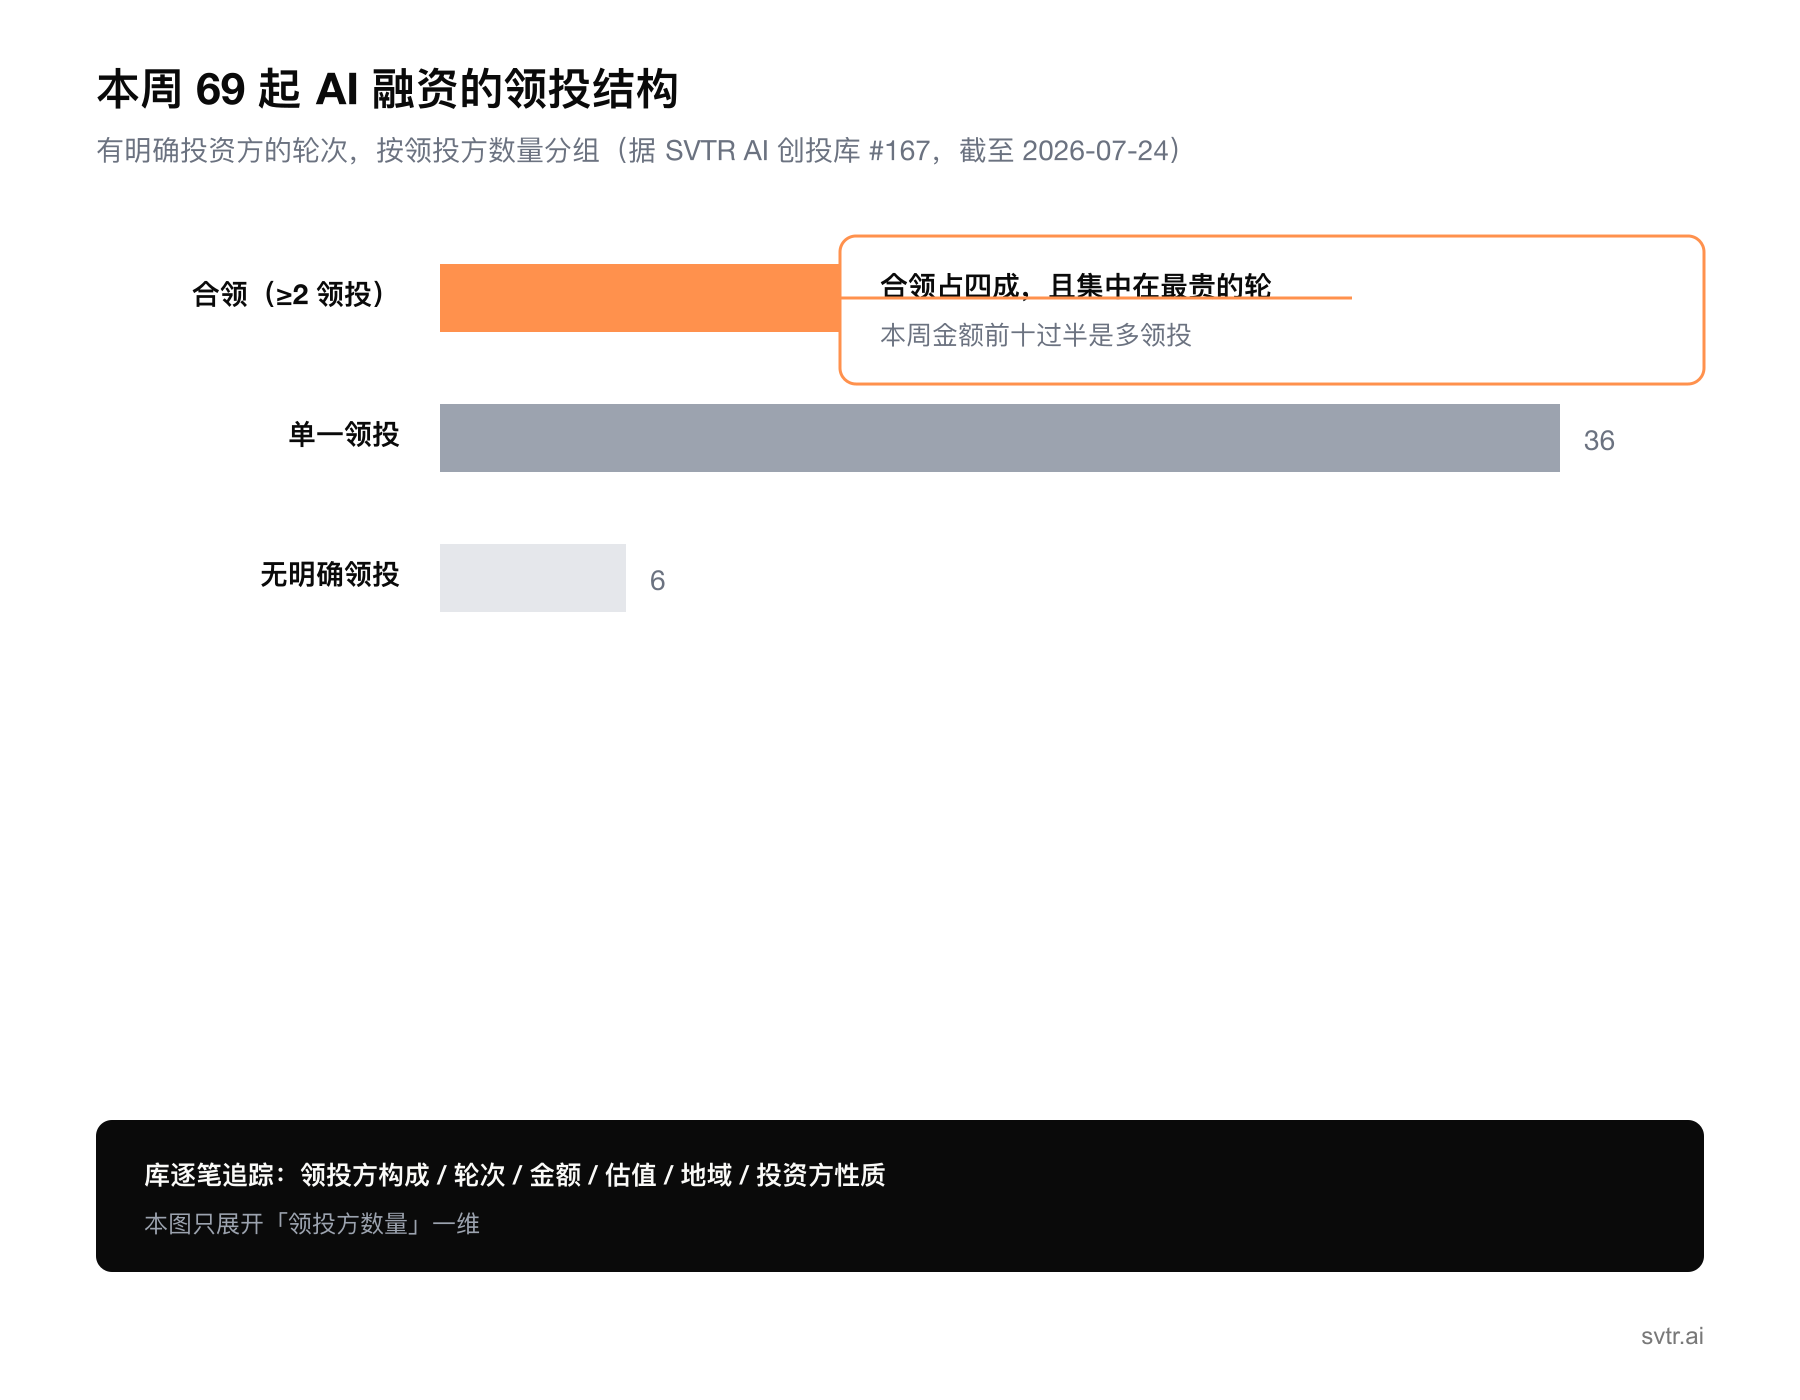
本周这份样本可以逐笔追踪每一轮的领投方构成、轮次、金额、地域与投资方性质,这是外部媒体给不出的一层。下面三个信号沿着"谁在合领 → 为什么不抢了 → 中美两种合领"层层往下。
信号一|合领成了本周的主结构,连死对头都同桌
Cathedral 只是最扎眼的一例。据多家媒体报道,这家公司四名创始人均来自 DOGE,本轮 1.6 亿美元融资对应 14 亿美元估值,公司还没有营收、政治色彩极重,而 a16z 与红杉不但一起领投,还一起进了董事会。两家历史上为独家领投互相抬价是常态,这一周却选择在一个高不确定性的项目上共担。
把镜头拉远,本周合领是普遍现象而非孤例。AI 原生端点安全公司 Glow 出道即独角兽,1.8 亿美元 A 轮、12 亿美元估值,由红杉、Cyberstarts、Greenoaks、Redpoint 四家品牌基金合领,且是全股权融资。a16z 与 Bessemer 合领了 Neo 的 7500 万美元 A 轮。据 SVTR AI 创投库,本周多领投的 27 起里,既有中美的种子轮,也有金额前列的成长轮,合领已从早期小轮蔓延到大额轮。
一个 A 轮塞进四家品牌基金,每家能拿到的份额都被摊薄。愿意这样做,说明它们要的已经不是尽可能大的单一持仓,而是"在这家公司的股东名单上有名字"这件事本身。
信号二|品牌基金不再抢独家,是因为"押中一个"的打法在 AI 上失灵了
为什么最会抢独家的基金反而先松手?看 Etched 这一轮就明白。这家由三名哈佛辍学生创办、只跑 transformer 架构的推理芯片公司,本周完成 3 亿美元 C 轮,估值 103 亿美元,据报道是红杉史上最高估值的一笔 C 轮融资;半年前的去年 12 月它还只值 50 亿美元。红杉领投,a16z 没有跑去别处对赌一个竞品,而是直接跟进同一轮,SK Hynix、Jane Street 一并进来。
这背后是打法从"选股"变"指数"。AI 头部项目贵到没有传统意义的安全边际,此时"选出唯一赢家"的确定性远低于"这几家里至少有一家会赢"。与其赌自己比红杉聪明,品牌基金不如和红杉共同持有整条前沿的头部名单。Etched 从 50 亿到 103 亿只用了七个月,在这个价位还敢赌自己能挑出唯一正确入口的人,已经不多。
合领因此成了一种风险共担:把声誉和资本一起押在未兑现的类目上(Cathedral 无营收、Etched 硬件尚未规模出货),两个顶级品牌一起背书、一起进董事会,比任何一家单独下注都更稳。抢独家赚的是超额,合领买的是不踏空。当行业进入"错过比看错更贵"的阶段,后者压过了前者。
信号三|同样是合领,中国拼的是国家队,不是品牌
把这套观察放到中国,会看到一个形似而神不同的版本。本周多领投在中国一侧同样密集,但拼的不是品牌基金的共识,而是国资与战略产投的联盟。AI 记忆基础设施公司记忆张量的 A 轮,领投方一口气列了五家:华为哈勃、荣耀战投、商汤国香、深创投、和玉资本,产业方、战投、国资同席。光学公司尼卡光学的 A 轮由中银国际、天津滨海产业基金和 Gobi 三家合领;新材料公司震业新材的 A 轮由招商致远、玉柴股份、海富产业基金合领。
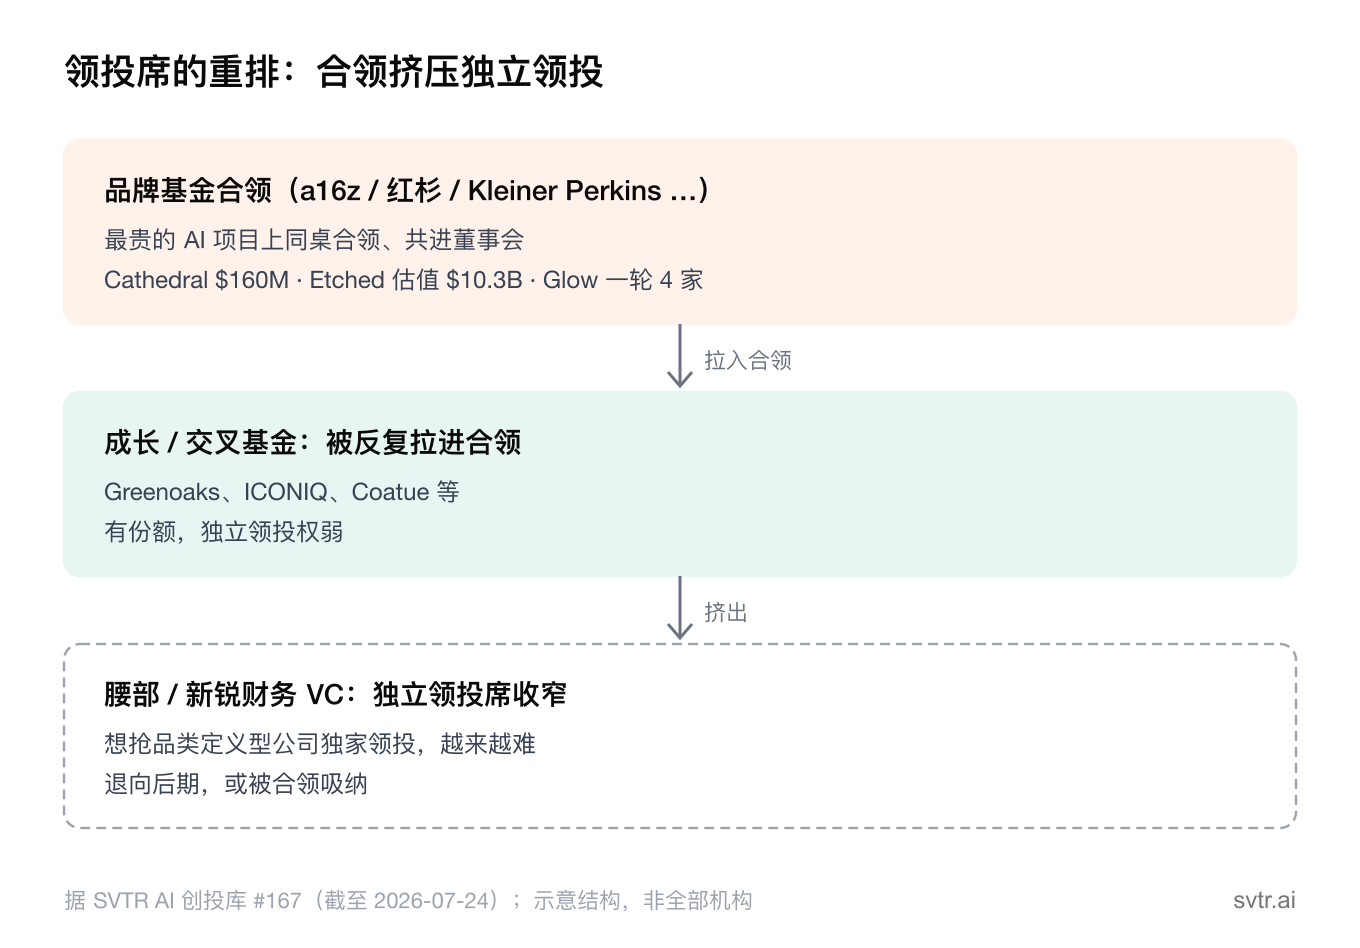
据 SVTR AI 创投库,中国这批合领的共同点是至少一家国资或地方产业基金在内。它的驱动力另有来处:硬科技项目要同时解决资金、订单和地方落地,单一财务投资人给不齐,只能拼一个产业加国资的盘子。两边被挤出去的人也不同:在美国,腰部与新锐财务 VC 想在品类定义型公司里抢独立领投席,正被这波合领挤出;在中国,纯市场化天使若拼不进国资与产业方的联合体,连份额都摸不到。
这也接上了 SVTR 此前的判断。Signal #25 讲的是产业资本从外部涌进来、抢走财务 VC 的早期领投席;本周补上的是另一半:连老玩家自己也不再互相抢独家了。外有产业资本进场、内有品牌基金合流,独立财务 VC 能单独拿下一个头部 AI 项目领投的窗口,正在两头收窄。
成因|为什么是现在
为什么是这一周集中显形?轮次规模在过去两个季度失控,种子轮和 A 轮就开出一两亿美元支票(Glow 的 1.8 亿、Cathedral 的 1.6 亿),一家基金独扛领投会突破组合集中度约束,分单成了机械必然。
同时,头部名单高度重合、又贵到没有传统意义上的安全边际。据 SVTR AI 创投库纵向追踪,2026 年以来 AI 明星项目估值半年内翻倍已非个例(Etched 七个月从 50 亿到 103 亿美元)。此刻前沿类目的风险也从"技术能不能成"转向声誉、政治与未兑现(Cathedral 的政府背景、Etched 的量产悬念)。价格无锚叠加风险难对冲,品牌基金的理性选择便从独家转向合领共背。
影响|谁会受波及
对腰部和新锐财务 VC,这是最直接的挤压。过去它们能靠"抢下一个别人没看到的项目独家领投"建立业绩记录;当品牌基金开始在最好的项目上合领、且愿意为不踏空摊薄份额,独立领投一家品类定义型 AI 公司的机会正在关闭。可行路径从"抢独家"退到"被品牌基金拉进合领"或转向更后期,回报更薄、定价权更弱。真正受益的是能被反复拉进合领的成长型与交叉基金,如 Greenoaks、ICONIQ、Coatue。
对创始人,双品牌合领是更强的背书,却也埋着代价:董事会里坐着两个都想主导的顶级基金,注意力被分散,真正需要有人拍板的硬决策容易悬空;四家合领的 A 轮更接近一场品牌拼盘,热闹之下未必有人真正对公司的长期取舍负责。融到顶配股东名单不等于融到一个会陪你穿越低谷的主投人。
对大厂与战略投资人,合领反而留了口子:当财务基金彼此拼盘、单家话语权被稀释,产业资本更容易用战略价值换到关键席位,这与 Signal #24 里国家队资本上移硬科技层是同一股力量的两面。企业客户短期无直接影响,只是被众多品牌基金合领的公司往往握有更长的补贴弹药,低价窗口会更久。
验证|值得关注的三个追踪指标
- 未来八周披露金额 1 亿美元以上的 AI 轮中"两个及以上领投"的占比;持续不低于三分之一即坐实结构性转向,回落到两成以下则证伪。
- a16z 与红杉同桌(同一轮双双领投,或一领投一跟投)的独立案例数;一个季度内累计三起以上,即从个案变常态。
- 腰部与新锐财务 VC 在品类定义型 AI 公司(Cathedral、Etched、Glow 同类的新公司)A/B 轮里独立领投的次数;若连续多起都由品牌基金合领包揽,则"独立领投席收窄"坐实。
SVTR AI 创投库对本周每一笔融资都逐条记录了领投方构成,而非只记金额与赛道,这正是"合领占四成"这类判断的数据底盘。想按"单一领投 / 多领投"筛看本季度哪些赛道的头部轮最先出现品牌基金合流,可在创投库按投资方结构维度检索。