
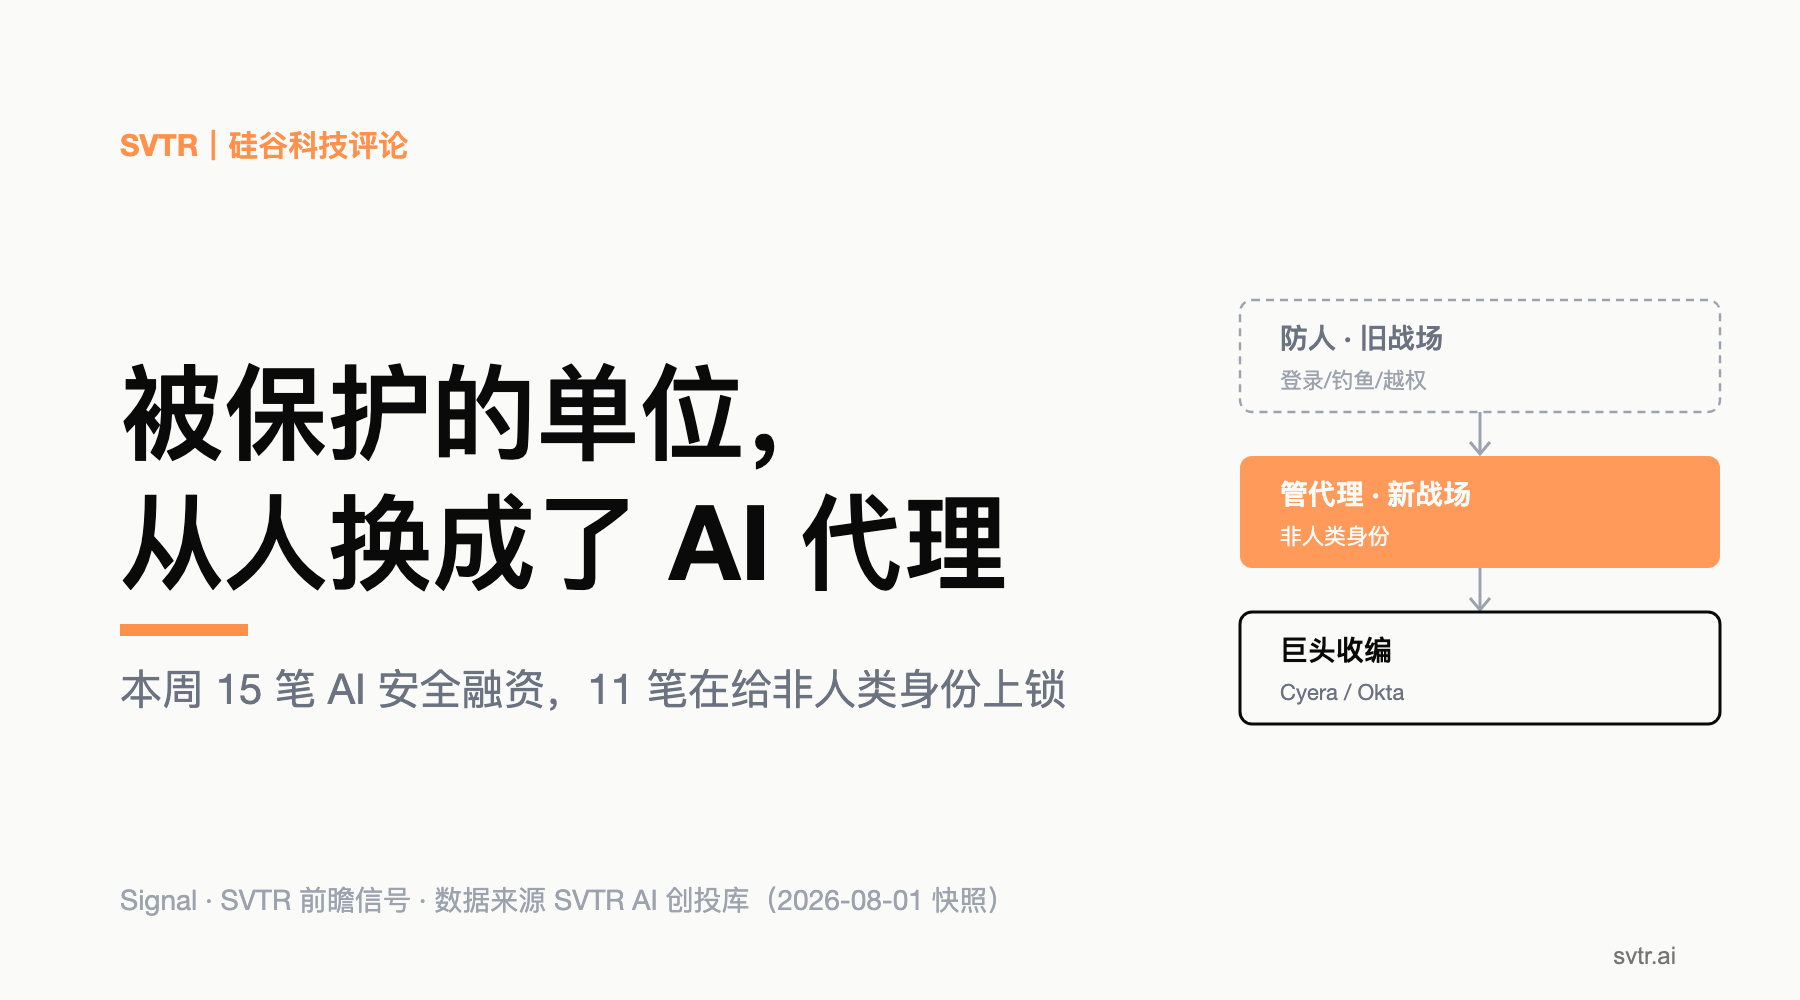
这一周里,一家估值 120 亿美元的数据安全独角兽 Cyera 花 10 亿美元,买下一家做「非人类身份」治理的以色列公司 Oasis;两天后,身份巨头 Okta 用近 2 亿美元买下 Permiso。它们买的不是更强的防火墙,而是一套「谁在替 AI 代理管钥匙」的能力。
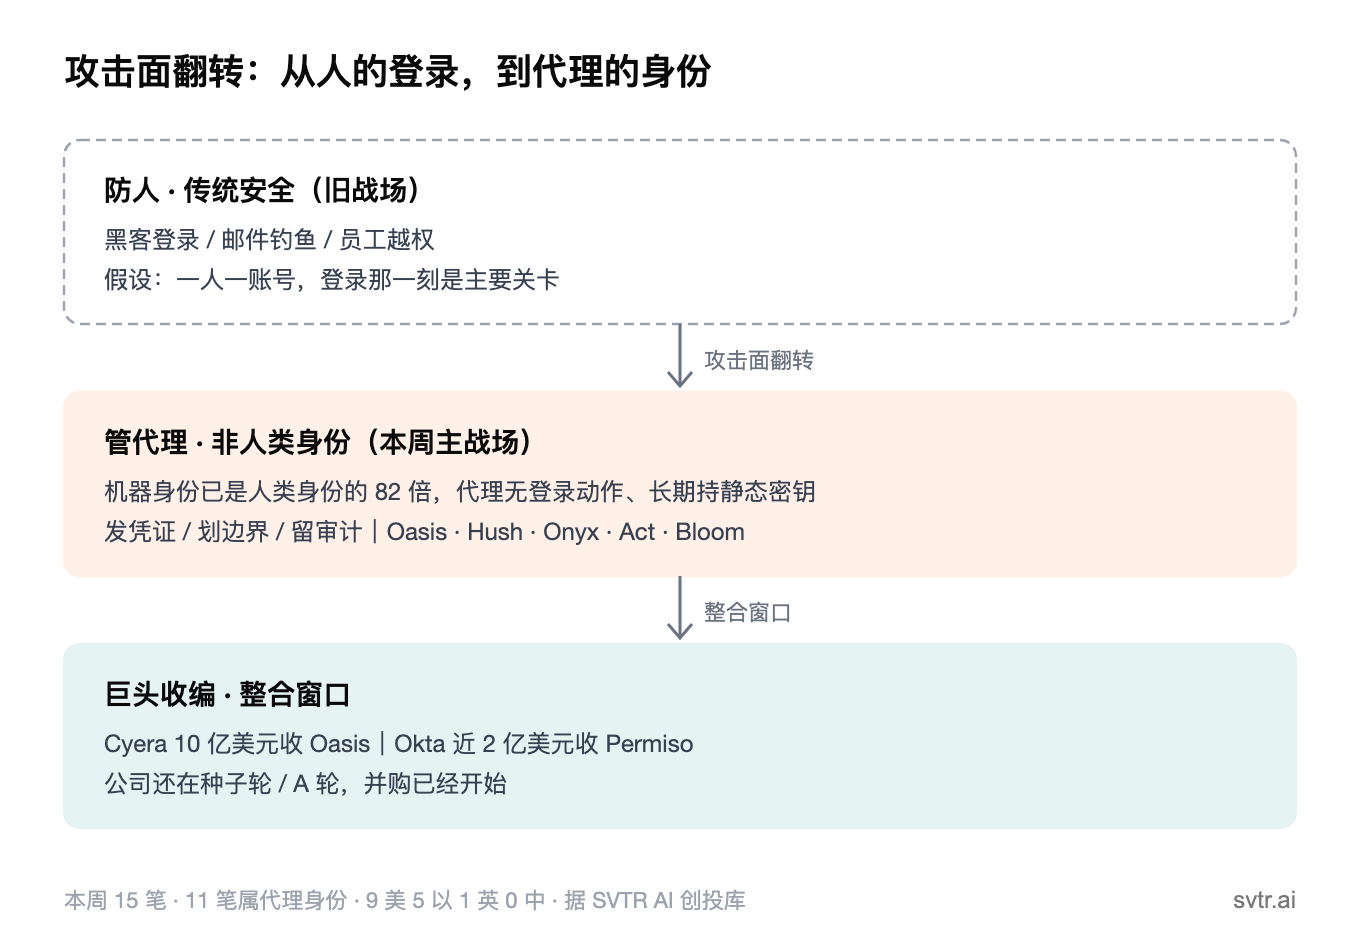
SVTR 认为:AI 安全这条赛道正在换主角。过去十年,安全创业默认要解决的是「防人」:拦住黑客登录、邮件钓鱼、员工越权;而这一周资本集中下注的,是「管代理」。当企业开始大规模部署 AI 代理,每一个代理都是一个有权限、能自己调 API、能碰数据库的新身份,得有人给它发凭证、划边界、留审计。被保护的最小单位,从人的账号,换成了机器的身份。
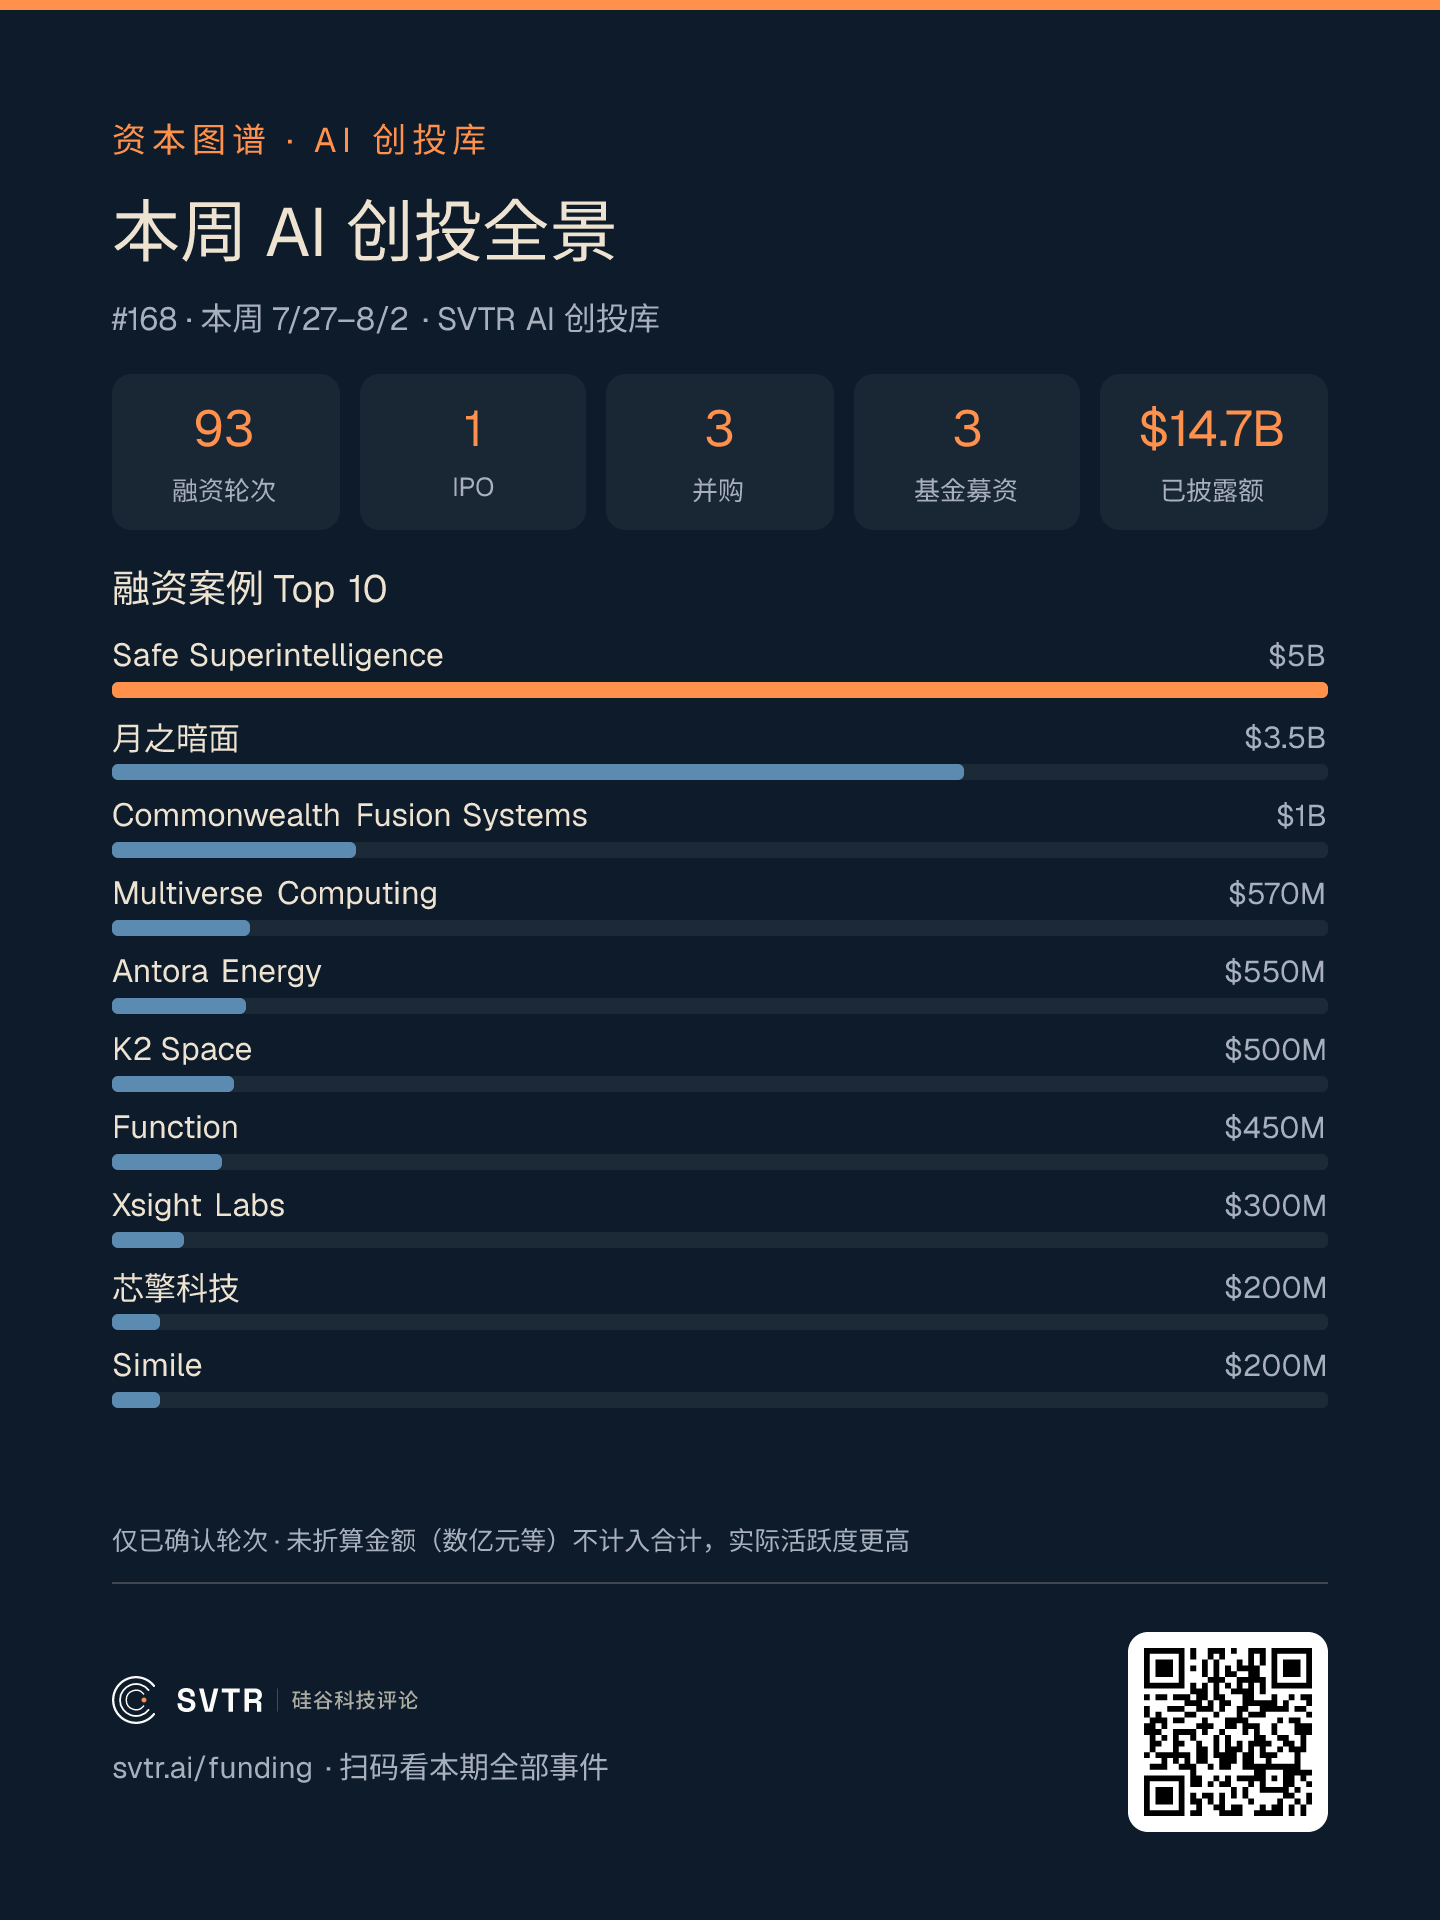
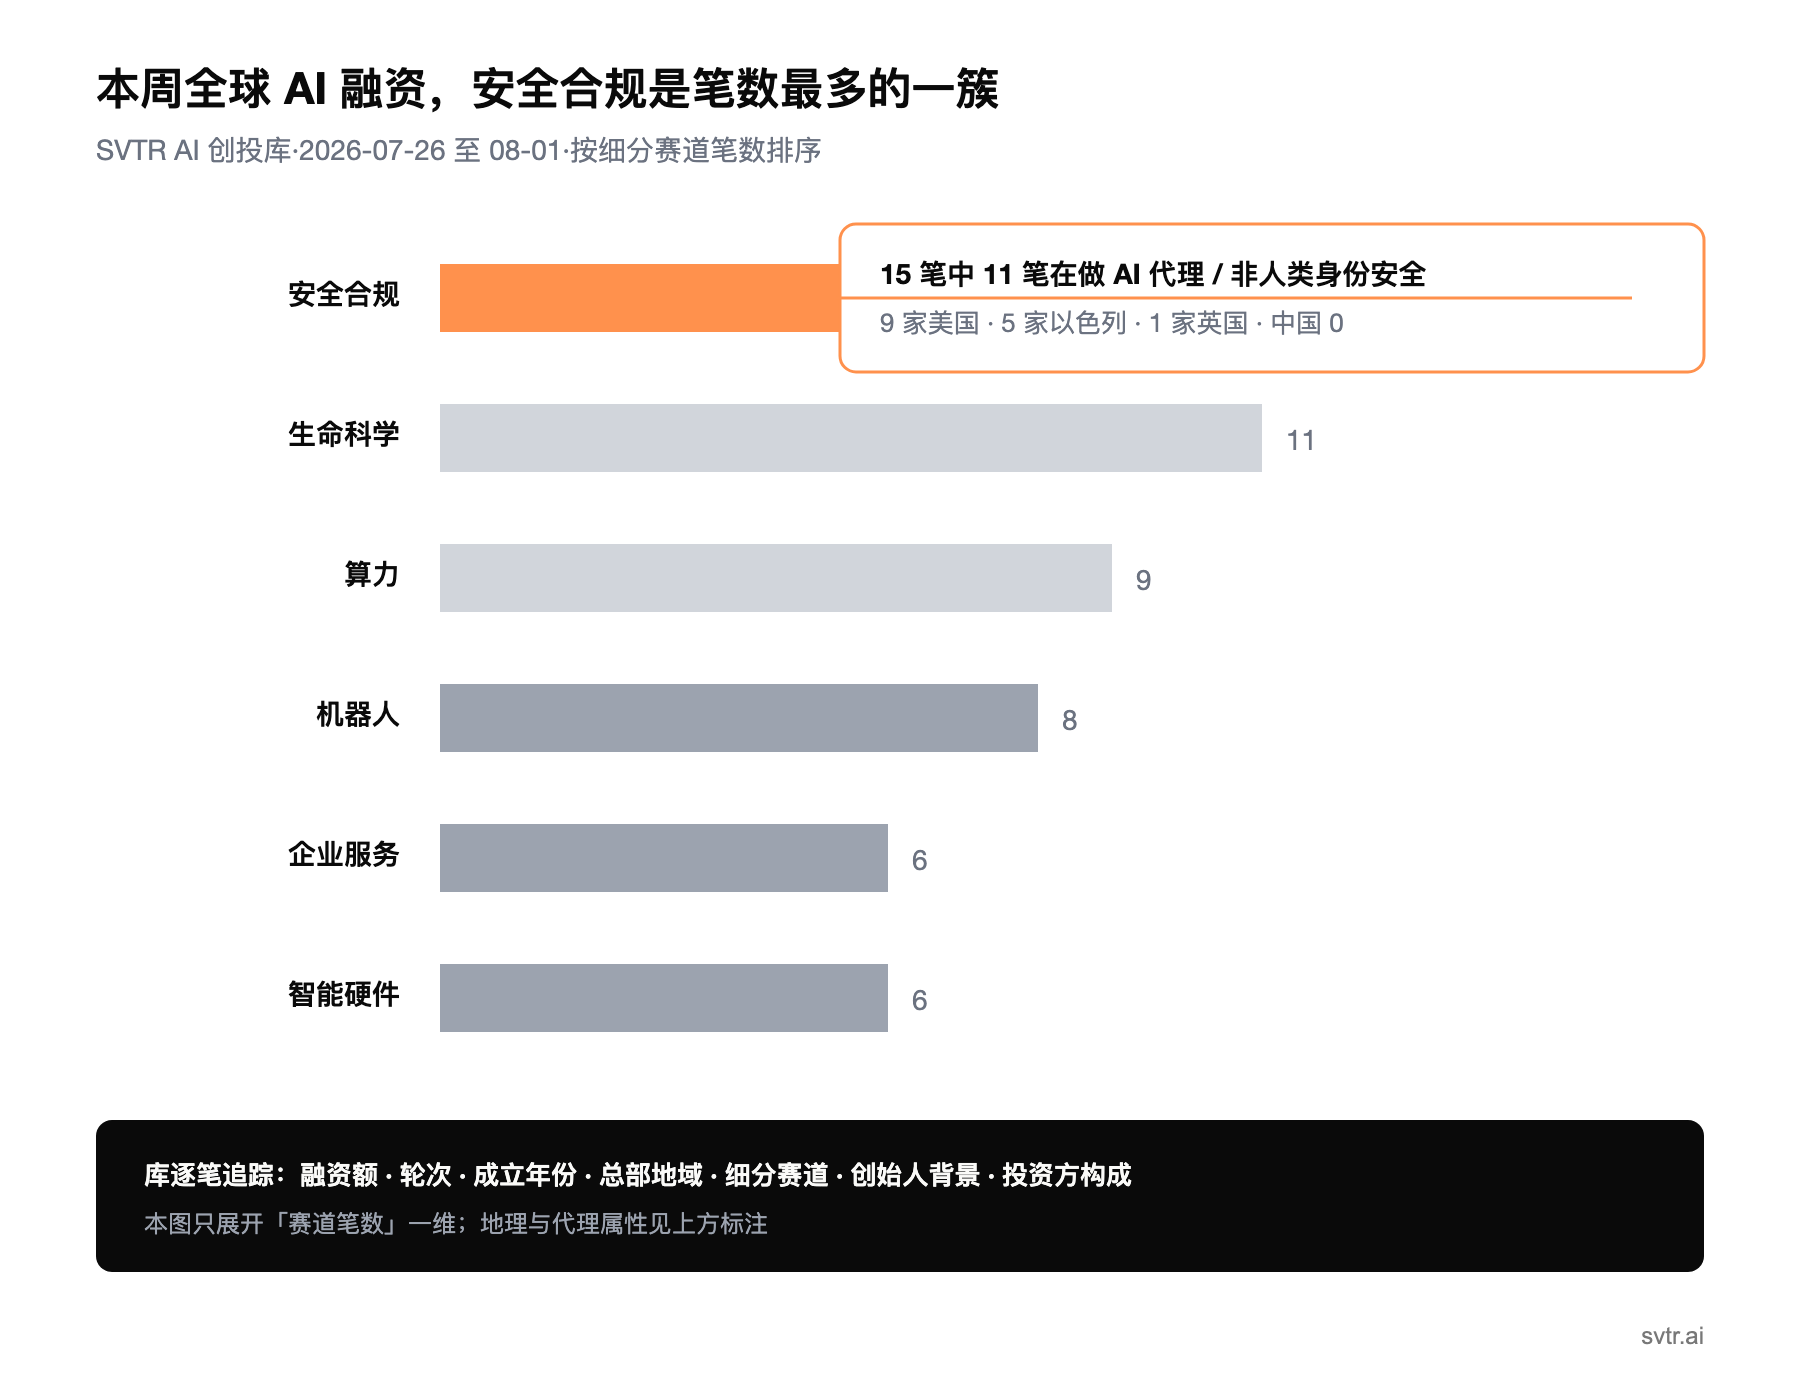
本周 SVTR AI 创投库收录 106 起全球 AI 资本事件,安全合规是笔数最多的单一赛道:15 笔。我们把这 15 笔逐条读了业务描述、投资方、成立年份和总部(见样本全景图),一个结构比总量更值得打信号。
信号一|涨的不是「安全」,是「给代理上锁」这一个新品类
先看一个容易误读的数字。库口径下,安全合规赛道过去五周的周度笔数是 4、5、5、2、8,本周跳到 15,几乎是前四周均值的三倍。单看这条曲线,结论会是平庸的一句「AI 安全变热了」。
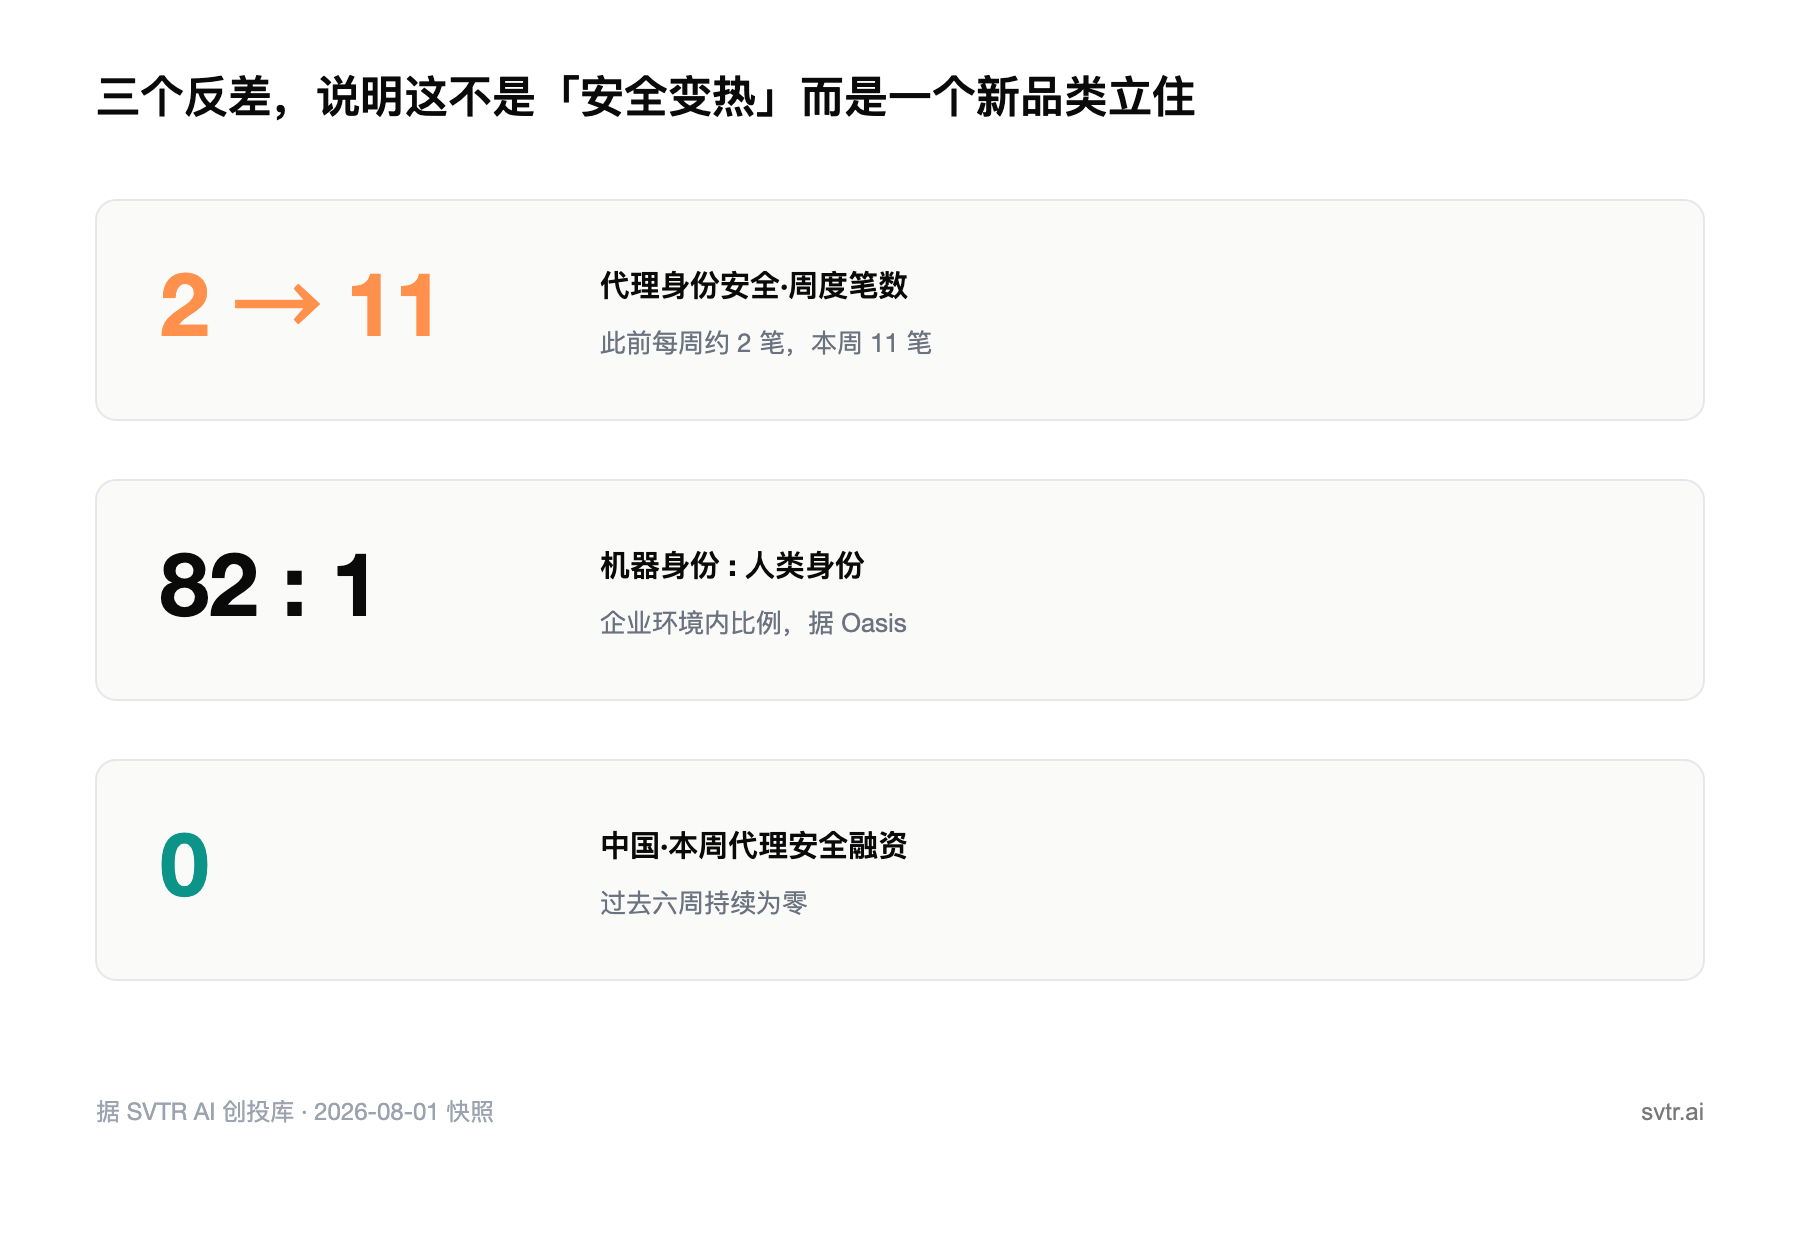
真正的信号藏在业务描述里。这 15 笔中,有 11 笔主营写着「AI 代理」「非人类身份」「机器身份」「机器访问」这类词,而此前几周,同样口径的「代理安全」每周只有约 2 笔。换句话说,本周多出来的十几张支票,几乎全部涌进「给 AI 代理上锁」这一个细分,而不是均匀撒在传统安全里。热的不是赛道,是赛道里刚长出来的一小块。
佐证是这些公司的年龄。本周拿到钱的 Onyx(2024)、Hush(2024)、Act(2025)、Mate(2025)、Bloom(2025),全是过去两年新成立、为这一刻而生的公司,而不是老牌云安全厂商改个名把旧产品重新包装。一个细分品类在一周之内从「零星几笔」跳成「一赛道最密的一簇」,通常意味着它跨过了从概念到预算的那道线。
信号二|攻击面翻转:从「人的登录」到「代理的凭证」
为什么此刻突然需要一整类新公司?因为企业里的身份构成正在被 AI 代理改写。
Oasis 的口径是:它服务的企业里,机器身份数量已是人类身份的 82 倍。一个员工背后,是几十上百个服务账户、令牌、密钥,如今再叠加一批能自主行动的 AI 代理,每个代理都得有自己的凭证才能干活。传统身份安全的假设是「一个人对应一个账号,登录那一刻是主要关卡」;而 AI 代理没有登录动作,它长期持有静态密钥、7×24 小时调用系统,一旦被劫持,没有「异常登录地点」这种信号能报警。
本周这批公司,正是从不同侧面补这个洞:Hush 用「运行时即时授权」替换代理长期持有的静态密钥,Oasis 做非人类身份的统一治理和审计,Act 专门给代理和工作负载做减法、收敛它们用不到的云权限,Onyx 则在 SaaS 和云上实时盯住 AI 代理每一个决策、拦下异常动作。它们回答的是同一个问题:当干活的越来越多是机器而不是人,权限、凭证和审计这套东西得重做一遍。这一步过去,下一个问题就来了:这么多新公司,谁能独立长大?
信号三|巨头已经在收口,创业公司的出路先是被并购
答案在本周的两笔并购里已经露头。
Cyera 以 10 亿美元收购 Oasis,Okta 以近 2 亿美元收购 Permiso,两笔都发生在这七天内。买方一个是数据安全独角兽,一个是身份管理巨头,它们的共同判断是:代理身份安全不该是一家独立公司,而应该被并进已有的身份和数据平台,成为一个模块。这意味着这条赛道的创业公司,第一出路大概率不是自己上市,而是被 Okta、Cyera、CrowdStrike、Palo Alto 这类平台收编。SVTR 在此前关于谷歌 320 亿美元收购 Wiz 的分析里已经判断过:云安全的价值正在向少数几个平台集中,本周代理身份这一层,重复了同样的剧本,只是节奏更快,公司还在种子轮、A 轮,并购就已经开始。
对创业者来说,这既是机会也是天花板:品类足够新、买家足够急,退出可能来得很早;但想长成下一个独立巨头,窗口正在被平台方提前关上。
换到中国,这条赛道现在是空的
把镜头移到中国,会看到一个反差。本周库里中国有 5 笔机器人、5 笔智能硬件融资,都是在往物理世界里放「会自己动」的智能体;但中国这一周给「AI 代理安全」开出的支票,是 0。不止本周,过去六周里,这条赛道的中国融资数一直是零。
同样一道题,两边的答案完全不同。美国和以色列在忙着给代理上锁,中国在忙着把代理造出来、放进工厂和家庭。这不是谁更聪明,而是两种产业组织方式在起作用:代理身份安全的买家,是大量采用 SaaS、把身份和数据托管上云的西方大中型企业,这套市场在中国本就薄;中国这边,安全预算更多沿着等保、信创、合规的国家通道走,由集成商和国家队承接,而不是由一批冲着 SaaS 订阅收入去的独立创业公司承接。结果就是,当西方把「治理 AI 代理」做成一个能融资、能被巨头抢购的独立品类时,中国的同一需求还压在部署方自己身上,没有分化出专门的一层。对跨境投资人来说,这是一条几乎只在美以两地成立的赛道;对中国的安全创业者,它是一个还没被认领、但迟早要被具身智能落地逼出来的空位。
成因|为什么是现在,而不是去年
代理安全不是新概念,但它此刻集中拿钱,有具体的触发点。
一是 AI 代理真正进了生产环境。随着模型上下文协议(MCP)这类标准把「代理调用外部工具」变成标配,企业不再只是用聊天机器人,而是让代理直接连数据库、发邮件、动账户,风险从「说错话」变成「做错事」。
二是身份数量的临界点。当机器身份对人类身份的比例冲到几十比一,靠人工发钥匙、人工回收权限已经管不过来,必须有专门的产品。
三是人才和买家在两地天然凑齐:以色列的军队网络安全人才管道(Oasis 创始人是以色列国防军网络研发前负责人)持续往外输送创业者,而美国大企业是最急着买单的客户。供给和需求同时到位,钱才会在一周里这么密地砸进来。
影响|谁会受波及
对安全和基础设施创业者:如果你在做面向 AI 应用的工具,「代理的身份与权限」是本季度最确定的一个需求缺口,但要想清楚终局是独立公司还是模块。品类窗口开得急、关得也可能急,产品要么深到平台方短期做不出、只能买,要么就早点想清楚被谁收编。传统 IAM、云安全厂商则要正视:你的护城河正在被「非人类身份」这条新战线绕过。
对投资人:这一轮主要是网络安全专项基金(Cyberstarts、YL Ventures、Glilot、Ten Eleven)和企业软件 VC(Bessemer、Insight、Notable)的主场,不是通用早期基金能轻易挤进去的,因为尽调要看的是安全技术深度和 CISO 渠道。真正被低估的,是给这些代理身份工具做底层(无凭证访问、运行时授权、代理行为审计)的更早期公司,它们还没进入并购视野。给产业资本和二级投资人的提示则相反:Okta、CrowdStrike、Palo Alto 这类平台正在把这条赛道变成自己的功能线,短期看是它们在补齐能力,值得跟踪它们的并购节奏。
对身份和安全大厂:这是一次必须站队的品类。Okta 和 Cyera 已经用真金白银表态,慢一步的平台,接下来只能用更高溢价补票。
对企业客户(CISO):不用急着追每一家新公司,但要在采购清单里加一栏「谁在管我们的机器身份和 AI 代理」。今天不管,等代理规模化之后再补,成本会高一个量级。
验证|判断的置信度、证伪条件与追踪指标
置信度:中高。 多个独立数据点同向(本周 15 笔中 11 笔属代理身份、周度笔数三倍跳升、两笔巨头并购同周落地),且有外部权威报道交叉印证(Cyera 收 Oasis、Okta 收 Permiso 均已官宣)。留一分保守:单周脉冲需再观察一到两个季度,才能和「安全 VC 的例行主题轮动」区分开。
证伪条件: 若未来一个季度,代理身份安全的周度融资回落到 3 笔以下、且不再有新的巨头并购发生,说明本周只是一次大额并购带动的情绪脉冲,而非品类真正立住。
90 天可验证指标:
- 品类能否维持密度。 库口径下,未来 8 周「主营含 AI 代理/非人类身份」的安全融资周均笔数:持续 ≥5 笔=品类坐实;回落 <3 笔=证伪。
- 并购是否成链。 90 天内,除 Cyera×Oasis、Okta×Permiso 外,是否再出现至少 2 起身份/安全平台收购代理安全创业公司的交易;成链=「创业即被收编」的结构确认。
- 中国是否破零。 库口径下,中国「AI 代理/非人类身份安全」融资是否出现第一笔 ≥$10M 的独立轮;破零=需求开始在中国分化出专门一层,维持为零=这条赛道的中美错位继续。
以上三项已登记进 SVTR 信号回测台账,到期回访。
SVTR AI 创投库已按「代理身份安全」这条线索逐笔标注本周 15 起交易,可在安全合规赛道下按「非人类身份 / 机器访问 / 代理行为审计」几条子方向交叉筛选投资方与标的,看谁在这条刚开的战线上下注最重。