「Signal|SVTR 前瞻信号」
成立 4 个月的破壳机器人融到近 1 亿美元,成立 7 个月的 Volta 拿到 3 亿美元股权外加一份 100 亿美元算力合同:8 月第一周,北京和硅谷各开出一张写给「第一天」的成长期支票。
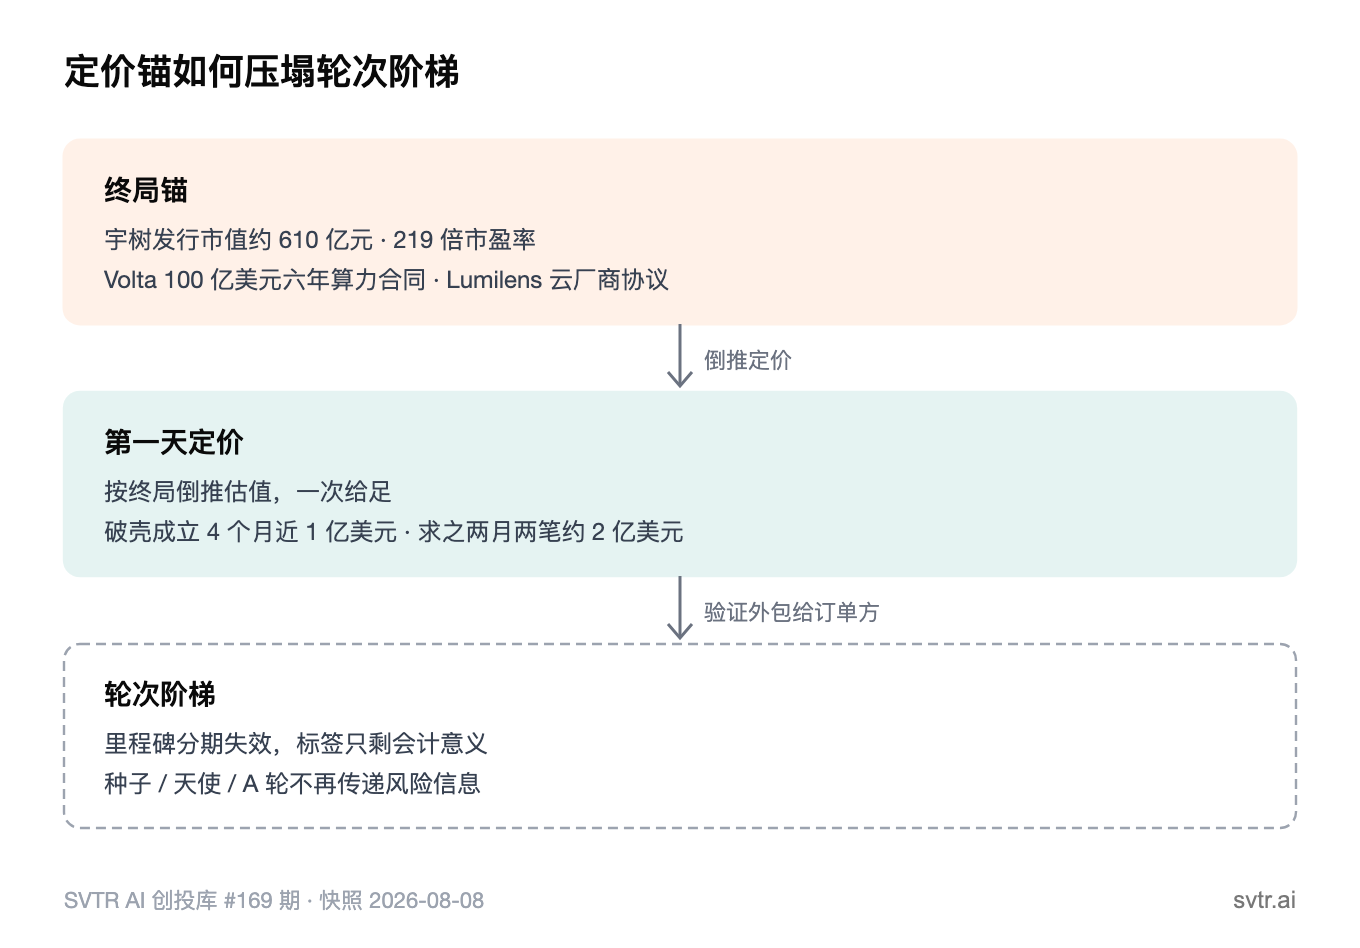
SVTR 认为:AI 一级市场用了三十年的轮次制度正在失效。轮次的本质是分期定价:每一轮买一个被验证过的里程碑,风险逐轮释放,价格逐轮上行。本周的钱不按这个节奏走了。资本跳过验证期,按终局给第一天定价,买的是座位和产能;「种子」「天使」「A 轮」这些标签还留在交易文件里,却不再携带「公司被验证到哪一步」的信息。
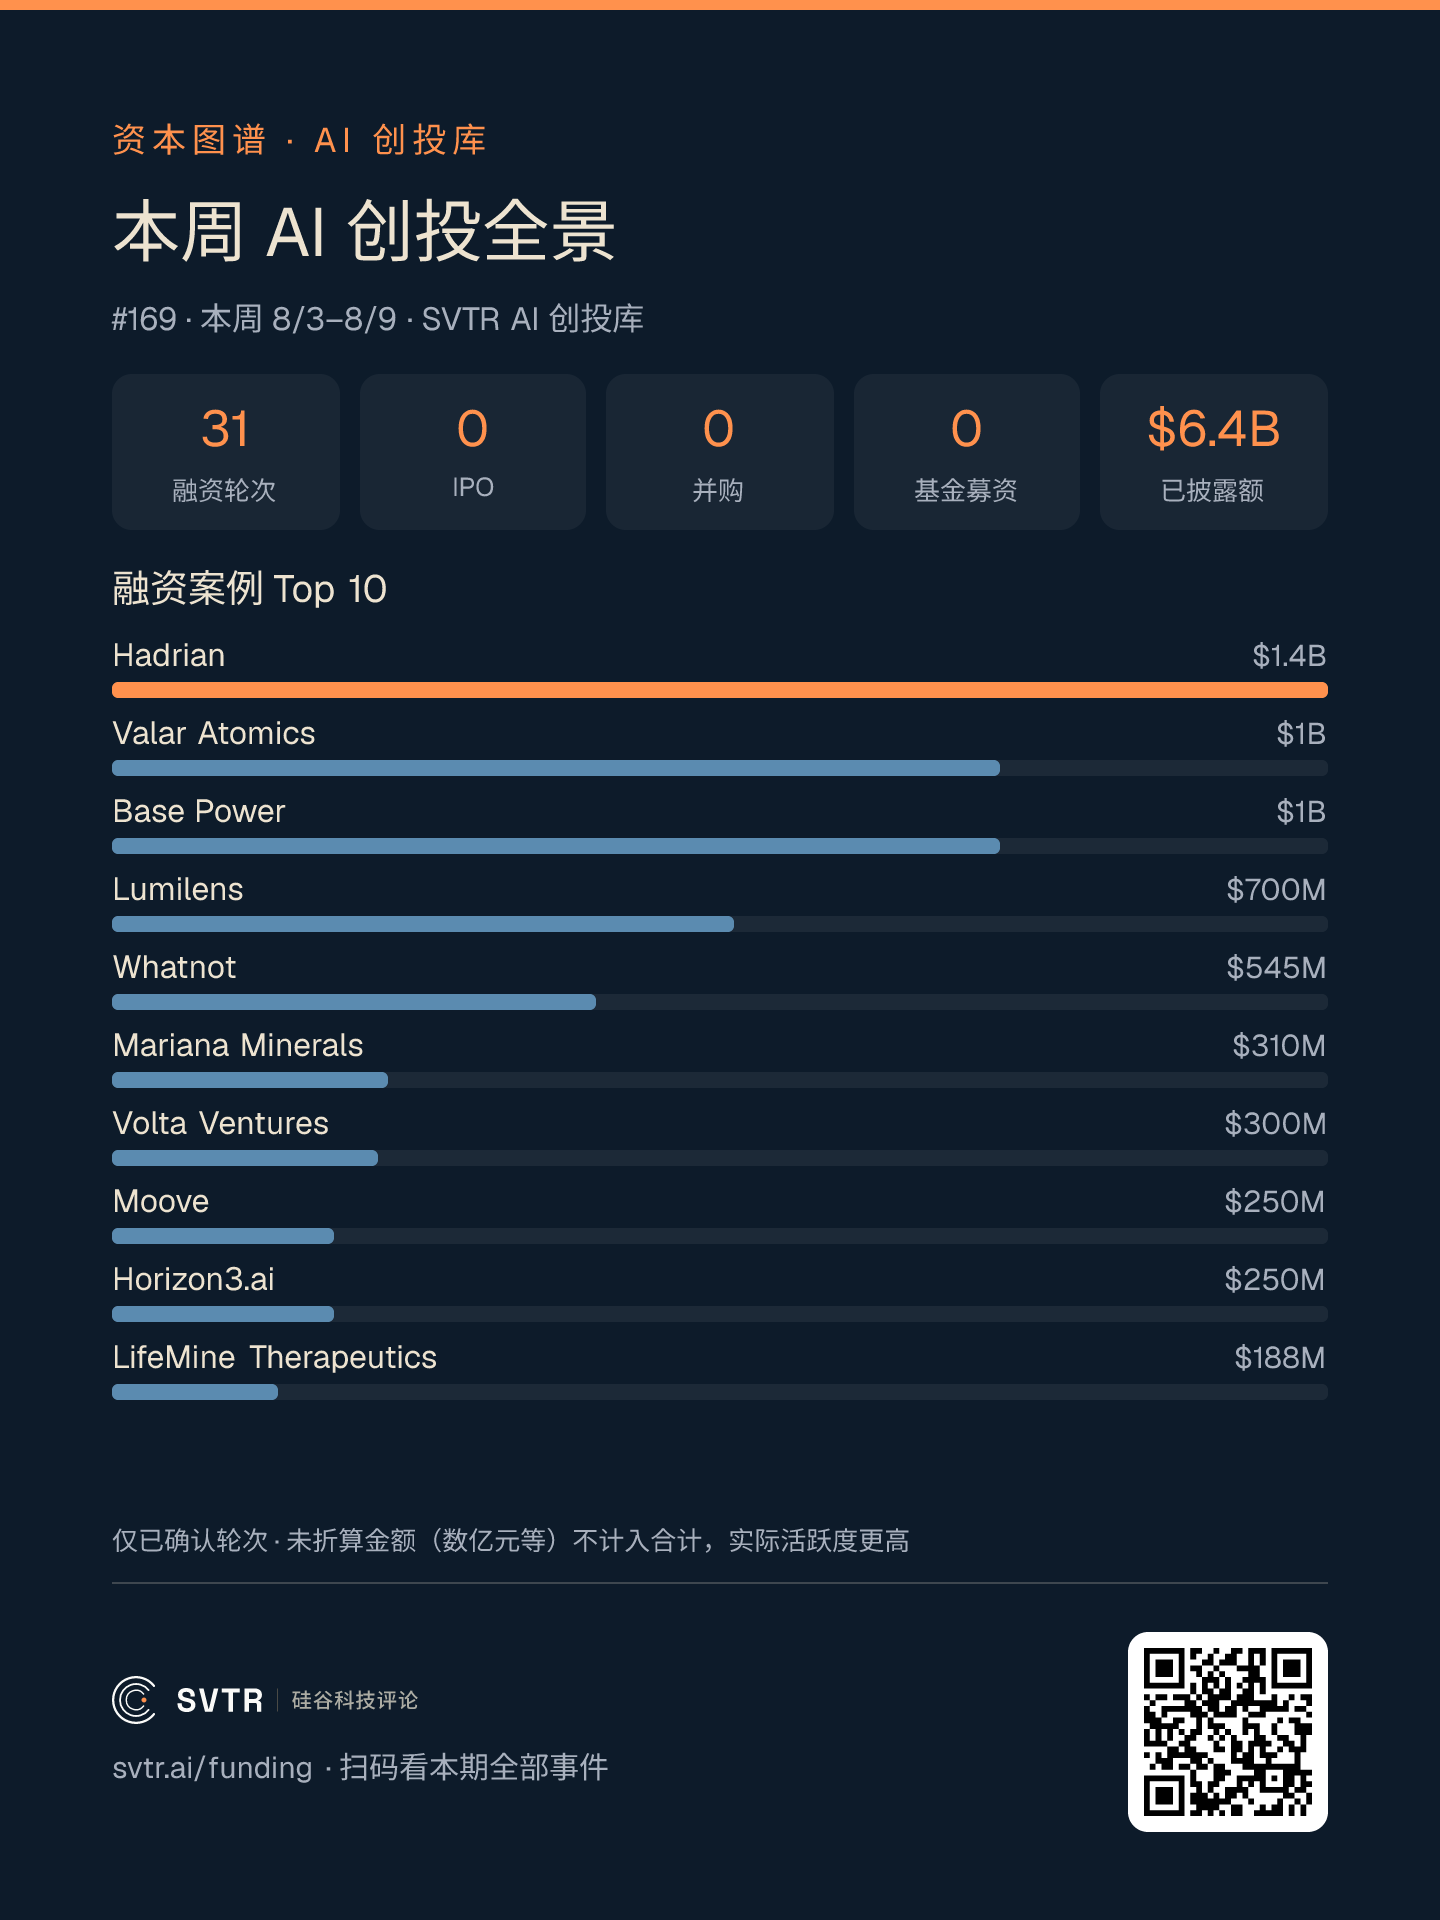
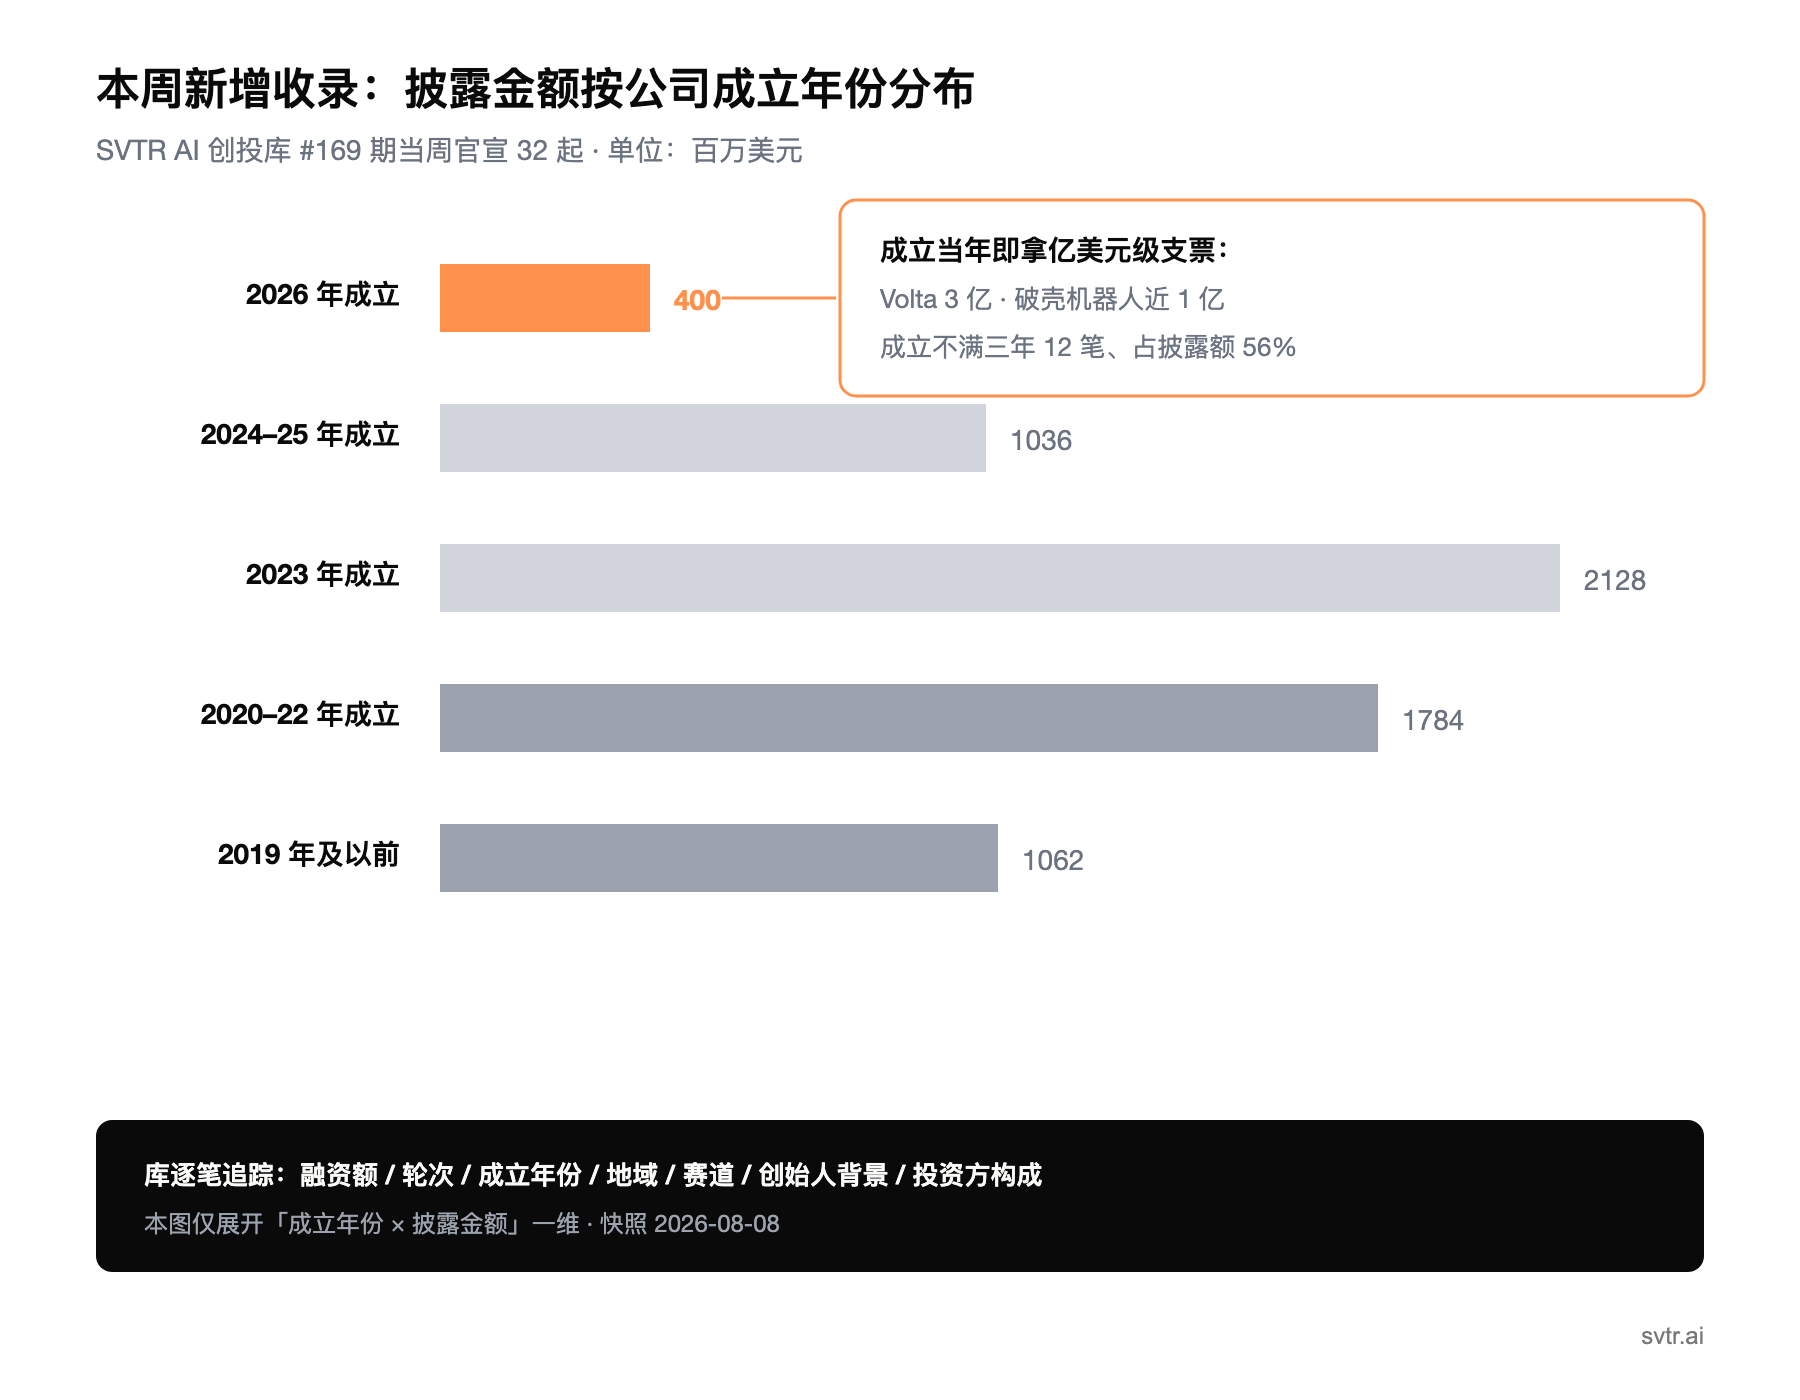
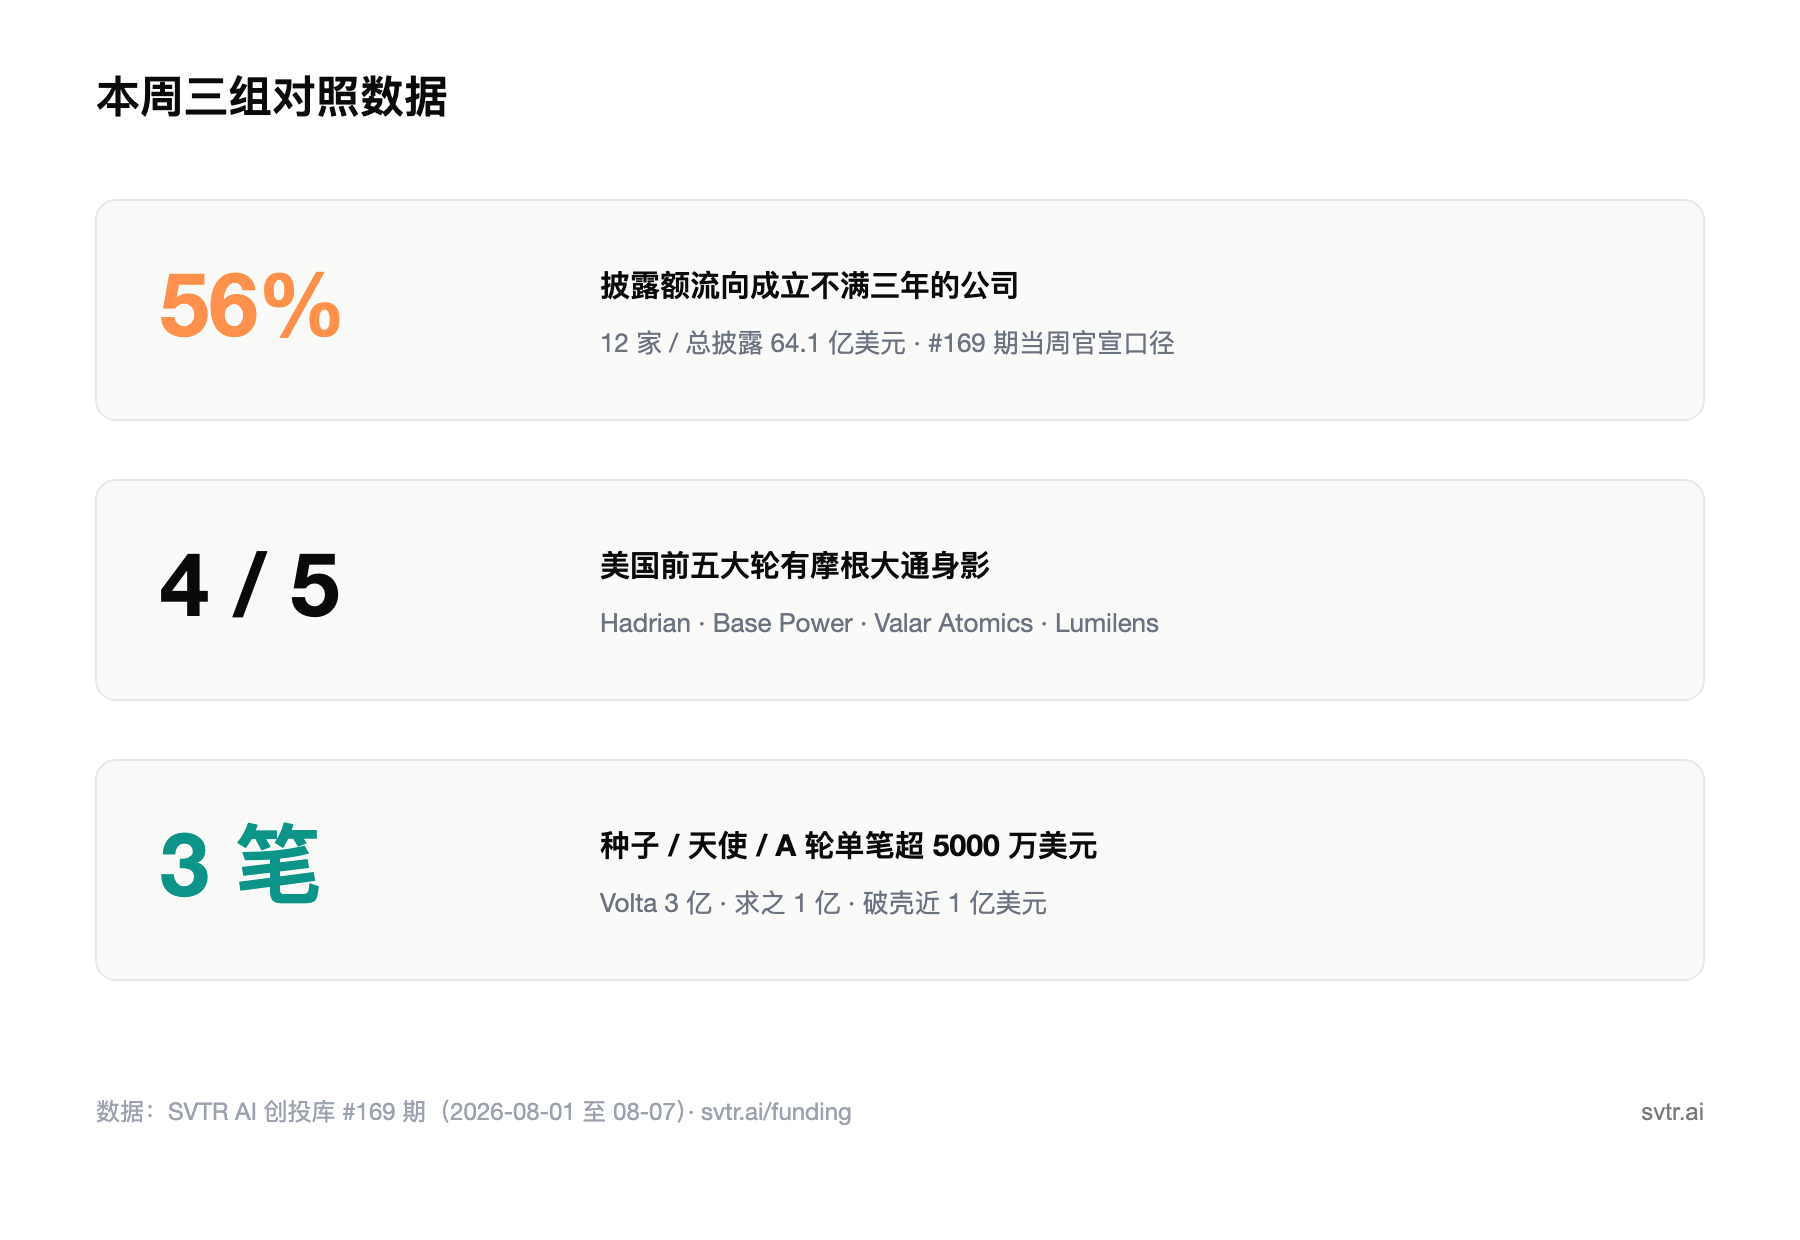
本周(8 月 3 日至 7 日)SVTR AI 创投库收录 37 起全球 AI 资本事件,其中当周官宣 32 起:31 起已确认融资轮次,外加宇树 IPO 定价这一档,披露总额 64.1 亿美元。库对每笔事件逐轮记录公司成立年份、轮次原文、投资方构成与累计融资,「钱流向多年轻的公司」因此成了可以直接算的问题。答案:成立不满三年的公司有 12 家,拿走披露总额的 56%;13 笔亿美元级轮次里,7 笔归了它们。
信号一|「天使轮」通胀到 1 亿美元,轮次标签与内容脱钩
清华大学智能产业研究院 2023 年孵化的求之科技(DISCOVER Robotics),6 月底刚完成超 1 亿美元首轮融资,8 月 3 日又官宣 1 亿美元天使+轮,IDG、武岳峰、达晨等参投(据投资界报道)。两个月、两笔、合计约 2 亿美元,轮次栏写的还是「天使」。
同一天官宣的破壳机器人更极端。公司 2026 年 4 月才成立,攻机器人操作方向的通用具身智能,成立 4 个月就完成近 1 亿美元 Pre-A 轮,顺为资本与经纬创投领投,小米战投等老股东加注(据财新报道)。
美国把同样的事做得更工业化。AI 算力云公司 Volta 8 月 4 日走出隐身期,种子轮与 Series A 打包成 3 亿美元一次官宣,a16z 与 Altimeter 联合领投,NVIDIA 与 Michael Dell 家族办公室入局,投后估值 24 亿美元(据 Bloomberg 报道)。
这些轮次名义上都属于「验证之前」的阶段,金额却是上一个周期里成长期的规模。当轮次不再传递风险信息,值得追问的是:投资人到底在为什么付钱?
信号二|钱买的不是里程碑,是座位:重资产 AI 把验证期挤没了
看本周亿美元级支票的去向,共同点不在赛道,在资产形态。Base Power 造家用电池和产线,成立于 2023 年,D 轮 10 亿美元、投后估值 130 亿美元,累计融资超 25 亿美元(据公司公告);Valar Atomics 造小型核反应堆工厂,成立于 2023 年,Sequoia 领投 10 亿美元 Series B,估值从年内前一轮的 20 亿美元翻到 60 亿美元(据公司公告与 TechCrunch);Lumilens 造替代铜缆的光互连,成立于 2024 年,8 月 6 日出隐身即 55.1 亿美元估值、累计融资超 9 亿美元(据公司公告);Mariana Minerals 用自研软件设计并运营矿山与冶炼厂,成立于 2024 年,Khosla Ventures 领投 3.1 亿美元 Series B、估值 15 亿美元(据公司公告)。
电池产线、反应堆工厂、光互连量产线、矿山:这批公司的资本开支曲线都压在前头。软件时代「每轮验证一个假设」的分期模型对它们不适配,因为验证只能发生在产能建成之后;要么第一天给够,要么把窗口让给对手。
另一半价钱付给了履历和订单。Volta 两位创始人出身 Brookfield 基础设施业务,出隐身时手里已握着 100 亿美元、为期六年的算力合同;Hadrian 的自动化工厂服务五角大楼与 Lockheed Martin,13.7 亿美元新轮把估值从 1 月至今翻了逾四倍,达到 78.7 亿美元(据 Bloomberg 报道)。资本按「团队加订单」直接定价,把验证环节外包给了订单方。
分期付款消失有一个前提:终点得能定价。终点的价格从哪里来?
信号三|出口与合同,是给「第一天」定价的两种锚
中国的锚是重新打开的出口。宇树科技 8 月 6 日公告发行定价 150.80 元/股,发行市值约 610 亿元,发行市盈率 219 倍,8 月 10 日网上申购(据新浪财经报道)。这不只是一家公司的价格,它是给整个具身板块的公开定价锚。SVTR 在 7 月初判断「出口开了,定价锚全要换」,本周这个判断传导到了最前端:求之与破壳的亿美元早期轮,就是按挂牌终局倒推出来的第一天价格。
美国的锚不是 IPO,是超级买家的合同。Volta 出隐身即披露 100 亿美元六年期算力合同;Lumilens 的光互连已装进一家超大规模云厂商生产机房,客户协议以数十亿美元计;Valar 的反应堆刚在美国历史上首次用核能新堆为 NVIDIA 芯片供电。合同在这里扮演了挂牌的角色:让终局现金流变得可援引、可折现。
两种锚,同一个功能:第一天的估值有了可以引用的终点,轮次阶梯就失去了存在理由。
成因|为什么是现在
锚是这个季度才立起来的。中国一侧,魔门塔 7 月挂牌、宇树 8 月定价,一级市场三年没有的出口在两个月内连续兑现;美国一侧,超大规模云厂商与前沿模型公司从 2025 年起把算力采购签成多年期、数十亿美元的合同,未来现金流第一次变成早期公司拿得出手的抵押品。定价锚出现之前,资本前置无从谈起;锚一出现,前置立刻发生。
钱的供给端也换了人。本周美国前五大轮里,四笔有摩根大通身影:Hadrian 的轮次由 JPMorgan Strategic Investment Group 锚定,Bloomberg 直接称其为「摩根大通领投轮」;Base Power 的领投名单里同样有它;Valar 的出资方包括 JP Morgan;Lumilens 背后站着 J.P. Morgan Private Capital。中国同一周,招银国际领投华秋 D 轮,广发信德领投西湖心辰 B 轮,社保基金出现在幺正量子的 A 轮名单里(据 SVTR AI 创投库)。银行与资管的钱习惯给资产定价,不习惯给里程碑定价;它们进场,天然偏好一次给足。这与 SVTR 7 月的两个观察连成一条线:产业资本成为新金主、头部基金转向联合领投分摊超大额轮。能装下十亿美元支票的标的太少,确定性正在被集中竞价。
影响|谁会受波及
对创业者,先说清一件事:别拿破壳与求之的轮次当自己的定价参照。那是团队履历、资产形态与定价锚三重条件的交集,不是天使轮市场普涨。SVTR 项目库是这件事的另一面:过去 30 天进入 SVTR 项目池的具身与机器人方向融资申请有 8 起,轮次集中在 Pre-Seed 到天使,目标金额全部在常规区间。前置资本只流向极少数;同赛道其余公司感受到的,很可能是资金被头部虹吸之后的更冷。另一面同样苛刻:拿到前置支票的公司失去了分期兑现的缓冲,下一站直接对标宇树的挂牌表现,中间没有里程碑可躲。
对投资人,这套玩法破坏的是种子基金的数学。第一天的价格按终局倒推时,早期财务 VC 赖以生存的风险溢价被压缩,百倍回报模型装不进 1 亿美元的天使轮。出路有两条:往更前走,进到预组建与孵化,在公司值得被前置定价之前锁定关系;或者去轮次阶梯还完整的地方,应用层与垂类的定价仍按老规则走。
对平台与大厂,订单成了新的领投权:NVIDIA、超大规模云厂商与前沿模型公司用采购合同决定谁拿得到前置资本,这份权力过去属于领投基金。对企业客户,供应商选型时「融了多少」的信号价值在下降,「被谁的合同锚定」更值得看。
验证|置信度、证伪条件与追踪指标
置信度:中高。中美同周三组独立数据点同向(Volta、破壳与求之、宇树定价锚),机制自洽;但单周样本无法区分结构性转向与明星团队扎堆,需要八周密度确认。
证伪条件:未来 8 周,成立不满 18 个月的 AI 公司拿到 5000 万美元以上轮次若回落到周均不足 1 笔,且破壳、求之、Volta 六个月内均无下一轮或订单加码,则本周只是个案打包,本判断不成立。
三个追踪指标(90 天内):
- 库口径:未来 8 周,成立不满 18 个月的 AI 公司获 5000 万美元以上轮次的周均笔数。本周 3 笔;持续 2 笔以上为结构性转向坐实,回落到 1 笔以下为脉冲。
- 宇树 8 月 10 日申购后 30 个交易日相对发行价的方向,与中国具身早期轮定价的联动:若宇树破发而具身天使轮照涨,说明前端定价与出口锚脱钩,信号三被证伪。
- 破壳、求之、Volta 三家中,90 天内是否有任何一家官宣下一轮、估值上翻或订单加码;出现 1 起以上,说明资本前置仍在加速。
SVTR AI 创投库对每笔融资逐轮记录公司成立年份、轮次原文与投资方构成,本文「公司年龄×支票大小」的交叉口径可以在 svtr.ai/funding 按周复算,#169 期全部 37 笔明细已同步上线。