
「Signal|SVTR 前瞻信号」
本周 SVTR AI 创投库收录的最大一笔具身智能融资,属于一家不造机器人的公司。做视触觉传感器的一目科技,本轮估值破百亿元,金额在 10 亿元人民币量级。同一周涌进具身赛道的钱,最大的单笔和最完整的一条投资链都落在了上游,而不是机器人本体。
核心判断
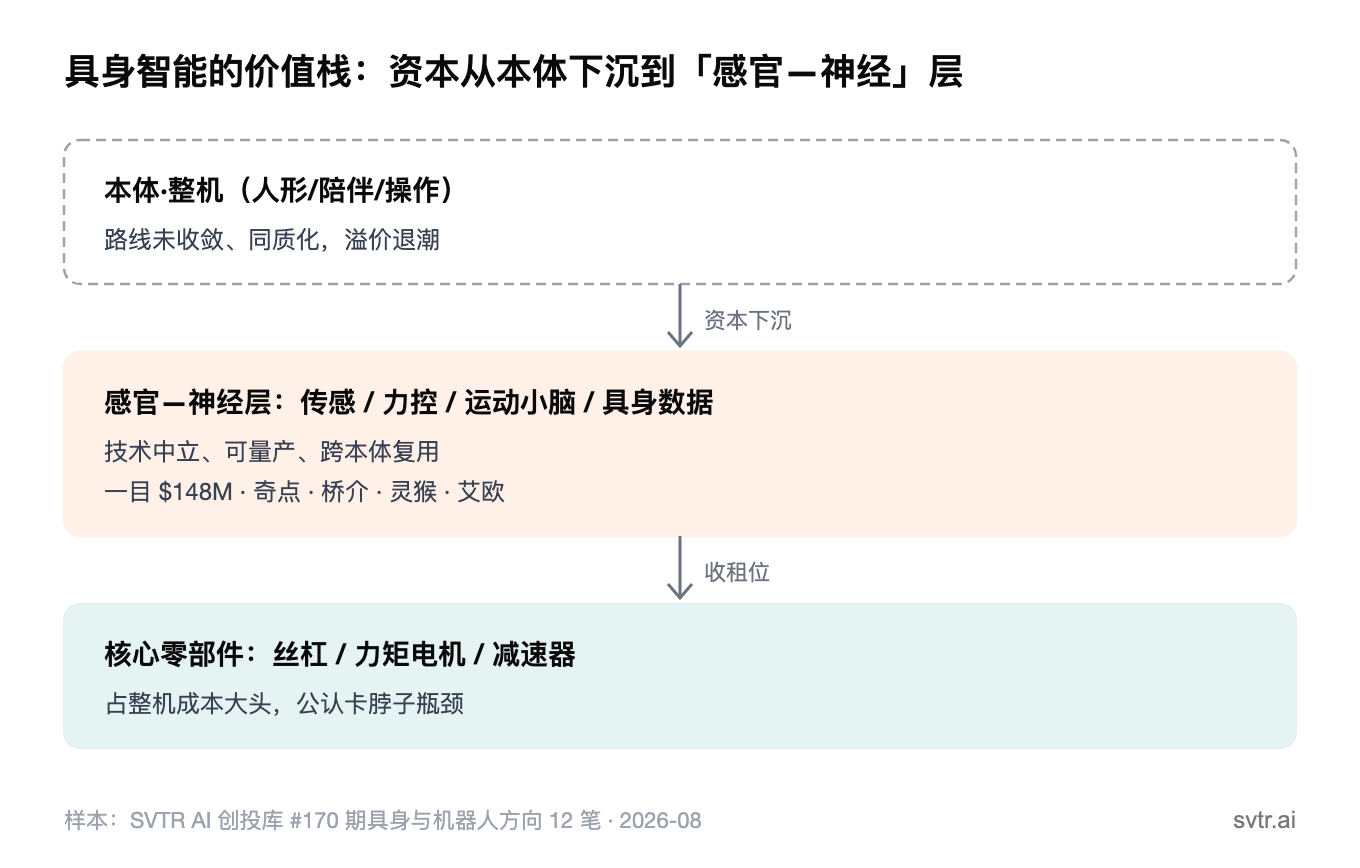
SVTR 认为,具身智能的资本正在完成一次位置迁移:从"押哪台机器人"转向"押机器人身上那套神经和感官"。过去两年一级市场主戏是人形本体,谁的整机更像人、跑得更稳就更贵;本周库内逐笔数据显示,最大的支票开始绕过本体,落到传感、力控、运动控制和真实世界数据这些中间层。这不是"具身又火了一周"的情绪,而是赛道价值锚点在下沉。本体还在为路线打架,上游已经先一步被重新定价。
本周库内收录 39 起全球 AI 融资,其中具身与机器人方向约 14 起。把这批公司按"做什么"拆开看,最锋利的信号不在笔数,而在结构。按技术层级拆,具身相关的 12 笔里,本体、整机与上游"感官、神经"层各占 6 笔,笔数上打平;但单笔最大的支票落在上游,而不是本体(详见样本全景图)。
信号一|先贵起来的是"感官",不是身体
本周具身赛道单笔最大的一目科技,做的是仿生视触觉传感器,把一片比指甲还薄的器件贴在机器人指端,让它"摸得到"力和纹理。它一个整机都不造,却在本轮拿到具身赛道全周最大的一张支票,估值站上百亿元,小米顺为系是其长期股东。
紧随其后的奇点智控,做的是具身光学六维力传感器,天使轮就拿到近亿元人民币。值得盯的是它的股东名单里出现了傅利叶,一家自己造人形与康复机器人本体的公司,反过来给上游的传感器创业公司开了支票。造身体的人,开始花钱锁定"感官"的供给。
如果故事只到传感器变贵,那还只是一轮零部件行情。真正的位移在下一层。
信号二|被重新定价的是整条"能动起来"的中间层
钱不是只涌向传感一个点,而是沿着"感知、控制、数据"整条上游链铺开。
做运动控制的桥介数物,把自己那套让机器人协调发力的算法叫"运动小脑",本轮 Pre-A+++ 由中国移动链长基金领投,金额在亿元级。做核心零部件的灵猴机器人,主营直驱电机、关节模组、深度视觉模组,C 轮超亿元,领投方晨道资本是宁德时代系的产业投资平台。做具身数据基础设施的艾欧智能,主营是遥操作数据采集和真实世界数据管理,本轮数亿元,出资方里同样藏着一家没具名的头部本体厂。连做标准化 AI 模组的澜存科技,也在本周拿到 A 轮。
把这几家摆在一起,共性很明显:它们都不卖机器人,卖的是"让机器人能动起来"的那一层。
- 传感解决"摸得到"
- 力控和运动小脑解决"发得出力、协调得了动作"
- 数据基础设施解决"学得会真实世界"
本周资本给这一整层,而不是给某一台机器人,集体标了价。
一个例外反而印证了规律。拿到近 10 亿元 A 轮的原力无限确实做多形态本体,但它对外讲的主线是"具身大脑加全栈 AI 基础设施",本体只是它这套基础设施能力的一个出口。连造本体的玩家,估值也建在上游能力上。
那么问题来了:资本凭什么此刻敢绕过本体?
信号三|因为上游能"技术中立"地收租,而本体还没收敛
2026 被产业界称作人形机器人的量产元年,但"量产"掩盖了一个尚未解决的事实:本体路线远没收敛。仅灵巧手一项,驱动方式(电机/气动/记忆合金)、传感方案(触觉/视觉融合)、运动控制架构(模型驱动/数据驱动)三条路线都还在打,谁也没赢。此刻押某一台本体,等于押一条尚未定型的路线。
上游不一样。行星滚柱丝杠、无框力矩电机、谐波与 RV 减速器、空心杯电机、六维力传感这些部件是"技术中立"的:无论最终哪种本体路线跑出来,它都得用。据 SVTR 研究团队对 2026 年的产业价值拆解,仅丝杠一项就占人形整机成本的两成上下,力矩电机接近两成,减速器一到两成,而六维力传感虽只占 5% 到 8%,却是公认的卡脖子瓶颈,奇点智控做的正是这块。资本的选择很理性:与其赌一条未定的整机路线,不如买下无论哪条路线都绕不开、且能量产收租的确定性部件。
我们 AI 创投平台的先行信号,给这个判断补了一条独家佐证,也暴露了一个时间差。近 120 天,我们接触的 36 家具身方向的创始人中,其中明确做上游零部件或数据的只有 6 家,做本体、整机、人形的有 7 家,创业供给仍然扎堆在本体。也就是说,钱已经转向上游,而创业者的注意力还留在身体上。这个供给与资本的错位,恰恰解释了为什么此刻站在上游位置的公司更容易拿到大钱:赛道不挤,而需求已经确定。
成因|为什么是现在
三件事在本周同时到位。
其一,本体从稀缺变过剩,2025 年一批人形整机公司同质化竞争,差异化收窄,资本对"又一台会走路的机器人"的溢价意愿下降。
其二,量产把瓶颈从"能不能做出来"推到"能不能稳定、便宜、大批量地做出来",而决定良率和成本的恰恰是丝杠、电机、减速器、传感这些上游件。
其三,产业资本开始亲自下场锁供应链,本周领投上游的中国移动链长基金、宁德时代系晨道资本,以及给传感器公司开支票的本体厂傅利叶,都不是在做财务投资,而是在占住自己产业链的上游位置。
值得注意的是:美国本周最大的"机器人"轮给了做军用 FPV 无人机整机的 Neros(2.5 亿美元),钱还在本体上,而中国这一周的钱在往零部件走。这背后是两套逻辑,美国押应用与整机场景,中国押制造供应链的位置,这和中国在量产元年的制造业底盘直接相关。
影响|谁会受波及
对创业者:如果你还在立项造又一台人形本体,本周的信号是一个提醒,你要挤进的是一条尚未收敛、资本溢价正在退潮的赛道。反过来,传感、力控、运动控制、灵巧手驱动、具身数据这些上游位置,眼下不挤、需求确定,且天然是"卖给所有本体厂"的中立生意,更容易在早期就拿到大额支票并把估值建在硬壁垒上。一目科技用一片传感器站上百亿估值,是这条路径最直白的样板。
对投资人:具身赛道的超额收益正在从"押中哪台机器人"转向"押中哪个收租位"。上游零部件与数据层的公司,本质是机器人行业的半导体,跨本体复用、高毛利、绑定多个下游。判断一家上游公司是否值得下注,关键不再是它的演示多惊艳,而是它的部件是否技术中立、能否量产、能进几家本体厂的供应链。同时要警惕:上游一旦被产业资本用链长基金和战投锁定,纯财务基金的进入窗口和议价权都会收窄,能否进产业方的联合投资网络,正在成为拿到项目的新门槛。
对本体厂与大厂:本体不再是护城河,供应链才是。傅利叶反投传感器、某头部本体厂进艾欧的数据轮,说明造身体的公司自己也看清了这一点,谁锁住上游的稀缺部件,谁就握住了下一阶段的定价权。
验证与追踪
本判断为中高置信:库内逐笔资本流向、产业界核心部件价值排序、创投平台的供给与资本错位三点同向,但仍建立在单周样本上。
证伪条件:若未来八周本体、整机轮的笔数与金额中位数反超上游零部件轮,或某条人形本体路线快速收敛成事实标准使资本回流本体,本判断即被推翻。以下三个指标 90 天内到期回访:
- 库口径,未来八周"具身上游"(传感/力控/电机减速器/运动控制/具身数据)周均笔数对比"本体/整机"周均笔数:上游持续不低于本体即坐实,上游跌到本体一半以下即证伪。
- 未来一季度中国最大的三笔具身轮里,是否有至少两笔落在上游(非本体)。满足即坐实。
- 本体厂反投上游的频次,宇树、傅利叶、智元等本体公司对上游零部件或数据公司的出手,一季度累计至少三起独立案例,则"造身体的人锁上游"从个案变结构。
站在上游,是本周资本用真金白银投出的位置。SVTR AI 创投库会逐笔追踪这批公司的下一步,把"卖铲子的能不能跑赢造机器人的"这个判断,一个季度后拿数据来回测。想看本周 14 起具身逐笔与领投结构,SVTR 会员可在创投库融资探索器按"机器人"筛选查阅。
