Signal|SVTR 前瞻信号
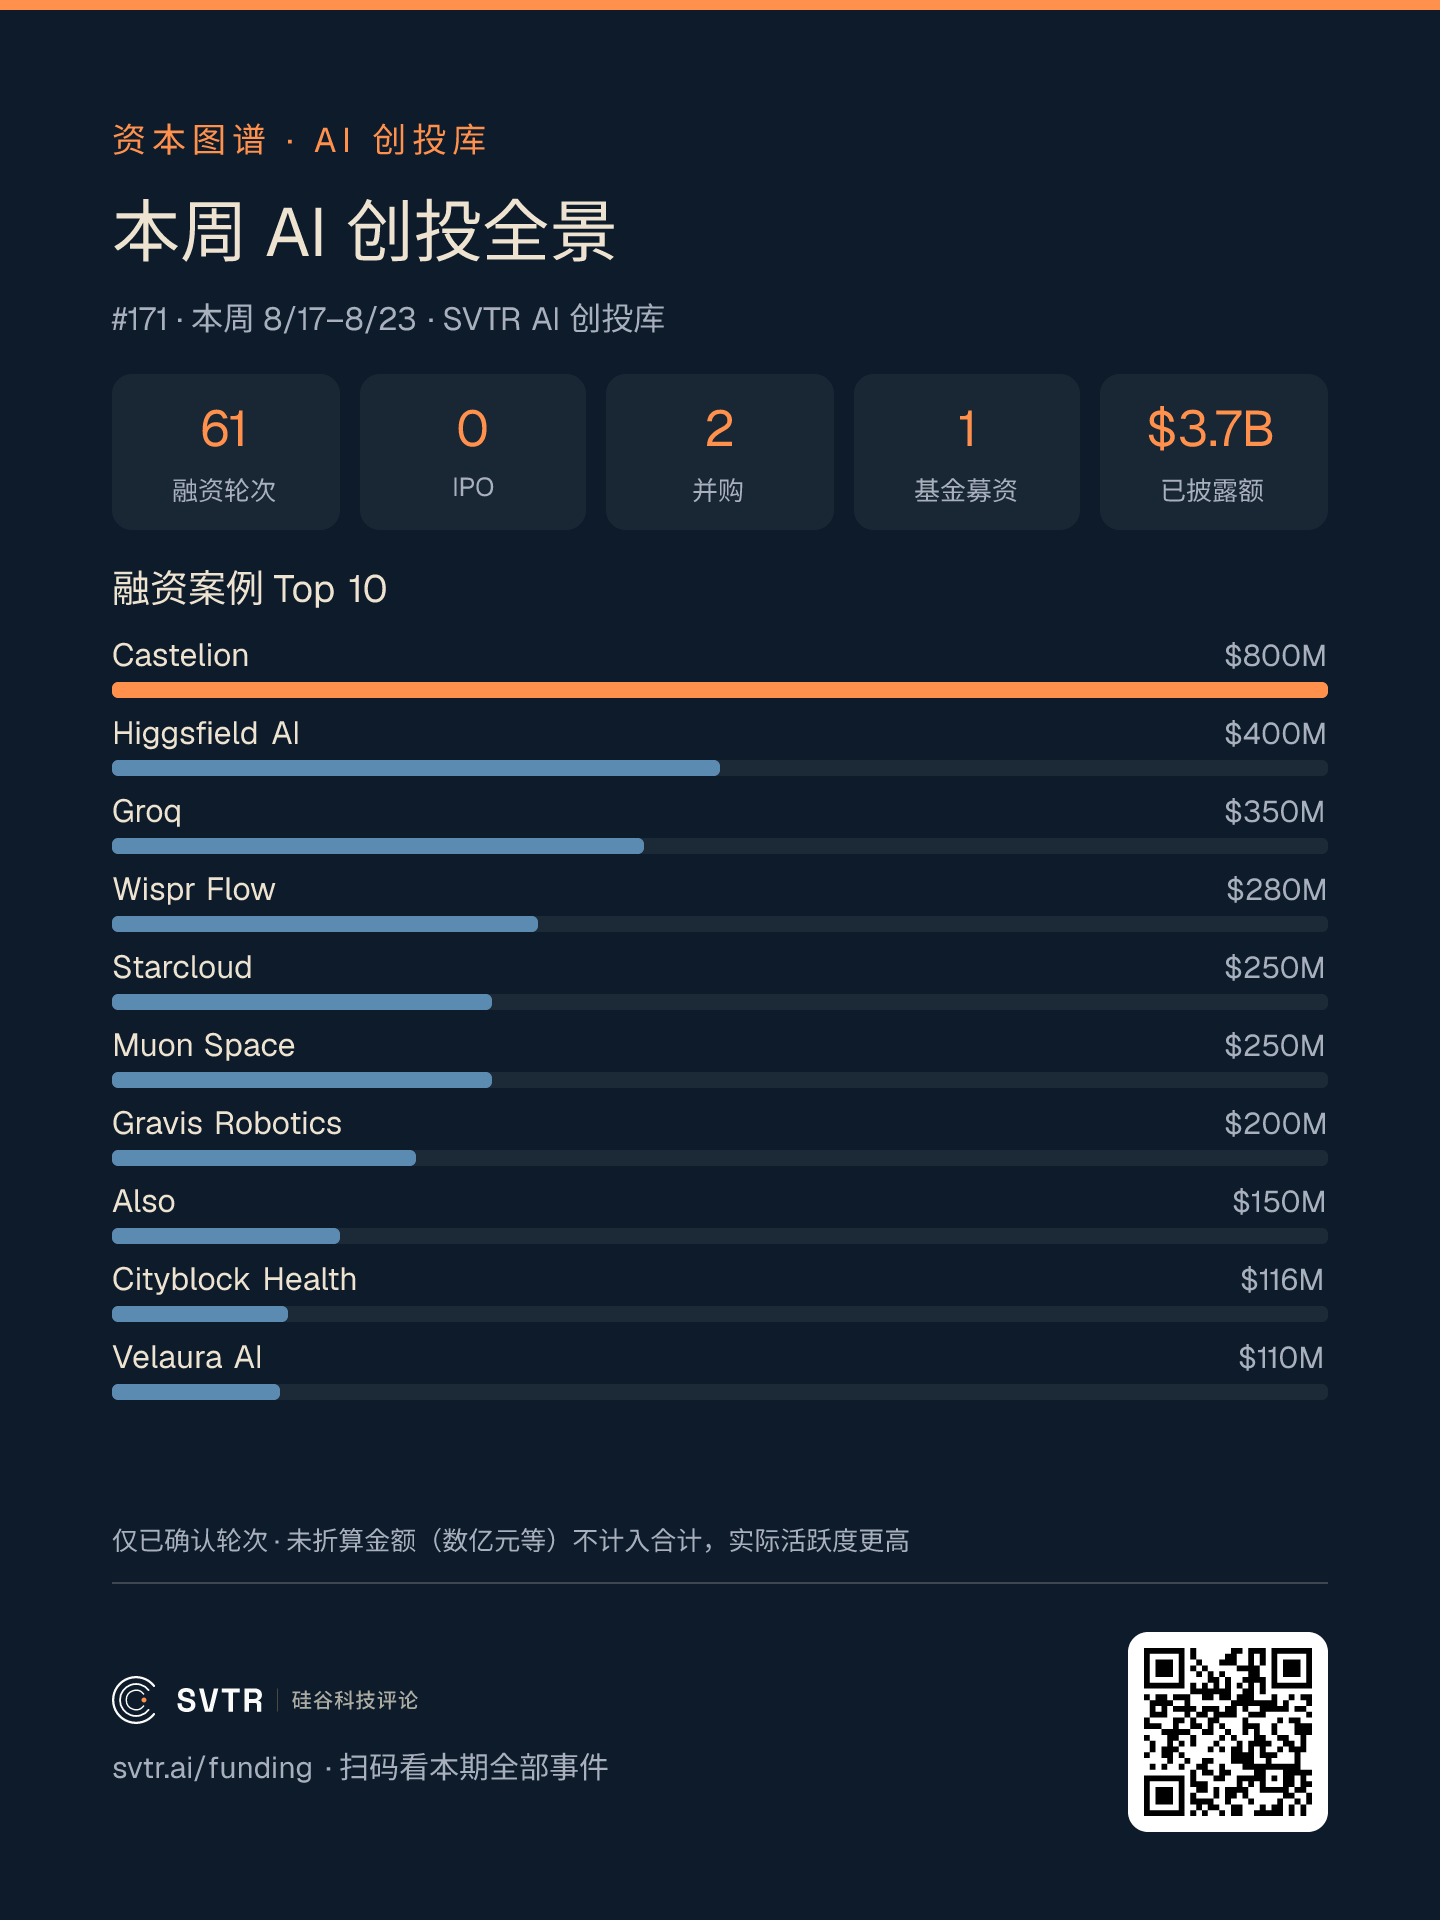
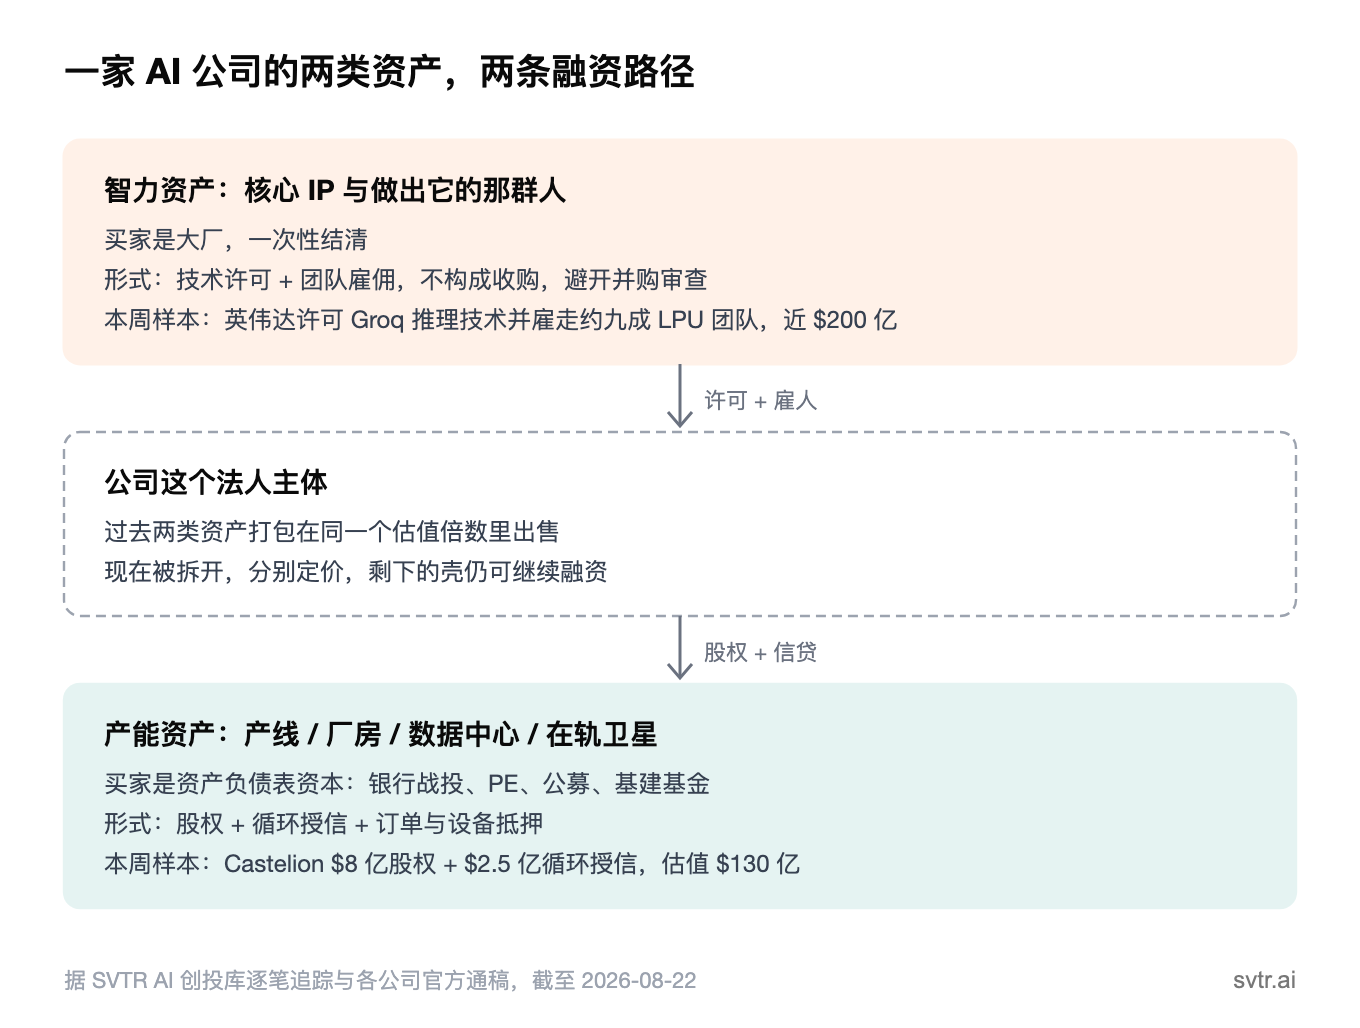
本周 SVTR AI 创投库收录的最大一笔 AI 融资,附带了一份银行授信。Castelion 的 10 亿美元 C 轮由 8 亿美元股权加 2.5 亿美元循环信贷额度构成,摩根大通战略投资部门、Andreessen Horowitz 与凯雷联合领投,T. Rowe Price 首次进入股东名单,估值 130 亿美元,钱用于把一枚叫 Blackbeard 的低成本可量产高超音速导弹推进量产(据 Castelion 官方通稿,2026-08-19)。
SVTR 判断:定价对象正在从公司下沉到资产
SVTR 认为,AI 一级市场正在把一家公司拆成两类资产分别定价。一类是智力资产,即核心 IP 与做出它的那群人,可以被大厂一次性买断;另一类是产能资产,即产线、厂房、数据中心、在轨卫星,靠股权加信贷持续融资。过去这两类东西装在同一个法人主体里,用同一个估值倍数打包出售;本周它们被分别定价,价格逻辑完全不同。
这不是"硬科技回潮"的又一种说法。硬科技火不火是投向问题,本周变的是资金结构与交易结构:谁出钱、用什么形式出、买走的是整家公司还是其中一部分。
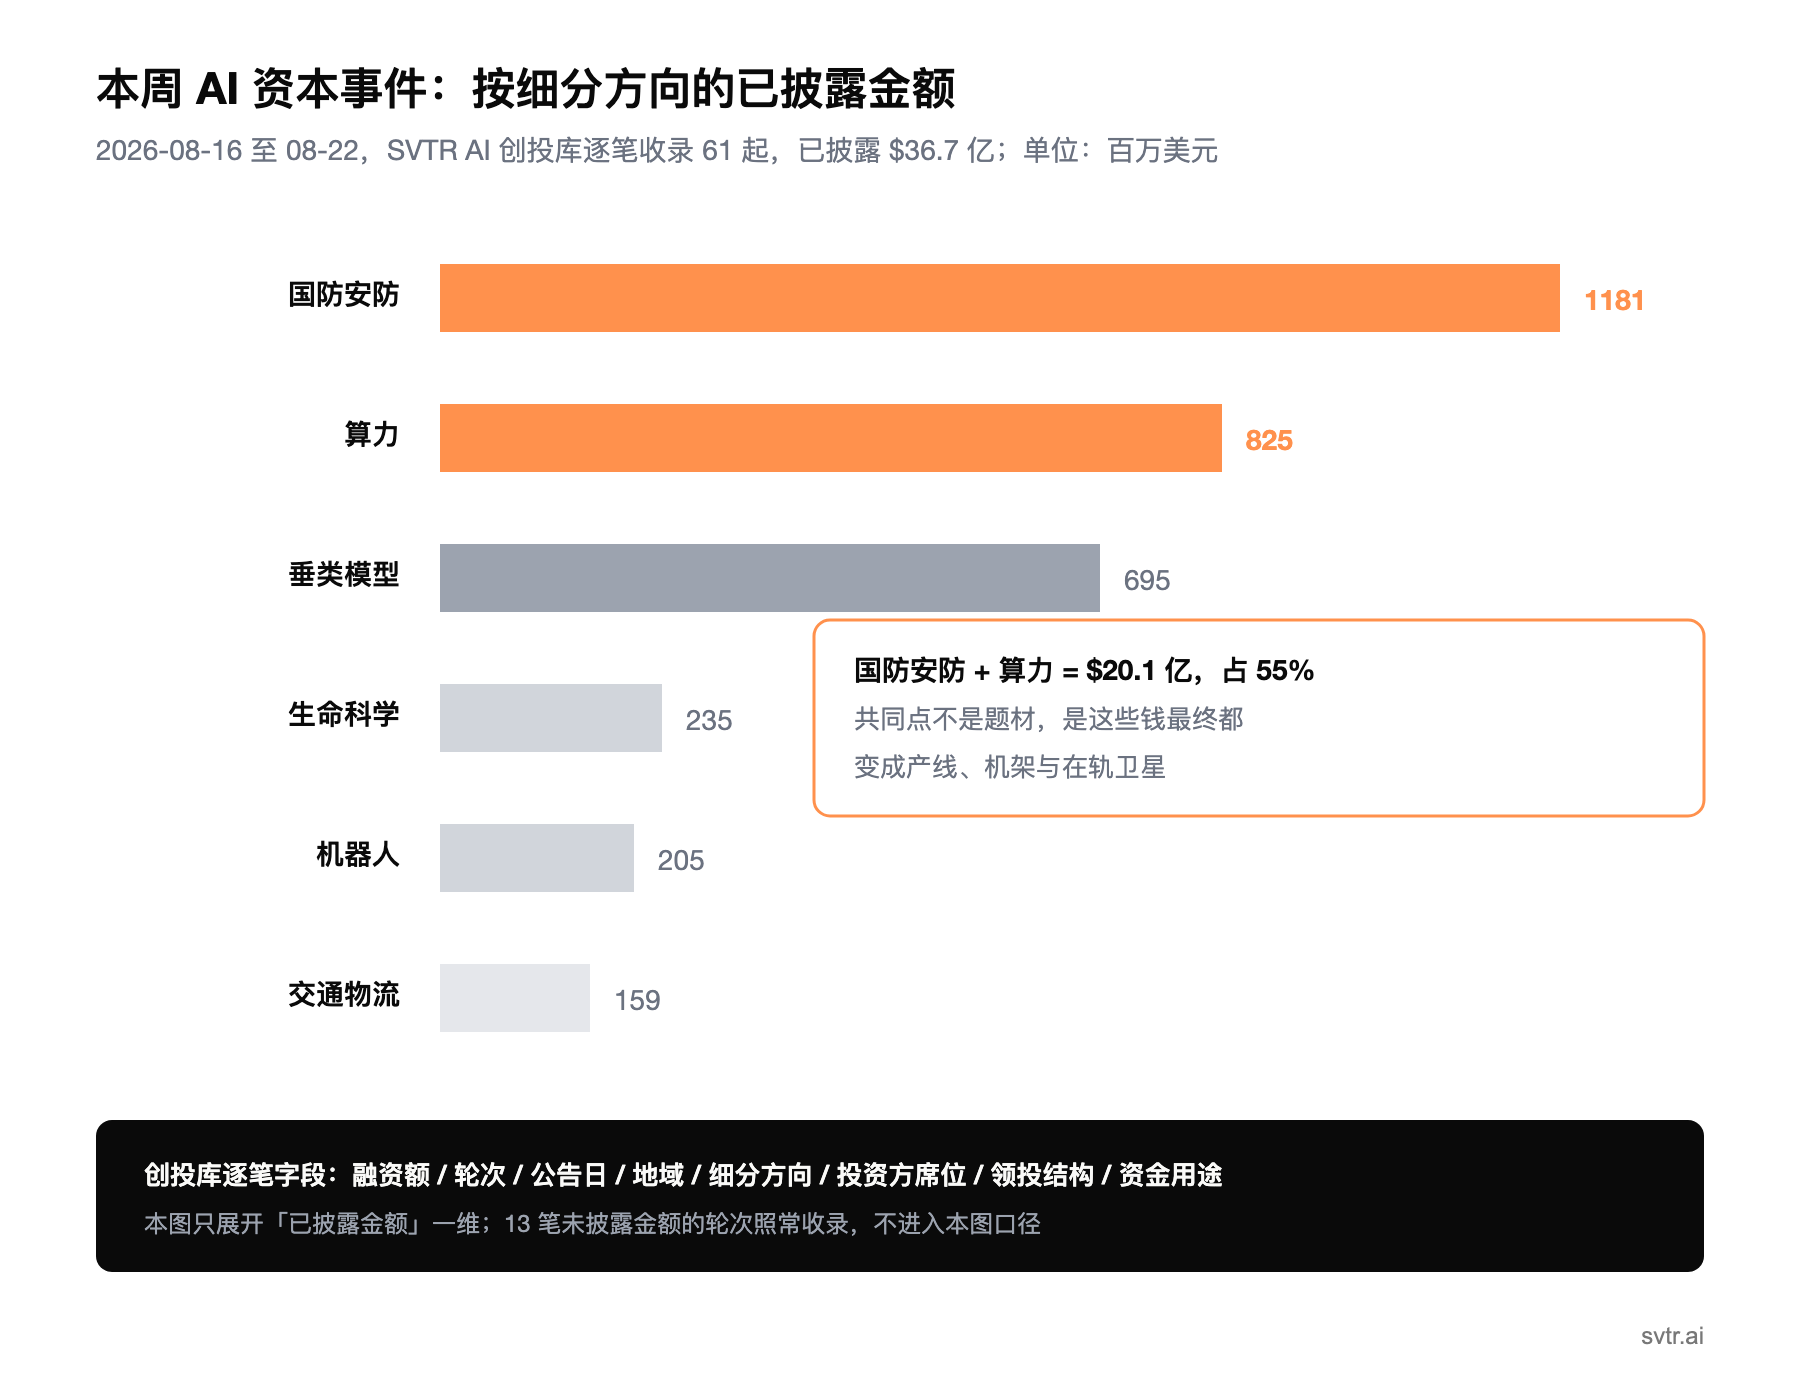
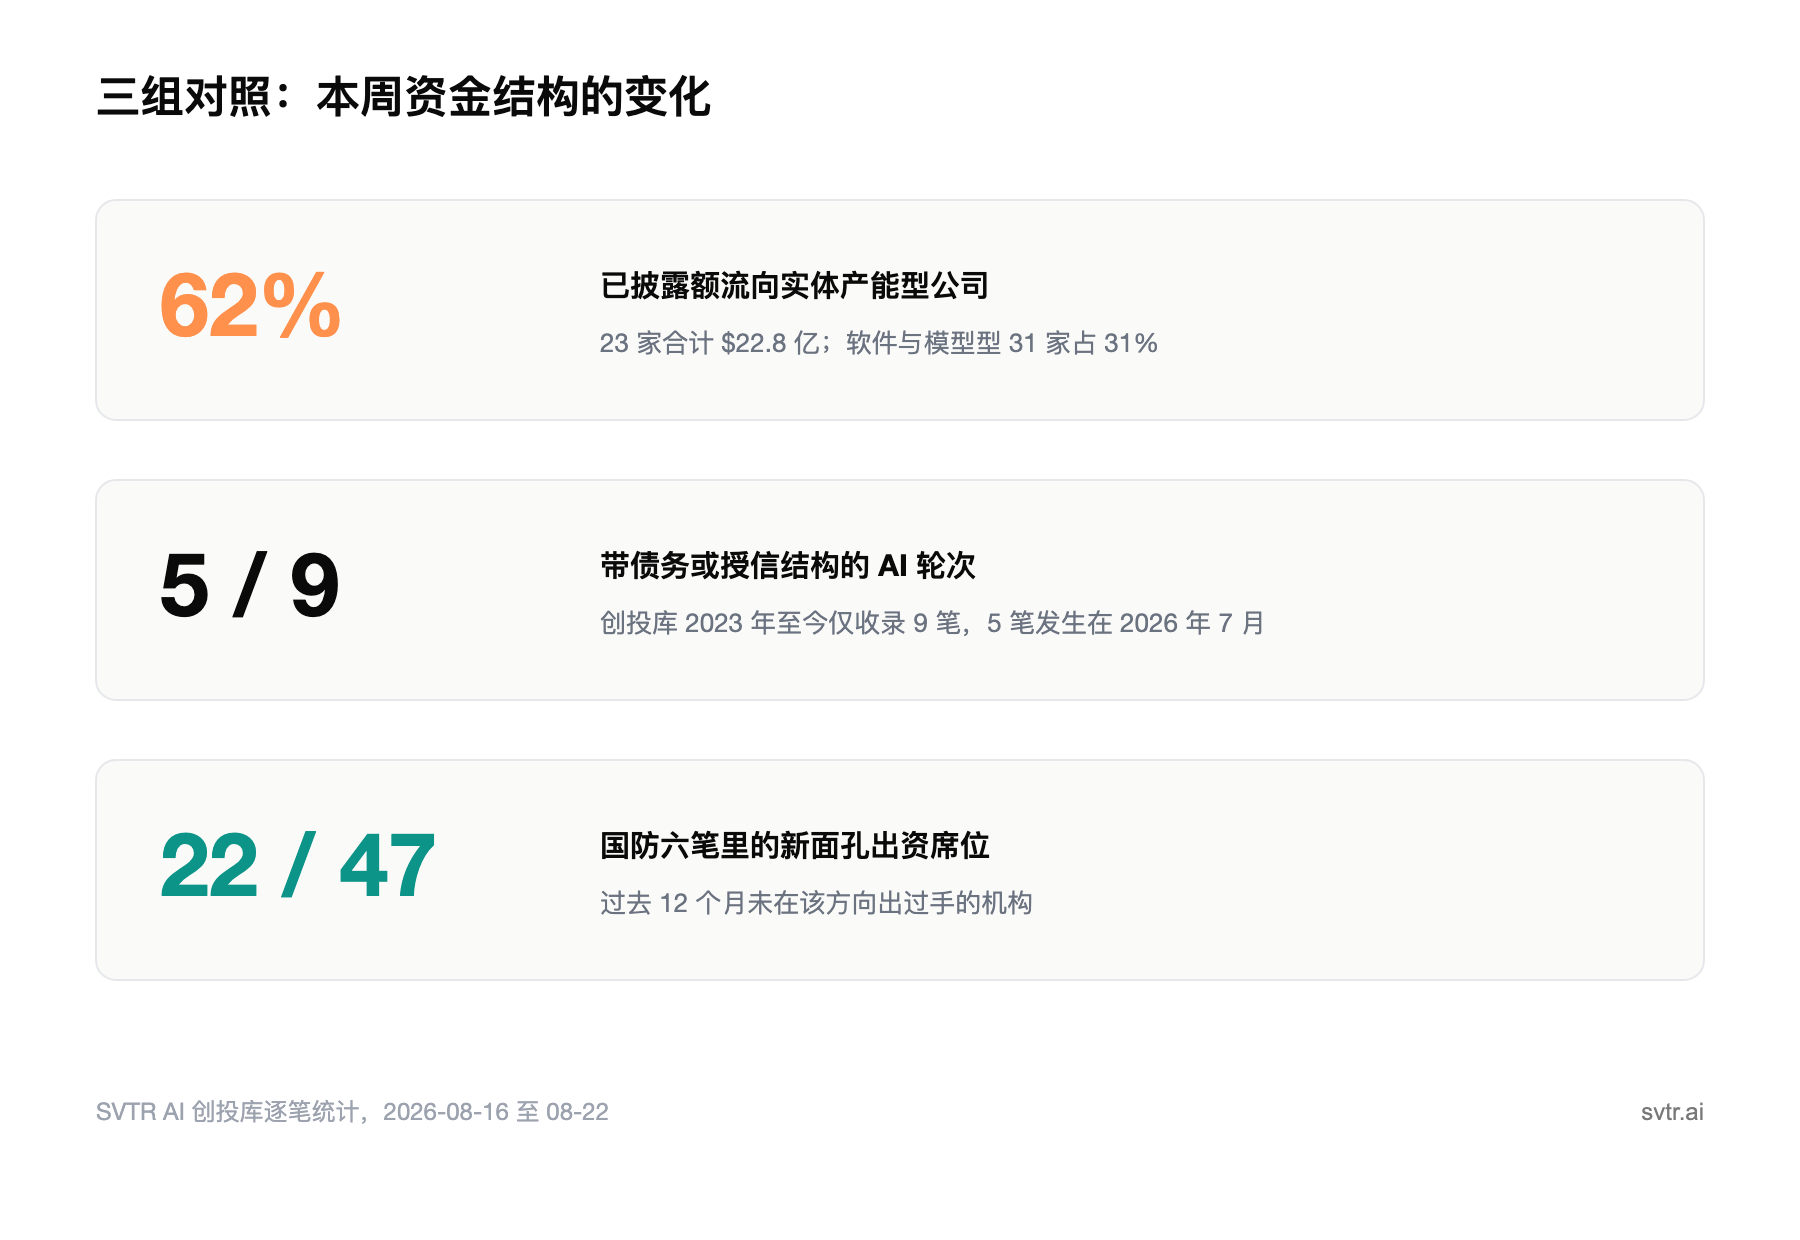
据 SVTR AI 创投库逐笔统计,2026 年 8 月 16 日至 22 日全球收录 61 起 AI 资本事件、已披露金额 36.7 亿美元。按最终用途拆开:要建产线、建厂、建数据中心、造卫星的实体产能型公司 23 家,拿走 22.8 亿美元,占已披露额的 62%;纯软件与模型公司 31 家,合计 11.4 亿美元,占 31%。创投库逐笔追踪了每一轮的出资席位、领投结构、轮次口径与资金用途,本篇的判断就是从这些次要字段里长出来的。
信号一|异常的不是国防融资变多,是出资的人换了一批
本周国防安防方向六笔融资、合计 11.8 亿美元,笔数是前四周周均 1.5 笔的四倍。但笔数只是表层:这六笔一共 47 个出资席位,其中 22 席来自过去 12 个月从未在该方向出过手的机构,包括摩根大通战略投资部门、凯雷、T. Rowe Price、基建私募 I Squared Capital、资管机构 Aberdeen、对冲基金 Lansdowne Partners、谷歌与丰田旗下的 Woven Capital。
这批钱的共同点是资产负债表长、回报周期按十年计、习惯给有订单和实物抵押的项目定价。吸引它们的不是"AI 国防"这个标签,是"可量产"。Castelion 主打低成本、可量产的打击武器,目标 2027 年首次列装;同周完成 2.5 亿美元 C 轮的 Muon Space,六月刚在圣何塞开出新厂,设计产能为 2027 年每年 500 颗卫星,是现有规模的十倍(据 Muon Space 官方通稿,2026-08-20)。买产能的人,和买软件增长曲线的人,本来就不是同一批。
信号二|融资结构里长出了信贷的一半
Castelion 那 2.5 亿美元循环信贷额度,是这周最容易被略过、也最能说明问题的一行。它意味着这轮融资已经不是纯粹的风险投资交易,而是股权加银行授信的混合结构,摩根大通同时扮演股东和债权人。
SVTR AI 创投库对轮次类型逐笔标注,2023 年至今只收录到 9 笔明确带债务或"股权加债务"结构的 AI 轮次,其中 5 笔集中在 2026 年 7 月这一个月,包括英伟达为 OpenAI 数据中心园区担保的最高约 2500 亿美元建设与租赁债务,以及 General Compute 4 亿美元的债务额度。样本仍然很薄,但趋势很明显:按这个口径,2025 年全年只有一笔,现在每个月都出现。
原因不复杂。产线、晶圆、机架、发射工位的现金流可预测、可抵押,用股权去买,等于让创始人为最不该稀释的部分付最贵的价钱。当 AI 公司的开支从工程师薪酬转向资本开支,融资工具从股权扩展到信贷是必然。值得注意的是速度:从个案到常态用了不到两个季度。
信号三|Groq 演示了另一半:脑子可以单独卖,公司留下来继续融
如果说 Castelion 演示了产能资产怎么找钱,Groq 演示的是智力资产怎么被单独取走。
2025 年 9 月,Groq 还是估值 69 亿美元的英伟达挑战者。12 月 24 日,英伟达以近 200 亿美元许可其推理芯片技术,同时雇走创始人 Jonathan Ross、总裁 Sunny Madra 与约九成 LPU 工程团队;交易在形式上是非独占的技术许可加人才招聘,不是收购,也因此避开了并购审查(据 CNBC 与 TechCrunch 报道,2025-12-24)。Groq 作为独立公司留了下来,由原首席财务官 Simon Edwards 接任 CEO。
八个月后的本周,这家公司以 35 亿美元估值重新开了一轮 Series A,融资 3.5 亿美元,由 Disruptive 领投,英伟达计划参与,资金投向它在北美、欧洲、中东与亚太运营的 13 个数据中心(据 Groq 官方通稿,2026-08-17)。挑战者变成了推理云运营商,跑的是英伟达的 GPU,出的钱有一部分来自英伟达。
轮次字母重置、估值腰斩、创始人与核心工程团队被整体挖走,公司却仍然融到 3.5 亿美元。这只在一种前提下成立:投资人买的已经不是那家公司,而是它剩下的那部分资产,即数据中心、客户与运营能力,按基础设施的逻辑重新定价。SVTR 曾在《天使轮只剩名字:AI 资本开始按终局给第一天定价》里判断轮次阶梯正在失效,Groq 是这个判断的极端形态:轮次不仅失效,还能倒着重来一次。
中国市场,产能的钱来自另一套体系
同一周,中国收录的 14 笔里几乎看不到软件。氧化镓单晶衬底(富加镓业)、高端覆铜板(耀鸿电子)、先进封装 AOI 检测设备(常州鉴芯)、金属增材制造装备(融速科技)、中性原子量子计算整机(原子矩阵),全部是要建产线、买设备的实体项目,与美国这一周的钱投向同一类东西。
不同的是出钱的人。这 14 笔里至少八笔的投资方名单中出现地方国资、央企或政府产业基金,例如衢州东峰、上海科创、富阳产投、中网投、张江集团、中国电信、鄂州临空产业发展基金。美国用银行授信和私募信贷给产能找钱,中国用财政和产业基金给产能找钱,两边解决的是同一个期限错配问题,动用的是两套完全不同的金融基础设施。
一处口径要说明:这 14 笔中有 13 笔未披露金额。凡按已披露额比较中美融资规模的统计,都会系统性低估中国一侧。创投库对未披露金额的轮次照常逐笔收录,只是不进入金额口径。
成因|为什么是这个夏天
有几件事在同一个时点凑齐了。
第一,瓶颈从算法移到了实物。Blackbeard 要在 2027 年列装,Muon Space 要在同一年做到年产 500 颗卫星,推理需求对应的是机架与电力,这些都得用时间和资本开支买,一轮股权融资的现金买不来。
第二,工具备齐了。私募信贷市场在过去两年扩张到足以给非上市科技公司提供循环授信,银行的战略投资部门也开始以股东身份进场,摩根大通在这轮里同时占了两个位置。
第三,交易结构被验证可行。英伟达用许可加雇人取代收购,既拿到了技术与团队,又没有触发并购审查,还留下一个能继续融资的独立实体。这个结构一旦被证明走得通,就会被复制。
SVTR 全球创投网络的先行信号显示,供给侧还没跟上:过去三个月与我们接触的六百余位 AI 创始人中,业务涉及硬件、材料、设备、产线的只有约一成,其余仍集中在应用与模型层。资本已经把六成的钱投向要建产能的公司,创业供给的重心还在软件这一侧。
影响|谁会受波及
创业者:如果你的公司要建产线或买设备,融资谈判的内容会比过去复杂。除了估值和稀释,还要谈授信额度、担保条件、订单预付和设备抵押,谈判对手从一位 GP 变成一位 GP 加一位信贷负责人。好处是最贵的那部分钱不必用股权买,代价是债权人对交付节点的容忍度远低于股东。另有一件事值得想清楚:如果团队比公司值钱,被买走的可能只是团队。
投资人:对早期基金而言,实体产能型项目的后端席位正在被资产负债表资本占据,进场时点必须更早,否则在 C 轮及以后只剩跟投的份。更该重估的是条款价值:当核心 IP 与团队能被单独许可和雇走,清算优先权保护的只是剩下的资产,不是当初投的那支团队。对二级与 PE 投资人来说,这批公司的财务模型更接近工业制造商,用软件公司的倍数框架去看会持续算错。
大厂:许可加雇人的结构会成为标准动作,尤其在反垄断审查偏紧的品类。
企业客户:算力与国防供应链的合格供应商名单会在未来两年重排,今天拿到产能融资的公司,是明天的一级供应商候选。
验证
这个判断是中高置信度:资金结构变化有逐笔证据,但带信贷成分的 AI 轮次样本仍薄,9 笔的基数不足以排除偶然。证伪条件很清楚:若未来八周创投库里带债务或授信成分的 AI 轮次回落到零星水平,大额产能型融资重新以纯股权完成,"信贷进场"就只是一次脉冲。
90 天内可验证的追踪指标:
- 带信贷成分的轮次密度。创投库口径:未来八周带债务、授信或"股权加债务"结构的 AI 轮次周均笔数。周均 ≥1 笔为结构性坐实,回到 2025 年那种一年数笔的水平则为证伪。
- "买脑子不买公司"是否成链。90 天内除英伟达与 Groq 之外,是否再出现两起及以上大厂以技术许可加团队雇佣的方式吸收 AI 创业公司核心资产、而原公司继续独立融资的案例。成链即说明这是可复制的交易结构,而非个案。
- 产能兑现与资金占比。Castelion 的 Blackbeard 2027 列装节点是否维持、Muon Space 圣何塞工厂年产 500 颗卫星的目标是否有新进展披露;同时看创投库周度口径里实体产能型公司占已披露额的比例能否稳定在 50% 以上。
SVTR AI 创投库已按轮次类型逐笔标注股权、债务与混合结构,会员可在创投库融资探索器中筛出本周这 61 笔的完整名单,包括每一轮的出资席位与领投结构,以及本文用到的实体产能型分类口径。