
Signal|SVTR 前瞻信号
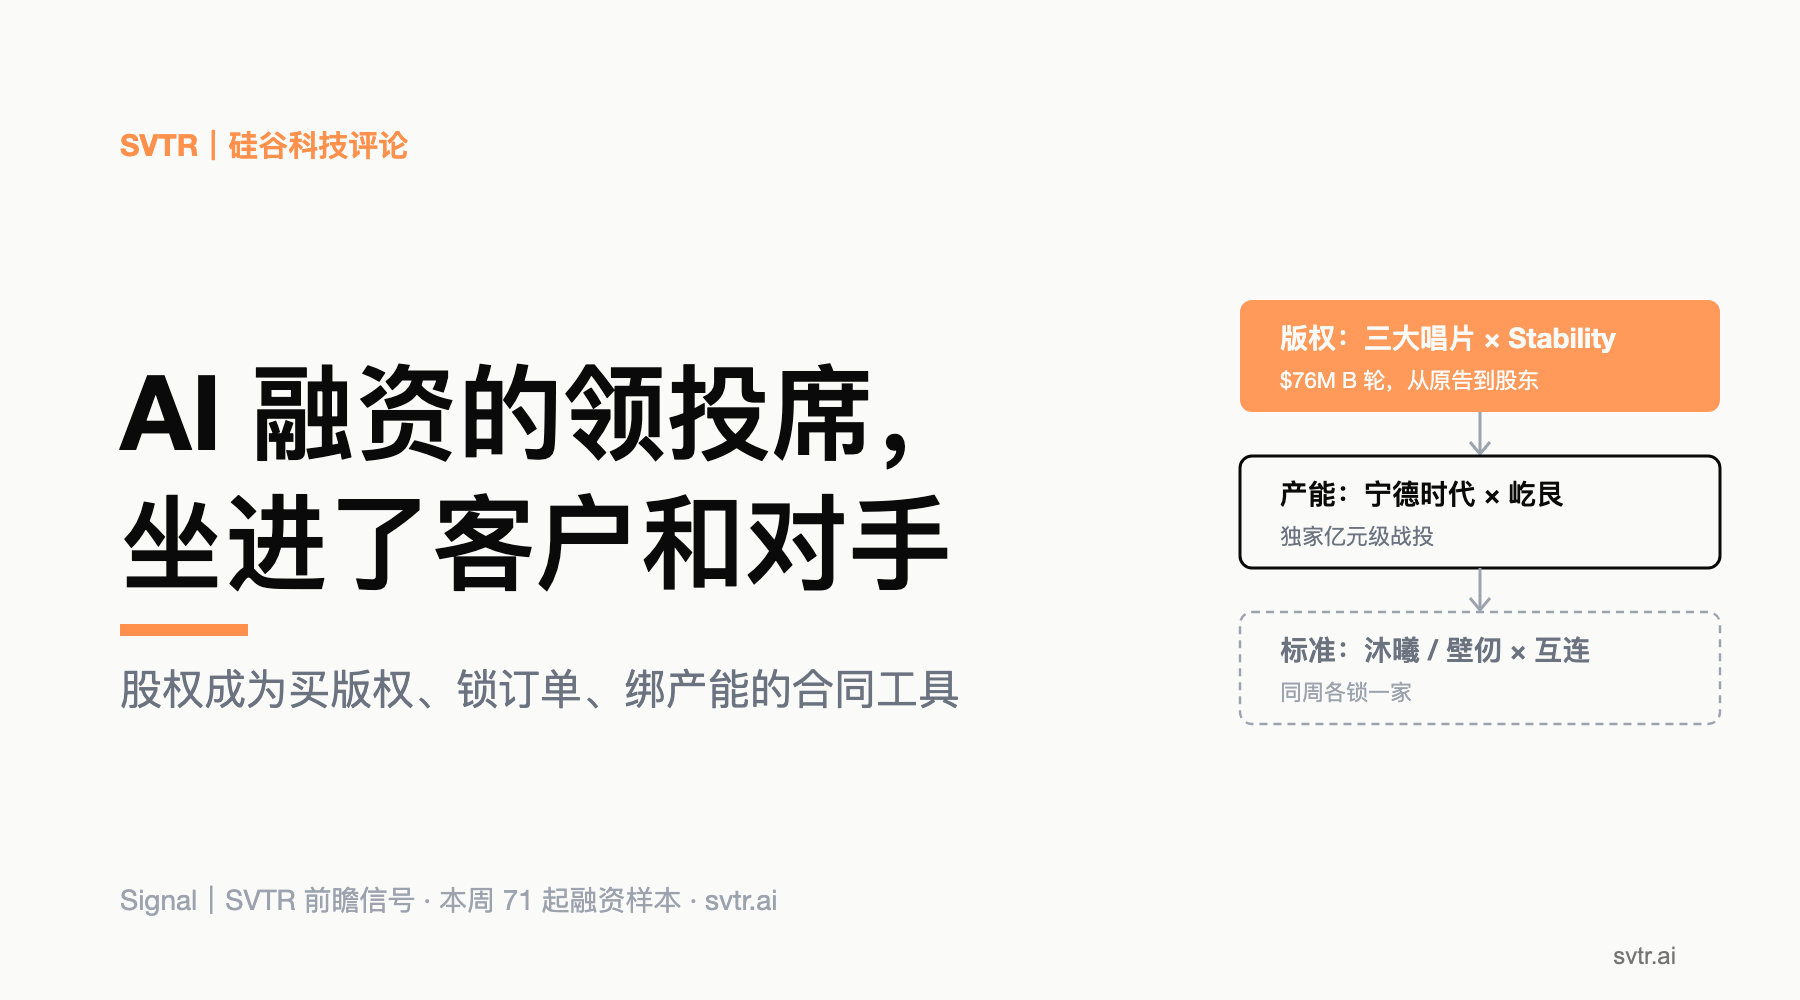
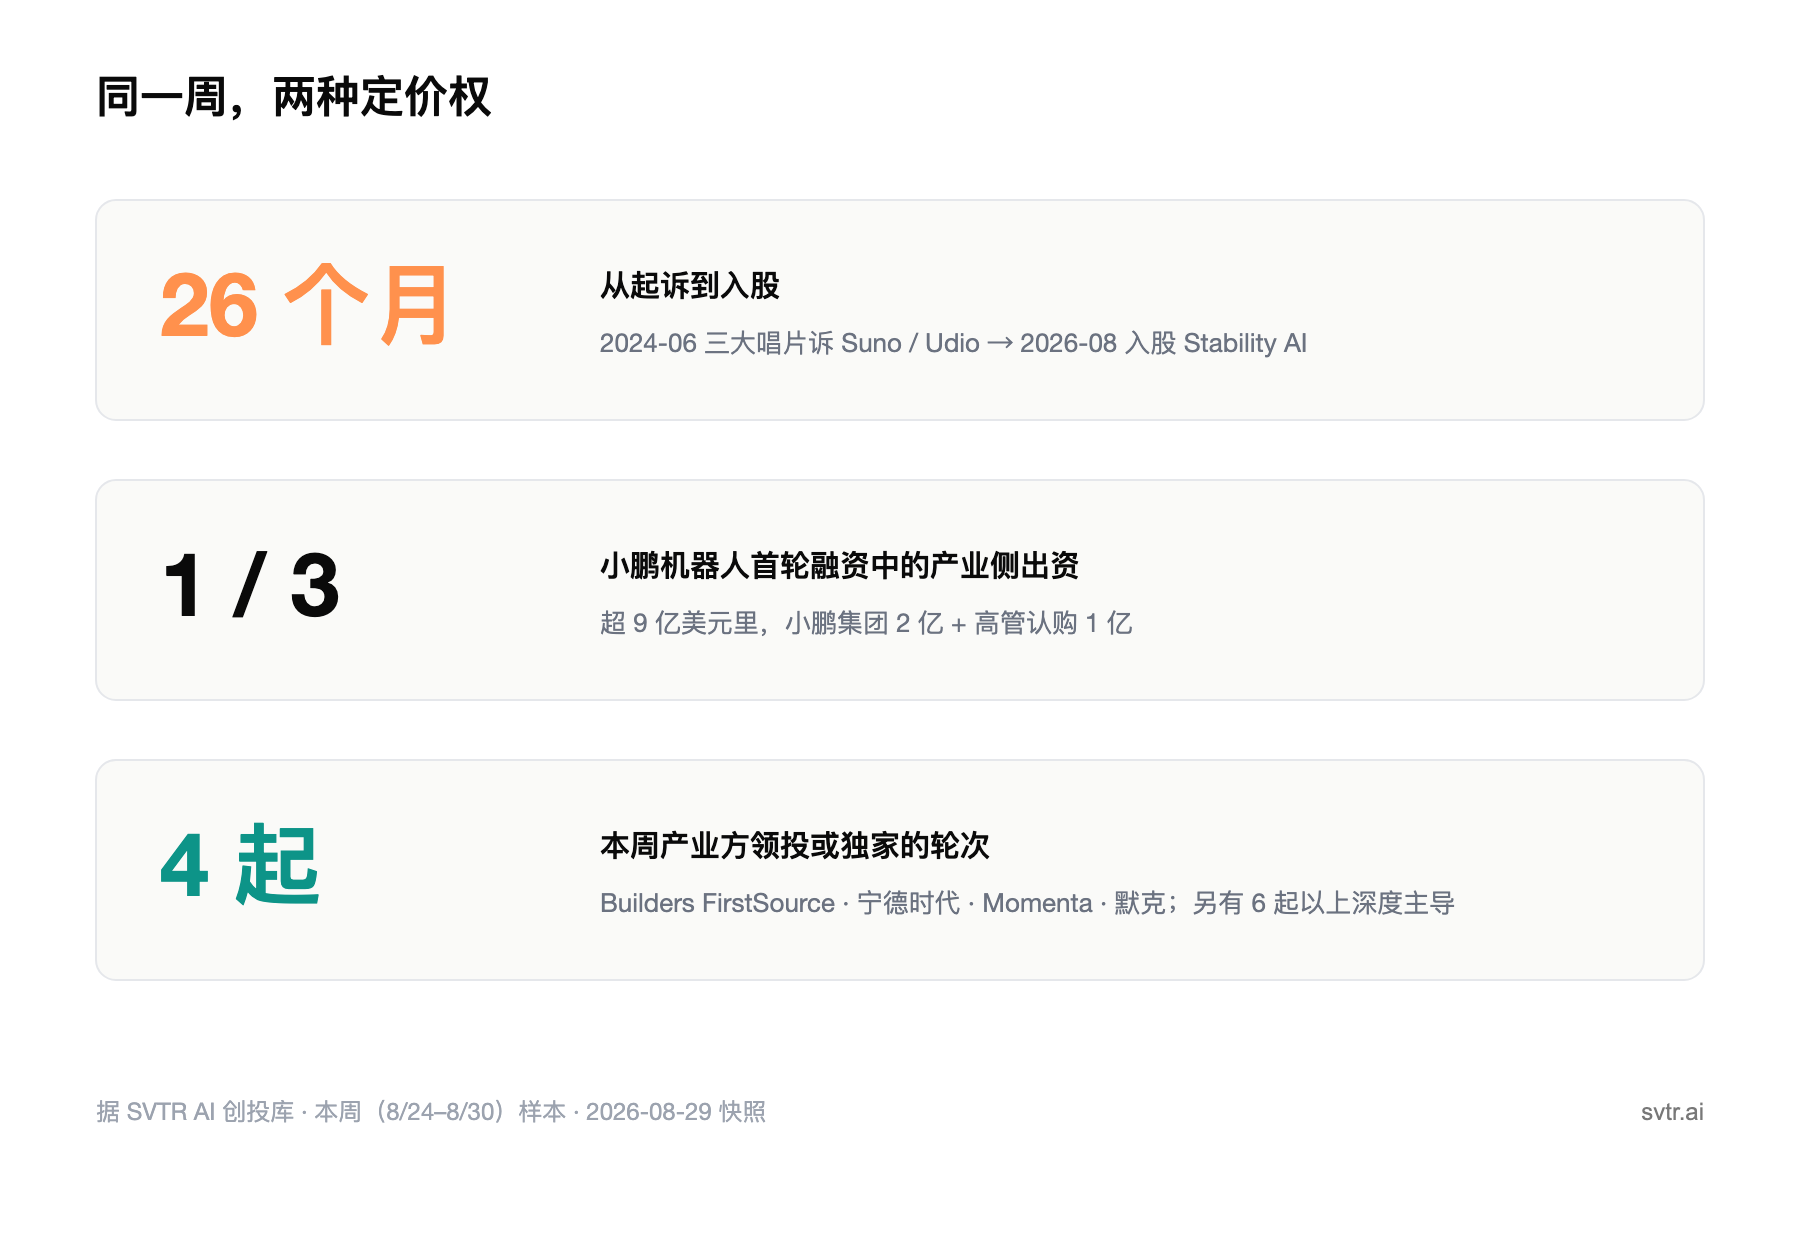
2024 年 6 月,三大唱片公司联手把音乐生成平台 Suno 和 Udio 告上法庭;26 个月后的本周,同样的三家一起出现在 Stability AI 的 B 轮股东名单上。
在依赖版权、订单、产能、数据这类「钱买不到的要素」的 AI 赛道,融资轮正在变成要素交易的载体。股权成了买版权、锁订单、绑产能的合同工具,定价权从财务 VC 移向手握要素的产业方。本周 SVTR AI 创投库追踪 71 起融资,产业方坐上领投或独家席的至少四起,深度主导轮次构成的还有六起以上;而金额最大的几笔纯软件轮(Owner、Generalist、Socure)仍由财务资本领投。分界线不在金额,在这家公司缺的是钱,还是钱以外的东西。
本周(8 月 24 日至 30 日)创投库追踪 71 起融资、1 起 IPO、10 起并购、6 起基金募资,已披露金额 $3.1B;每笔事件逐轮追踪投资方构成、轮次、赛道与地域,本篇展开的是「投资方构成」这一维,当期全景见文末综览卡。
信号一|从原告席到股东名单:内容行业用股权给版权定价
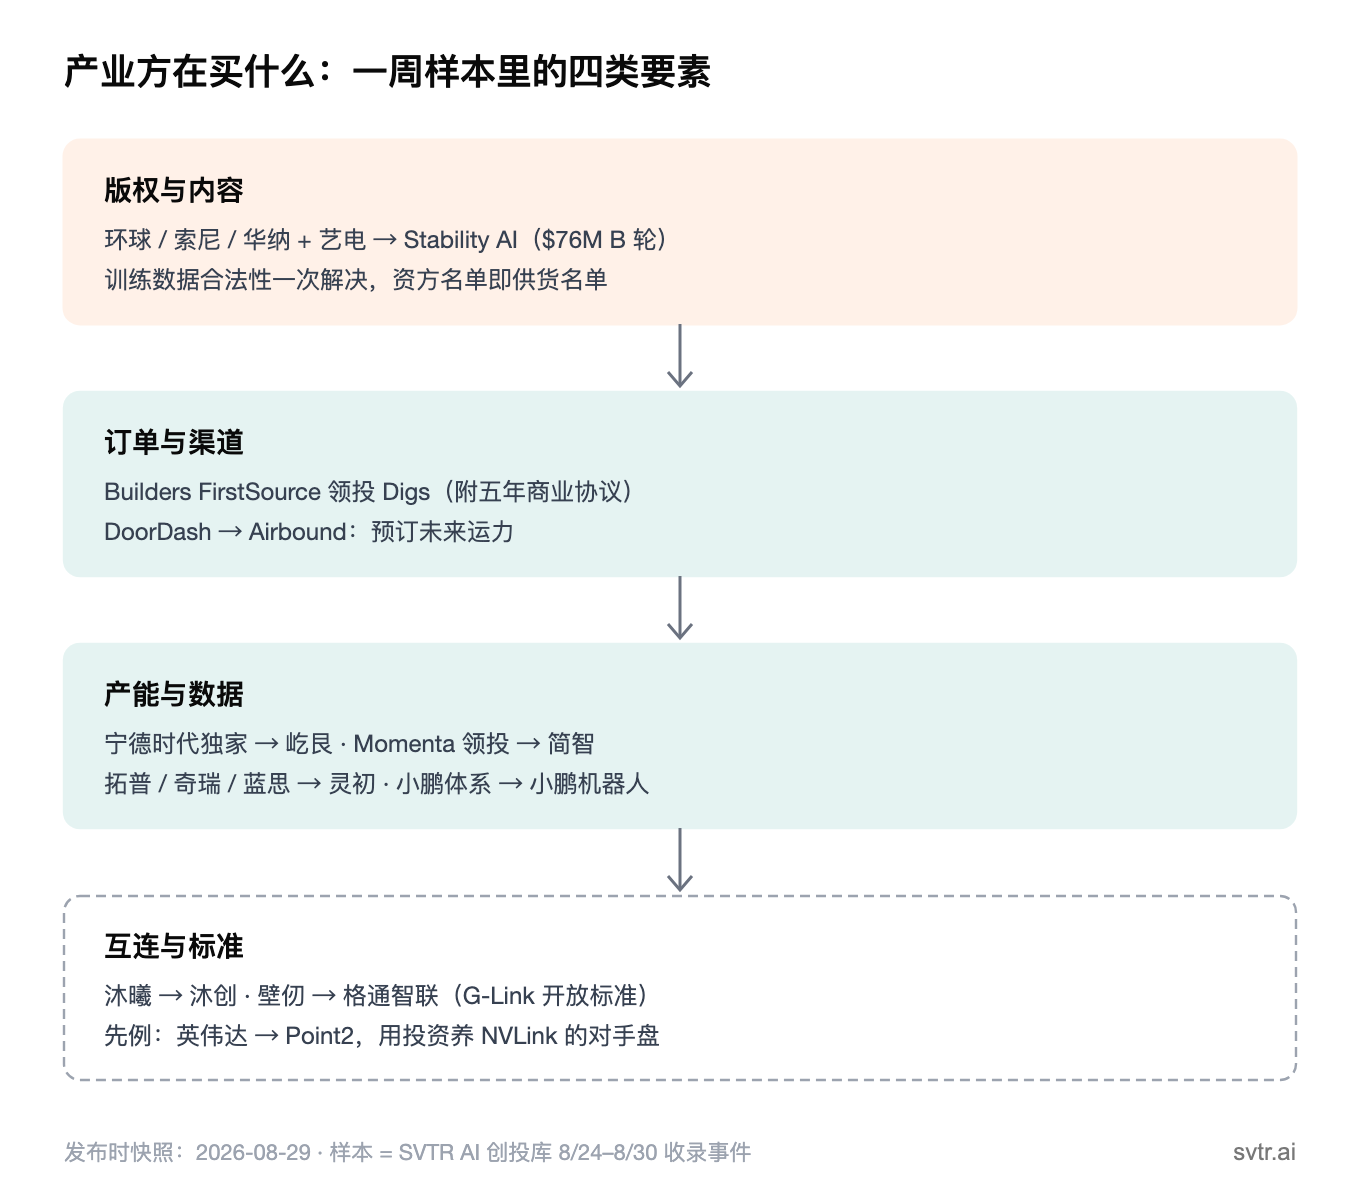
Stability AI 本周完成 $76M B 轮,环球音乐(Universal Music Group)、索尼音乐、华纳音乐三大唱片集团与游戏公司艺电(Electronic Arts)、AMD Ventures 同时入股,老股东 Coatue、Greycroft 跟进。这轮没有传统意义上的财务领投方,官方通稿直接把「娱乐行业最大牌的投资人阵容」当成卖点。
这不是一时兴起,是一条走了两年的路径的终点。起诉(2024 年 6 月,三大厂牌诉 Suno、Udio)、和解(2025 年 10 月起,环球、华纳先后与 Udio、Suno 达成赔偿加许可协议,据报道部分交易包含股权)、入股(本周,把现金投进 Stability)。诉讼的真实功能从来不是把生成式 AI 关掉,是给版权这个要素定出价格;价格一旦定出来,版权方就把下一步做成了投资。
机制上这是一笔双向交易。对唱片公司,股权是许可费的杠杆化收法:许可费按年收,股权则让「AI 音乐做大」从威胁变成收益;对 Stability,三大厂牌进表意味着训练数据的合法性一次性解决,而它的竞争对手拿不到同样的原料。Stability 刚发布的 Stable Audio 3.0 训练全部用授权数据,资方名单就是它的供货名单。
信号二|中国具身的钱,越来越像供应链在配套
本周中国具身智能最大的四笔钱,出资人几乎都不是纯财务机构。
- 小鹏机器人完成超 9 亿美元首轮融资,投后估值超 63 亿美元,创中国具身智能单轮私募纪录。IDG 资本领投、高榕参投,但拆开结构:小鹏集团出资 $2 亿、何小鹏等高管认购 $1 亿、腾讯与阿里以战略投资者身份进入,产业侧出资占了三分之一。
- 灵初智能完成超 $1 亿美元融资,名单里是汽车 Tier1 拓普集团、奇瑞控股旗下瑞丞基金、消费电子制造商蓝思科技、三七互娱与芜湖投控;资金用途写得直白:世界模型研发、操作数据采集、物流与先进制造场景落地。
- 宁德时代独家完成对屹艮科技的亿元级战略投资。屹艮做的是电池设计自动化的 AI for Science:最大的潜在客户直接为自己的研发工具出了全部的钱。
- 自动驾驶公司 Momenta 领投简智机器人 A 轮。简智做具身数据基础设施,Momenta 从种子轮进入,本轮升到领投席。
对照美国:同周具身公司 Generalist 以 $30 亿估值完成 $198.2M 的 Series B-1,领投方是财务基金 8VC。同样是具身,美国公司长在财务资本和大实验室叙事上,中国公司长在制造供应链上。两种钱买到的东西不同:美元买时间,产业钱直接带来产线、数据和订单。中国具身公司的量产能力,正在被写进股东结构里。
SVTR 在三周前的 Signal #32 判断过「具身的钱正在离开本体流向上游」;本周的新信息是出钱的人也换了。#32 当时登记的追踪指标「本体厂反投上游」继续累积:8 月 14 日傅利叶跟投奇点智控之后,本周卧安机器人又跟投了星际觅元。
信号三|GPU 厂开始买互连:同一周,沐曦和壁仞各锁一家
这是本周最容易被漏看、也最难被外部机构复原的一簇:中国两家头部国产 GPU 公司,在同一周里各自出手了一家网络互连层公司。
8 月 25 日,格通智联完成数亿元 Pre-A 轮,张江高科领投,壁仞科技跟投。格通做 Scale-up 南向互联芯片 GT-Link 与交换芯片 GT-Fabric,融资用途里明确写着推广 G-Link 开放互联标准,对标的正是英伟达用 NVLink 圈起来的那道墙。8 月 27 日,沐创集成电路完成数亿元 B 轮,沐曦股份以战略产业资本身份入局;沐创的主要产品是智能网络控制器芯片。同周还有光峰科技跟投光互连方向的微玖光电。
英伟达长期用投资把互连、网络、光通信层绑在自己周围:8 月 10 日它刚出现在互连芯片公司 Point2 Technology 的 B 轮名单里(同轮还有 Arm),本月内还出现在 Starcloud、Poolside、Groq 的轮次中(据 SVTR AI 创投库)。互连是算力集群的竞争边界,标准之争本质是体系之争。沐曦 2025 年 12 月挂牌上市之后第一次有了做这件事的资产负债表;壁仞与沐曦本周的动作说明,国产 GPU 阵营开始把「谁的互联标准成为默认」当成资本问题来解,而不只是技术问题。
成因|钱不稀缺之后,稀缺的是要素
为什么是现在?三个条件在这个时点凑齐。
第一,模型层能力持续商品化,瓶颈移到了要素上。开源权重与 API 把「有模型」变成了默认配置,真正拉开差距的是合法的训练数据(版权)、真实场景的订单、量产的供应链、集群互连的标准。这些都不在 VC 手里,在产业方手里。
第二,财务资本自己也在换阵型。SVTR 在 Signal #28 记录过头部基金正在合流进大额轮;品牌资金向头部集中后,中间层轮次需要新的定价者。产业方按战略必要性出价,出得比财务模型高,还附带要素。
第三,产业方有了可复制的合同模板。诉讼、和解、许可、入股这条链在音乐行业跑通之后,「股权作为要素对价」就不再是个案创新,是可以照抄的交易结构。Builders FirstSource 本周领投建筑 AI 公司 Digs 的 $25.3M A 轮时,同步签了五年商业协议:一张桌子上同时敲定股权和订单。DoorDash 参与印度无人机配送公司 Airbound 的 $37M A 轮,买的也是同一类东西:未来的运力接入权。
影响|要素依赖型创始人:先谈产业方,再谈 VC
这个变化主要波及做「要素依赖型」AI 的创始人:具身与机器人、内容生成、垂直行业 AI、算力配套。对这类公司,融资的谈判顺序正在反转:先把握着要素的那一方(头部客户、版权方、供应链)谈成股东,财务 VC 反而成了补位的钱。Digs 的范式值得抄:股权和五年订单写进同一笔交易,融资即商业化。
代价也要算清楚,有两条。一是站队的排他性:拿了宁德时代的钱,其他电池厂的门会变窄;进了环球的股东名单,和独立厂牌的关系就要重新解释。二是出口收窄:战投股东坐在董事会里,未来并购桌上多了一个有自己议程的否决方。要素带来的短期确定性,是用长期选择权换的。
对财务 VC(主要指软件与 AI 方向的中间层基金),这些赛道里纯钱正在失去定价权:要么去 #28 描述的头部合流桌,要么学会与产业方共同承销。还能靠纯财务逻辑定价的领域在收窄,本周仍由财务资本领投的大额轮(Owner $240M、Generalist $198.2M、Socure $156M)集中在订阅软件与身份验证这类不依赖外部要素的生意上。
本判断中高置信:单周四起产业方领投或独家、近四周连续同向(8 月中还有蚂蚁集团领投戴盟机器人、中国电信领投觅蜂科技、宁德时代系晨道资本领投灵猴机器人),且机制在中美两侧同构。证伪条件同样明确:若未来 8 周这类「产业方坐领投席」的轮次周均回落到 1 起以下,或小鹏机器人、灵初们的下一轮重新由纯财务资本定价,本篇判断则需调整。三个追踪指标:
- 产业方领投密度:未来 8 周,创投库口径下「非基金的运营公司坐领投、联合领投或独家席」的 AI 轮次笔数(本周四起:Builders FirstSource、宁德时代、Momenta、默克(Merck)旗下基金联合领投 Faro AI);周均 ≥3 起坐实,≤1 起证伪。
- 版权入股第二例:90 天内是否出现 Stability 之外第二起「内容版权方入股生成式 AI 公司」的独立案例;出现 ≥2 起,「股权作为版权许可对价」即成标准结构。
- 国产算力平台厂配套出资成链:沐曦、壁仞、摩尔线程、燧原等对互连、网络、光模块公司的出资,一季度内累计 ≥3 起(本周已两起),即坐实平台厂的体系打法。
本文点名的每一笔交易,SVTR AI 创投库都逐轮收录了投资方构成与一手出处链接;SVTR 会员可在创投库融资探索器按投资方筛选,把宁德时代、Momenta 或英伟达的全部 AI 出手一次拉出来对照本文的判断。
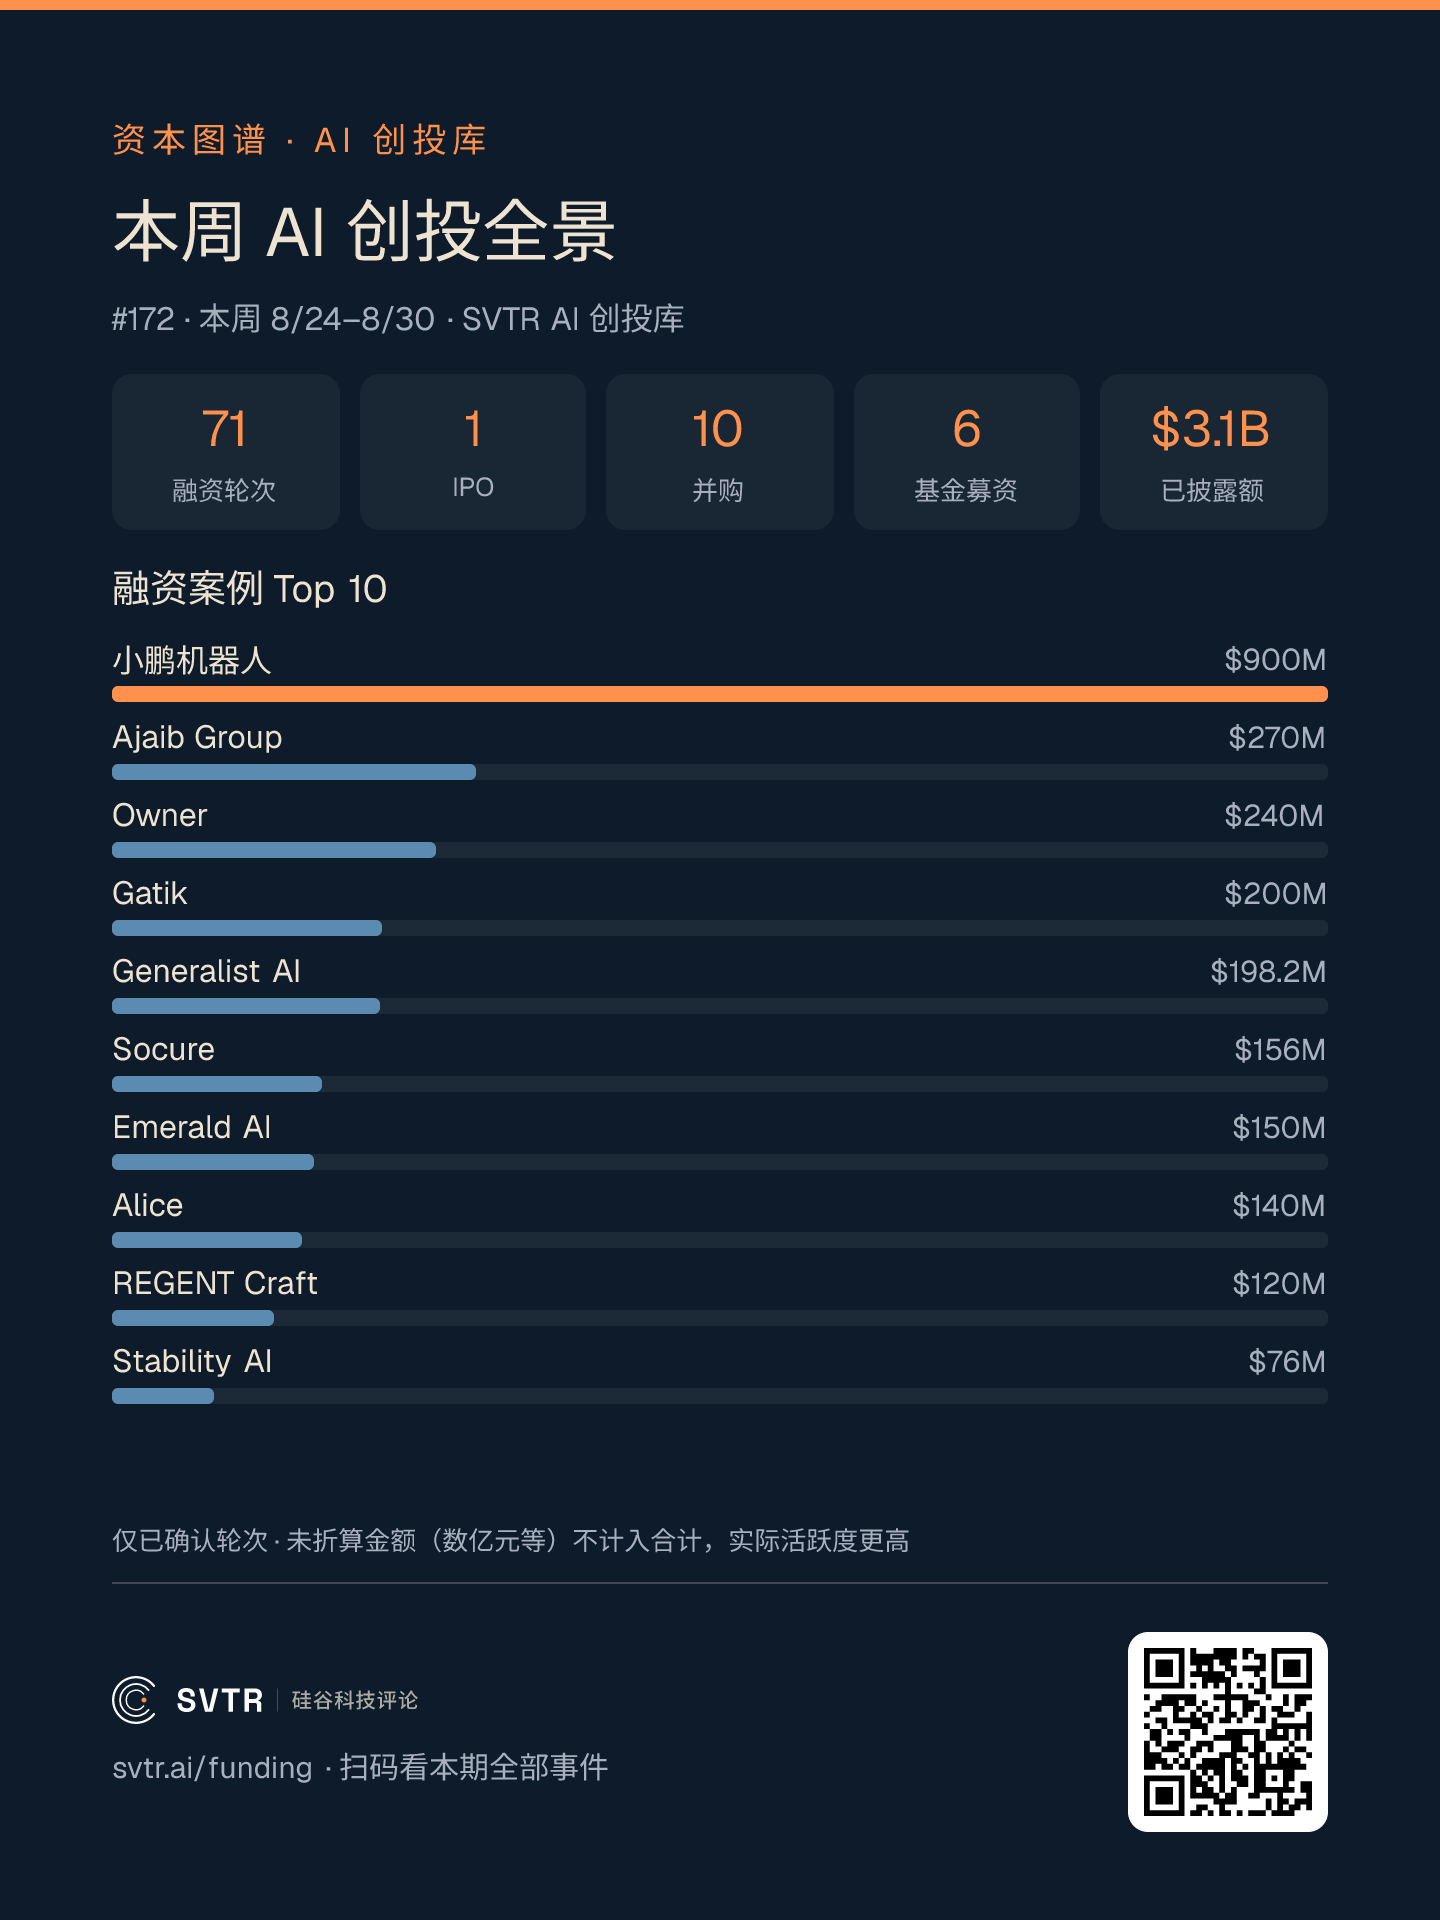
图为当期综览卡发布时快照(2026-08-29),口径为事件官宣日落在本周内的收录事件;最新数据见创投库实况页。