
Signal|SVTR 前瞻信号
本周 SVTR AI 创投库追踪到 83 起 AI 融资轮次、已披露 70.1 亿美元,其中 45 亿被两家算力公司拿走,占 64%。一家把钱借进了两个数据中心园区的项目公司,拿到投资级评级;另一家一颗芯片都不拥有,估值两个月从 75 亿翻到 180 亿。
核心判断
这两笔钱的定价对象都不是公司。它们定价的是一份可以被第三方核验、抵押、并按年折现的长期采购合约。
SVTR 判断:在 AI 算力这一层,融资标的正在从股权换成合约。一份能被外部机构认下来的多年采购承诺,可以同时打开债权和股权两条通道,资金成本与稀释比例都远好于常规风险轮;而这份合约本身,现在开始要用股权去买。
这 83 起轮次覆盖美国 31 起、中国 23 起、以色列与英国各 5 起,同期另有 1 起 IPO、6 起并购与 2 起基金募资。创投库逐笔追踪了轮次结构、领投席位、出资方类型与披露口径四个维度。
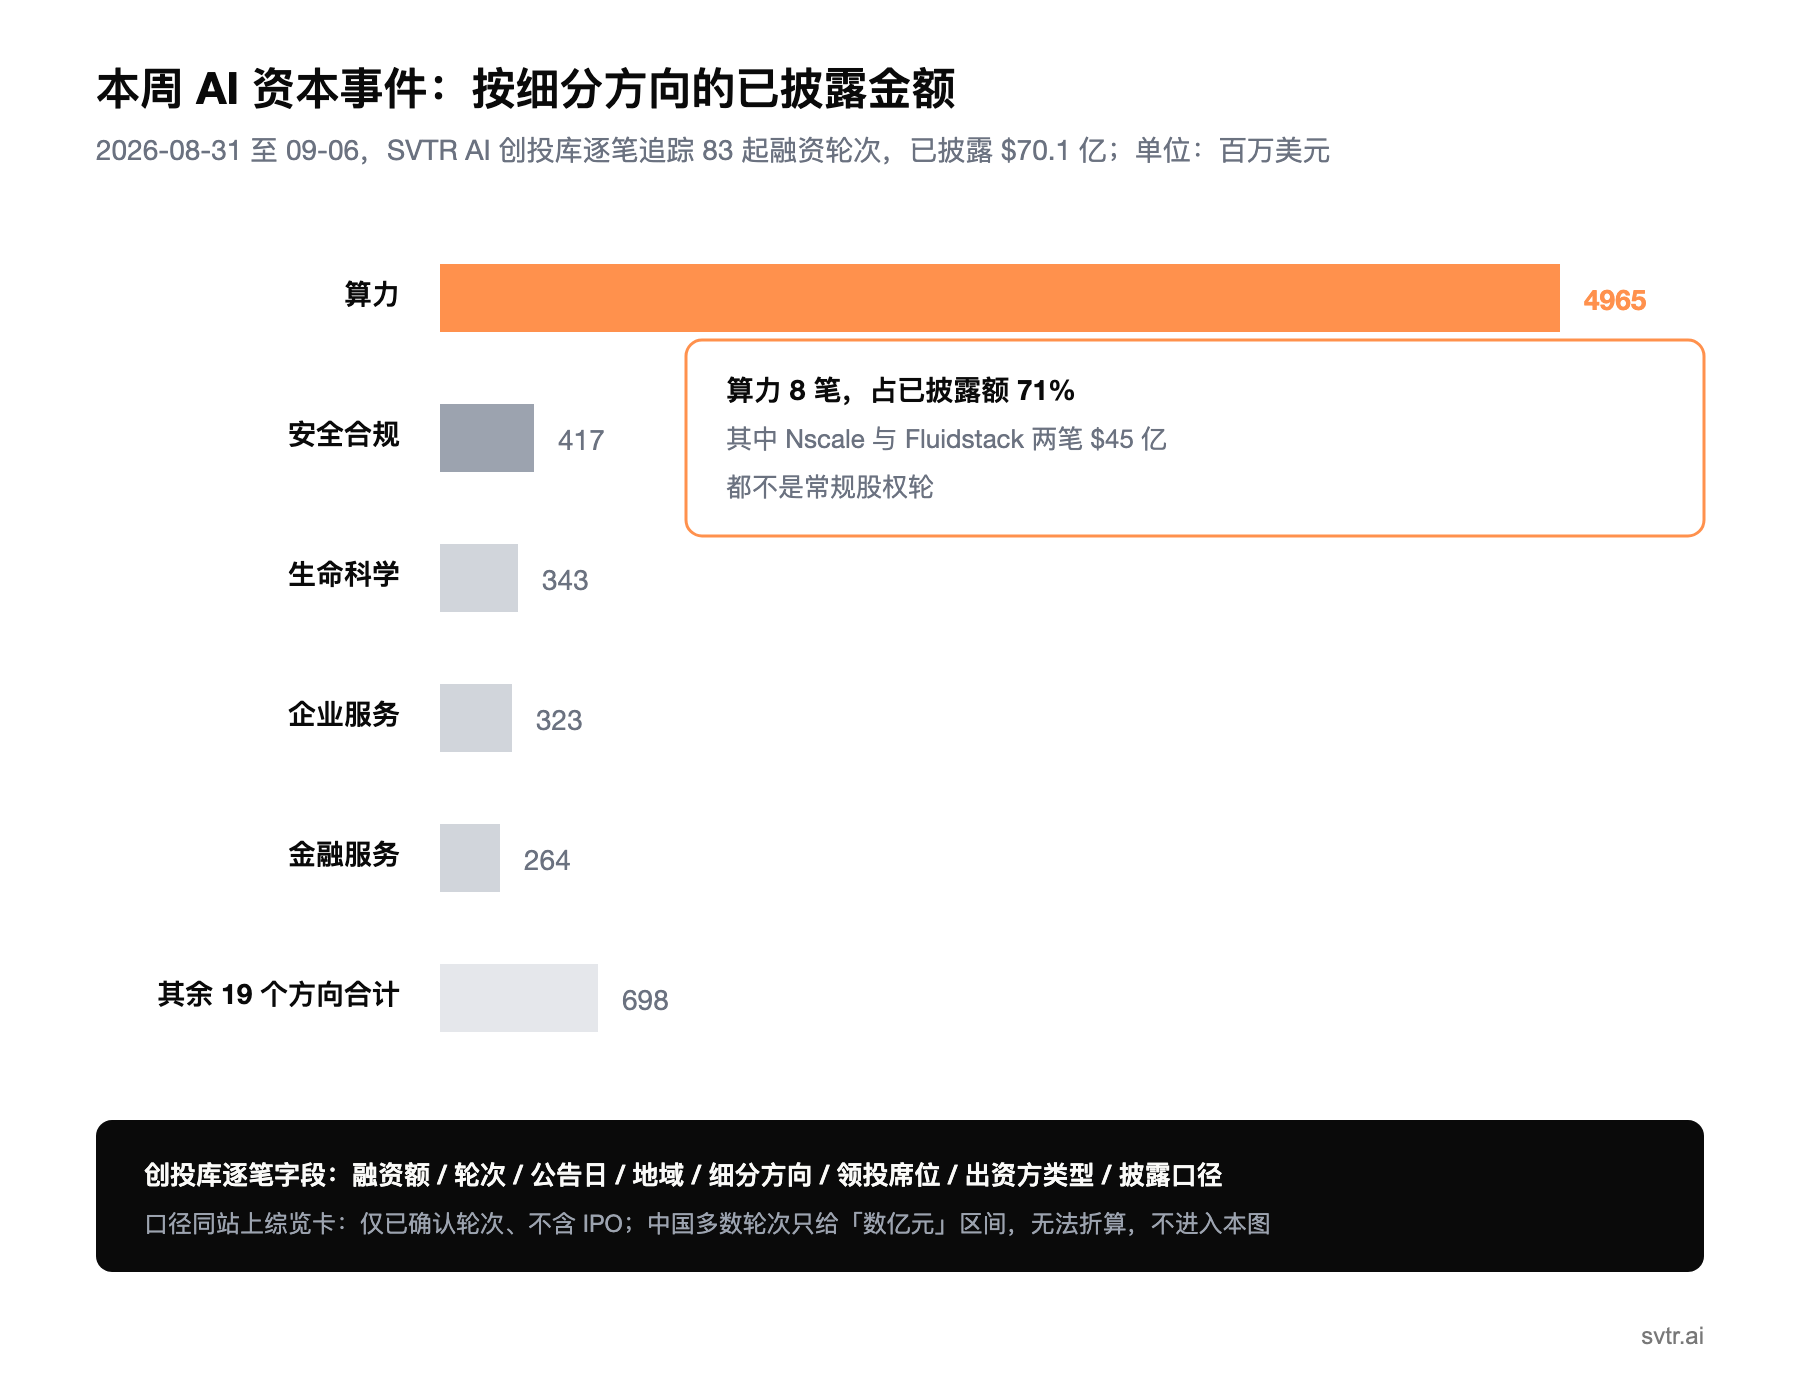
发布时快照:2026-09-05。口径同站上综览卡(#173 周,仅已确认轮次、不含 IPO)。算力 8 笔拿走已披露额的 71%,其中 Nscale 与 Fluidstack 两笔就占 64%。查看最新资本图谱 →
信号一|这笔债的借款人是一座园区
Nscale 在 8 月 31 日完成约 30.5 亿美元融资,形式是两笔优先担保的延迟提取定期贷款。J.P. Morgan 与 Goldman Sachs 担任联合牵头安排行,前者主导得州 Ward County 项目的 18.5 亿美元额度,后者主导北卡 Madison 项目的 12 亿美元额度。
关键在借款人。承债主体是为单个园区专门设立的项目公司(Nscale Ward County Borrower SPV, LLC),Nscale 母体并不直接背这笔债。得州那笔支撑约 275MW 的 IT 负载,用于部署 NVIDIA GB300 与 VR200 系统;北卡那笔覆盖一处 96 英亩、40MW 的托管站点。
两笔均获得投资级评级,展望稳定。
一家成立不久的 AI 云公司,债务被评级机构放进了投资级区间。评级看的显然是被隔离进项目公司的那笔现金流有多确定,与母公司自身信用关系不大。项目融资这套结构在电厂、机场、收费公路上用了几十年,前提只有一个:未来收入可预测到能被折现、被分层、被定价。
AI 算力第一次满足了这个前提。
信号二|一颗芯片都不拥有,估值 180 亿美元
9 月 3 日,Fluidstack 完成 15 亿美元融资,由量化自营交易公司 Jane Street 领投,估值 180 亿美元。7 月它的融资还只对应 75 亿美元估值,两个月翻了一倍多,累计融资越过 26 亿美元。
据多家报道,这家公司不拥有任何一颗芯片。
它拥有的是 2025 年 11 月 12 日与 Anthropic 签下的多年产能协议,规模 500 亿美元,站点落在得州和纽约,2026 年内陆续投产。Anthropic 选它做基础设施锚定伙伴那一刻,Fluidstack 的资产负债表没有变化,多出来的是一份可以拿去融资的长约。
出资方的身份说明了这笔交易的性质。Jane Street 做市和自营交易起家,看家本领是给现金流和合约定价,不是给不确定性定价。一家交易公司领投 15 亿美元一级市场融资,意味着这个标的在它眼里已经更接近一份有对手方、有期限、有履约条款的资产。
同一周里,这条链条闭合得更彻底。9 月 3 日,Figure 与 Nscale 签下多年协议,承诺采购 35 亿美元算力并有意扩至 60 亿美元以上,对应最高 10 万块 NVIDIA Vera Rubin 平台 GPU,2027 年下半年起在得州 Barstow 交付。作为协议的一部分,Nscale 对 Figure 做了战略投资并成为其股东,同时成为 Figure 的首选算力供应商。
Nscale 用股权买下了一份 35 亿美元的采购承诺,而这类承诺正是它去银行做项目融资时的底层资产。客户变成股东,长约变成抵押品,股权成了买合约的对价。
SVTR 在 8 月判断过 AI 公司正被拆成智力资产与产能资产分别定价,产能那半靠股权加信贷养(见 Signal #35)。本周这条线走到了下一站:连资产都不必真正持有,有一份别人认的合约就够了。
信号三|风险资本退到了合约还签不出来的地方
同一周,风险资本的钱去了哪里,比它没去哪里更能说明问题。
本周由传统风险基金领投的大额股权轮集中在两个位置。一个是还没有合约可签的最前端:
- AIR Security,2026 年 2 月成立,9 月 1 日带 5000 万美元种子轮走出隐身期,Sequoia Capital 与 Greenoaks 联合领投,做的是 AI 代理的行为审查与拦截。据 Dealroom 测算,这笔种子轮排在过去 48 个月 937 笔美国安全类种子轮的前 1%。
- Physical Superintelligence,9 月 1 日发布即公布 5800 万美元种子轮,Breakthrough Energy Ventures 领投。它的首个产品方向恰恰是给数据中心做电力、冷却与算力的联合优化。
另一个位置是帮别人不被合约锁死的软件层。9 月 4 日,Gimlet Labs 完成 3 亿美元 B 轮,Andreessen Horowitz 领投,估值 30 亿美元,Arm 与微软旗下 M12 新进入,距上一轮 8000 万美元只隔六个月。它做跨芯片的推理调度,卖点正是让算力不被单一厂商绑定。
风险资本在这条链上的位置已经很清楚:它出现在合约尚未存在的最早期,也出现在对冲锁定风险的工具层。唯独中间那一段,即已签下长约、要大规模建产能的环节,领投席让给了投行的项目融资台和交易公司的自营盘。
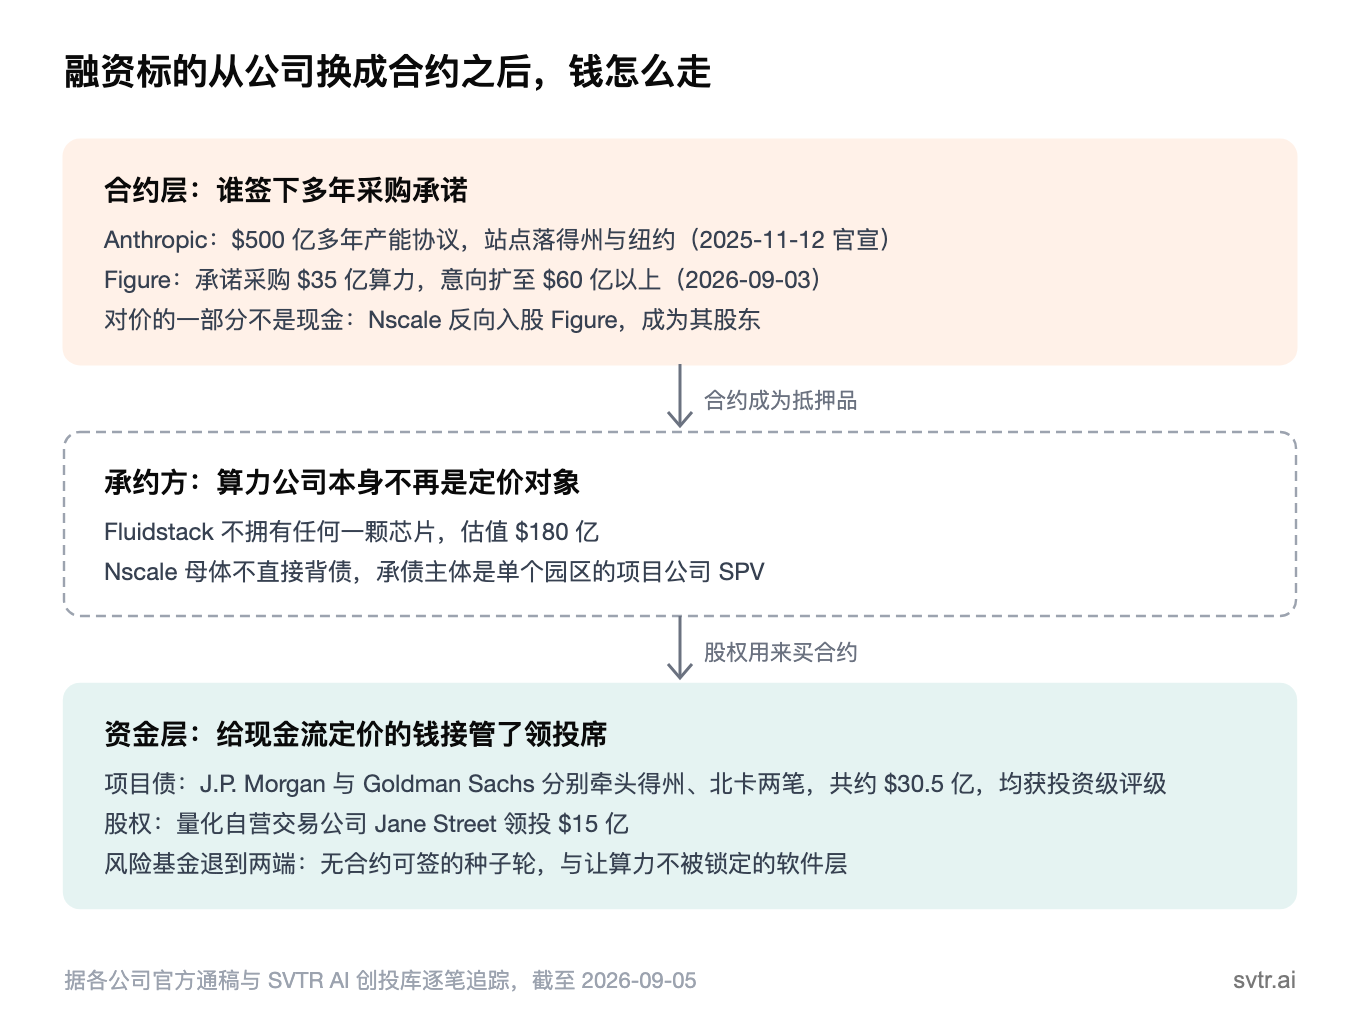
合约在最上层生成,算力公司本身不再是定价对象,给现金流定价的钱坐进领投席。发布时快照:2026-09-05。
为什么是现在
过去两个季度里,几件事同时到位。
模型公司把资本开支外包了出去。Anthropic 的 500 亿美元设施计划交给 Fluidstack 落地,Figure 把训练算力包给 Nscale,买方不再自己持有园区,转而签多年承购。承购协议一旦成立,卖方手里就有了可折现的东西。
评级机构接受了这类现金流,这是最关键的一步。在 Nscale 之前,AI 数据中心的债多以高息夹层或结构化私募的形式出现;投资级意味着这类资产开始可以进入更便宜、更长久期的资金池。
信用增级的路径也已被趟过。今年 7 月 26 日,据 CNBC 报道,英伟达与 OpenAI 就最高约 2500 亿美元的租赁与建设债务担保展开洽谈,该安排至今未见正式落地。传闻本身说明市场在找同一样东西:让 AI 基建的债看起来足够安全。
换到中国,这套机制本周一笔都没有出现,卡点比想象中更靠前。本周 23 起中国 AI 轮次没有任何一笔带债务或项目融资结构,而更基础的差别在披露方式:美国 31 起里 29 起给出确切美元金额,中国这 23 起多数只给“数亿元”“亿元级”“超亿元”这类区间,能精确到可折算的只有科塞尔 4 亿元、诺瓦聚变 12 亿元等少数几笔。一份合约要能被第三方折现、抵押、评级,前提是金额本身可核验。当披露停在区间,资产化这条路从第一步就走不通。定价方仍是地方国资、产业资本与政府引导基金,同一个题目,两边给的答案不在一个体系里。
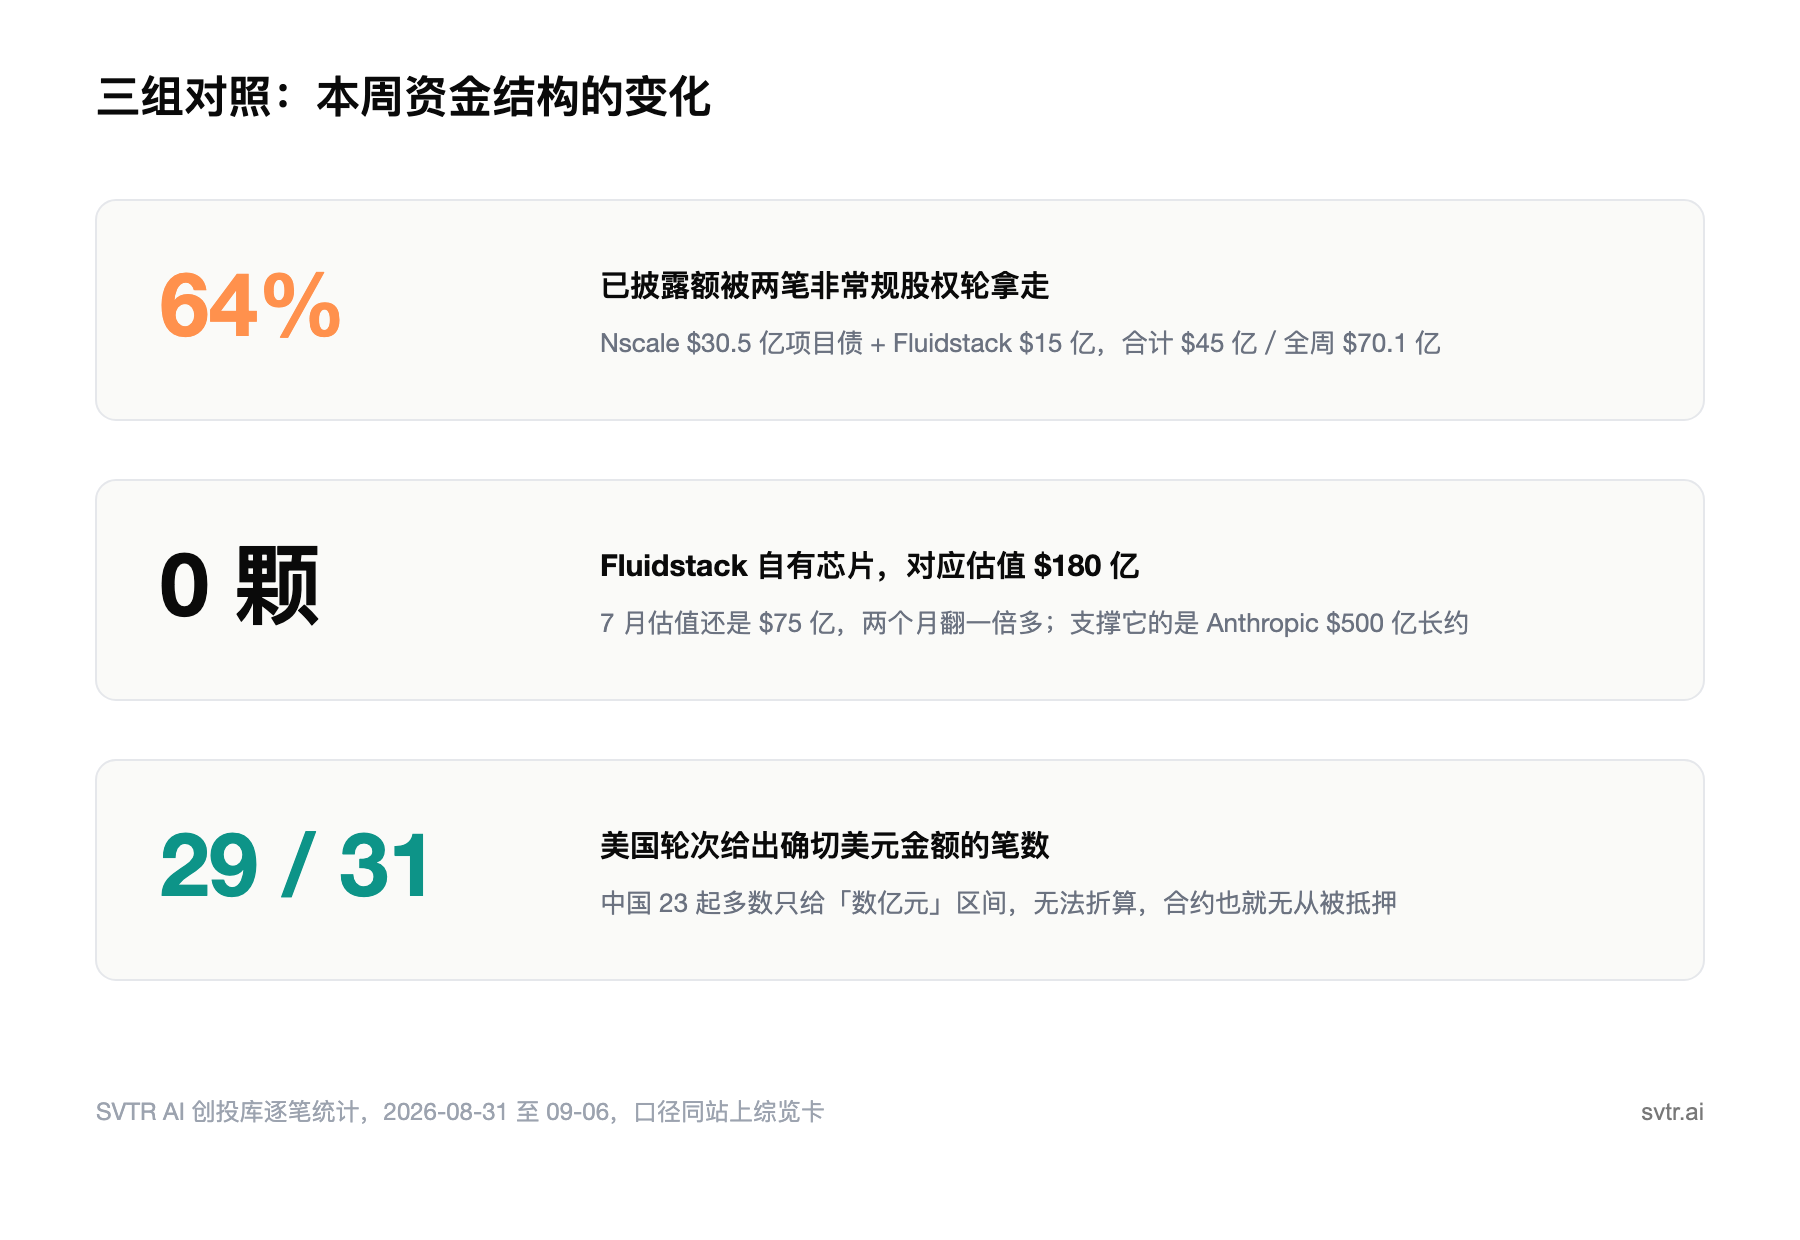
发布时快照:2026-09-05,口径同站上综览卡。
谁会受波及
做算力和数据中心的创业者,需要重新排一下融资动作的顺序。过去是先融股权、再建产能、然后找客户;这三家给出的顺序是先拿下一份可核验的多年采购承诺,再拿它去谈项目债。两条路的资金成本和稀释比例差着一个量级。能否让有信用的对手方做多年承诺,正在变得比技术指标更接近融资的决定性变量。
代价同样具体。Fluidstack 的估值高度依赖 Anthropic 一家履约,Nscale 得州园区的现金流与 Figure 交付节奏绑在一起。用合约融资,等于把自己的信用等同于单一客户的信用,这类脆弱性在项目融资史上反复出现过。
看基础设施的投资人,要接受一个位置变化:在这一层,风险基金正在失去定价权。当标的从不确定性变成有合约的产能,能给出更低资金成本的一方就会拿走领投席。Jane Street、J.P. Morgan、Goldman Sachs 在同一周分别坐上三笔大额交易的主位,出资方类型的迁移已经形成方向。
做应用和模型的创业者受波及最小,但有一点值得留意:算力供给方开始用股权锁定需求方,Nscale 入股 Figure 是第一例。以后谈算力长约,对方可能不只要钱,还要一部分股权。
判断的置信度与验证
这是一个中等偏高置信度的判断:机制清晰且三笔交易的结构相互印证,但样本集中在一周之内,且都发生在算力这一个环节,尚不能推广到 AI 一级市场的其他层。若未来一个季度不再出现新的投资级 AI 基建债、算力公司重新以常规股权轮为主要融资方式,或 Fluidstack 这类零资产估值出现大幅回撤,本判断即被证伪。
未来 90 天的三个追踪指标:
- 投资级 AI 基建债能否成链。除 Nscale 外,是否再出现至少两笔获得投资级评级的 AI 数据中心项目债或类似结构;成链即坐实,零笔则说明 Nscale 是评级机构的个案。
- 合约先行的融资顺序占比。创投库口径,未来八周披露额 5 亿美元以上的算力类融资中,先有公开多年采购承诺、后有融资的案例占比;持续过半即结构性确立,低于两成为证伪。
- 算力方反向持股需求方是否成为惯例。除 Nscale 入股 Figure 外,一个季度内是否再出现至少两起算力供应商以股权换取采购承诺的独立案例;成立则说明长约已经贵到要用股权买。
创投库的融资探索器已按轮次结构标注债务与项目融资类事件,SVTR 会员可按出资方类型逐笔查阅本周这三笔交易的完整参与方名单。
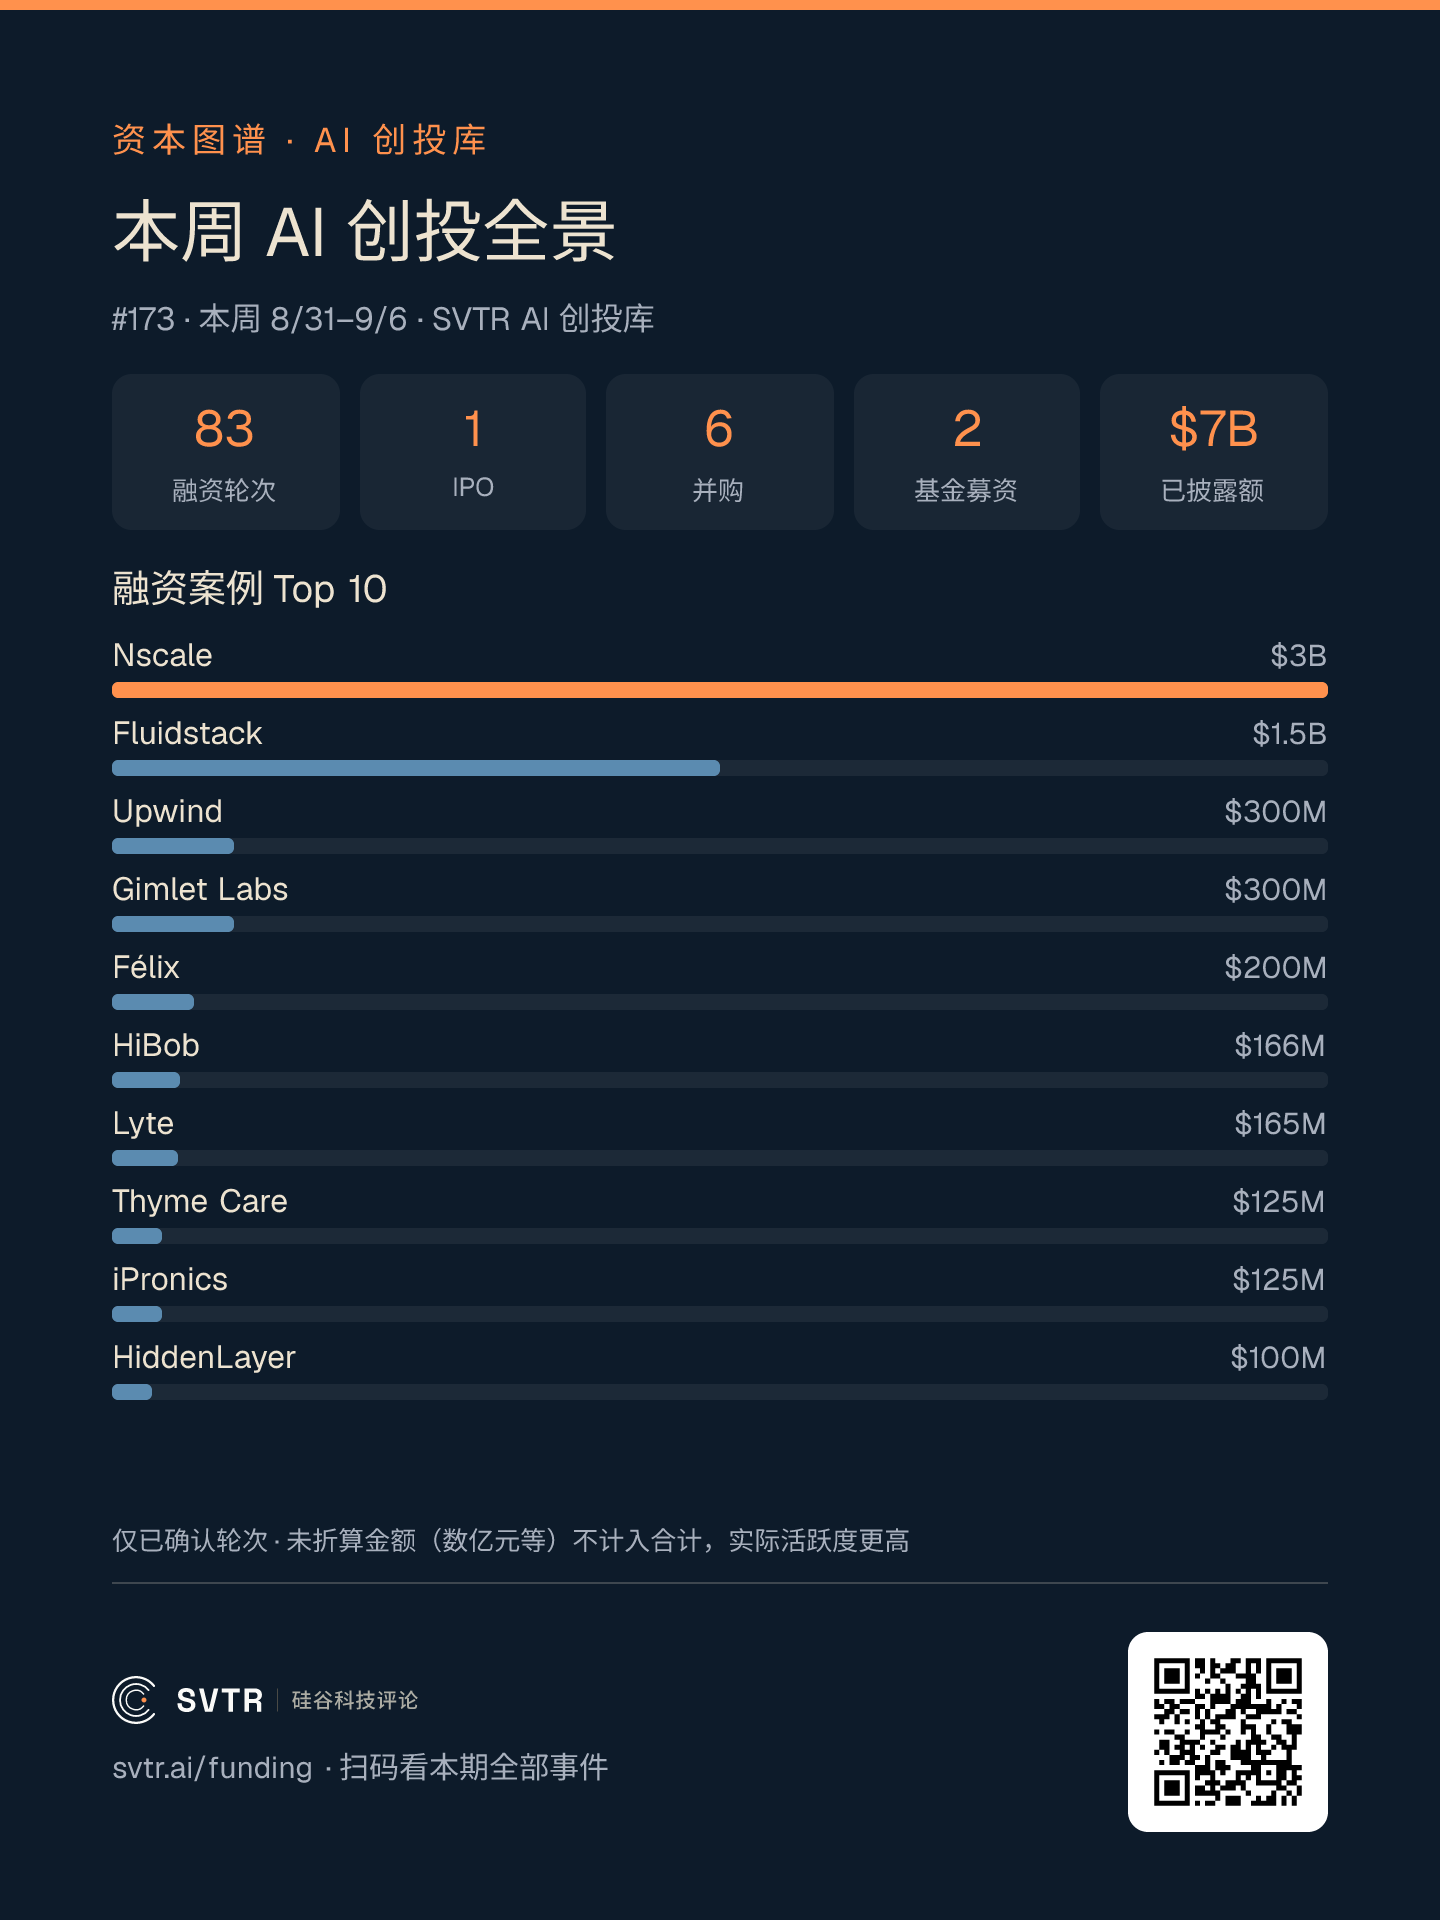
本期全景:83 起融资轮次、1 起 IPO、6 起并购、2 起基金募资,已披露 $70.1 亿。融资案例 Top 10 的头两位正是本文两个锚例。未折算金额(“数亿元”这类区间)不计入合计,故实际活跃度高于图上数字。发布时快照:2026-09-05。看本期全部事件 →