
Signal|SVTR 前瞻信号
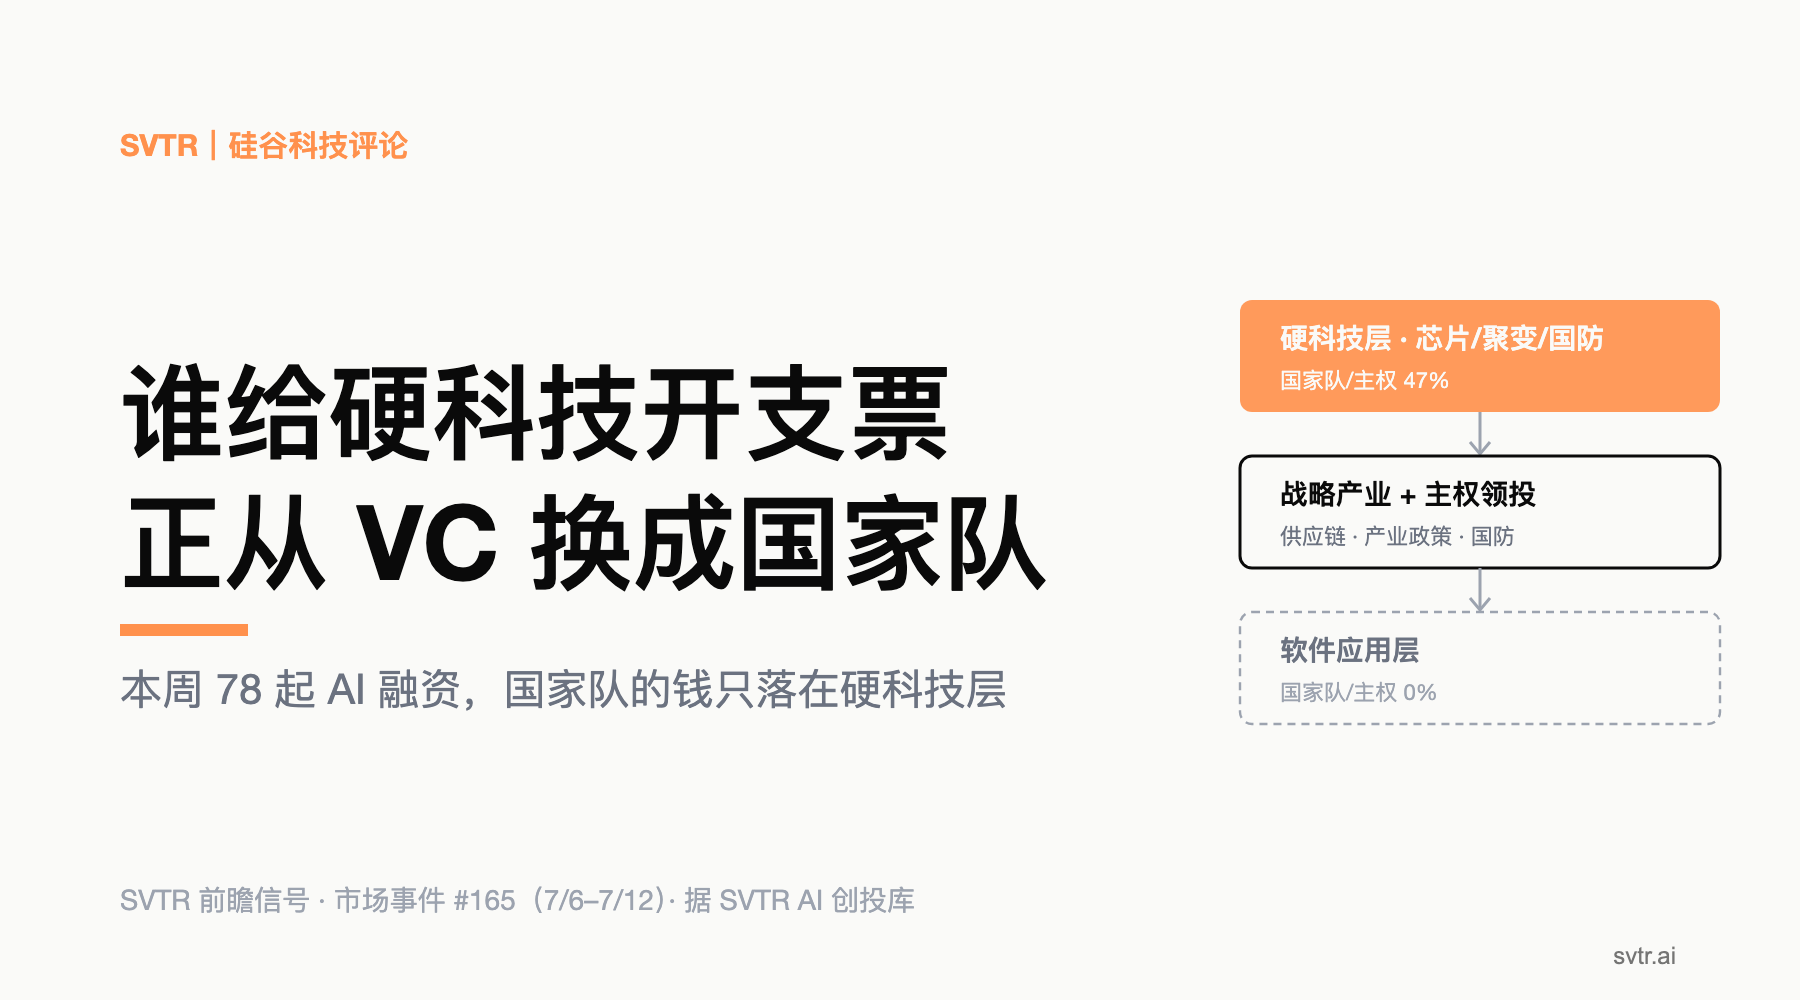
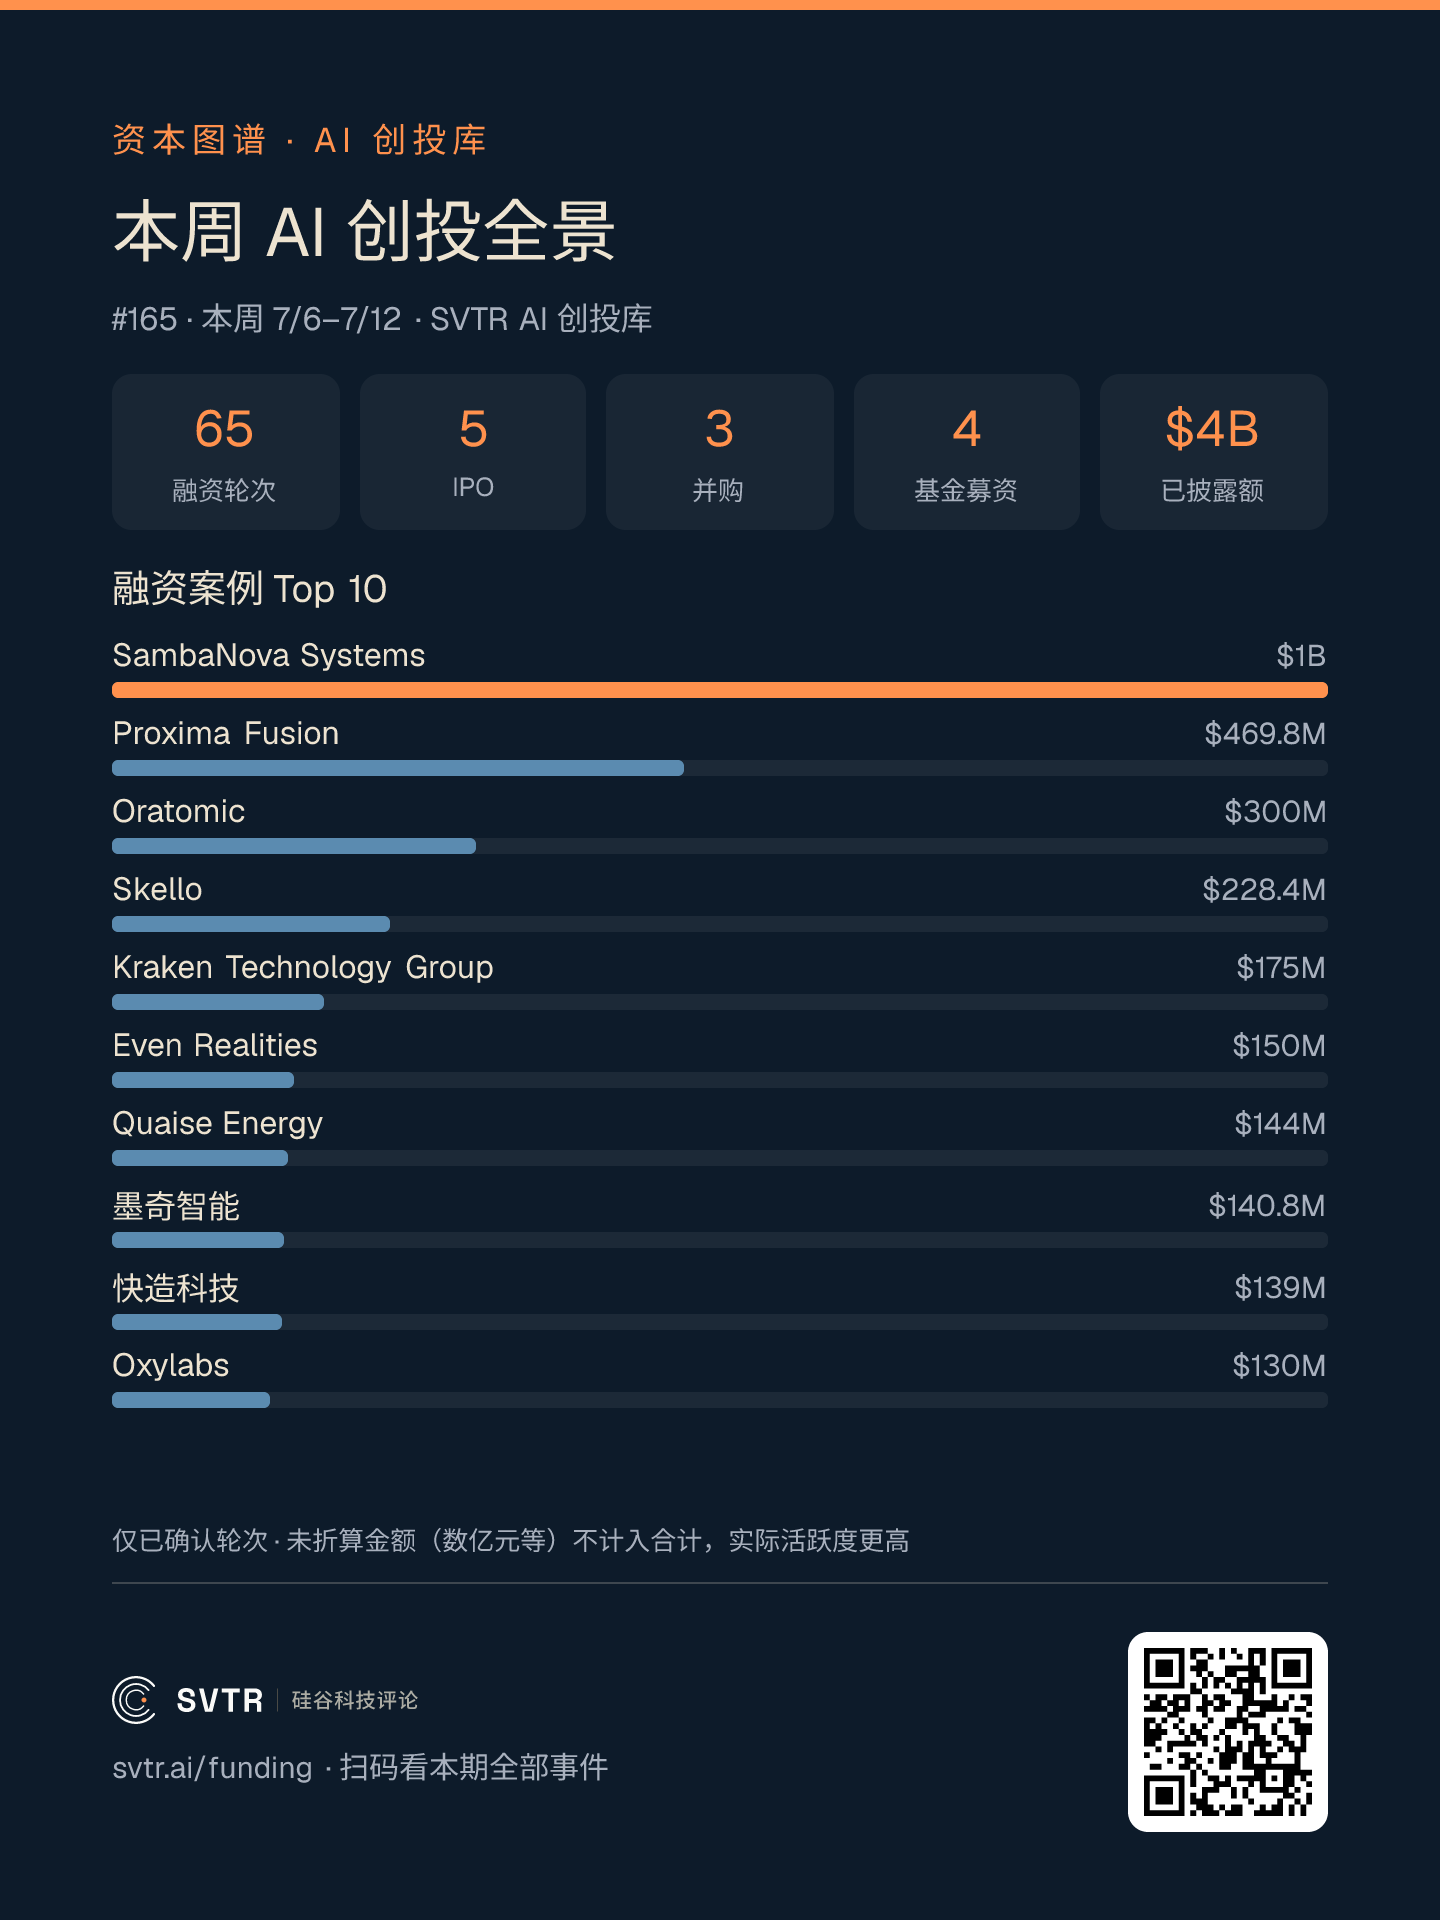
本周 SVTR AI 创投库新增的 78 起全球 AI 融资里,主权基金和国家队资本触及了硬科技层近一半的交易,却没碰软件层的任何一笔。
核心判断
SVTR 的判断是:这一周,AI 一级市场的钱按层级分成了两种性质。
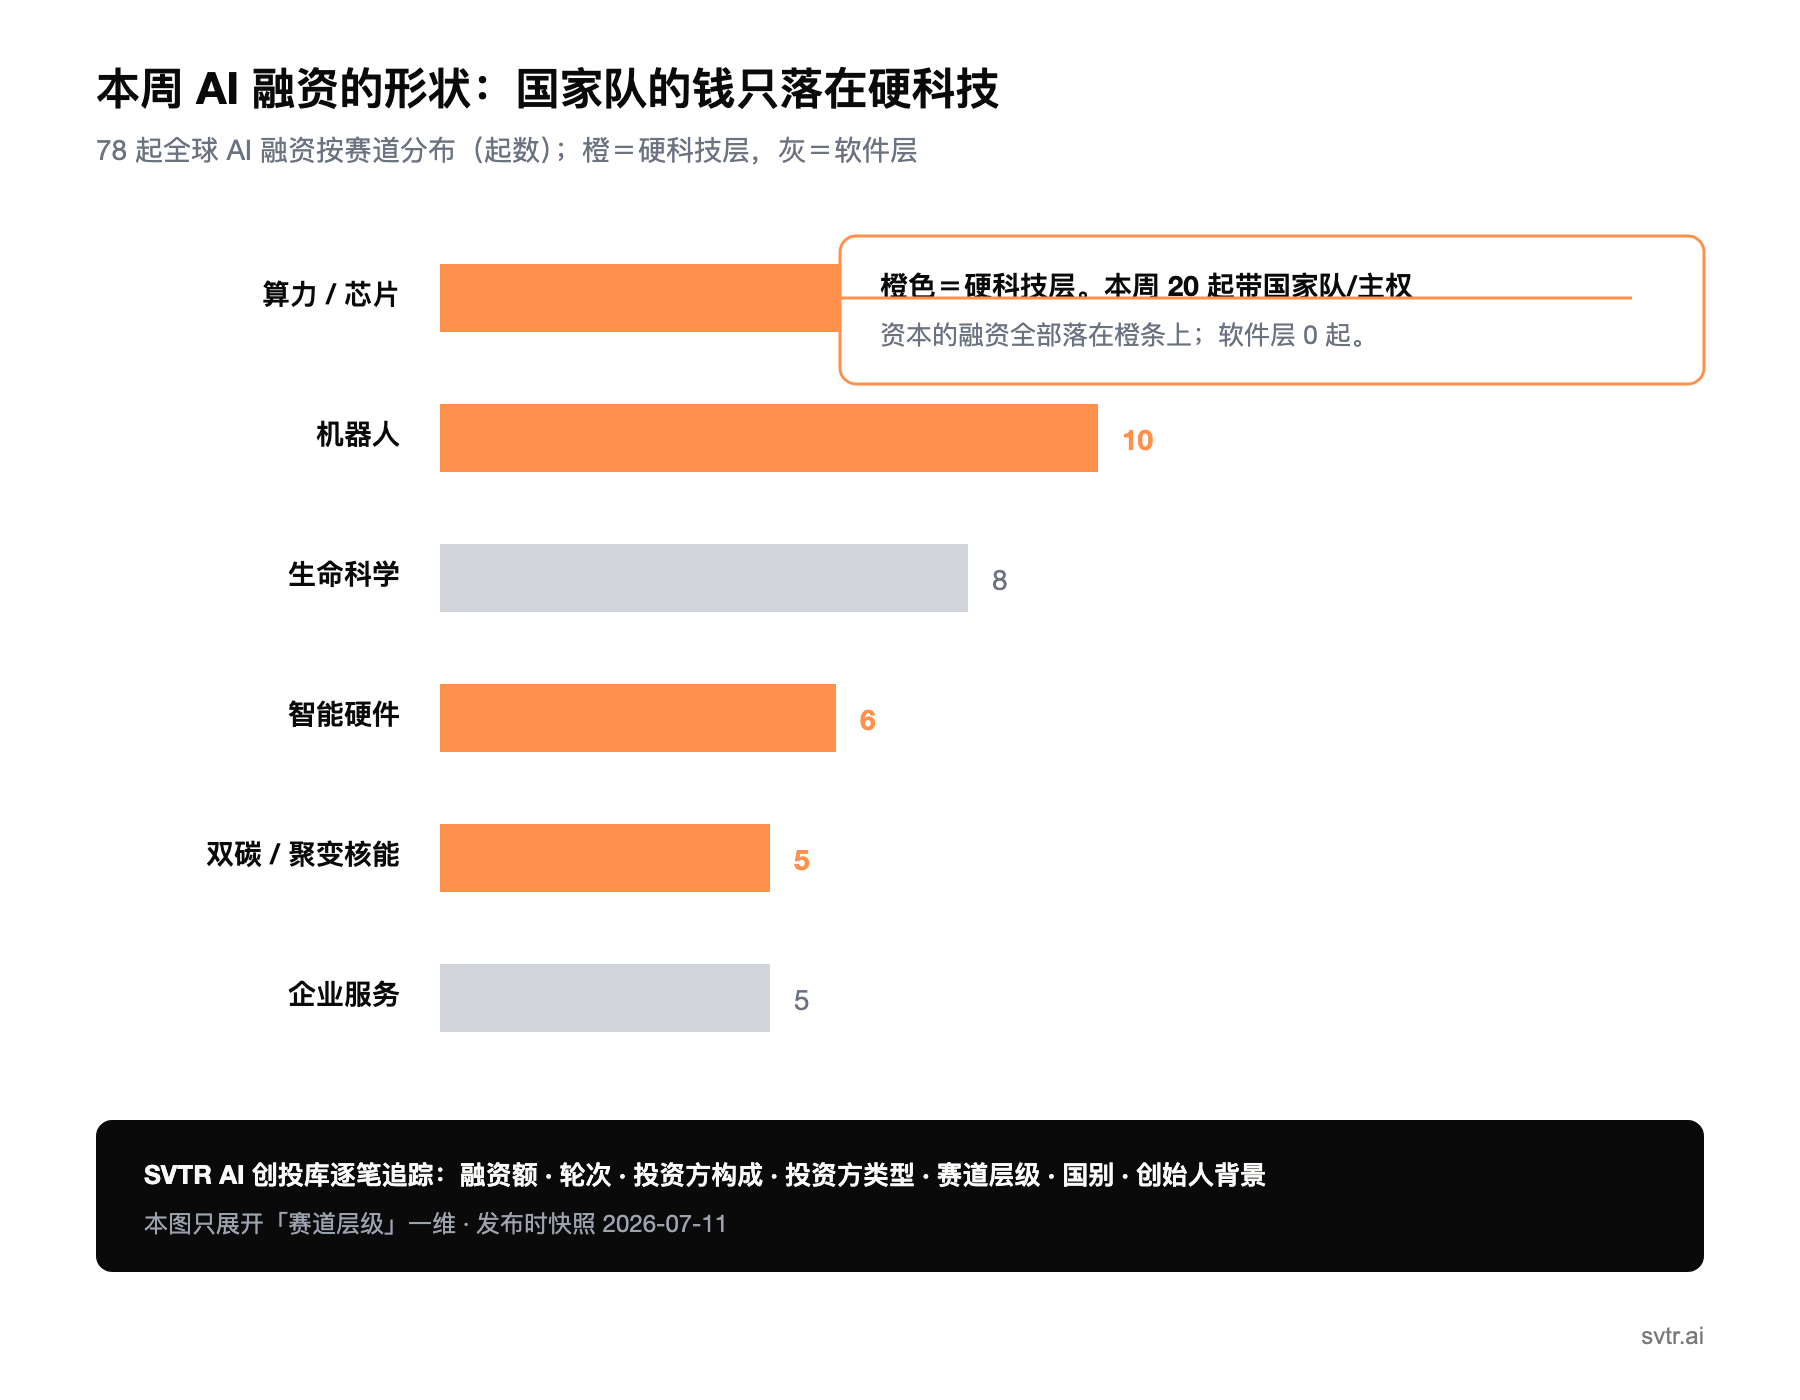
软件应用层的 35 起融资,几乎清一色由财务型 VC 领投,从企业服务、智能体到开发者工具,找不出一支主权基金或国家产业引导基金的名字。硬科技层不一样:芯片、聚变、国防、机器人这 43 起融资里,带国家或产业意志的钱触及了 20 起,约占一半,而且这类钱只出现在这一层。财务 VC 仍是多数轮次的领投方,但真正决定"哪条前沿被建起来"的那笔钱,正在从财务 VC 转向另一类资本,它们要的回报不只是钱。
这不是"国家队又出手了"的旧闻。旧闻是国资引导基金在中国投硬件;本周的新信息是这套打法的层选择性第一次在全球范围内看得这么干净:同一周里,钱越靠近原子(晶圆、等离子体、无人艇、机械臂),国家和产业资本越密集;越往纯软件走,这类钱几乎见不到。
样本口径:据 SVTR AI 创投库,本周新增 78 起全球 AI 融资事件。硬科技层含算力/芯片、聚变与清洁能源、国防、机器人、工业制造、智能硬件共 43 起;软件层含企业服务、智能体、开发者、安全合规、数据、金融、生命科学等 35 起。"国家队/主权触及"指该轮投资方含地方国资引导基金、主权财富基金、国家级产业或国防投资载体。
信号一|主权的钱有明确的落点,它只去硬科技
先看两笔本周最能说明问题的西方交易,因为它们把这条边界画得比中国案例更清楚。
慕尼黑的聚变公司 Proxima Fusion 本周完成 4.11 亿欧元(约 4.68 亿美元)B 轮,估值 24 亿欧元,是欧洲有记录以来最大的一笔聚变投资(Proxima 官方)。领投是 XTX 和 East X,但真正说明性质的是名单后半段:德国复兴信贷银行旗下 KfW Capital、德国联邦跃迁式创新署 SPRIND、意大利存贷款集团 CDP、巴伐利亚州基金 Bayern Kapital、欧盟创新委员会基金 EIC Fund,外加能源巨头 RWE 和 Google 两家战略方。一家还没造出净能量装置的公司,投资方名单读起来像半个欧洲的产业政策目录。
同一周,英国无人艇公司 Kraken 完成 1.75 亿美元 B 轮、跨过 10 亿美元估值(Bloomberg)。领投是 DTCP,参投里有北约创新基金、英国国家安全战略投资基金、德国国防工业巨头莱茵金属。Kraken 手上握着英国国防部、北约、美军特种作战司令部的合同,莱茵金属还负责在汉堡的船厂帮它量产。这已经不是财务投资的语言,是把资本、订单、产线绑在一起的产业动作。
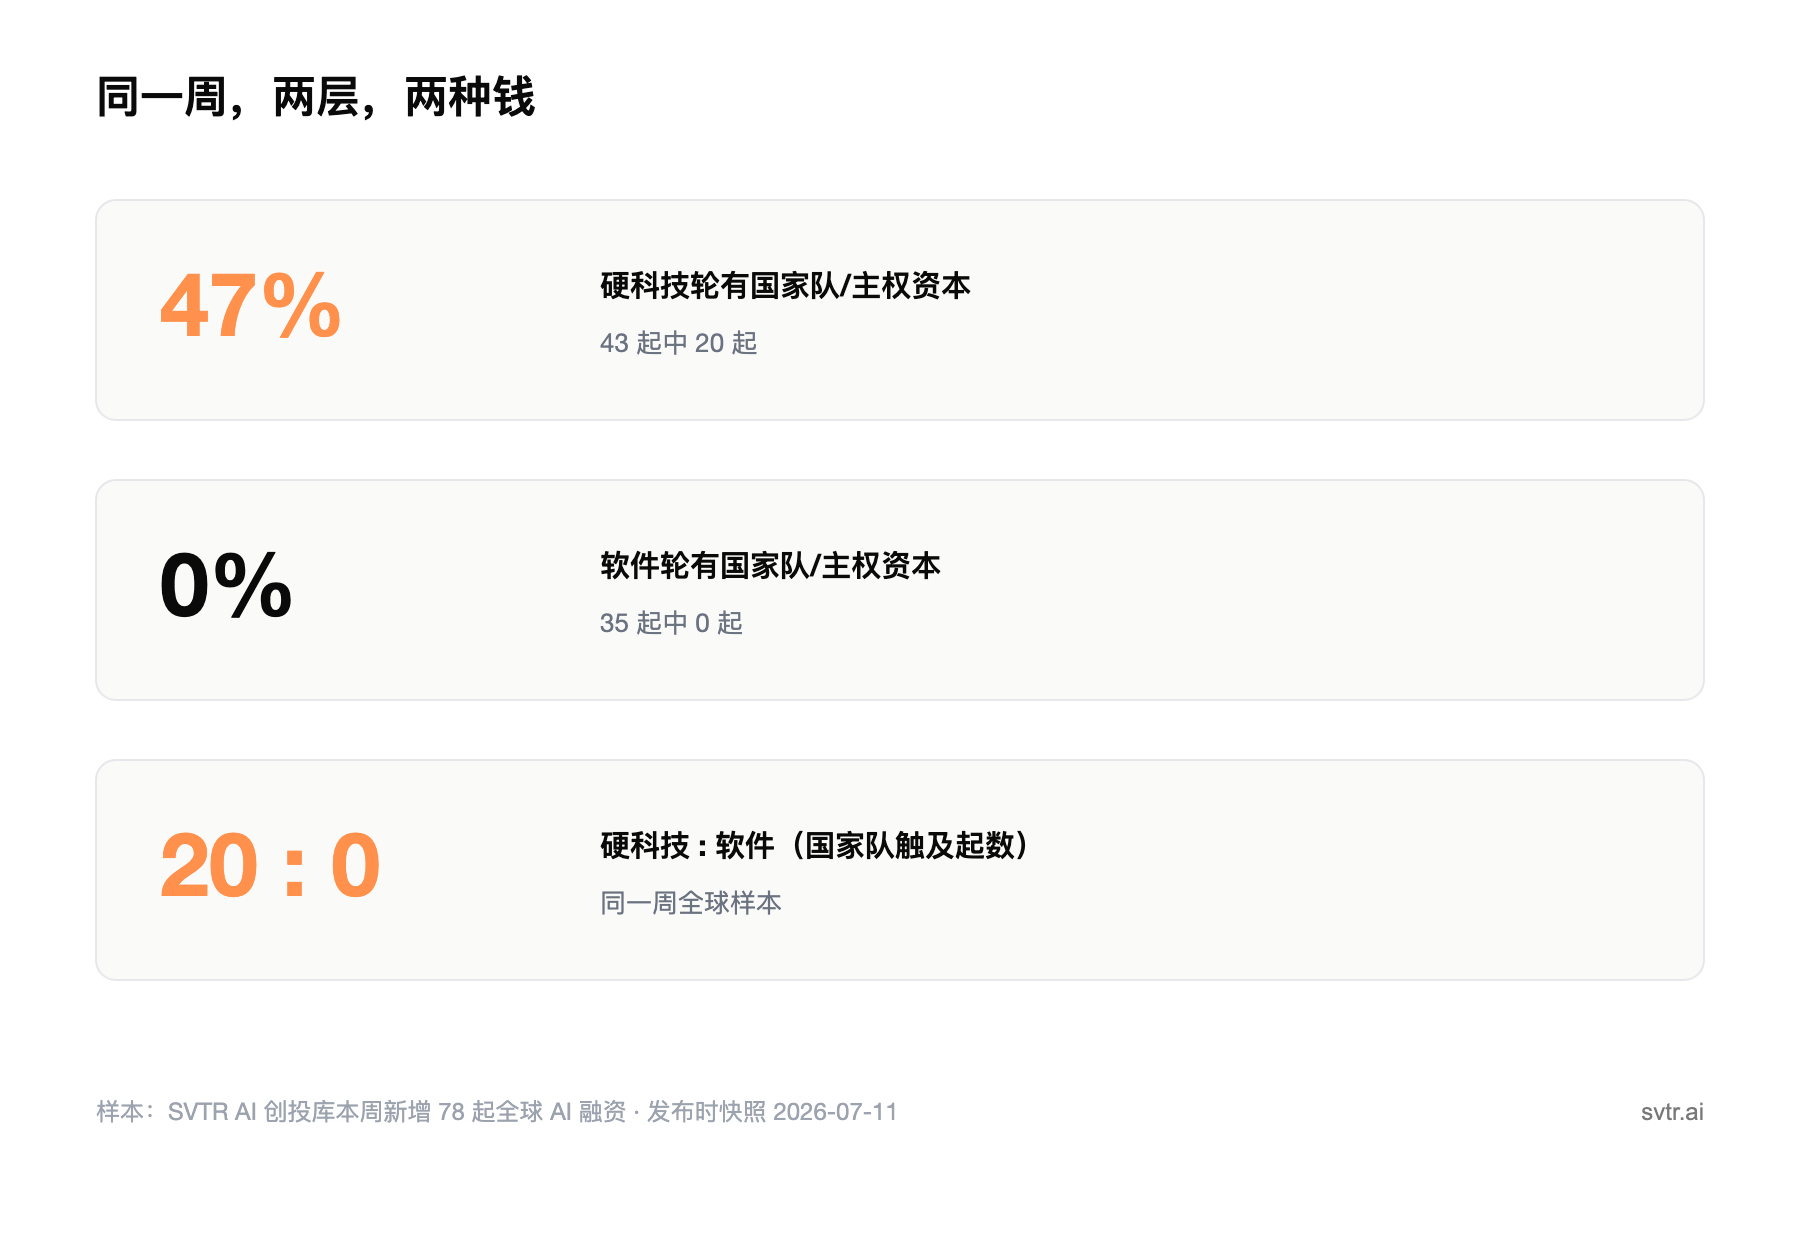
把镜头拉回创投库的全样本,这两笔不是孤例,是分布。硬科技层 20 起带国家队或主权资本,软件层 0 起。这个 20 对 0 的落差,不是某一两笔巨额交易撑起来,而是均匀铺在从数亿美元聚变轮到几千万人民币芯片天使轮的整条区间上。问题于是变成:为什么这类钱有这么强的洁癖,只认硬科技这一层。
信号二|财务 VC 兜不住的东西,正好是国家和产业想要的东西
答案藏在钱的结构里。
财务型 VC 的基金是有寿命的:十年期、要按季度给 LP 报净值、要在基金关门前跑出 DPI。聚变要建示范堆、芯片要流片、机器人要搭产线,这些事的时间尺度和资本密度,天然落在一支普通美元或人民币基金的能力圈之外。所以财务 VC 在硬科技层不是不投,是投得进但领不动最重的那一棒。
能领得动的钱,回报函数不一样。战略产业资本买的是在供应链里卡住一个位置、把生态绑定住,主权与国家队买的是产业政策落地、本地产能和国家安全,它们的回报里,财务收益只是其中一项,甚至不是最重要那项。本周有一个微观场景把这层意思浓缩到了极致:中国 GPU 创业公司壁仞科技,出现在了另一家芯片创业公司灵睿智芯的投资方名单里(据 SVTR AI 创投库,领投方为张江高科,参投含壁仞科技、中科创星、元禾璞华)。一家还在为自己融资的芯片公司去投另一家芯片公司,它买的显然不是财务回报,是把上下游卡进自己供应链的纵向整合。
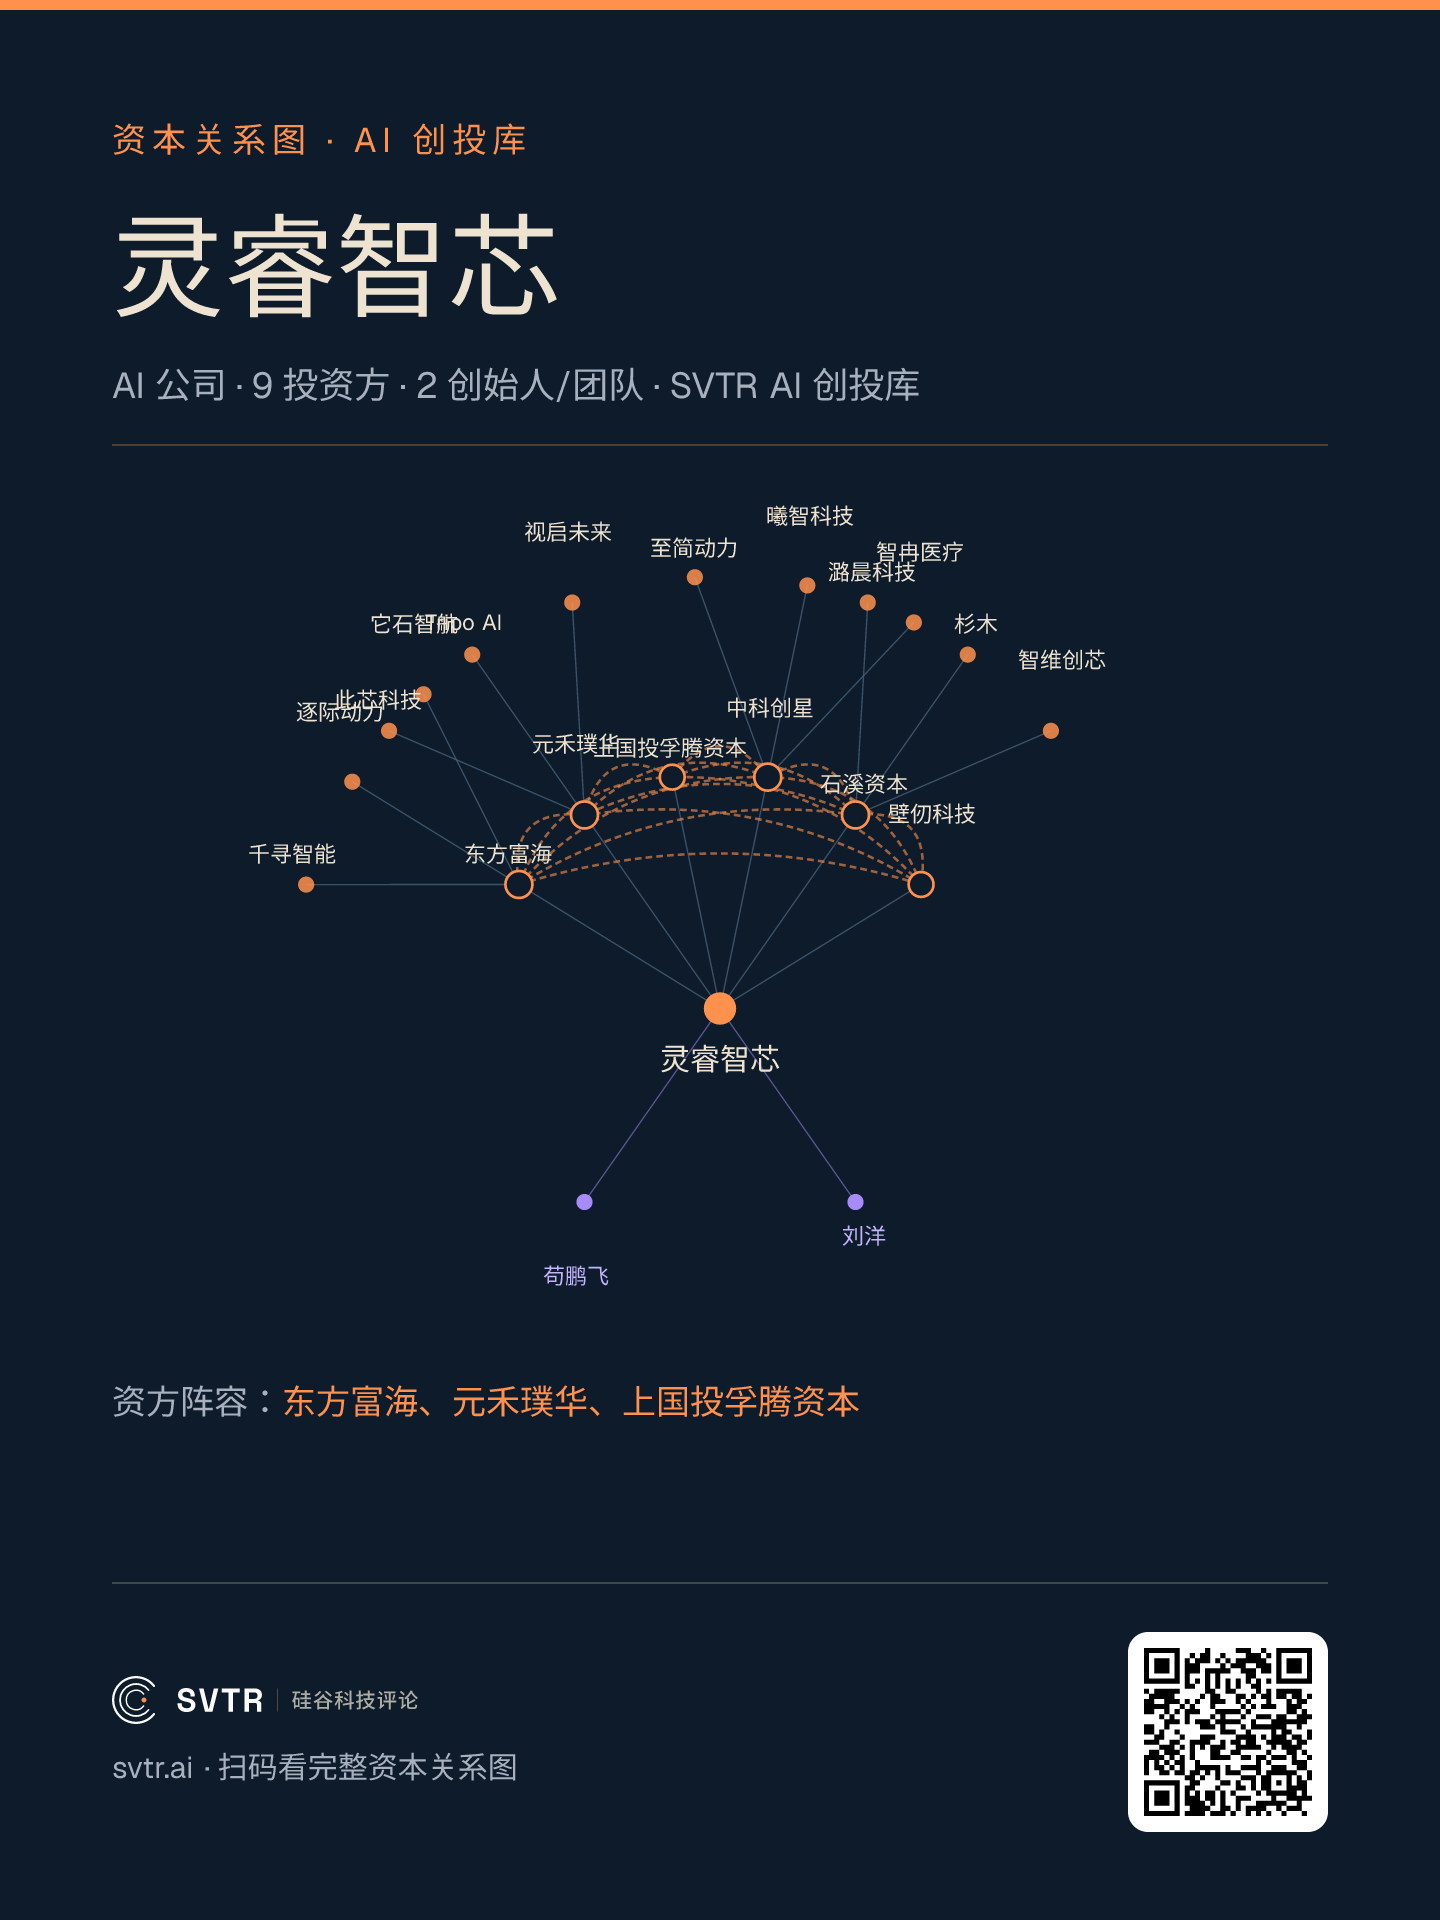
图注:据 SVTR AI 创投库,发布时快照 2026-07-11,查看灵睿智芯实时资本图谱 →
一旦领投这层的钱不再以财务回报为唯一目标,这层的定价逻辑就不再由财务 VC 说了算。估值可以为战略价值溢价,条款可以夹带排他供应、优先并购、产能落地的要求。SVTR 在上一期 Signal 判断过资本正在改变它"买什么"(从更快的 GPU 转向解绑和光互连,见 Signal #22);本周到位的是另一半,资本正在改变"由谁来写这张支票"。
信号三|中国国资引导基金那套打法,西方正在照着搭
换到中国看,上面这套一点都不新鲜,它是常态,只是本周被放大了。
本周中国的硬科技轮,领投席上几乎全是地方国资引导基金和大厂战投:合肥产投领投芯片公司聆思科技的 B 轮,上海半导体产投领投机器视觉公司昇视唯盛,国投创新领投能源 AI 公司深度智控,龙芯创投领投新奥聚变(估值约 14.7 亿美元),阿里和腾讯共同领投指纹识别公司墨奇智能的天使轮(投后估值约 9.86 亿美元,一个天使轮站进 11 家机构)。这些名字背后是张江、合肥、上海、亦庄这些地方政府的产业账本,逻辑是用 cap table 做招商引资和先进制程国产化,比给补贴更精准。
真正值得打信号的,不是中国国资又活跃了,是西方开始搭起功能上对等的一套做法。北约创新基金、英国国家安全战略投资基金、德国 KfW 和 SPRIND、意大利 CDP、澳大利亚国家重建基金,这些载体本周做的事,正是中国国资引导基金多年在做的:用国家资产负债表,去投私人财务资本不愿或无力长期扛的硬科技。两种截然不同的制度形态,一个走地方产业基金加大厂战投,一个走主权财富加国防创新基金,指向同一个方向:国家重新入场创业投资,但只在 AI 撞上原子的地方入场。
这条边界还经得起一次更严的检验。中国本周并非没有软件轮,德睿智药、华源智因、洞察科技这些中国生命科学与垂直软件项目照样在融资,但它们的领投是水木创投、山蓝资本这类财务机构,同样没有国资引导基金领投。也就是说,"国家队只买硬科技"这条线,在中国内部同样成立,它不是"中国全是国资、美国全是 VC"的地理错觉造出来的假象,而是一条真实的层级边界。
成因|为什么是这一周显影
时点不是偶然。AI 竞赛正在从一场软件竞赛,切换成一场产能竞赛:先进制程、算力、电力、聚变、机器人产线,比拼的是能不能把东西造出来、造在哪里、卡不卡得住供应链。这些恰好是资本密集、周期漫长、且事关国家安全与产业主权的领域,正好落在财务 VC 能力圈外、国家能力圈内。SVTR 在 Signal #20 判断过 AI 的下一道护城河建在发电厂里;本周聚变与核能公司的密集融资,是这道护城河开始进入一级市场定价的直接证据。与此同时,欧美产业政策资本(芯片法案配套基金、欧洲主权与国防创新载体)从 2025 下半年起进入真金白银的部署节奏,本周是一次集中显影。
影响|谁的游戏规则被改写
硬科技创业者:你要面对的领投方,性质变了。它给钱的同时,往往要的是产线落在本地、供应链对它排他、并购时它有优先权,而不只是一个财务回报。钱可能更好拿了,条款却更复杂,退出路径可能被战略股东提前绑定。这是机会也是新的约束,签字前要看清楚这张支票背后要的是什么。
软件创业者:你在另一个池子里。财务 VC 被硬科技挤出来之后,会更密集地压向软件应用层,而这层本就是竞争最拥挤、估值倍数压缩最狠的地方。融资热度不等于议价能力。
财务型 VC 与 LP:在硬科技这层,定价权正从你手里流向基础设施基金、产业资本和国家队。你要么被推向软件应用层的红海,要么只能按战略方和主权方的条款跟投。对 LP 更棘手的是,硬科技里最好的份额,正越来越多被大厂和主权这类你配不到额度的资产负债表投资人拿走。
大厂与国家队:用 cap table 做供应链安全和产业政策,比传统补贴更精准、更早。对中国这是熟练动作,对西方是刚补上的一课,切口选在了国防和能源。
验证|这个判断有多硬,什么情况下算错
置信度:中高。 库里逐笔数据方向一致,硬科技约 47%、软件 0%,这条分层线很清楚;而且它在中国内部也成立,不是"中国全是国资、美国全是 VC"的地理错觉。扣分项是单周样本,机制成立,但这笔钱换人是不是持续趋势、而非一次脉冲,还要连续几周验证。
证伪条件: 如果未来一个季度里,出现主权或国资引导基金明显领投一家纯软件应用层公司(比如某国家队基金领投一家 Agent 或 SaaS 公司的成长轮),或者硬科技轮里国家队/主权资本的占比回落到与软件层同一水平,那么"国家的钱只买原子"这条判断就不成立,需要推翻。
可追踪指标(90 天窗口):
- 层选择性差值。 硬科技与软件两层的"国家队/主权触及率"之差,本周为约 47 个百分点(47% 对 0%)。未来 12 周按周复算,若差值稳定 ≥25 个百分点,层选择性坐实;收窄到 <10 个百分点,判断证伪。
- 西方主权/国防载体的出手频次。 北约创新基金、KfW、英国国安战略投资基金、各国国家重建与主权基金,在创投库收录的 AI 融资里作为领投或参投出现的次数,Q3 是否较 Q2 持续上行。
- 同层战略纵向投资事件数。 芯片公司投芯片公司、机器人公司投机器人公司这类以供应链整合为目的的投资,本周至少 2 起(壁仞投灵睿智芯等),看它是变成常态,还是止于个案。
以上指标已登记进 SVTR 的信号回测台账,90 天后回访、公开兑现结果。
SVTR AI 创投库对每一轮融资都逐笔记录投资方构成,并标注每一笔属于财务、战略产业还是国家队/主权。本周这条"层选择性"判断,正是按"投资方类型 × 赛道层级"两维交叉切片得出;同样切法,可用来追踪任意赛道的资本性质正往哪侧漂移。