
WAIC 2026 落地上海,展台的主角是机器人:智算与具身两大赛道各自聚起两百多家企业,人形本体和灵巧手挤满通道。热闹之下有个更现实的问题:钱真的跟着人气走吗?我们在现场把展馆走了一遍,再把创投库里 385 家参展及关联企业的融资摊开,想说清一件事,第一波吃到 AI 红利的,和展台的密度并非一致。
一、展台挤满了身体
现场最直观的感受是机器人在表演。
几台机器狗同时起跳,在空中完成 720 度后空翻再稳稳落地;擂台上两台戴拳套的人形机器人移动、出拳、躲闪,被击倒后还能自己站起来;旁边一台趴在地上连续做俯卧撑,动作比不少久坐的观众还标准。逐际动力、星动纪元、松延动力、灵初智能排开一整片,人形本体、灵巧手、四足狗一眼望不到头。
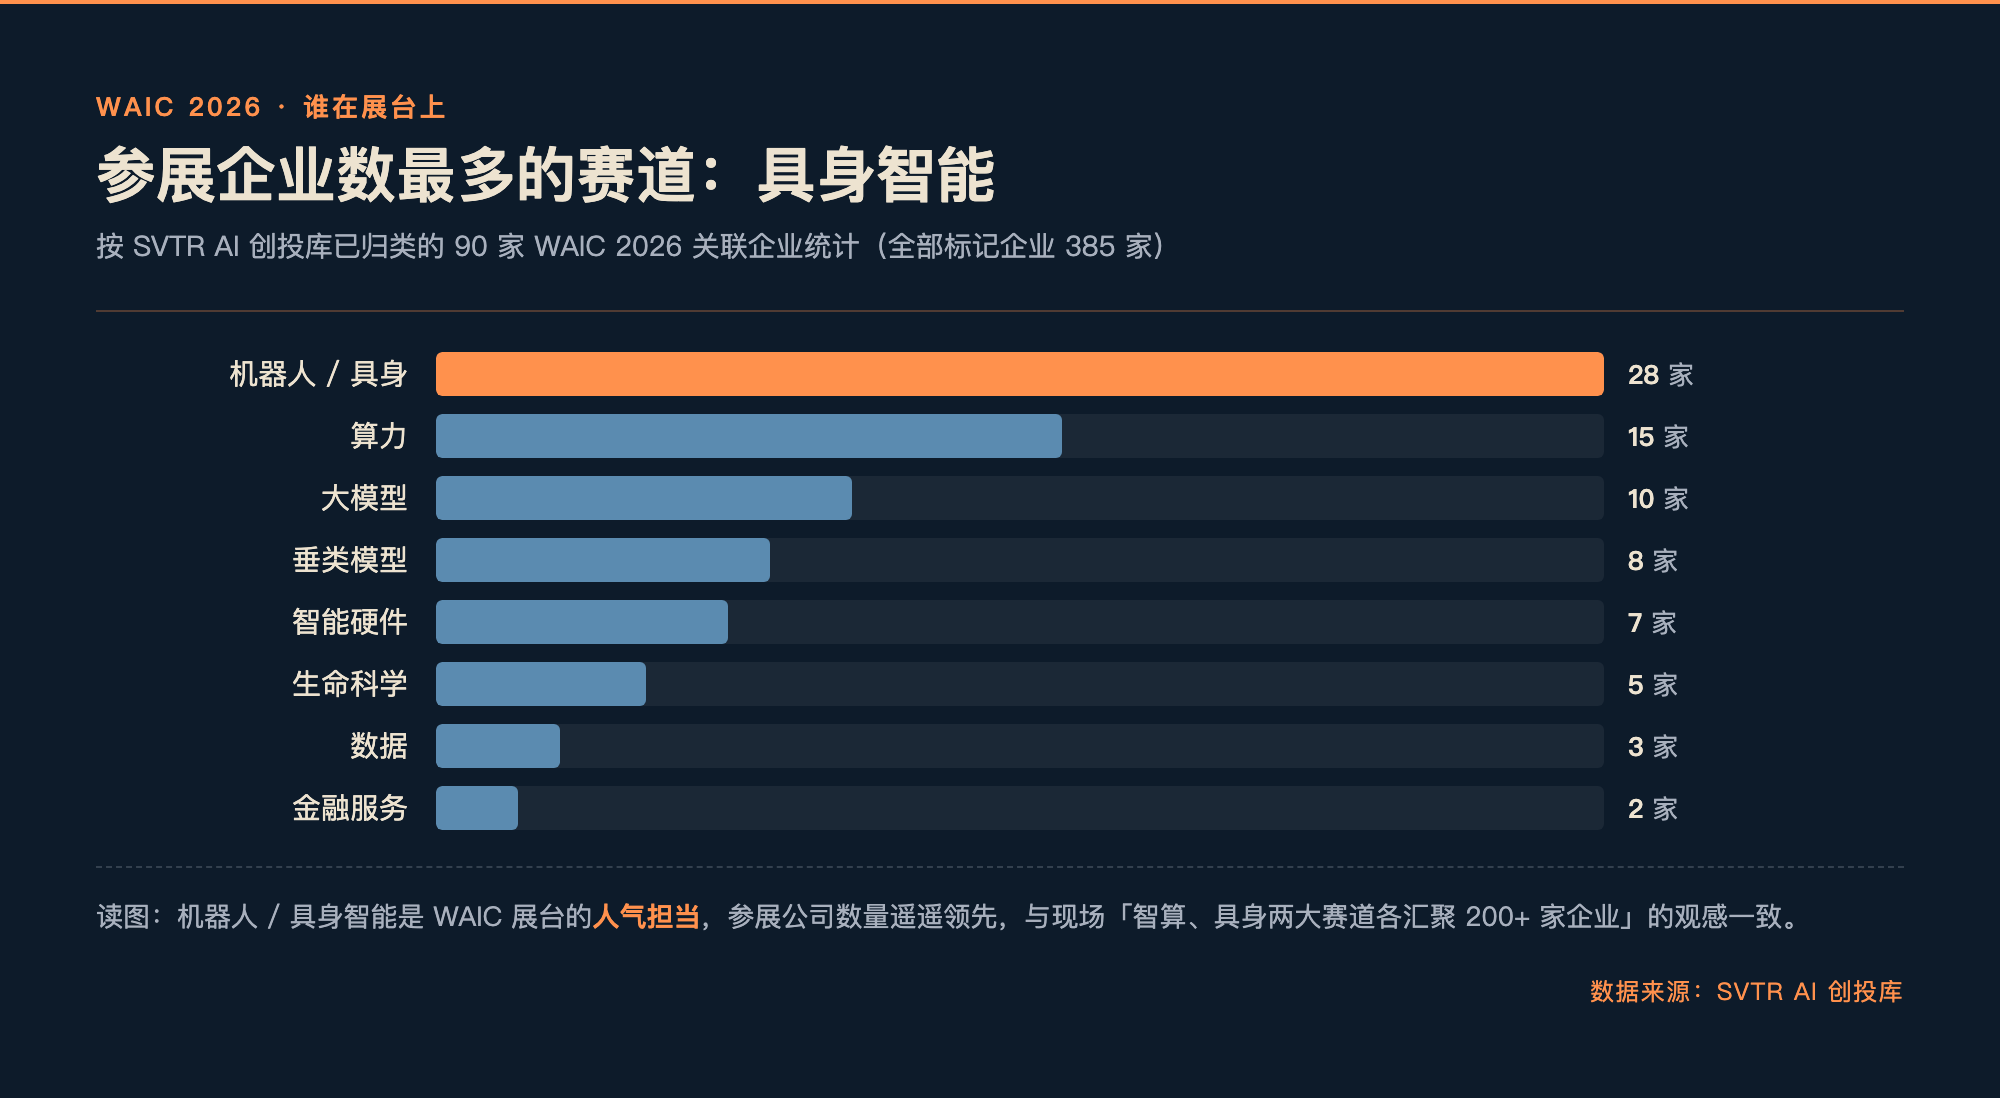
据 SVTR AI 创投库,这届 WAIC 追踪到 385 家参展及关联企业,已归类的 90 家里,机器人 / 具身占 28 家,是第二名算力(15 家)的近两倍,也远超大模型的 10 家。这也与官方口径「智算、具身两大赛道各汇聚 200+ 家企业」吻合:具身智能是这届 WAIC 的人气担当。
在展台多走几圈,能看出一个分野。围观人群最密的,是会表演的身体:机器狗翻跟头,人形机器人在打拳,巨型机甲让人坐进驾驶舱亲自操控两条机械腿。

更值得看的是几台安静干活的机器:
- 家务机器人在没有远程操控、不靠剪辑的情况下,
- 一镜到底完成整理床铺、取放物品和室内自主移动;
- 工业机器人自己识别孔位、拿起工具,把螺丝精准拧好。
表演可以靠遥控和编排撑场,干活撑不了假:无遥控、一镜到底,考的是模型的自主能力,也就是大脑。展台上最值钱的那几个瞬间,都发生在大脑里。
但人气是一回事,谁拿到钱是另一回事。
二、钱在大脑,不在身体
把同一批公司的已披露融资摊开,画面立刻反转。据AI创投库,本次参展大模型累计融资约 $11.7B,是机器人赛道(约 $3.4B)的三倍多;而机器人的参展公司数,是大模型的近三倍。人气最旺的赛道,恰恰是融资比较稀少的。举个直观的对比:MiniMax 一家上市前累计融资就超 $15 亿,接近整个展台上 28 家机器人公司融资总额的一半。
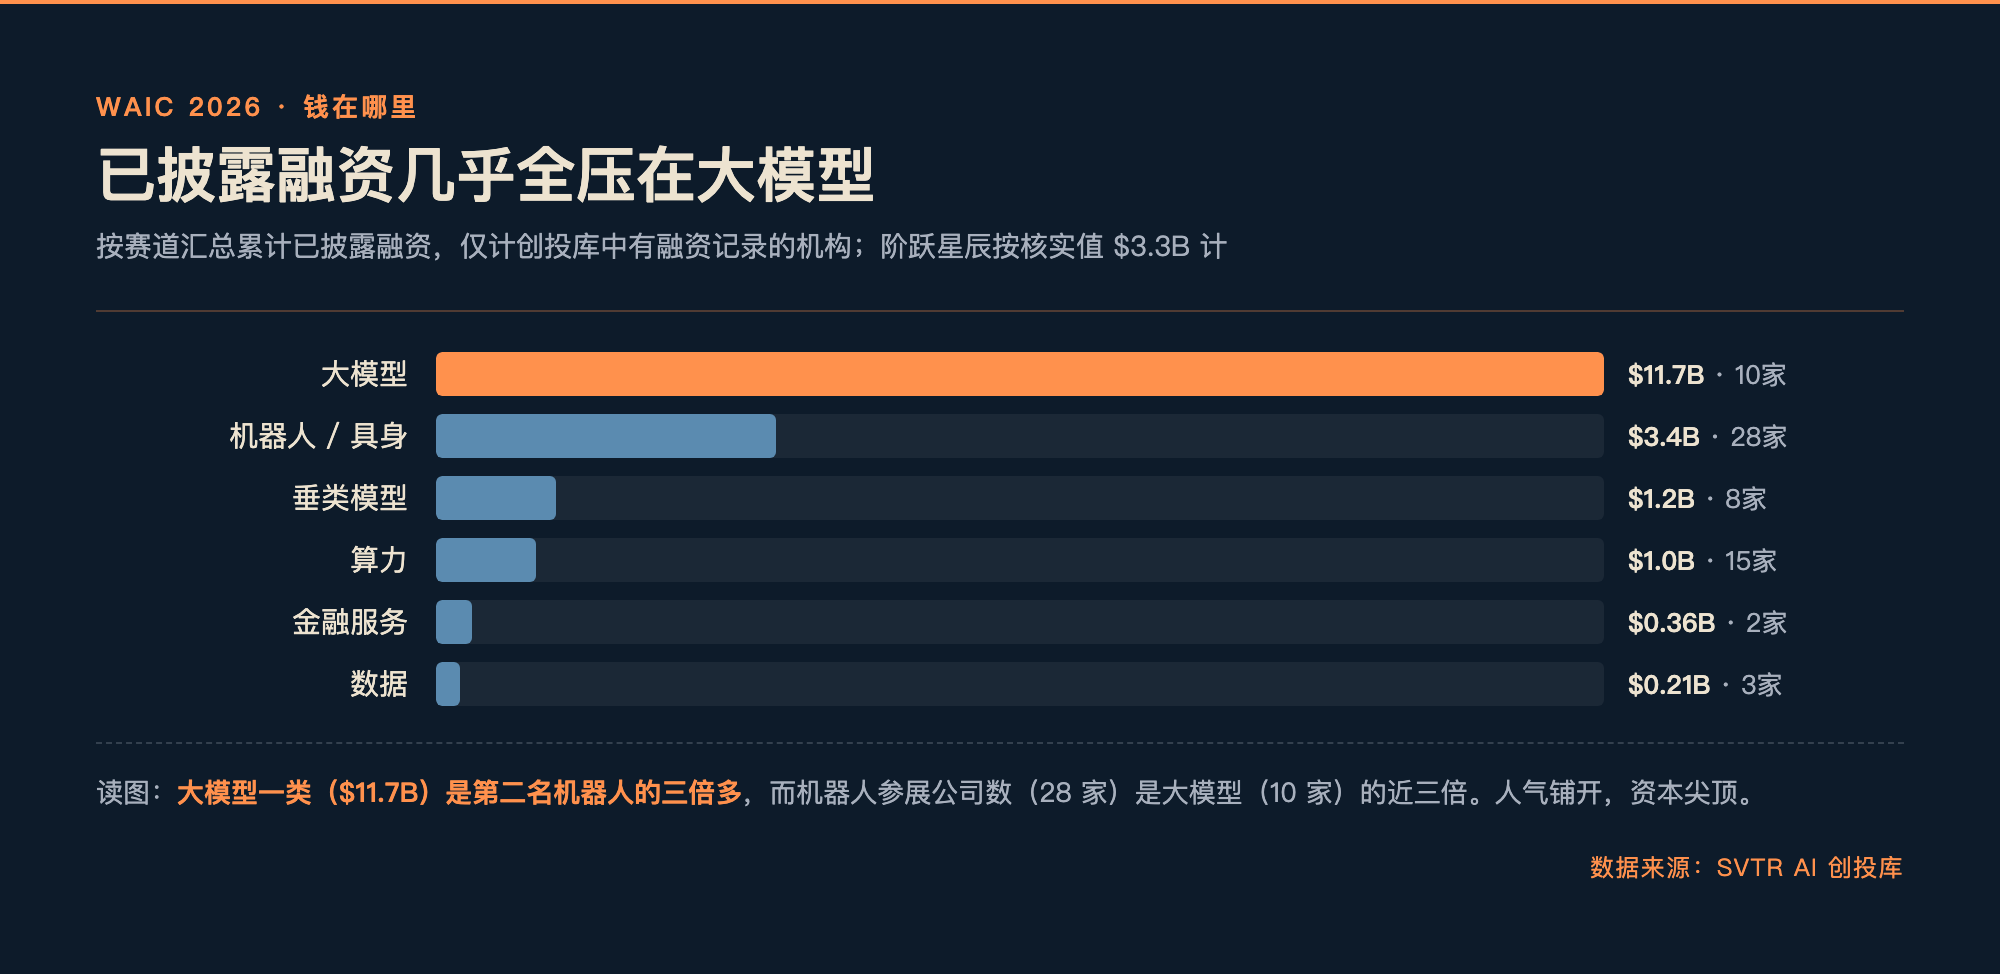
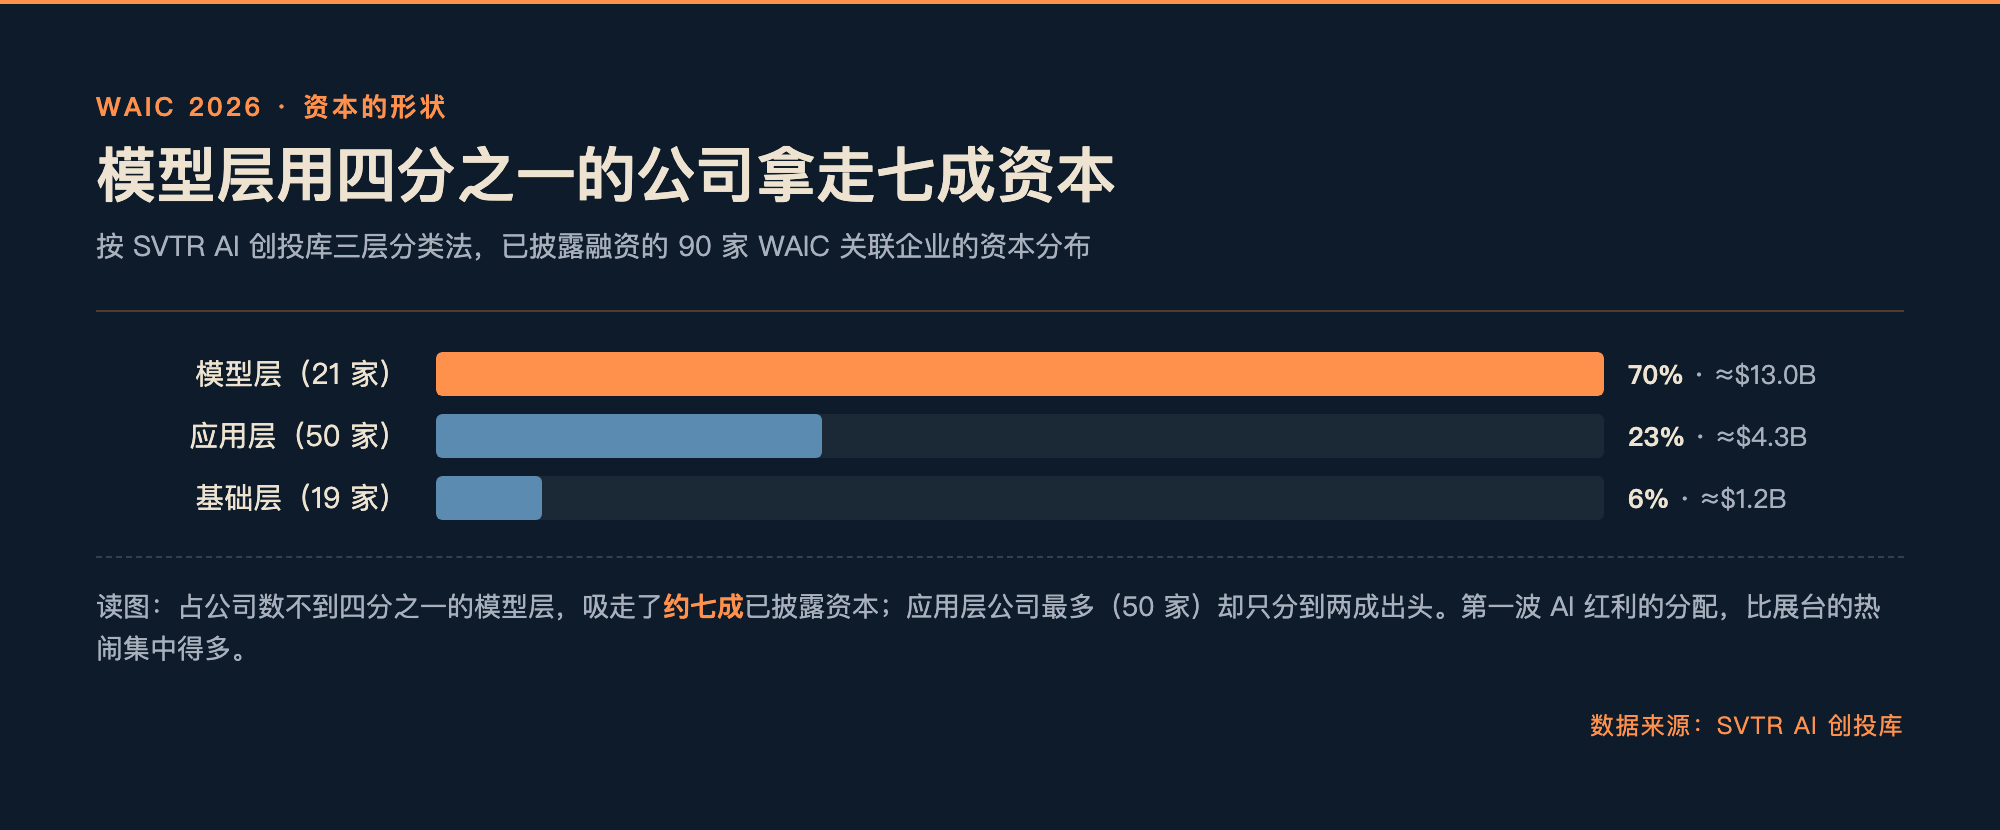
换到创投库的三层分类法,结构更清楚:占公司数不到四分之一的模型层(21 家),吸走约七成已披露资本;公司最多的应用层(50 家,机器人多在此列)只分到两成出头。
头部效应在机器人赛道也很明显,逐际动力(约 $6.7 亿)、星动纪元(约 $6.4 亿)两家,就吃下这 28 家已披露融资的近四成,长尾的本体公司大多还停在数千万美元级。也就是说,机器人不是没有大额融资,而是钱高度集中在极少数头部,中腰部本体公司融资希望渺茫。
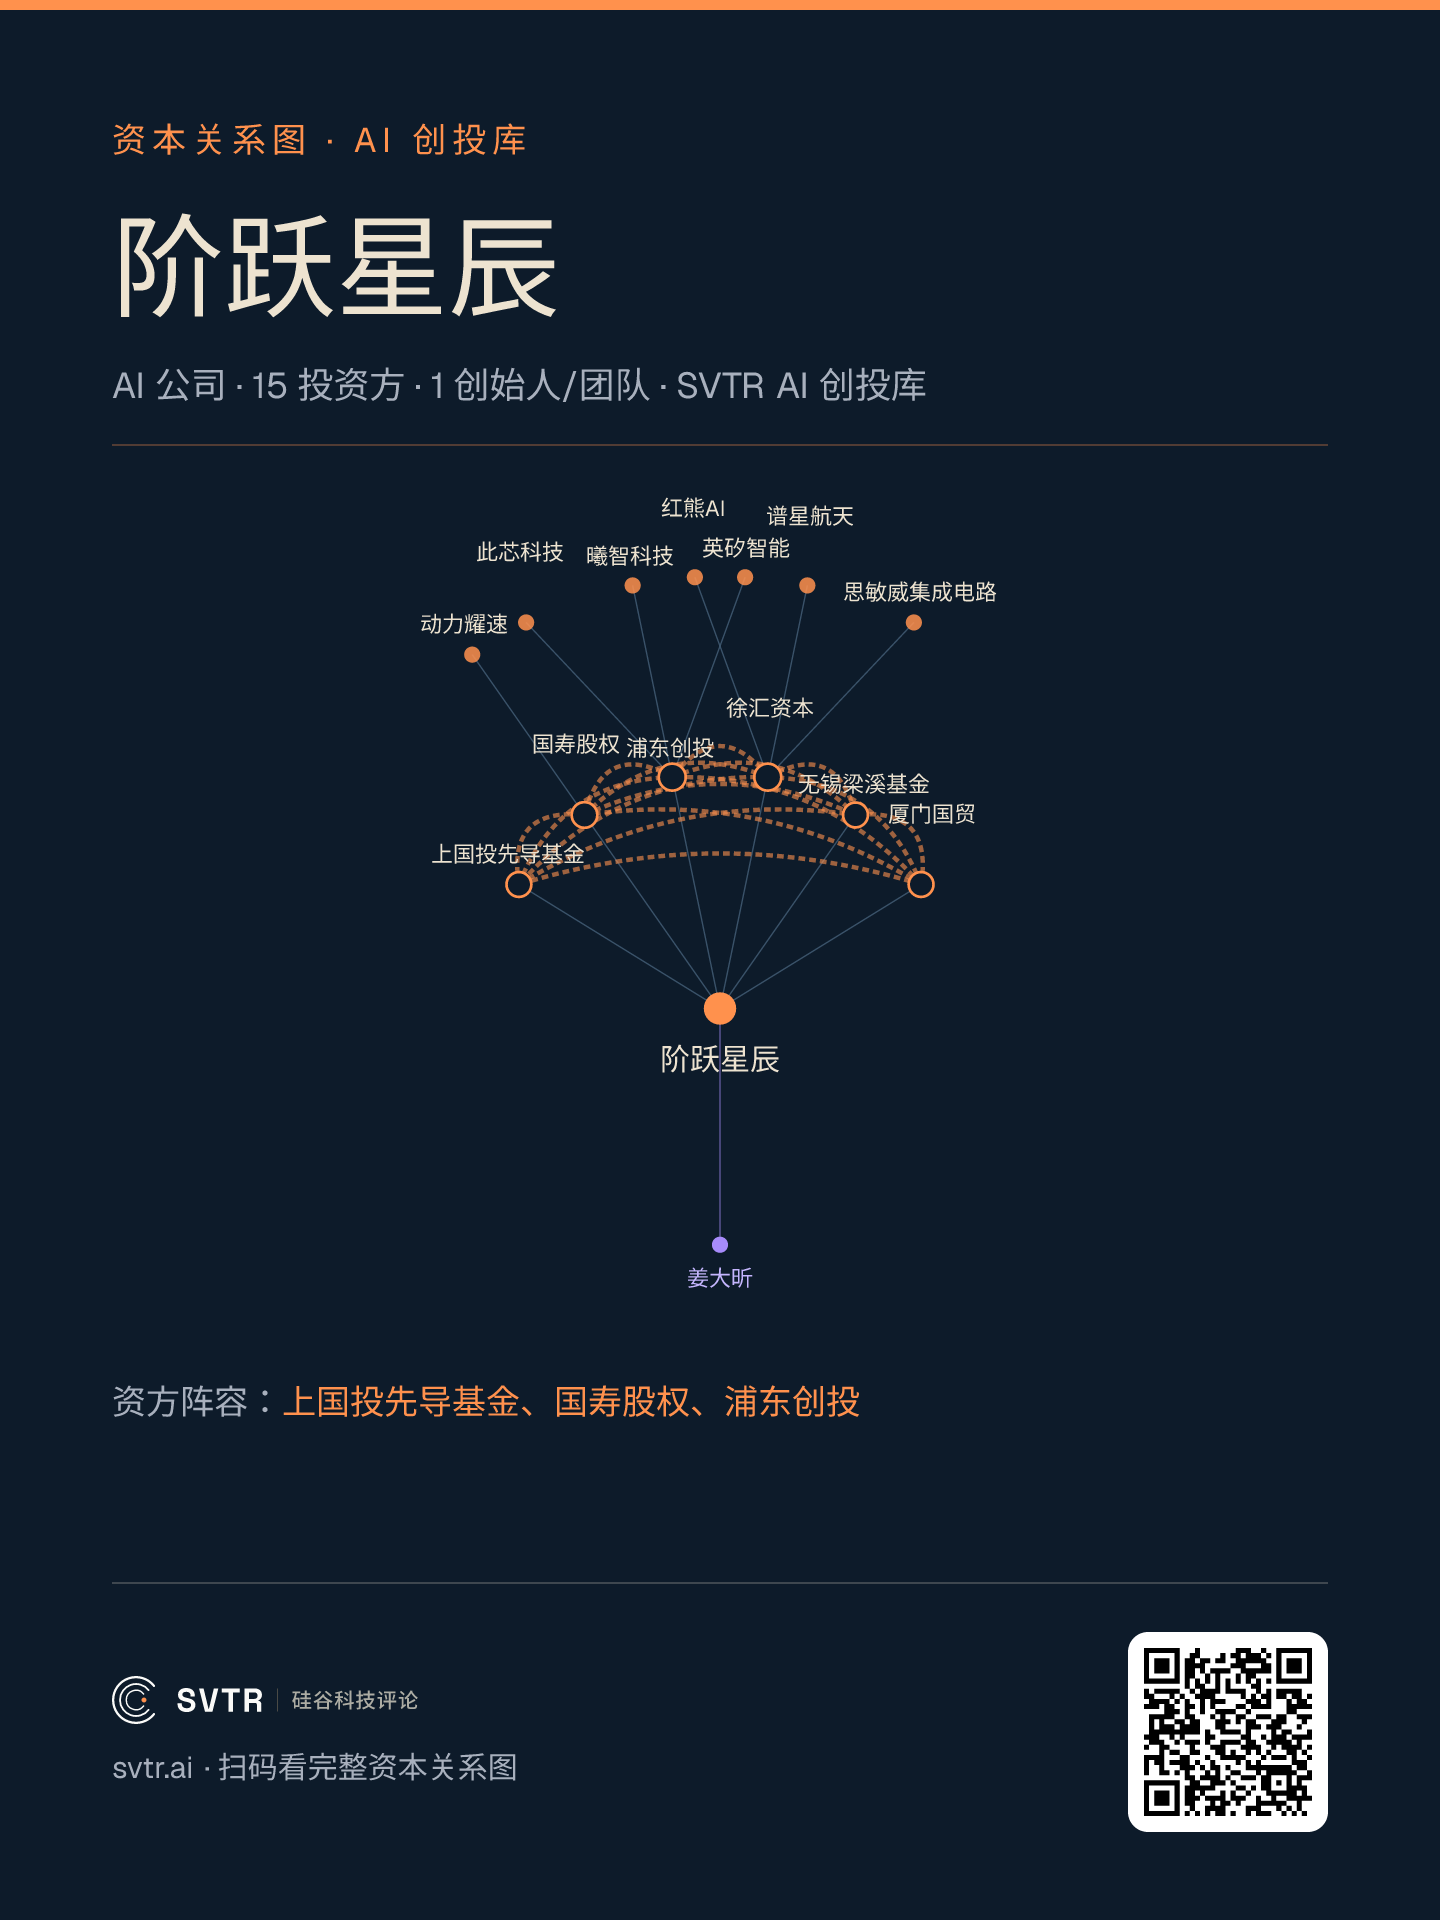
钱从哪里来?从创投库的资本关系图谱看得更清楚。给大模型付大钱的,主要是两类资本。一是互联网大厂战投,阿里、腾讯、美团、小米几乎出现在每一张头部大模型的股东名单上;二是各地国资的人工智能产业基金,北京、上海的人工智能产业投资基金、深创投、国投系频繁领投。阶跃星辰最新两轮的领投方几乎清一色是国资平台,市场化美元基金退到跟投和老股东的位置。这是「大脑」在中国的融资底色:大厂加国资,而非传统 VC。
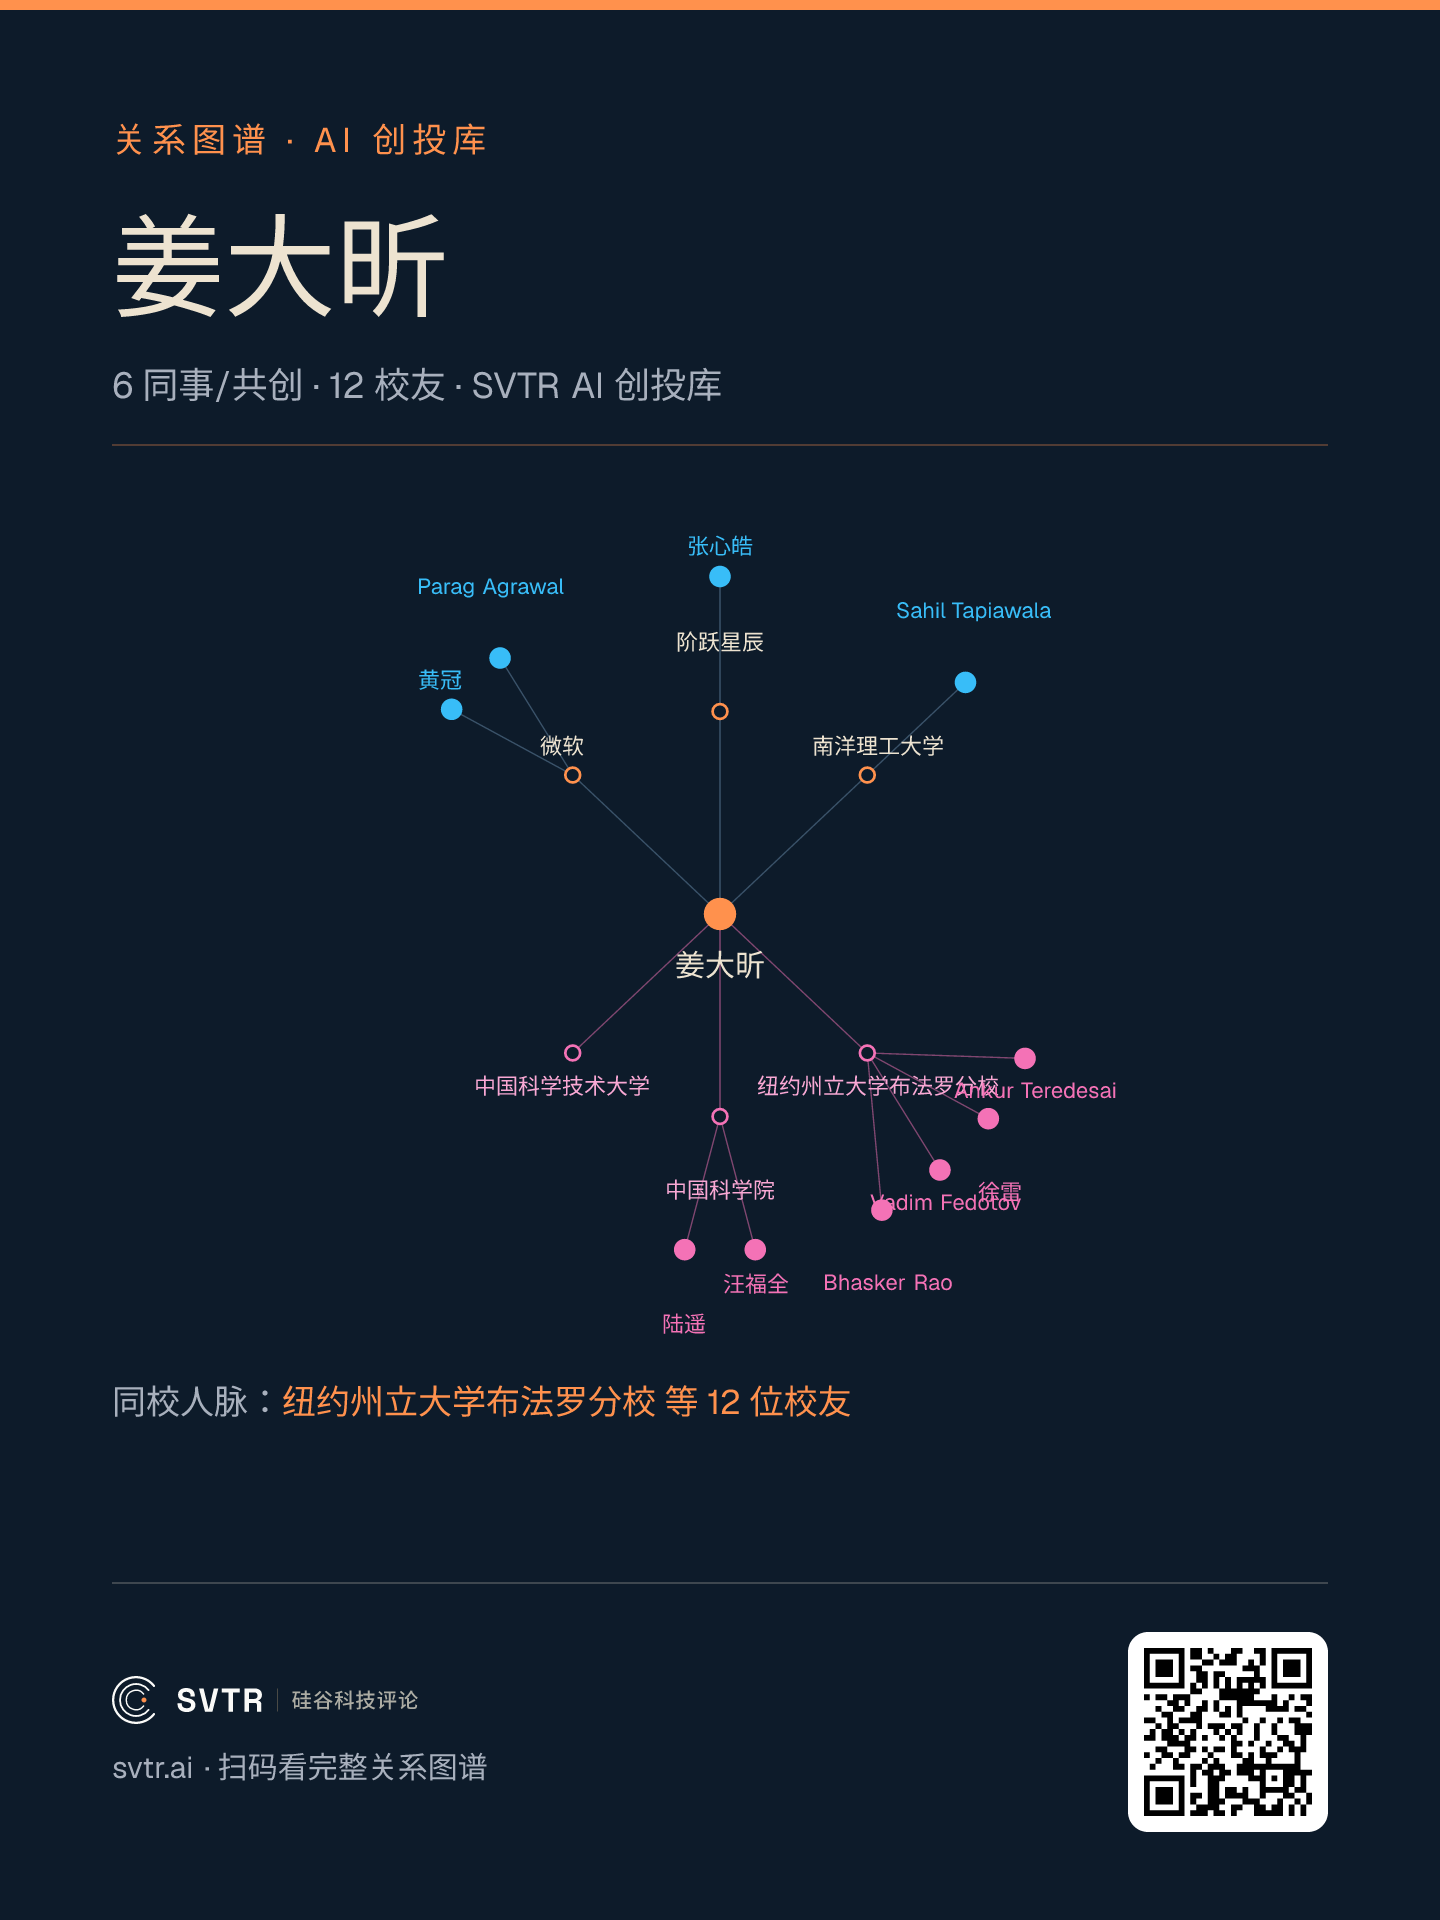
钱之外,最稀缺的还是人才。阶跃星辰创始人姜大昕来自微软,履历串起中科大与中科院;模型层吸走的不只是资本,还有一批从顶尖实验室和大厂出来的人。这是「赢家通吃」的另一面:钱和人同时向少数几家收敛。
那么,为什么会形成今天这样的资本格局呢?模型层是赢家通吃的生意:训练一个前沿模型,门槛是几十亿美元级的算力与数据投入,能上牌桌的公司天然就少,单家却要吞下巨额资本。机器人本体正相反,造一台样机的资本效率高、技术路线分散,几百万到几千万美元就能起步,于是公司遍地开花,单个公司获得融资的机会却很少。
对专注机器人本体的早期硬件基金,这个错位值得警惕:展台热度不等于赛道资本厚度,当本体公司同质化竞争的时候,每家分到的钱比模型层少得多。
三、换到美国,连机器人的钱也流向大脑
一个容易被忽略的对照:美国的具身智能同样在融大钱,结构却是反的。中国这边是 28 家分 $3.4B,美国那边是几家公司单轮就顶中国全赛道。
- Skild AI 于 2026 年 1 月单轮融资 $1.4B,估值 $14B+;
- Figure 于 2025 年底完成 Series C 超 $1B,估值约 $39B;
- Physical Intelligence 以 $5.6B 估值完成 $600M 的 B 轮。Skild 一轮,就接近中国 WAIC 机器人全赛道的一半。
更为重要的问题是钱流向哪一层。美国这几家拿走大钱的,多不是造身体的公司,而是做「机器人基础模型」的:Skild 做能驱动任意机体的通用大脑,Physical Intelligence 做跨本体的操作模型。也就是说,无论中美,资本都在为「大脑」付费。WAIC 展台上密密麻麻的本体创业者,站的恰是资本目前给价最低的那一层。
对跨境基金,这个错位其实是机会:中国在本体工程与供应链密度上全球领先,美国在通用大脑的模型能力上领先,眼下最稀缺、也最少被押注的,是能把「中国的身体」和「前沿的大脑」接起来的团队。能把这两端拼上的公司,更有机会站在下一轮定价的起点。
四、身体会过剩,大脑会集中
值得注意的是,今天并非机器人不重要。人形本体的工程突破是真的:展台上那匹能驮人也能运货的机器马,据展方称空载可连续工作 48 小时、最大载重达一吨;量产也在爬坡。但从资本结构看,一个可观察的判断是:未来一到两年,机器人本体这一层大概率走向过剩与洗牌,因为公司太多、能力同质;真正能拿到大钱、形成头部效应的,仍是提供「大脑」的模型层。
留一个开放的问题:你认为下一波超 $2 亿美元的中国具身融资,落在造本体的公司,还是做机器人基础模型的公司?

身体这一层的机会,恰恰还在没被资本完全发掘的时候。8 月,我们把一场专门面向具身智能与机器人的 SVTR AI 创投营 放在这个节点:把还在早期、单家融资还薄、但工程与场景已经跑通的本体团队,接给真正看得懂这一层的投资人与产业方。如果你在造「身体」,或想在大脑之外押一个更早的位置,硅谷不见不散。