
SVTR 编者按 | 这一年关于视频 AI 的共识是「价值正从模型下沉到工作流」,八月中旬字节跳动在东京活动的台上阵容看起来也在印证它:好莱坞制作方、韩国影视工业公司、日本 IP 运营方、广告集团,都在讲怎么把生成模型接进自己的生产线。SVTR 有同事在这场活动现场。我们把创投库里这条赛道近一年的每一笔钱摊开对了一遍,不主张「工作流是下一个机会」这个说法。本文写给正在做视频 AI 应用层产品的创始人,以及重点看 AI 应用的早期基金。

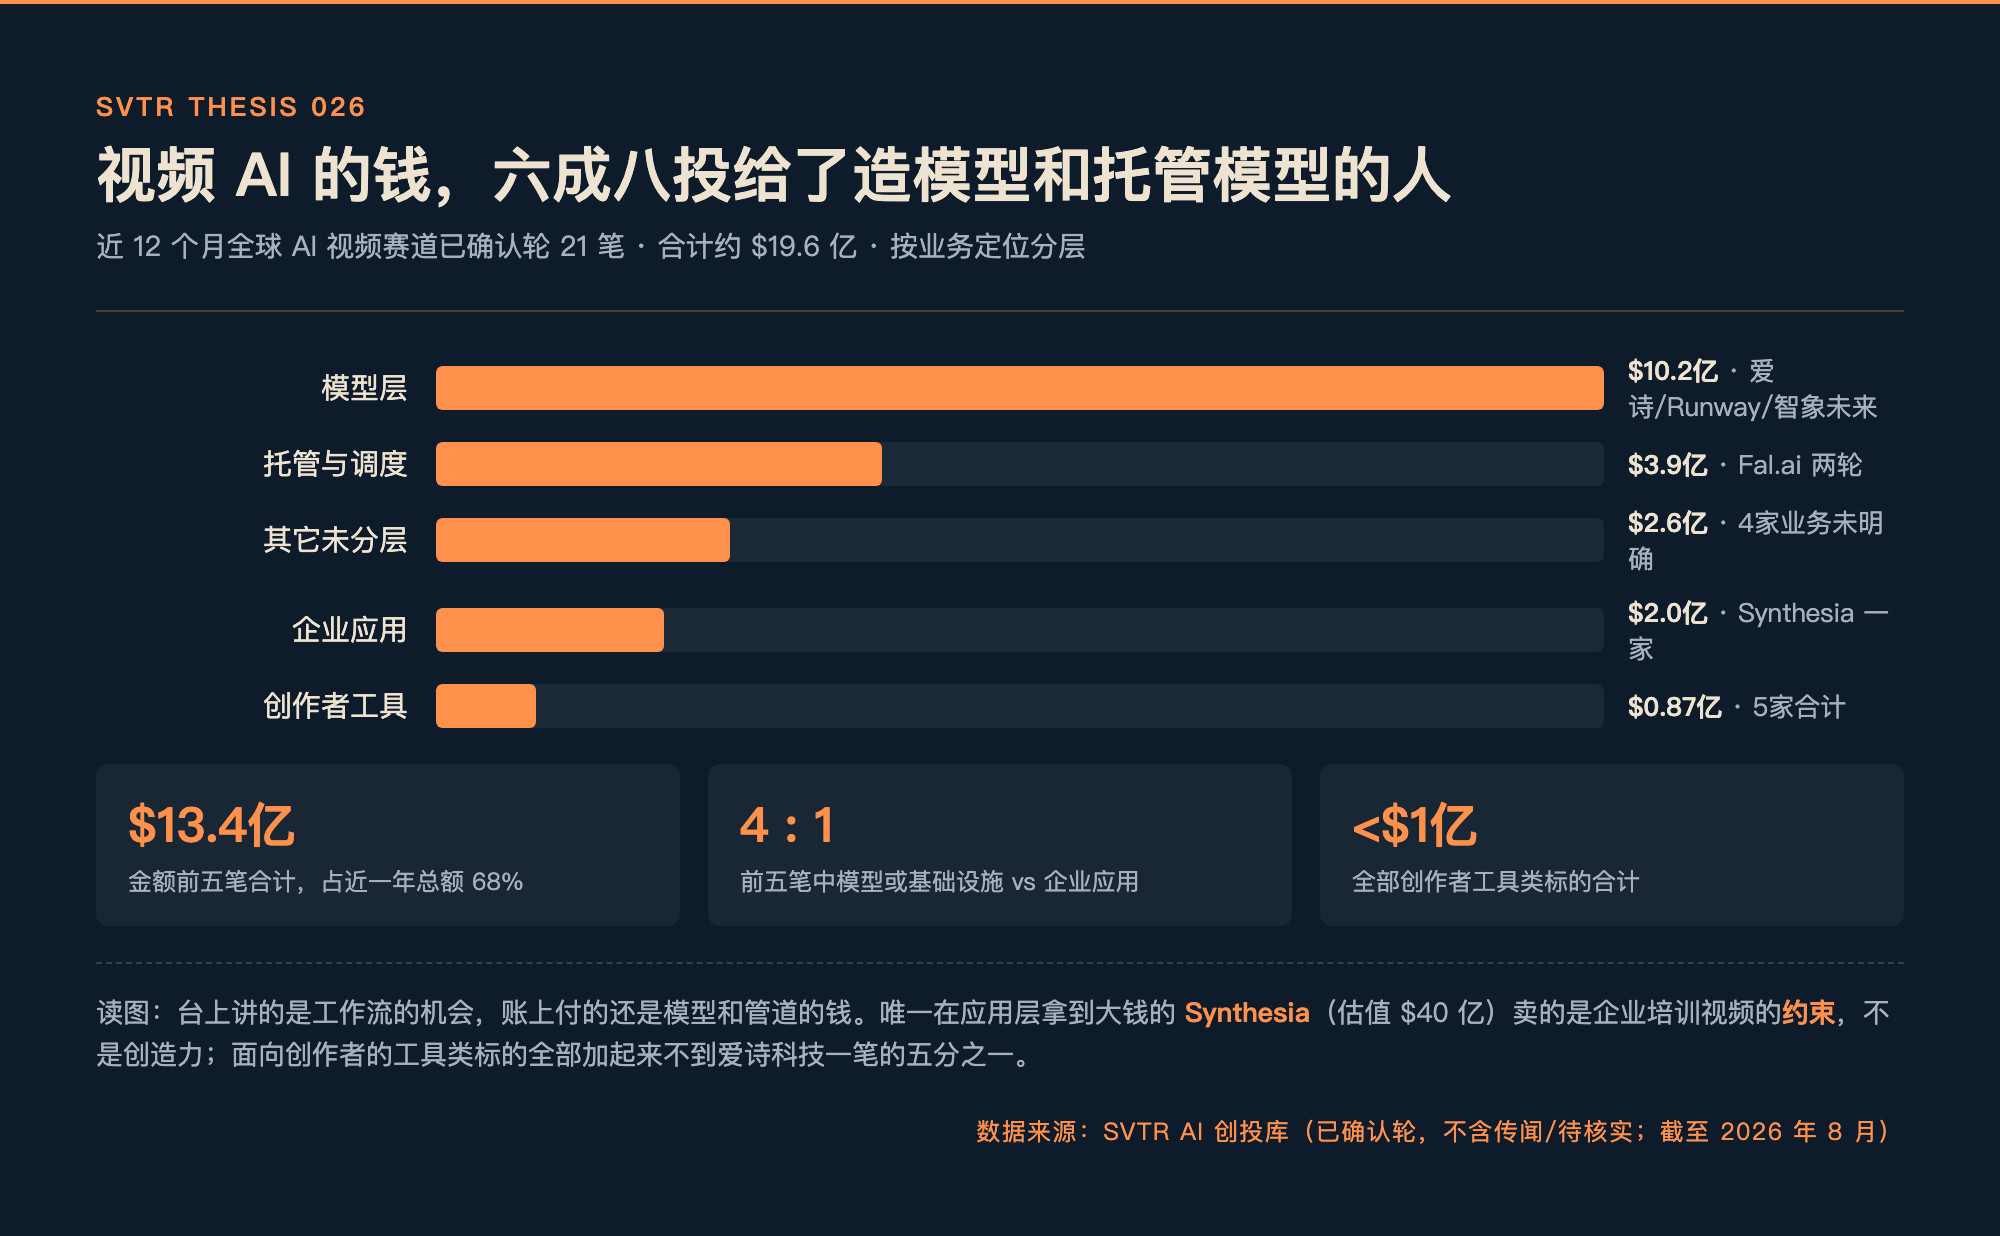
截至 2026 年 8 月,SVTR AI 创投库累计追踪 58 笔 AI 视频相关融资,近 12 个月已确认轮 21 笔、合计约 $19.6 亿。金额前五笔合计约 $13.4 亿,占近一年总额近七成:四笔投向模型或托管基础设施,只有一笔投向企业应用。
好莱坞跟字节签的第一份协议,谈的是不能生成什么
8 月 17 日,美国电影协会与字节跳动宣布一份知识产权保护的谅解备忘录,覆盖 Seedance、Seedream、TikTok、CapCut 和即梦。半年前的 2 月,同一个协会刚给字节发过停止侵权函,起因是用户拿 Seedance 2.0 生成了 Brad Pitt、Tom Cruise 这类可辨识演员的未授权片段。据 Variety 报道,框架把水印、C2PA 内容凭证、人脸屏蔽收进了一套共同治理机制。
好莱坞和全球最大的短视频公司谈成的第一件事,主题是边界:这半年双方讨论的从来不是模型能生成什么,是它不能生成什么。
同一天,火山引擎的 Seedance 2.5 正式支持原生 1080P 视频生成,接口同步开放。能力往上走的同一天,边界被写进协议。
台上四组人,没有一组是来买工具的
这场活动叫「Seedance @Tokyo」,主办方是字节跳动面向海外企业客户的 BytePlus。大屏两侧挂着中英日韩四语实时同传,台下坐的就是这四种语言的客户。
最值得看的不是屏幕上的模型演示,是台上出现了谁:模型平台之外,是好莱坞制作方、韩国影视工业公司、日本 IP 运营方和电通这样的广告集团。
第一位讲者上来比的是同一张人像在 Seedance 2.0 与 2.5 下的打光差异。据现场同传字幕,他说这次更新「先从创作者的视角出发,第一项就是灯光」。不是分辨率,不是时长,是灯光。

接着上台的是亚马逊剧集《House of David》一侧的人。这部剧最早把生成式 AI 用在拍摄前的视觉预演,后来把一部分结果提到能进最终成片:据 Runway 公布的客户案例,团队用生成模型配合传统视觉特效,把原本四到五个月的一个场景压到两周;据 vp-land 报道,第二季用上 253 个以上的 AI 生成镜头。关键不在「影视团队开始用 AI」,在 AI 拿到了最终画面的位置:只能做概念图对应工具预算,能进最终交付对应制作预算。
另外两组人的动作不在这场会上,方向一样。CJ 4DPLEX 在五月 KCON JAPAN 2026 的 K-Cinema 展示上公开了自研 AI 制作平台 GEN.AI,明确不再训练通用基础模型,只把已有模型接进电影和剧集的真实制作流程,从企划、分镜、视觉特效一直管到预算、日程和人员,并按 IP 方的安全要求做成封闭环境,《鸣梁》导演金韩民(Kim Han-min)到场讲的是怎么拿它拍片。日本 IP 方要得更细:ACGWORLDS 与手塚 Production 的 TCOM 项目,2025 年 4 月启动的官方二创活动开放了 65 部作品的 100 个角色,投稿必须登记是否使用 AI。
四组人都在自己搭这一层。没有一组在等一家创业公司把它做好。
钱没有跟着台上的叙事走
按金额排开,这 21 笔里的前五笔是这样的:
爱诗科技 29.8 亿元人民币(约 $4.39 亿,2026 年 7 月 C 轮,阿里领投,据财新估值超 $20 亿)
Runway $3.15 亿 E 轮、估值 $53 亿(2026 年 2 月,General Atlantic 领投)
Fal $2.5 亿(2025 年 10 月)
Synthesia $2 亿 E 轮、估值 $40 亿(2026 年 1 月)
Fal $1.4 亿 D 轮、估值 $45 亿(2025 年 12 月)
这五笔占了近一年总额的近七成。其中四笔投给了造模型的人(爱诗、Runway)和托管模型的人(Fal 两笔),只有一笔投给了应用层。
名单的另一头是创作者工具:Higgsfield $5000 万、Pollo AI $1400 万、Quickture $200 万,加起来不到 $1 亿,不到爱诗一笔的五分之一。
台上讲的是工作流的机会,账上付的还是模型和渠道的钱。中间那层「用模型帮别人做内容的工具」,融资规模和它在叙事里的位置严重不匹配。
唯一卖得动的应用层公司,卖的是约束
Synthesia 是这份名单里唯一在应用层拿到大钱的公司:$40 亿估值,ARR 已达 $1.5 亿,客户买它做企业培训和内部知识传递。它恰恰是这批公司里创造力最低的一个:模板化的虚拟主持人、固定的品牌规范、可控的语言版本,没有一条在比谁生成得更惊艳。
同一个要求在前面出现了四次:好莱坞要能进最终成片的稳定性,美国电影协会要可辨识演员的脸不被随便生成,韩国要满足 IP 方安全要求的封闭环境,日本 IP 方要角色的脸不会变、世界观不会偏。台上那位讲者把灯光排在更新的第一位,卖的是同一件东西:消费级产品比的是模型能生成什么,企业客户付钱买的是模型不会生成什么。
约束不是可以外包的功能。它绑在客户的资产库、版权关系和审核流程上,谁离这三样近,谁就更该自己建。CJ 自己建,手塚这一侧自己定边界,电通训练能调度多种 AI 能力的人,好莱坞把边界写进了跟模型公司的协议。中间层公司能卖的那部分,正在被这些动作一块块拿走。
中国市场,钱几乎只认一个位置
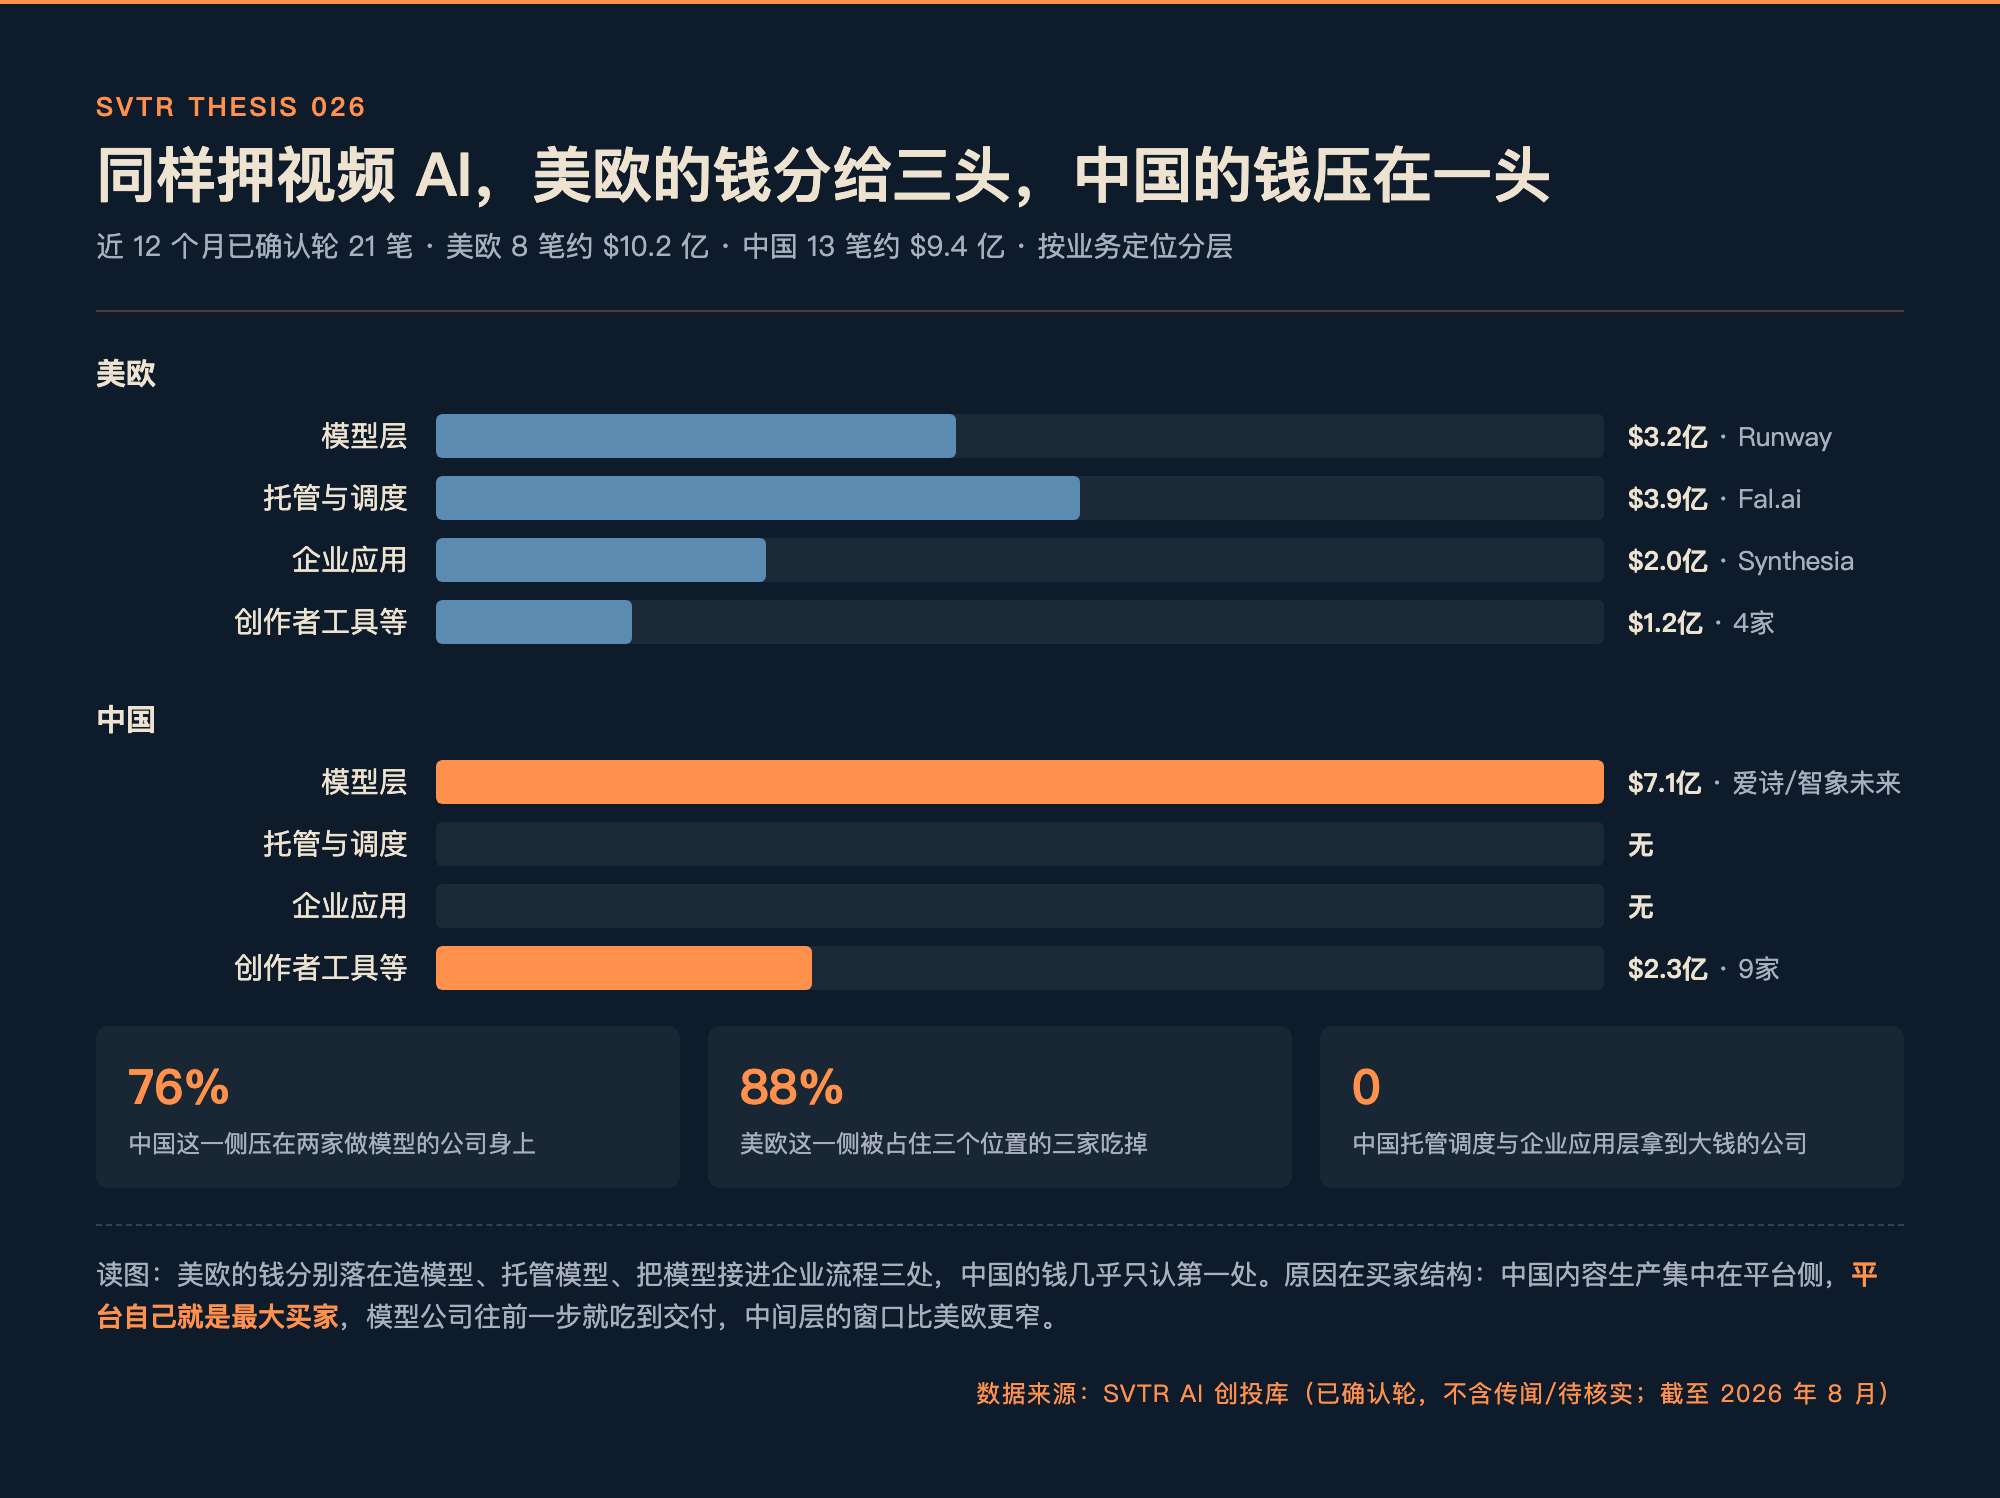
同样是押视频 AI,两边的钱形状不同。据 SVTR AI 创投库,近 12 个月美欧 8 笔约 $10.2 亿,Runway、Fal、Synthesia 分别占住模型、托管、企业应用各一头,合计吃掉这一侧近九成;中国 13 笔约 $9.35 亿,爱诗科技与智象未来两家做模型的公司拿走 $7.07 亿,占七成六,另两层没有拿到大钱的公司。
原因在产业结构。中国的内容生产更集中在平台侧(短剧、电商素材、游戏),平台自己就是最大买家,模型公司往前一步就能吃到交付。快手可灵在 2026 年一季度业绩会上披露,接口已服务超过 3 万家企业客户和开发者,年化收入一年内增长约 4 倍;字节这一侧,火山引擎在 8 月接连把 Seedance 2.5 接进短剧工作台和网文 IP 方的生产流程。美日韩的内容生产分散在制片厂、IP 方和代理商手里,每家的资产和版权关系都不一样,才留出了「自己建一套」的空间。
对中国创业者,中间层的窗口比美国更窄,上游随时会往前一步。对跨境投资人,同一份计划书里的「工作流平台」,在两个市场对应完全不同的竞争对手:在美国是客户的内部团队,在中国是上游的模型公司。
这个判断在什么情况下不成立
有几种情况会推翻它。
第一,如果自建成本被证明不可持续。CJ 这类平台依托自有和授权内容做垂直优化,一旦维护成本超过外采,中间层会重新打开。
第二,如果出现跨客户的资产与版权标准。今天每家的角色库、授权规则和审核流程都是私有的,工作流公司无法复用;美国电影协会与字节这份框架如果被更多模型公司照抄成通行做法,合规就从每家自建变成可采购的标准件,中间层会拿回一块地盘。
第三,Fal 的位置值得单独盯。它既不造模型也不做内容,卖的是把模型交付进别人产品的能力,年化收入已达 $4 亿,客户包括 Adobe、Canva 和 Shopify。The Information 报道其新一轮在谈估值约 $80 亿。这类调度层继续放量,说明中间层的位置比大家以为的更靠下:不在内容侧,在渠道侧。
未来两到三个季度,最值得盯的是应用层在这条赛道融资总额里的占比能否越过两成,是否出现第二家 ARR 过亿美元的视频应用公司,以及影视和广告集团自建的平台会不会对外输出。
SVTR AI 创投库已按「模型层/托管调度/企业应用/创作者工具」四层标注这条赛道的逐笔融资,会员可按层筛选、对照中美两地的轮次节奏。