SVTR 编者按
7 月 8 日,OpenAI 部署公司买下 Northslope,一家约 137 人、九成员工出自 Palantir 的交付公司。今年关于 FDE 的讨论大多停在人才市场:岗位一年涨十倍、薪资中位数十八万美元、怎么准备面试。我们把四家 AI 巨头的动作、创投库里的投资方名单、Palantir 的二季度财报和中国招投标数据放在一起看,看到的是价值链某一层在换手。
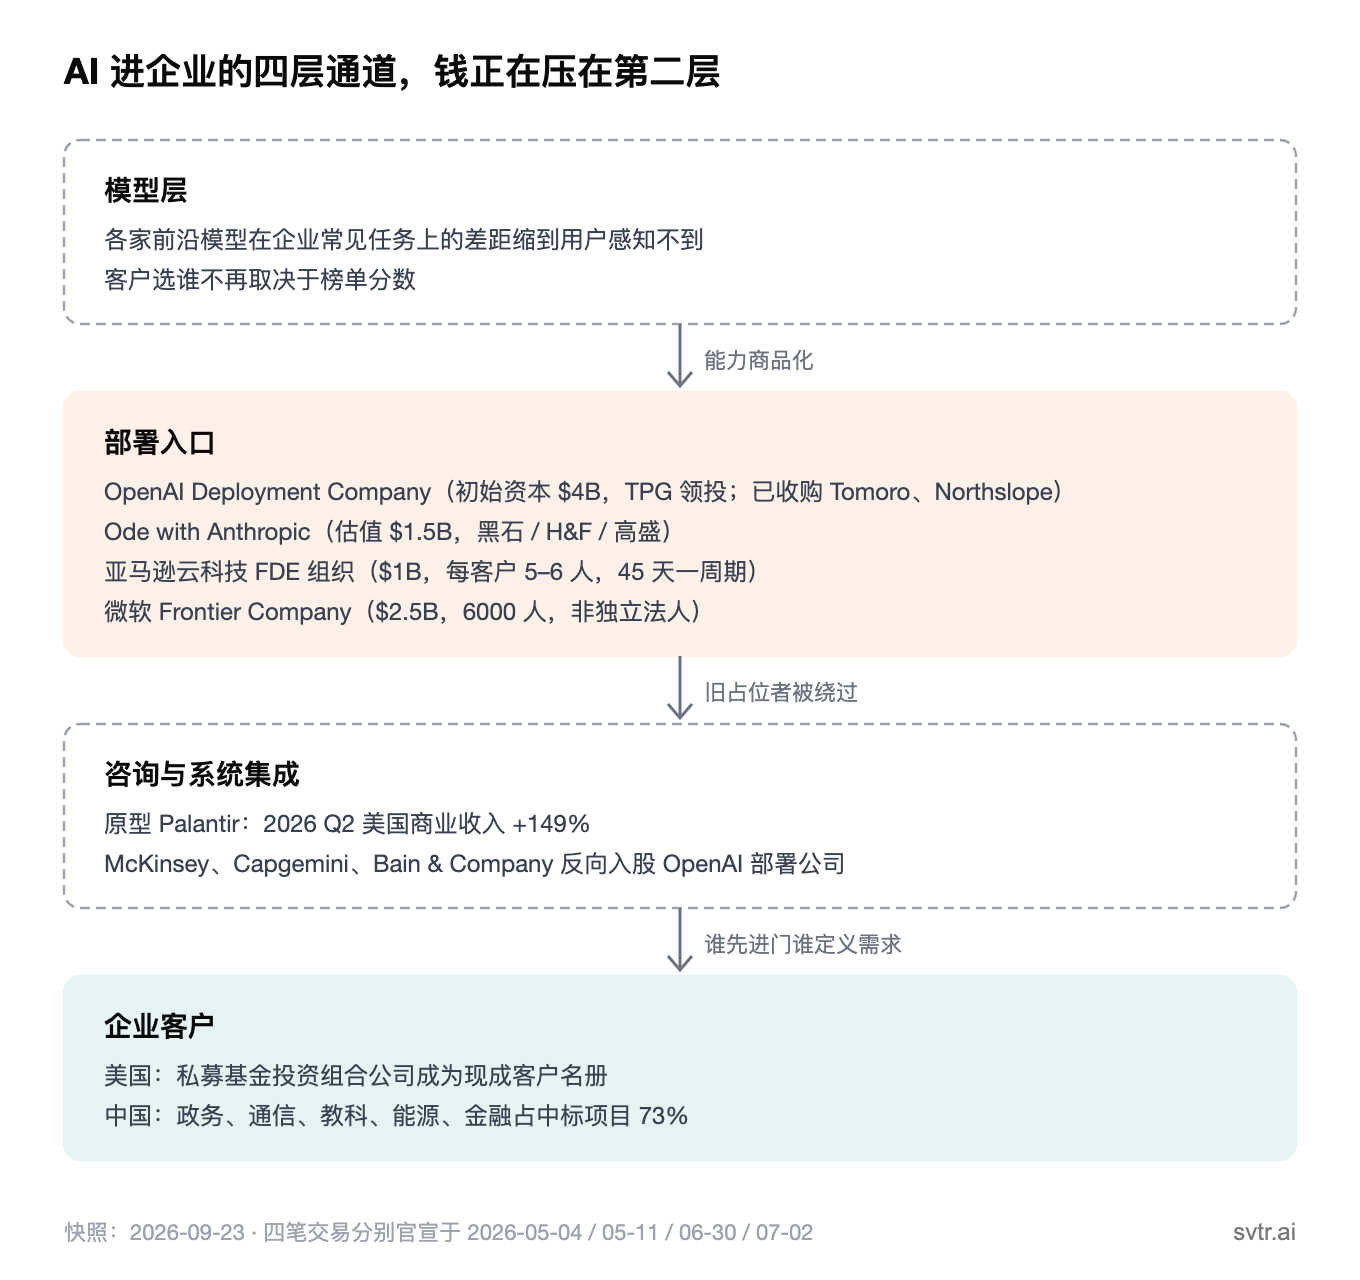
SVTR AI 创投库记录的 OpenAI 部署公司投资方名单里,有一组容易被跳过的名字:麦肯锡(McKinsey & Company)、凯捷(Capgemini)、贝恩公司(Bain & Company)。其余 13 家是 TPG、Advent、Bain Capital、Brookfield、Warburg Pincus、WCAS、Dragoneer 这类私募股权与另类资产管理机构,外加高盛、软银和 BBVA。这家公司 2026 年 5 月 11 日成立,初始资本超过 40 亿美元,TPG 领投,据 Axios 报道估值 140 亿美元。
三家咨询巨头掏钱入股一个 AI 原生的交付实体,说明它们至少不愿只做这轮价值链重组的旁观者。
企业交付从来不新鲜,咨询公司和系统集成商做了几十年。Palantir 真正改变的,是把“懂客户流程的人”和“能把软件写进去的人”合成了同一个角色,再让这个角色反过来塑造产品;把这一层做成一家软件公司的核心组织能力、并给那群驻场工程师一个名字的,它是最重要的原型。今年 5 月到 7 月,四家 AI 巨头各自把这件事做成了公司或独立组织,按各家公开口径合计约 90 亿美元:OpenAI 部署公司初始资本超过 40 亿,Anthropic 合资公司 15 亿,亚马逊云科技 10 亿,微软 25 亿。
八周内,四家 AI 巨头把交付做成了公司
- 5 月 4 日:Anthropic 与黑石(Blackstone)、Hellman & Friedman、高盛宣布合建企业级 AI 服务公司,据 CNBC 报道估值 15 亿美元,三方各承诺 3 亿美元,财团还包括 General Atlantic、Apollo、Leonard Green、GIC 和红杉。7 月 15 日这家公司定名 Ode with Anthropic。Anthropic 同时强调系统集成商仍是 Claude 进大企业的主渠道,新公司补的是交付产能和中型客户。
- 5 月 11 日:OpenAI 成立 OpenAI 部署公司,同时收购伦敦的 Tomoro,一次带进约 150 名 FDE。7 月 8 日再买下 Northslope,后者去年 12 月刚被 Palantir 列为首家 Vanguard Elite 级合作伙伴。
- 6 月 30 日:亚马逊云科技投入 10 亿美元设立专门的 FDE 组织,每个客户配五到六人的小组、一个交付周期约 45 天,首批客户包括艾伦研究所、Cox Automotive、NBA、NFL、理光和西南航空。
- 7 月 2 日:微软宣布成立 Frontier Company,投入 25 亿美元、6000 名工程与行业专家,由前微软亚洲区总裁 Rodrigo Kede Lima 负责;据 GeekWire 报道它有独立的领导层和财务核算,但不是独立法人。
Meta 也在动:据 The Information 5 月 28 日披露的内部备忘录,产品负责人 Naomi Gleit 在组建把工程师派进大客户的企业方案团队。
四笔钱买的是同一样东西:企业里最稀缺的位置,第一个看懂工作流、决定 AI 怎么进入生产系统的人。模型公司要抢的是企业内部信息的第一入口,咨询收入只是顺带:拿到这个位置,就决定了模型进入哪个流程、什么数据进入模型、最终谁从效果里拿走价值。咨询公司和系统集成商守了这个位置几十年,Palantir 用二十多年证明它可以变成软件生意,现在模型公司开始用资本把它买回来。
出资方结构说明了另一半。私募股权机构真正稀缺的贡献是投资组合公司的名册。黑石手里握着几百家被投公司,Ode 的客户名单在成立那天就是现成的。
模型公司缺的从来不是模型,是进门的理由。MIT Project NANDA 去年 7 月那份报告被引滥了:95% 的企业生成式 AI 试点没有可衡量的损益影响,样本只有 52 场高管访谈和 153 份问卷。但方向没错,瓶颈已经从模型能力移到最后一公里,客户选谁不再看榜单分数,而看谁能在六周内让一个流程真的跑起来。
招聘数字被读成了紧缺,它其实是占位
据劳动力数据机构 Lightcast,2026 年 1 月到 8 月美国 FDE 岗位数同比增长超过 1000%,较 2023 年同期超过 4600%,同期整体科技岗位只涨 13%,中位薪资 18.8 万美元,软件工程师约 14.5 万美元(据 Fortune 2026 年 9 月 3 日报道)。
把这组数字读成人才紧缺,会漏掉真正在变的东西。这一轮 FDE 热潮不是模型公司开始做咨询,而是模型能力趋于普及时,四家巨头开始争夺上面说的那个位置。招聘数字只是这件事在劳动力市场上的投影。
八个月前 SVTR 在 2025 年度复盘里把“可交付性”定为那一年最硬的分界线,当时说的是创业公司。这半年补上的是另一半:交付本身正在被模型公司和云厂商做成一门有股权的生意。
一份对 113 个 FDE 职位描述的拆解显示,90% 的岗位要求直接与客户打交道,51% 要做需求发现和范围界定。这个岗位一多半的价值发生在写代码之前。中文把它译成“前沿部署工程师”,解释成服务器侧的部署活,等于把定价也读低了:被理解成技术工种,市场就只按技术工种付钱;被理解成渠道入口,才会有人拿 40 亿美元和股权来买。
Palantir 的原版:客户敢让你进门,才是那门生意
Palantir 8 月 3 日公布的二季度业绩:收入 19.4 亿美元,同比增长 93%,其中美国商业收入 7.64 亿美元,同比增长 149%,按美国会计准则的经营利润率 47%。一家被说了十几年“披着软件外衣的外包公司”,在四家巨头集体下场的那个季度,美国商业收入仍以三位数增长。
Alex Karp 同一天的股东信把话说得很重(据 TechCrunch 报道):“我们的生意带着马克思主义的色彩。其他人,包括许多做大语言模型的公司,有意或无意地,想夺取他们所谓合作伙伴的生产资料。”他给 Palantir 的定位是“作为价值创造的衍生品收费”:客户先拿到结果,Palantir 从结果里分一杯。
Byrne Hobart 和 Nikhil Davar 9 月 18 日发在 The Diff 的《Forward Deployed》顺着这条线给出了对模型公司最锋利的反方:它们抄走 FDE 人头,没抄到客户为什么敢让 Palantir 进门。Palantir 二十多年的规矩是不拿客户的数据和流程去做自己的产品,模型公司做不到这一点。OpenAI 2025 年 12 月入股 Thrive Holdings,后者今年 8 月 12 日以 120 亿美元估值再融 20 亿美元,旗下已买下 50 多家会计师事务所和约 20 家 IT 服务商,OpenAI 的员工直接驻进这些公司。在两位作者看来,这等于把几十家服务企业变成模型的训练场,最终被自动化掉的是合作伙伴自己的业务。
我们与这个反方的分歧不在方向,在时点。两位作者说对了一点:模型公司要的是 Palantir 的位置,对 Palantir 的信任模型没有兴趣。但一个既卖模型、又派人进门、还持有客户同行股权的实体能不能守住这个位置,现在下不了结论。接下来两到四个季度,Palantir 美国商业业务的增速是一个值得观察的信号。此外,更直接的问题是:模型公司的新交付实体能否持续拿下高敏感、高复杂度的核心流程,而不只是模型实施项目。
中国市场,同一件事按项目计价
中国不缺把模型送进企业的人,缺的是把这件事定价成资产的方式。
据智能超参数的招投标统计,2025 年中国 AI 大模型中标项目 7539 个,披露金额合计超过 300 亿元人民币;2026 年上半年应用类中标项目 2770 个,占全部大模型中标项目的 60.7%,其中约 73% 出自政务、通信、教科、能源、金融五大行业。
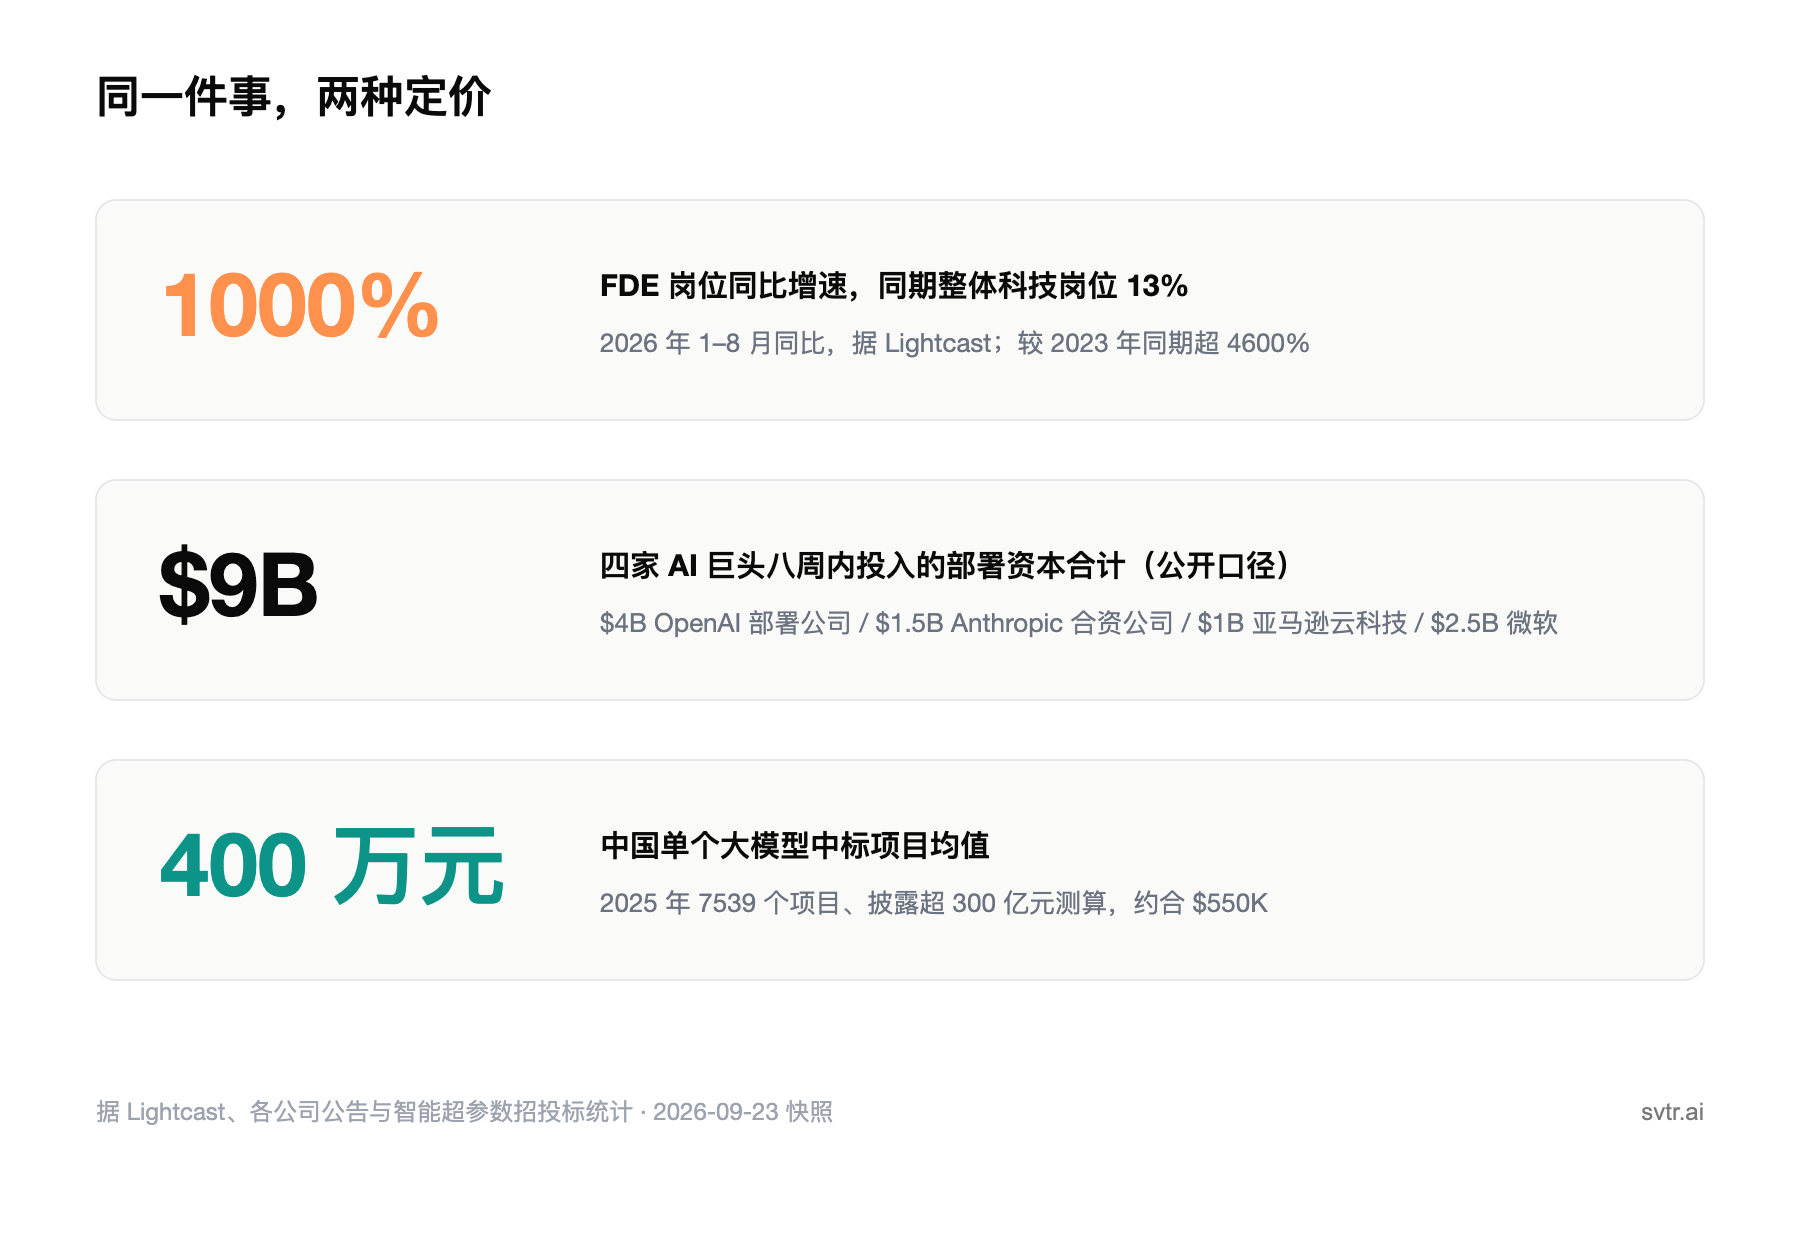
按上述口径测算,单个中标项目均值约 400 万元人民币,约合 55 万美元。同一时段,OpenAI 一名中高级 FDE 的年度总薪酬在 35 万到 55 万美元之间(据招聘平台 Paraform 汇总)。一个中国项目的整包价格,大致等于硅谷这一个岗位一年的人力成本。
中国这一层由集成商和厂商承接,按项目和人天结算,交付完成即结束;美国这一层正在被装进独立公司,用股权和客户名册重新定价,交付从一次性工程变成持续占位。这组比较说明不了两边谁的交付成本更高,400 万元是整包合同额,里面有软件、硬件、云资源和实施人天。它暴露的是两种计价单位:一边先把交付看成项目,另一边正在把交付能力做成公司、组织和股权。真正值得观察的是谁能把一次性交付沉淀成下一位客户可以复用的能力,两边谁更便宜倒在其次。美国把同一件事股权化的时候,中国还在把它工时化。
应用层的护城河,位置换了
过去两年的共识是往上贴近客户、往下远离模型。现在往客户走,路上会遇到四家巨头自己的交付小组,它们带着模型原厂的身份和私募基金的引荐信。留给创业公司的空间在两处:这些小组不会去的中小客户和长尾行业,以及深到通用交付小组学不会的行业工作流。
要招 FDE 的创业公司,更该提前想清楚的是:这些人究竟在建设可复用的产品,还是持续替客户完成定制实施。两种工作最后会落进不同的成本结构里。岗位叫什么投资人不在意,他们看的是多少交付工作能在下一个客户身上复用。一名 FDE 能撑几个客户,是这个岗位从成本项变成杠杆的分水岭。
看应用层的早期基金,尽调可以多问一句:一家公司的 ARR 里有多少靠驻场人力堆出来,客户续约时买的是产品还是那两个工程师。
这个判断在什么情况下不成立
第一,四家部署实体一年内若出现收缩、裁撤或被并回母公司,说明这一层撑不起独立公司形态,价值转移的说法不成立。
第二,交付本身被产品化。今天要派人进场,是因为每家客户的流程都独一无二;一旦出现跨客户可复用的部署标准件,人就不必再进门,这一层会塌回软件,咨询巨头买的船票也就作废。
第三,一年后四家的 FDE 人均带客数若没有上升,这一层就只是高价外包,模型公司不过是在用股权补贴一件规模不经济的事。方向没错,但价值捕获的主体会换人。
未来两到三个季度,几处值得盯:四家实体是否公布客户数、人员规模或第二轮出资;Palantir 美国商业收入增速是否放缓;Google 和中国大模型厂商是否跟进;Thrive Holdings 式的先收购再驻场,是否扩到会计和 IT 之外。中国若出现第一笔模型厂商与私募或产业资本合资、专做企业 AI 交付的独立实体融资,说明定价方式开始跨境。
我们在筹备一场 FDE 闭门会,如果你正在做 FDE、正在招第一个 FDE,或在中国做大模型交付,欢迎联系我们,留下你的岗位和想聊的题目;进入 SVTR 全球创投网络后,你的潜在客户与投资人也能找到你。