
SVTR 编者按
关于 AI for Science,创投圈普遍认为这条赛道正在爆发,而判断一家公司最终要看验证数据。然而,我们在逐笔核过 SVTR 创投库里 175 家 AI4S 公司过去一年的融资后发现,资本实际采用的是另一套定价逻辑:在验证结果充分出现之前,投资人已经开始判断一家公司的能力是否稀缺、别人能不能做出来,并据此拉开第一轮估值。本文写给正在做科研工具与科学平台的创始人,以及看前沿科技的早期基金。
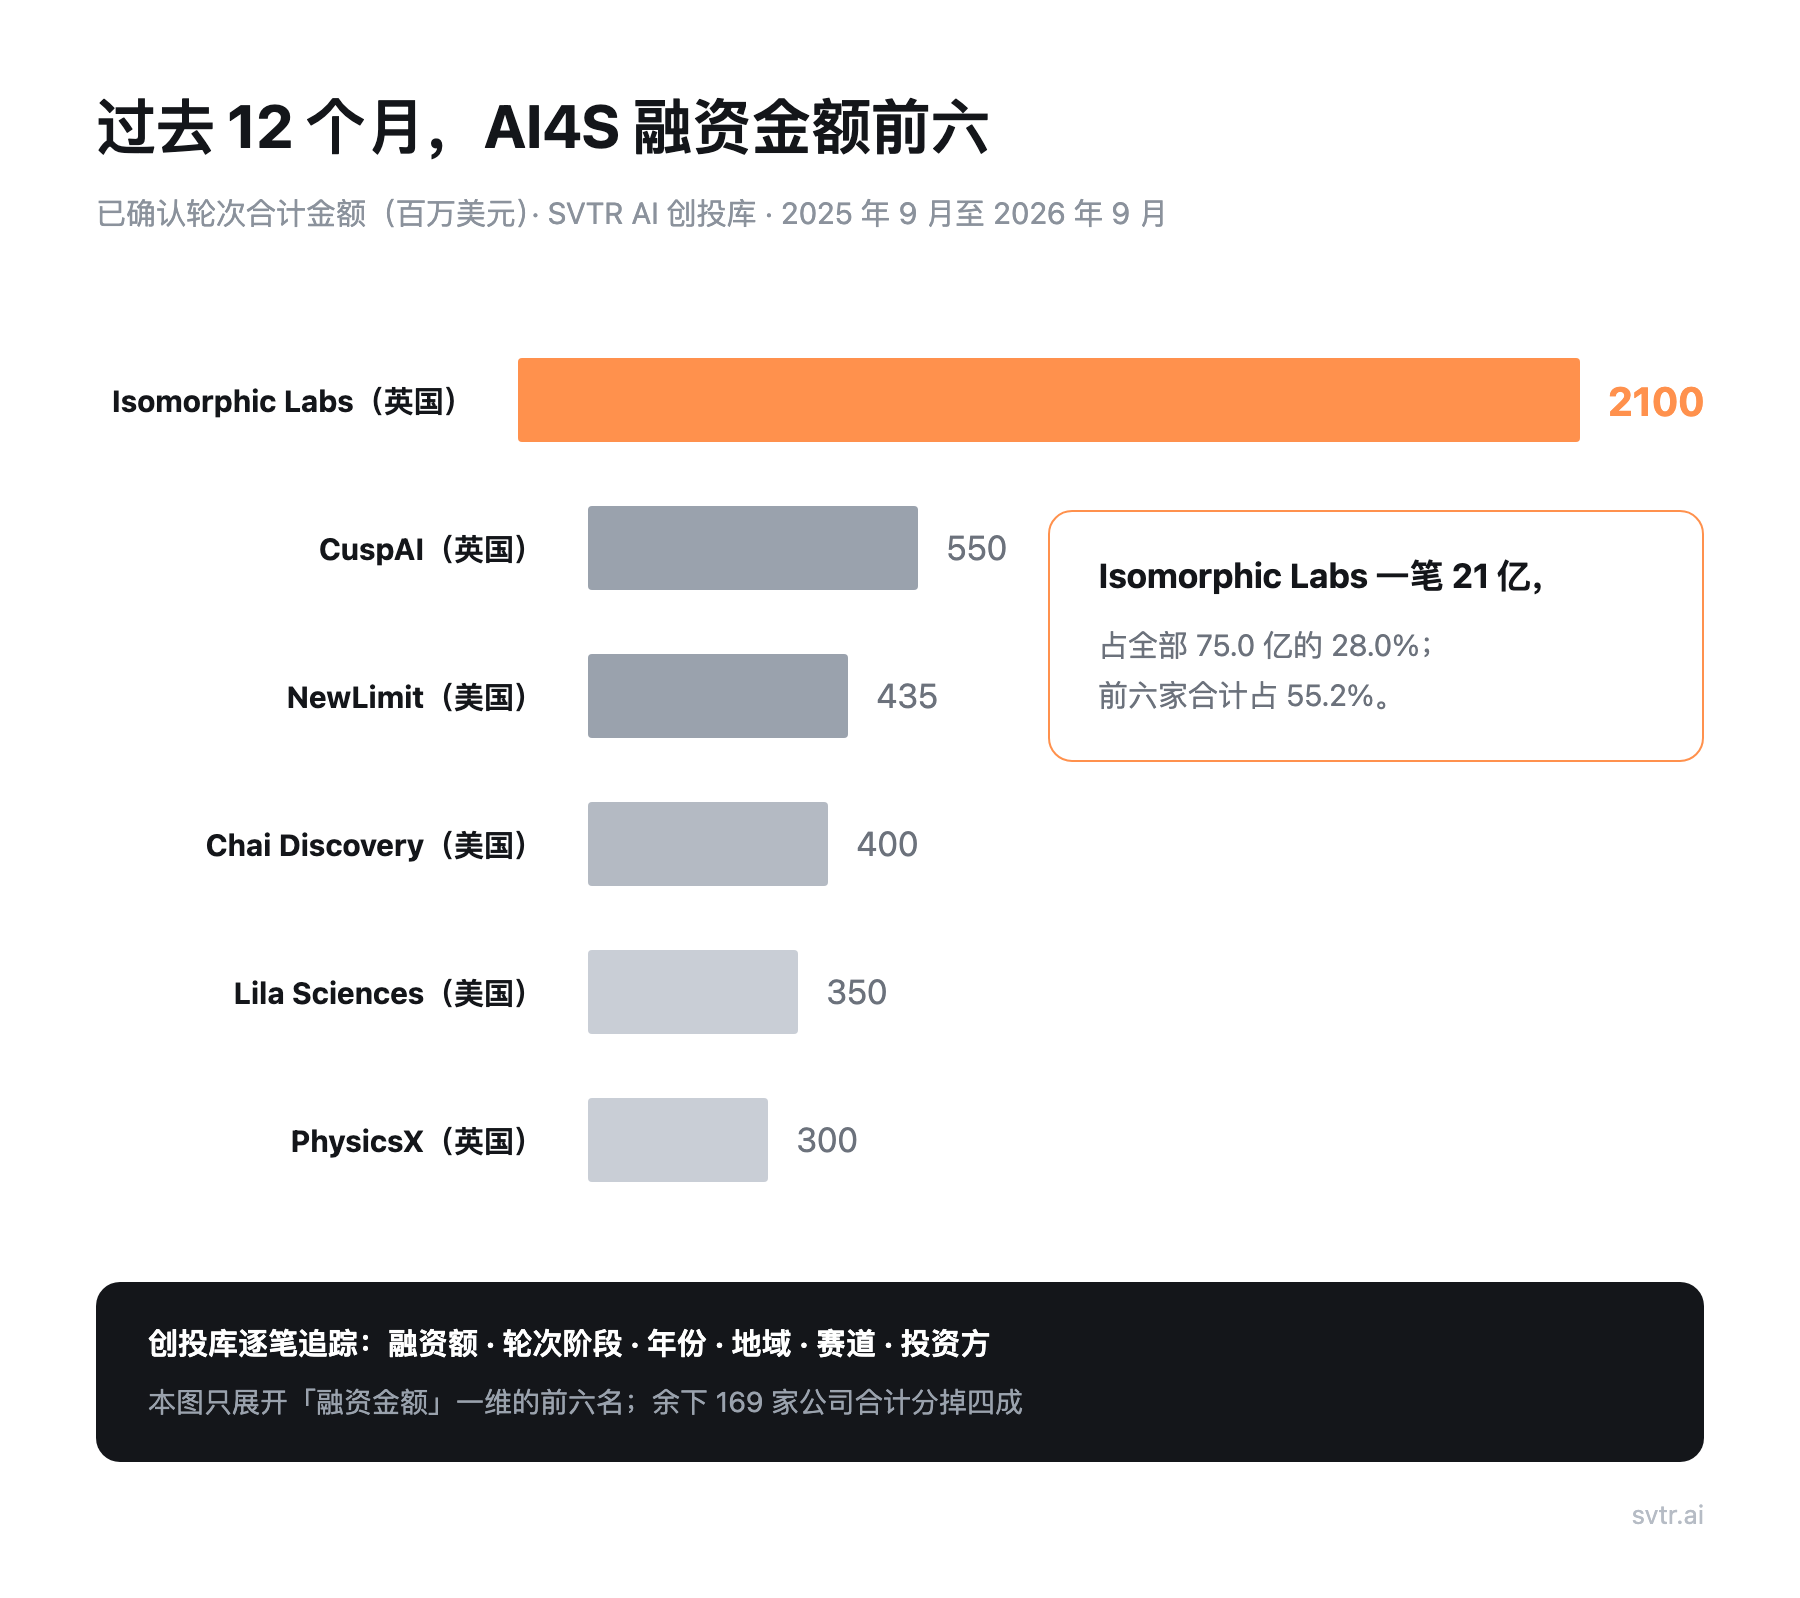
截至 2026 年 9 月,SVTR AI 创投库追踪的 AI4S 的公司共 175 家,覆盖药物、材料、数学、地球与环境等方向,AI 药物研发在这里算作 AI4S 的一个子方向。过去 12 个月,这批公司发生 118 笔已确认融资,合计约 75.0 亿美元。其中 Isomorphic Labs 一家在 2026 年 5 月拿到的 21 亿美元,就占掉全部金额的 28.0%;拿到过单笔 1 亿美元以上的公司共 13 家,分走 73%。剩下 162 家分掉其余的 27%。
问题不在于集中,而在于按什么集中。
轮次解释不了这笔钱
先看融资阶段。Periodic Labs 2025 年成立,同年的种子轮拿到 3 亿美元;Mirendil 同样成立于 2025 年,种子轮 2 亿美元;Lila Sciences 的两笔 A 轮合计 3.5 亿美元。而寻明生科走到 B 轮,拿到的是 1 亿美元,它同年 5 月的 A 轮是 3500 万美元。
同期 B 轮的中位数只有 5000 万美元,均值却是 2.50 亿,因为 Isomorphic Labs 那 21 亿一家就占了 B 轮总额的 70%。把它拿掉,B 轮和 A 轮的典型金额几乎在同一量级。轮次这个标签,在这条赛道上基本不携带定价信息。
公司成立时间也解释不了
那是不是资本在追新公司。按成立年份把这 118 笔分成三组,答案是否定的。
| 成立年份 | 笔数 | 单笔中位数 |
|---|---|---|
| 2024 年及以后 | 45 | 1500 万美元 |
| 2021 至 2023 年 | 41 | 2300 万美元 |
| 2020 年及以前 | 30 | 4000 万美元 |
中位数随公司年龄单调上升。典型的新公司拿得更少,这符合常识,也说明资本并没有整体性地给年轻团队溢价。
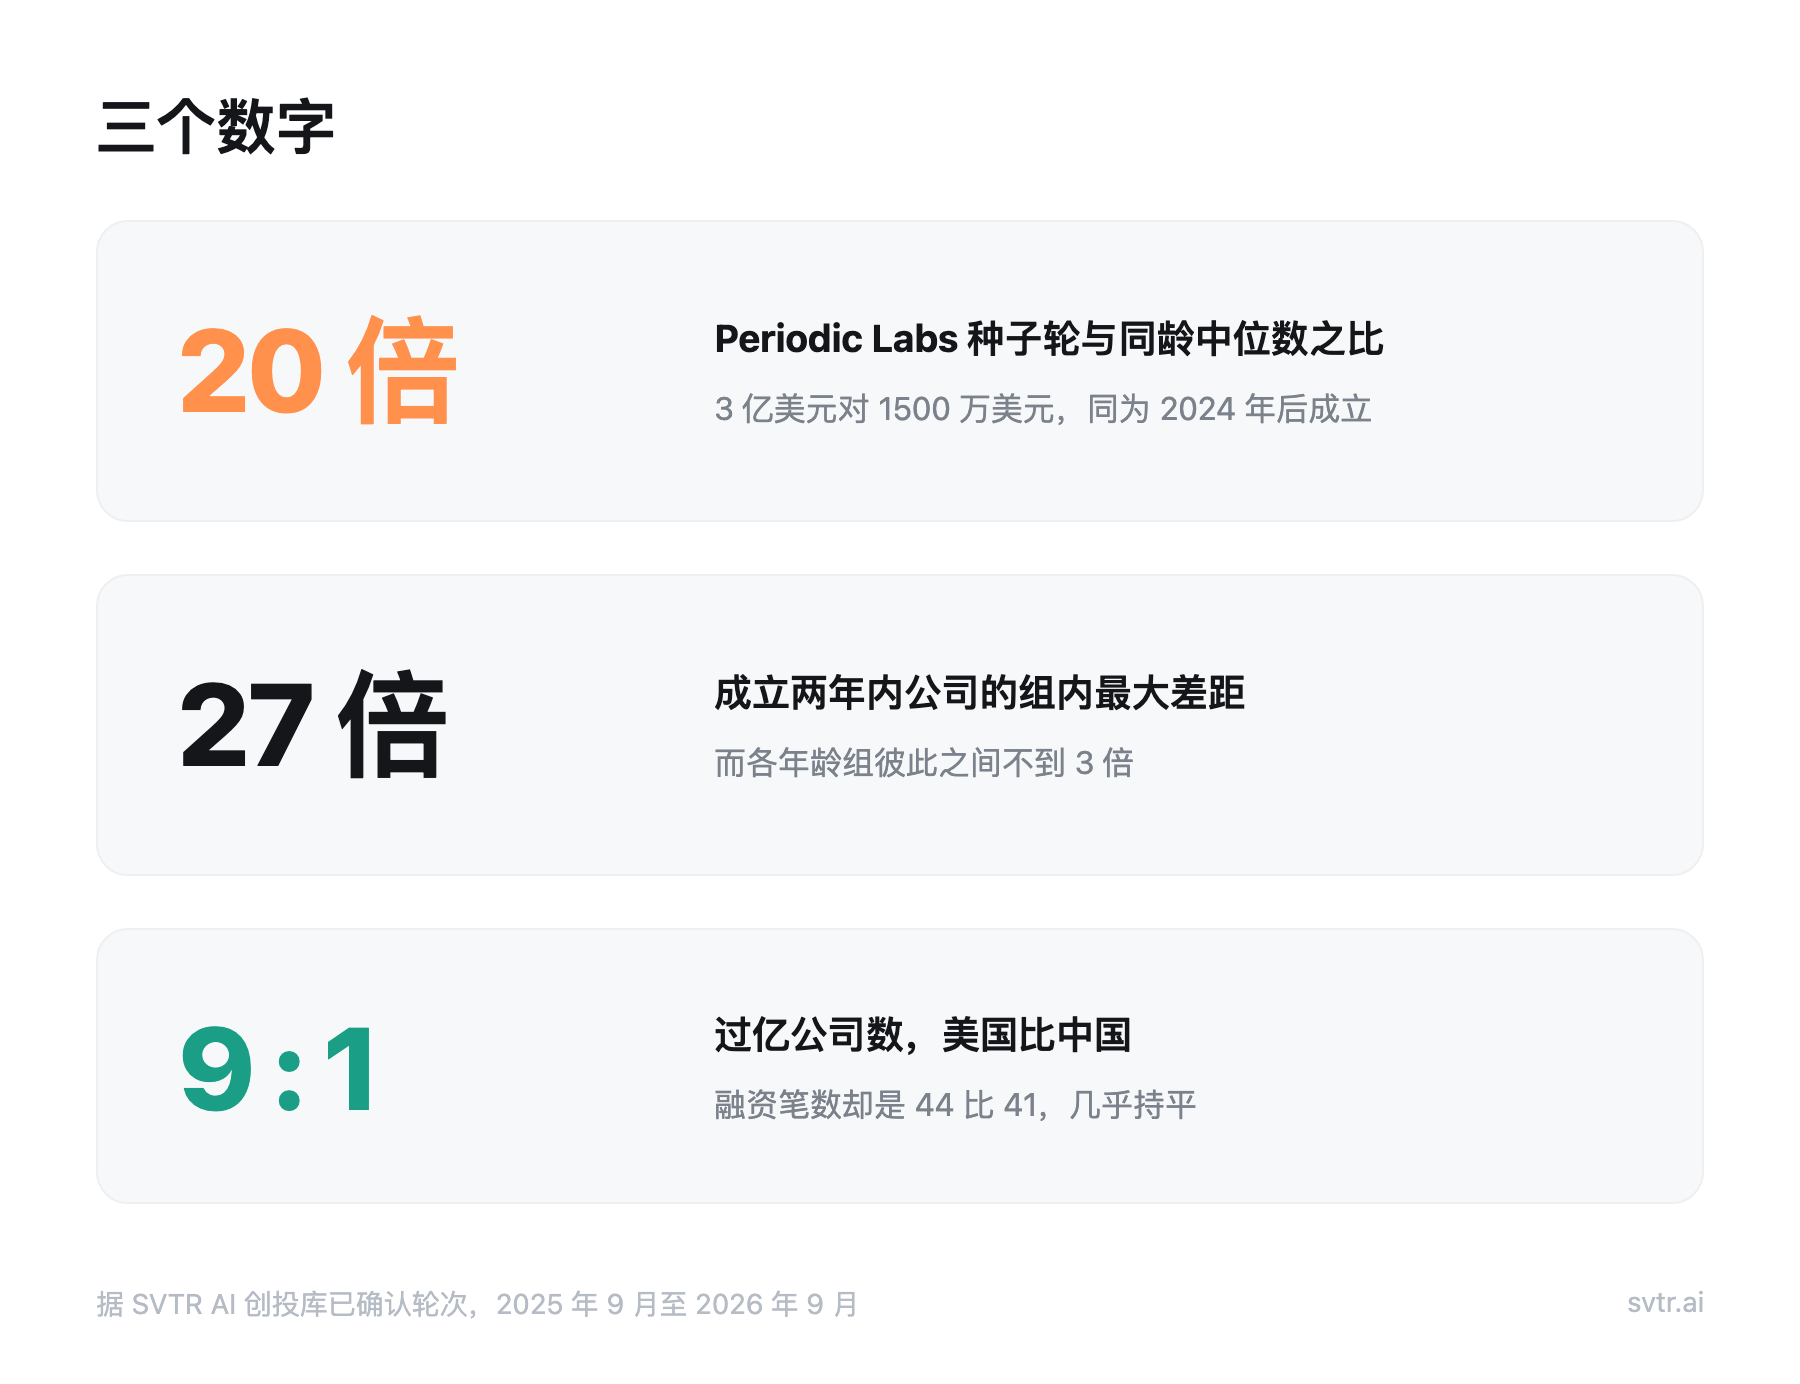
真正反常的是组内差距。同样成立于 2024 年之后,中位数是 1500 万美元,而 Periodic Labs 拿到 3 亿,是同龄中位数的 20 倍;这一组内部最高与中位数相差 27 倍,远大于各年龄组彼此之间不到 3 倍的差距。决定定价的变量不在组间,在组内。
组内那个变量:别人做不做得出来
把 13 家过亿公司逐家看下来,成立时间和轮次都对不上号。对得上的是一件更朴素的事:他们手里有别人短期内做不出来的东西。
最能说明问题的是一对买卖关系。
Chai Discovery 在 2026 年 7 月拿到 4 亿美元 C 轮,收入方式是把模型授权给药企,辉瑞、礼来、诺华、诺和诺德、Genentech 都在客户名单上。它的 Chai-2 在 52 个此前没有已知结合物的靶点上做零样本从头设计,每个靶点只投不超过 20 个候选、一块 24 孔板,命中率 16% 到 20%,一半靶点至少拿到一个有效抗体或纳米抗体,从 AI 设计到湿实验验证不到两周。
Adaptyv Bio 同期拿到 4000 万美元。它做的是蛋白质验证:客户提交设计,三周后拿到结合亲和力、表达量、热稳定性的数据包,起价 149 美元一个蛋白,加急三天。它官网列出的客户里就有 Chai Discovery。
两家都在把东西卖给别人的研发预算,一家的定价是另一家的十倍。区别不在交付形态,在于 Chai-2 眼下别人做不出来,而蛋白验证是可以采购的产能。决定档位的不是你卖什么,是你卖的东西别人做不做得出来。
这条线也解释了为什么头部公司的商业模式看上去五花八门。Isomorphic Labs 官网上没有管线页,只有一个药物设计引擎和合作入口;它在 2026 年 2 月发布的 27 页技术报告里,IsoDDE 在抗体与抗原界面预测上按 DockQ 大于 0.8 的高保真标准衡量是 AlphaFold 3 的 2.3 倍,蛋白与配体结构预测在最难的泛化类别上准确率翻倍。Lila Sciences 官网首页在卖 Catalyst 与 Creation 两个产品,同时它自己的平台发现了超稳定 mRNA,在非人灵长类上做出比领先 CAR-T 更深更持久的 B 细胞清除,只用了六个月。NewLimit 与 LifeMine 则在另一头,只推自己的管线,官网上没有任何对外服务。
同样拿到亿美元级定价,有的在卖能力,有的在卖结果。市场并不在意这个区别。
数据能排除掉的四种解释
上面那些是逐家看出来的。把它放到创投库全部 175 家上做统计,得到的结果是反的:能被数据排除的解释,比能被证实的多。
融资轮次与公司年龄已经在前面排除了。另外两个同样流行的解释也没站住:
商业模式。 按有没有自研管线把 175 家分成两组,账面上自研管线那组进入亿美元档的概率高出一倍多。但用一手信息逐家核对 13 家过亿公司之后,其中 7 家的主要收入方式是把能力授权或把平台卖给别人,正是被这套分法归进「工具」的那一类。这个二分解释不了谁拿到大钱。
创始团队出身。 按创始团队是否出自 DeepMind、OpenAI、Anthropic 这类顶级 AI 实验室分组,过亿的那批约三成符合,没过亿的对照组也是三成。前 DeepMind 研究员三人创办的 Inherent 拿了 5000 万美元,前 Anthropic 研究员两人创办的 Mirendil 拿了 2 亿,同样的出身差四倍。顶级实验室的履历是入场券,不是价格。
为什么偏偏是现在
AI 参与科学研究不是新事。从上世纪的计算科学与专家系统,到 2000 年代科学数据的数字化与高通量积累,再到 2010 年后深度学习进入科研流程,这条线走了几十年。AI4S 成为独立产业概念是 2019 至 2021 年,2022 至 2024 年基础模型与生成设计把输出从预测扩展到方案,而让实验环节自己跑起来的科研智能体与自主实验闭环,2025 年之后才成型。
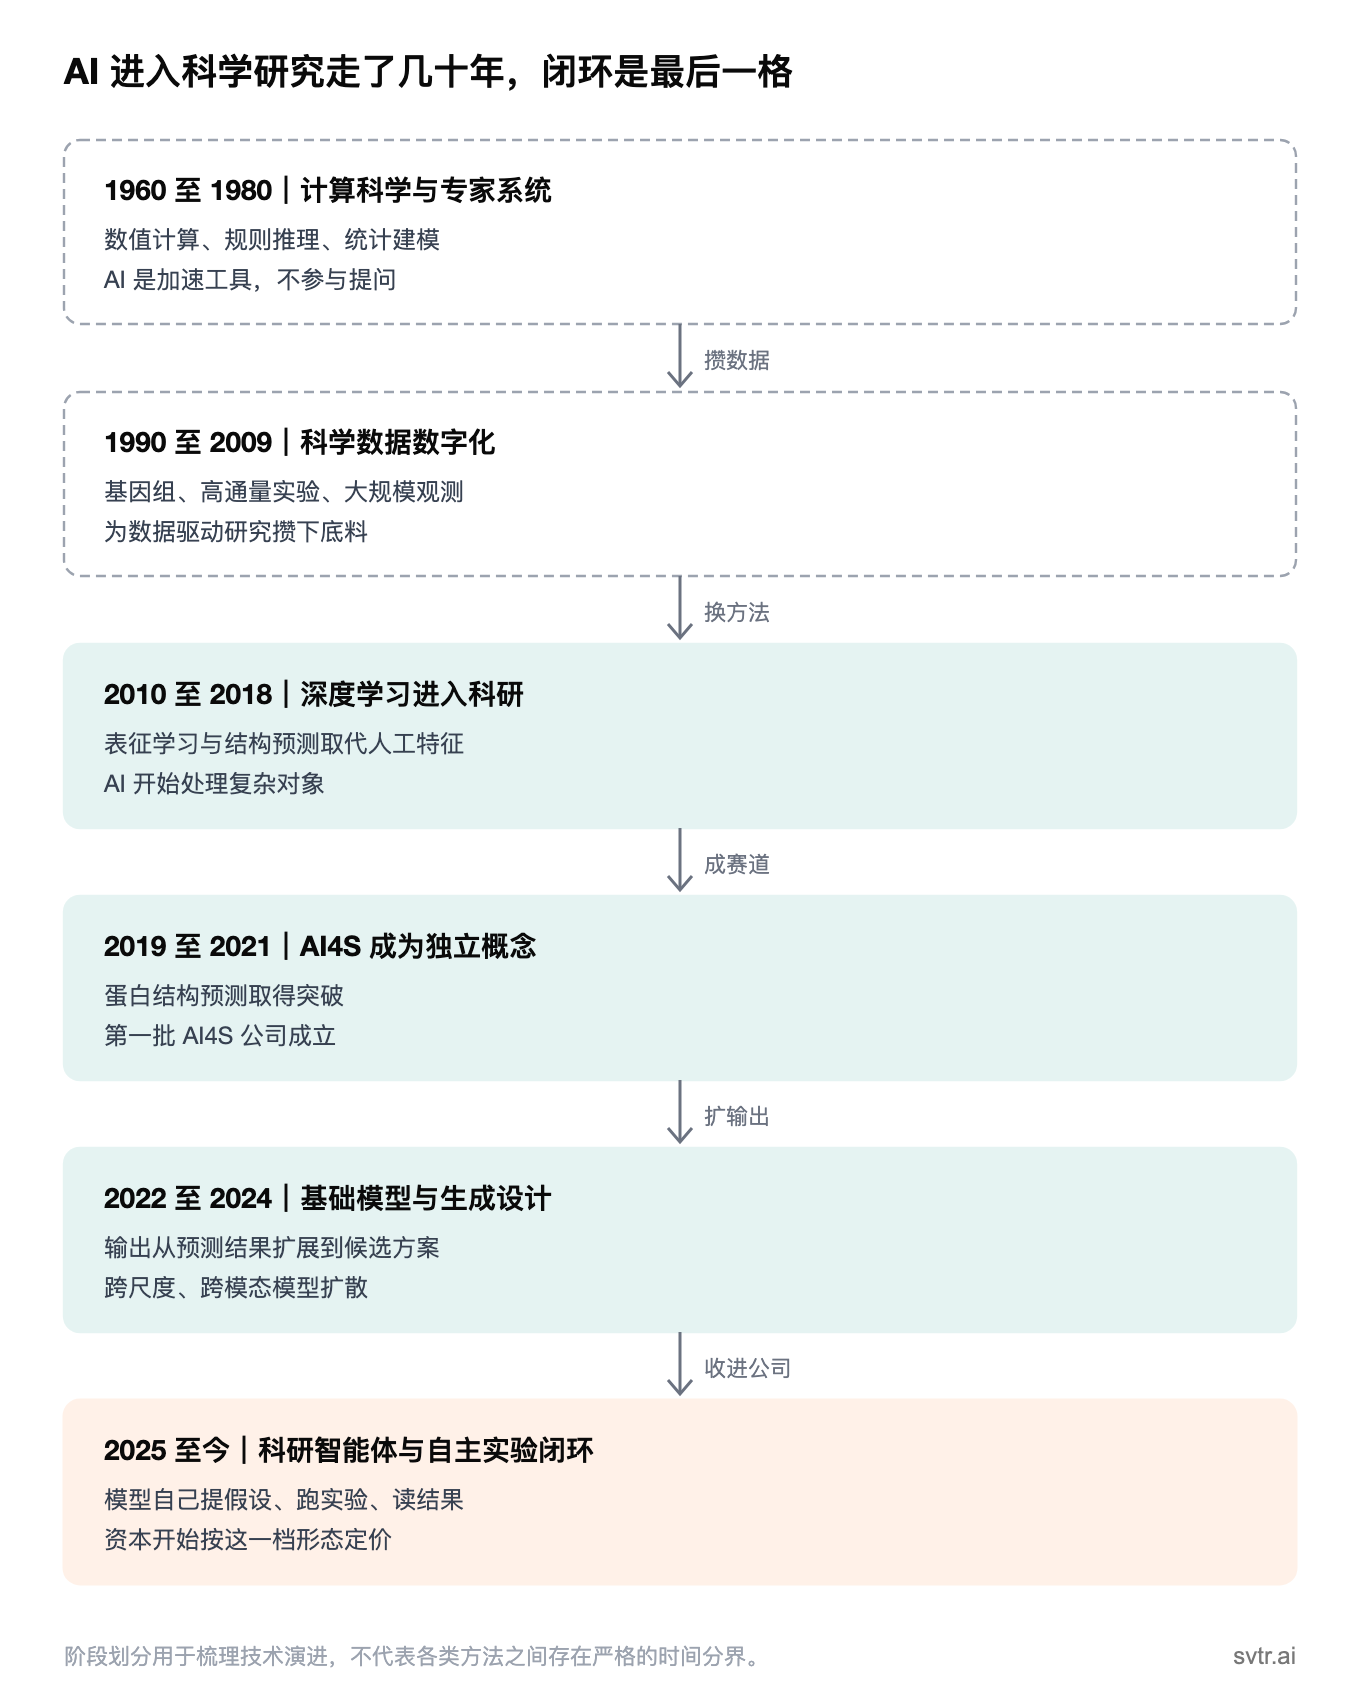
资本给闭环定价,正好踩在这个时间点上。Periodic Labs 与 Axiom Math 都成立于 2025 年,Lila Sciences 成立于 2023 年、两笔 A 轮都发生在 2025 年下半年。所以这轮定价变化的起因不在投资人偏好,而在于把整条链收进一家公司这件事,工程上刚刚变得可做,第一批做得出来的团队因此拿到了平台档的价格。
到底是什么决定你的估值上限?
由此可以说清楚 AI4S 当下的定价逻辑:资本没有等验证结果,它在识别一件事,就是这家公司手里的东西别人短期内做不做得出来。做不出来的,第一轮就按亿美元级定价;能采购、能复制的,即便有论文、有指标、有客户,多数停在几千万。而这个判断通常在种子轮就完成,后面几轮多数只是简单延续。
这对创始人的含义相当直接:决定你估值上限的不是你这一轮做出了什么,而是投资人认为三年之内还有没有别人能做出同样的东西。可被采购、可被复制的能力,定价上限由客户愿意付的研发预算决定;短期内没有替代品的能力,定价上限由它挡住了多少人决定。两者在第一次定价时就分岔。
对投资人,风险也在同一处。资本买的是「别人做不出来」,而这句话有时效。Mirendil 拿 2 亿美元种子轮时公司刚成立、没有产品也没有公开的商业模式,买的是两位前 Anthropic 研究员,其中一位是 SAM 算法的共同发明人。当定价先于验证发生,赛道就积累了一批尚未兑现的能力溢价。
产业界对此有一个更具体的判断:仅靠模型领先很难长期建立优势,真正的壁垒来自实验反馈形成的数据闭环。Lila Sciences 的做法正是这个方向,它训练模型用的 95 万条 RNA 序列,全部在自有的 AI Science Factory 里合成、实测,再回流进模型。如果这个判断成立,那么这批定价面对的风险就不是「验证做不出来」,而是「领先守不住」。接下来 12 到 18 个月,如果头部这几家的领先被追平,重估会从后续轮次开始,向中位数回归。
中国的差距不在形态,在头部量级
按融资笔数看,中国和美国几乎持平,过去 12 个月分别是 41 笔和 44 笔。13 家过亿公司里美国 9 家、英国 3 家,中国 1 家,是拿到 1.14 亿美元 C 轮的深势科技。
按交付形态分,中国 37 家里 49% 走自研管线,美国 78 家是 64%,英国 62%,差距并不大。融资阶段也解释不了:中国的早期轮占 66%,美国是 73%,美国反而更靠前。
真正要先说清的是一个口径问题:过去 12 个月,中国公司的融资只有 41% 披露了金额,美国和英国都是 100%。 而且中国没披露的集中在早期,A 轮 13 笔里只有 4 笔有金额,天使轮 7 笔里只有 2 笔,D 轮以后反而全都有。拿总额做中美对比,等于用美国的全部去比中国的四成。
在能看到金额的样本里,中国自研管线公司的单笔中位数是 5100 万美元,并不低于美国的 4150 万。差距出现在头部:中国的最大单笔是 1.14 亿,美国 4.35 亿,英国 21 亿。
所以中国的问题不在第一轮怎么被归类,在头部拿不到那个量级。 至于为什么,欢迎大家一起来探讨。
数据口径:SVTR AI 创投库 AI4S 标签下 175 家公司,融资窗口 2025 年 9 月 1 日至 2026 年 9 月 9 日,共 118 笔已确认融资,其中 93 笔披露了金额。标注为传闻的 3 笔(合计 26 亿美元)已从全部统计中剔除;未披露金额的轮次计入笔数、不计入金额。文中涉及各公司商业模式的判断,均以公司官网与一手公开报道逐家核对为准。
9 月 19 日,我们在上海把这条线摆到桌面上
SVTR Frontier League 第一期落地上海,主题正是 AI for Science 从模型到发现,覆盖生物医药、材料化学、自主实验室与科研智能体四个方向。

现场设了 Case Clinic 环节,首期精选 3 个项目,每个都要当面回答同样五个问题:解决什么真实问题、AI 到底改变了什么、有没有计算或实验或客户验证、谁会为此付钱、当前最需要什么资源。想让项目上桌,或者想看别人怎么答,都欢迎报名。