SVTR 编者按
关于机器人,创投圈今年的共识已经从“人形能不能做出来”挪到了“哪种形态能落地”。我们在 9 月 15 日的硅谷峰会上听了一整天,判断这道题问错了:形态之争的胜负,取决于一个很少被写进尽调清单的前置条件。本文写给正在看具身智能的早期基金,以及做机器人本体和零部件的创业者。
据 SVTR AI 创投库,截至 2026 年 9 月,机器人赛道已核实 546 笔融资、合计 272 亿美元。这笔钱的分布是一个几乎封死的漏斗:A 轮最厚,191 笔、71 亿美元;走到 D 轮及以后只剩 11 笔、9.32 亿美元;IPO 只有 1 笔。9 月 10 日至 14 日新增的 6 笔又是同一副样子:A 轮的 Maven Robotics 拿到 1 亿美元,而唯一一笔 D 轮及以后给了 Vecna Robotics,只有 3100 万美元,不到前者的三分之一。
钱进得去,出不来。9 月 15 日在 Google Bay View 举办的 Imagination In Action 硅谷 AI 峰会第二天,五个分会场从物理智能排到地缘政治,我们想找的就是这个漏斗卡在哪一节。
不会有一个“ChatGPT 时刻”
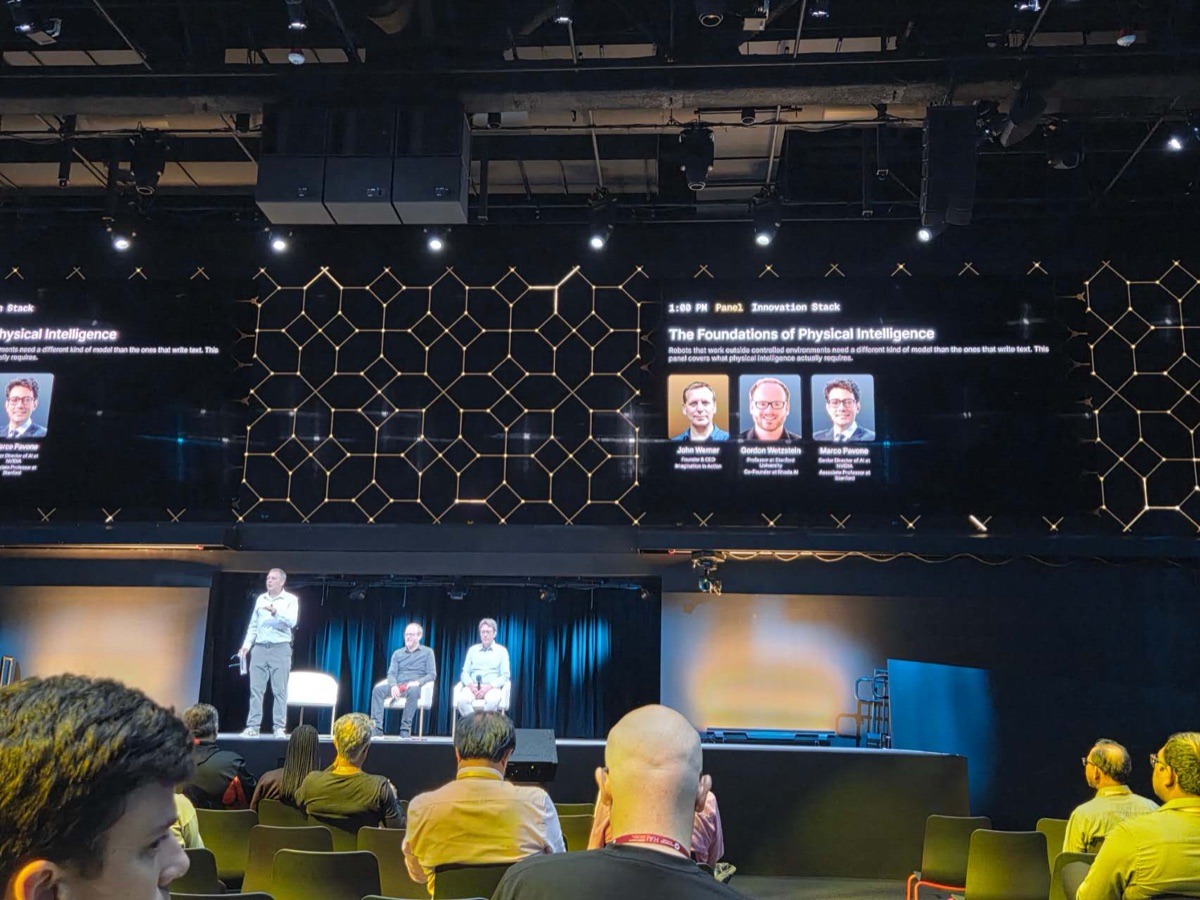
下午一点的 The Foundations of Physical Intelligence,台上是斯坦福教授、Rhoda AI 联合创始人 Gordon Wetzstein 和英伟达 AI 高级总监、斯坦福副教授 Marco Pavone。
Wetzstein 把物理 AI 定义成一件很朴素的事:让感知、推理和行动在真实世界里闭合成一个环。它和数字 AI 的区别在于,每一个动作都会在物理状态上留下可观察的改变。据其现场表述,这件事不会出现一个 ChatGPT 时刻,硬件、监管和安全会把渗透速度压住,它只能是一条缓坡。
更值得记的是他的第二句:物理 AI 是系统问题,不是模型问题。要跑起来需要监控体系、应急预案、数据采集设施,而一家公司能不能在市场上活下来,往往取决于这套系统工程,模型本身有多好反而排在后面。
投资人听这句话容易滑过去,因为它听起来像工程师的谦虚。它不是。它说的是,机器人公司的估值锚点如果还挂在模型或本体上,挂错了地方。
跑得起来容易,证明它多久出一次错才难
Pavone 那天讲得最具体的一段,是仿真的三种用法。
用来测试,技术已经成熟,今天就在产生价值;用来训练,成熟的自动驾驶公司在用,但仍是活跃的研究课题;用来验证,是三者里最难的。难在两处:验证要给出绝对数字,比如跑 100 次失败几次;而你想用仿真替代真实路测数据之前,得先证明这个仿真器本身是准的。
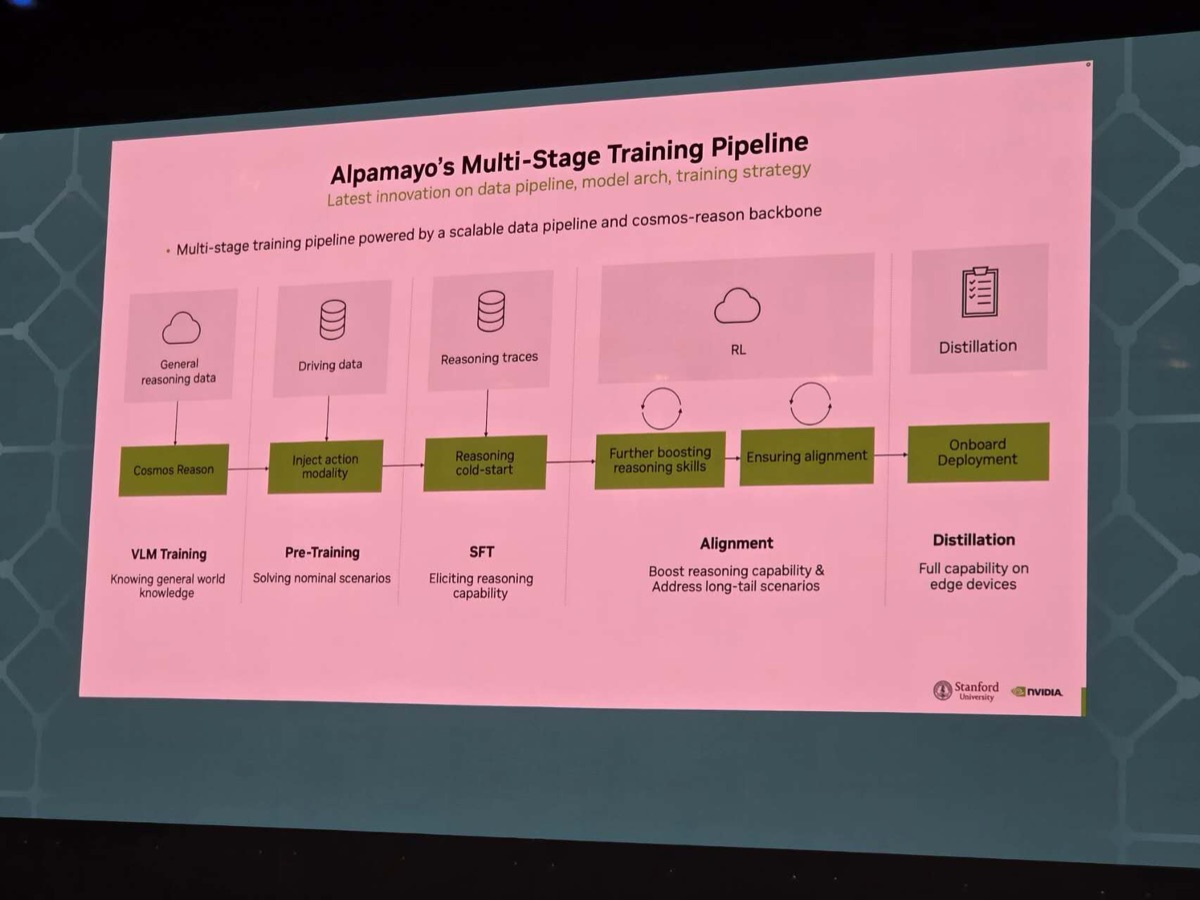
英伟达自己的做法给了佐证。2026 年 1 月开源 Alpamayo 1 时,它一次放出了三样东西:一个 100 亿参数的视觉语言动作模型,一个专供验证测试用的仿真器 AlpaSim,以及 310,895 段真实视频组成的数据集。模型、验证器、数据一起给,因为只给模型的那一份没人能用。
Pavone 现场还讲了一个更硬的技术细节:模型输出的推理过程和它输出的行驶轨迹会互相矛盾,嘴上说要减速,方向盘却在加速。他们加了一个强化学习阶段专门惩罚这种不一致。对齐之后,这段推理才第一次可以拿来当排查依据用。
这件事的商业含义比技术含义大。一个出了事能被追问“你当时在想什么”的机器人,和一个只是表现良好的机器人,是两种资产。前者可以进保险、进采购合同、进监管审批;后者只能进演示视频。
技术圈对这道闸给的标准答案是灵巧手,理由是通用的手一旦做成,各种形态都会跟着扩散。这个解释有它的道理,但它解释不了 Vecna Robotics。这家公司 1998 年就开始做机器人,如今专攻仓储与码头之间的自动搬运,用的是轮子,根本不碰灵巧操作,做了快 30 年,9 月 10 日拿到的仍然只是一轮 3100 万美元。如果闸真在手上,卡住的应该是从演示到量产那一段;而库里的漏斗卡在更后面,卡在已经量产之后。
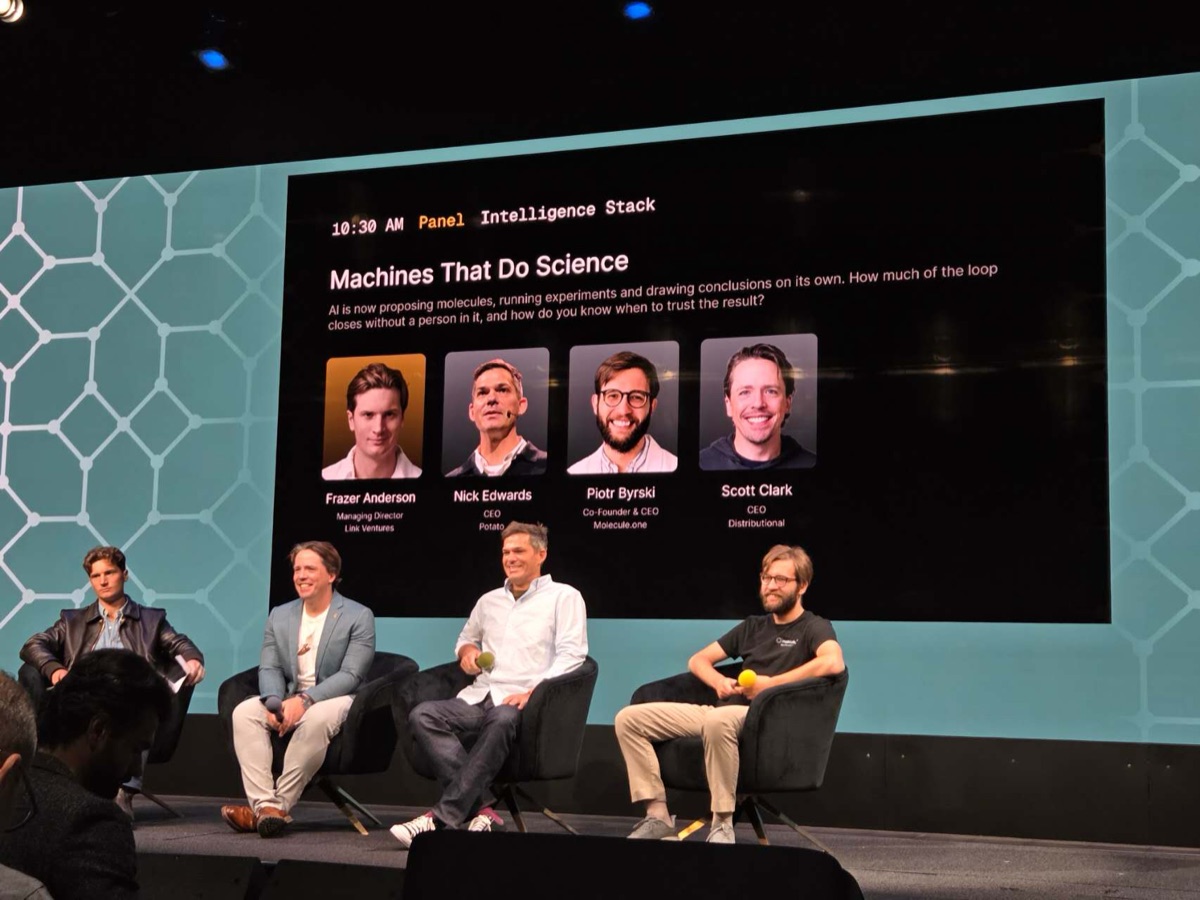
验证这一层已经长出生意。同一天上午的 Machines That Do Science 场次上,Scott Clark 介绍了他创办的 Distributional,做的正是企业 AI 行为测试,据 SVTR AI 创投库累计融资 3000 万美元。这个数字放在 546 笔、272 亿美元的机器人融资盘子里几乎看不见,而它对应的恰恰是那道把 A 轮和 D 轮隔开的闸。
那场的副题被主办方写在大屏上:这个闭环有多少能在没有人的情况下合上,以及结果出来了你怎么知道能不能信。后半句才是钱的问题。
腿的问题,一直是信任的问题
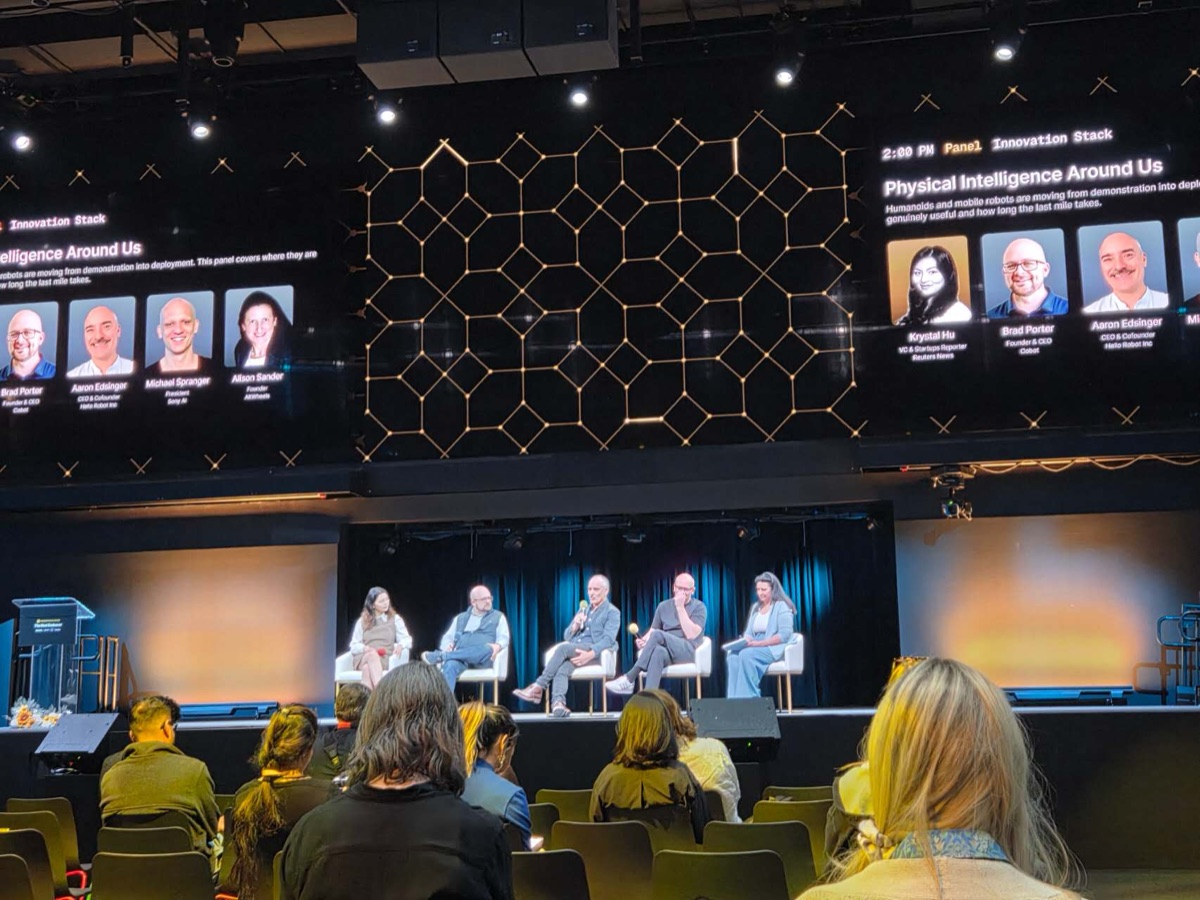
下午两点的 Physical Intelligence Around Us 由路透社创投记者 Krystal Hu 主持。主办方给这场定的题目已经把问题问出来了:机器人正从演示走向部署,它们在哪里真的有用,最后一公里还要多久。台上五个人,其中两位有过大规模部署经验,说法出奇一致。
Cobot 创始人兼 CEO Brad Porter 2018 年在亚马逊做过一次全量盘点:40 个人形机器人理论上能帮上忙的场景,逐个看下来,没有一个真的需要腿。在符合无障碍规范的商业环境里,轮子更快、更简单、也更可靠,腿是个耗电的负担。他现在做的 Proxy 是四轮的,每个轮子能独立转向,因此能贴着墙精确移动。有个细节值得记:这台机器人刻意把眼睛做低,用来告诉人它能干到什么程度,真正的传感器其实装在 6 英尺高处。
Hello Robot 联合创始人兼 CEO Aaron Edsinger 在谷歌做了十年人形机器人之后,给自己的机器人只留了 9 个自由度,常见做法是 20 到 60 个。他管这叫“机器人立体主义”,为居家照护和居家养老设计。
把两家放在一起,容易读成“人形被高估”。我们在 8 月的机器人专场路演现场已经记过这个结论,10 支登台团队没有一支在做人形整机。这一天给出的东西更往下一层。Porter 说,安全是工程问题,可信任是更高一道门,决定人愿不愿意用它的是后者。
他把这件事算得很明白:一台机器人一年替客户省 30 万美元,那么它定价 6 万还是 1.5 万,重要性远不如它靠不靠得住。低一点的眼睛、少一点的关节、慢一点的动作,都是在向买家交代这台机器的能力边界在哪。形态之争一直在替信任这件事打。
中国造得出来,美国的问题是谁来修
据彭博社报道引用的第三方统计,中国厂商占 2025 年全球人形机器人出货量约九成,2026 年上半年这个比例超过九成七。现场给出的解释是制造成本低、政府本身就是买家,以及成队部署形成的数据飞轮:机器人被放进警务、酒店、餐厅,大规模采集第一人称数据。
美国这边,7 月底 FCC 把外国制造的人形和四足机器人列入受管清单,新机型要在美国组装、且本土成分按价值不低于 65% 才能获得认证。
现场的反应不是庆祝。Edsinger 说,家用机器人需要的关键传感器,眼下在中国之外很难采购。亚马逊那一百多万台机器人最终组装在马萨诸塞,子组件来自全球。
我们的判断是,这道规则把“造”的问题换成了“修”的问题。本土成分的门槛挡得住进口,挡不住一套还没建起来的售后体系。Pavone 给的时间表印证了这一点:自动驾驶的商业化正在加速,工业机器人 2 到 3 年会出现第一批有回报的大规模部署,家用机器人要 10 年,而他把家用的卡点明确归给供应链和经济性,不归给技术,理由是人力现在还更便宜,维修和支持网络根本不存在。
这也是我们此前那个判断的另一面。8 月我们在 Signal #032 写过,具身智能的钱正在离开机器人本体、流向传感与力控这套上游。上游拿走的是零部件那块价值。还有一块现在没人拿:谁来证明它可靠,谁在它坏掉的那天到场。
我们的判断
物理 AI 这条赛道的能力正在变成可以采购的东西。英伟达把模型、仿真器和数据一起开源,就是在宣布这件事。稀缺的是两件不好看的活:证明它多久失败一次,以及坏了谁在多久之内到场。
这场峰会的第一天,我们在《当模型越来越便宜,什么才开始值钱?》里说,软件那边的衡量指标正在换成每达成一个结果花多少钱。隔了一天,物理世界这边多出一道题:每达成一个结果失败几次,失败了谁负责。这一道题目前还没有标准答案,谁先给出可复现的答案,谁就掌握了这条赛道的定价权。
对看具身智能的早期基金,我们建议把尽调里那道“你们的本体或模型多先进”换成两道:第一,你们用什么证明失败率,第三方能不能复现;第二,客户的机器坏了找谁,平均多久修好。答不上来的公司,出货越快风险越大。
这个判断来自一天的会议观察,加上创投库对这条赛道的逐笔追踪,指向一致但还不足以说产业结构已经改变。有三件事可以拿来验证:机器人赛道的融资里,专门做验证、评测和维修网络的公司会不会开始出现;D 轮及以后的笔数和金额会不会开始追上 A 轮;FCC 新规下第一批合规机型交付之后,售后数据能不能公开。
本文用到的漏斗,来自 SVTR AI 创投库对机器人赛道 546 笔融资的逐笔追踪。筛到机器人赛道的轮次视图可以看到总额、笔数与单笔中位这几个数怎么来的,按阶段拆开的那一层需要登录。
这两天的完整现场记录收在《SVTR 现场笔记:IIA 硅谷 AI 峰会两天全记录》,1.4 万字,含本文没写的五块(地缘政治、资本流向、AI 做科学、未来工作与教育、Google Research),以及两天完整议程索引与我们改掉的转写错误。会员可见。