SVTR 编者按:
Thrive Holdings 融资 20 亿美元,专门收购会计所和 IT 服务公司。它 8 月拿到这笔钱,已买下 70 多家。10 月 29 日,Will Manidis 与 Joe Roberts 发表长文《The Commanding Heights》,判断 AI 创造的财富会流向少数“制高点”,又说这类收购整合平台“规模受限,太小”。我们同意前半句,不同意后半句。本文写给重点看 AI 应用的早期基金,以及在服务业里卖 AI 软件的创业者。
Thrive Holdings 是 Josh Kushner 的 Thrive Capital 设立的控股公司。它不卖软件,直接买下会计师事务所和 IT 服务公司,再派工程师进去重做工作流程。8 月这一轮由 软银、D1 Capital Partners、Altimeter Capital 出资,估值 120 亿美元。据 TechCrunch 报道,它的会计板块已有 50 多家事务所、2,000 多名从业人员,IT 板块约 20 家公司;OpenAI 2025 年 12 月入股,并派员工进驻这些公司。
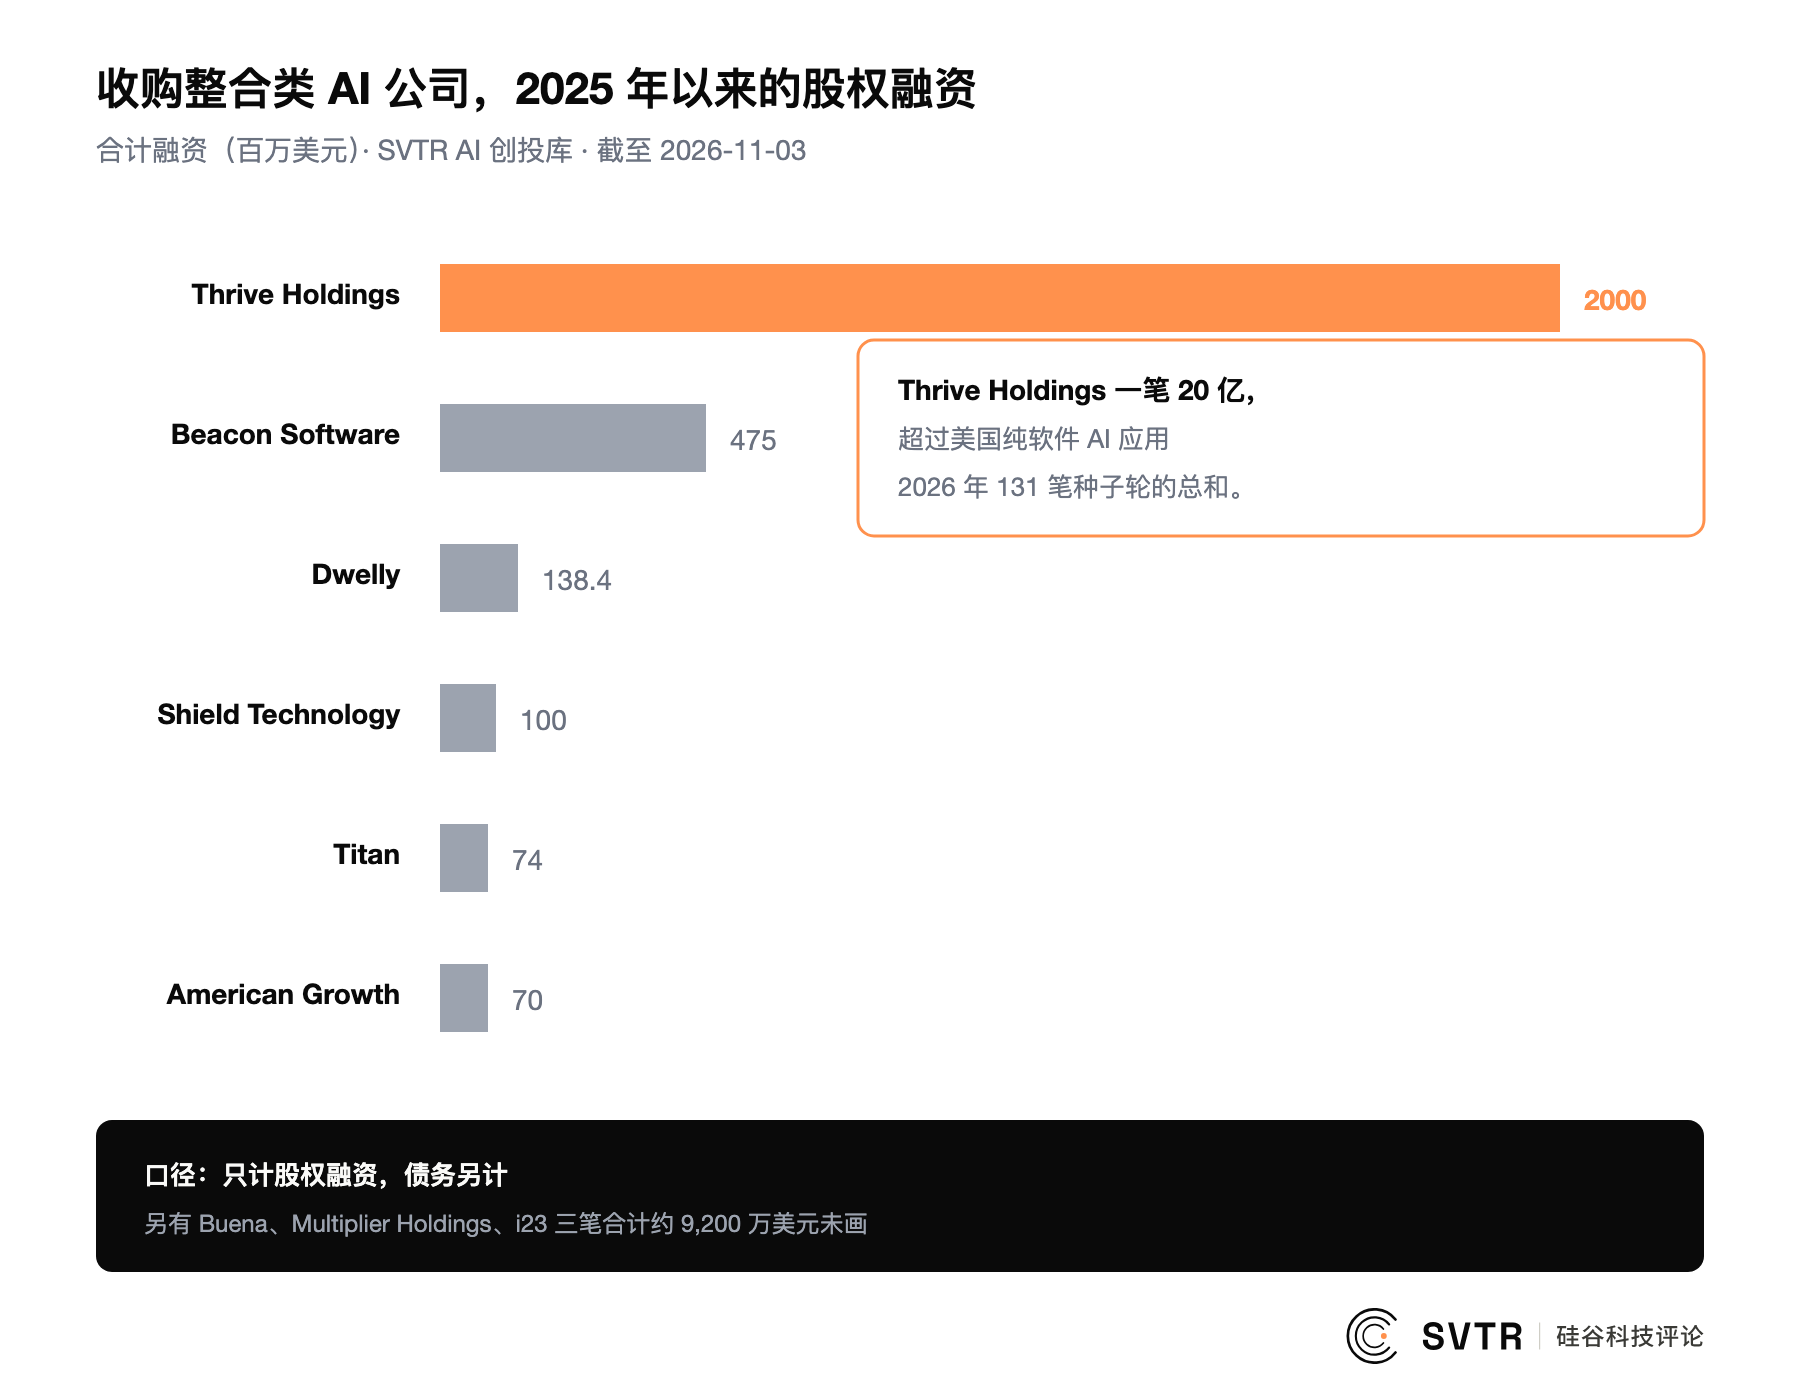
这一笔有多大:据 SVTR AI 创投库,2026 年前 10 个月,美国纯软件类 AI 应用一共拿到 131 笔种子轮,合计 16.3 亿美元。Thrive Holdings 一笔就超过了它们的总和。
我们的判断:AI 应用层的钱没有撤走,但正在绕过“卖软件给客户”这一步,直接买下客户。模型越便宜,省下来的成本越容易留在拥有业务和客户关系的一方,卖工具的一方留不住。
卖软件的公司,价格开始落后
《The Commanding Heights》并不是两个宏观经济学者对 AI 的远距离推演。作者之一 Will Manidis 是 2019 年 Thiel Fellow,创办过医疗 AI 公司 ScienceIO,2024 年把公司以 1.4 亿美元卖给医疗信息公司 Veradigm;另一位作者是 Joe Roberts。他们最终问的是同一个问题:当智能越来越便宜,利润究竟会流向哪里?
这篇四万字长文对应用层很悲观:模型几个月就变成大路货,投资人拿着上一个时代的制高点、给这个时代的发明出钱,安全感是假的。
创投库的数据支持这篇文章论点的一半。美国 AI 融资里,纯软件类应用的笔数占比在下降:2024 年 30.8%,2025 年 30.1%,2026 年前 10 个月 24.3%。这里的纯软件类指企业服务、效率工具、开发者工具、营销、法律、教育、社交娱乐七个赛道。笔数本身没有少,2026 年前 10 个月 386 笔,按月折算与 2025 年的 476 笔持平;少的是份额,新增的融资去了机器人、国防、能源、制造这些实体业务。
单笔价格的差距更说明问题。
表 1|美国 AI 公司单笔融资中位数与笔数占比:2024 年与 2026 年对比
| 类别 | 种子轮中位数(百万美元) | A 轮中位数(百万美元) | 笔数占比 |
|---|---|---|---|
| 纯软件类应用 | 4.5 → 6.0 | 16 → 22 | 30.8% → 24.3% |
| 实体类应用 | 5.6 → 9.0 | 17 → 25 | 26.4% → 32.5% |
| 基础层(算力、数据、互连等) | 5.0 → 12.0 | 19 → 50 | 14.1% → 13.2% |
| 模型层 | 6.8 → 10.0 | 18 → 43 | 11.7% → 9.1% |
数据:SVTR AI 创投库,截至 2026-11-03。统计美国总部公司已确认的股权融资,2026 年计至 10 月;不含 IPO、债务与老股转让;按公司所属赛道分类。
两年前,四类公司的种子轮价格相差不大,都在 450 万到 680 万美元之间。到 2026 年,基础层种子轮的中位数是纯软件应用的两倍,A 轮差到两倍多。投资人愿意为难被替代的东西多付钱,卖软件的公司离这个位置最远。
两年 11 笔、约 29.5 亿美元:买下客户的公司
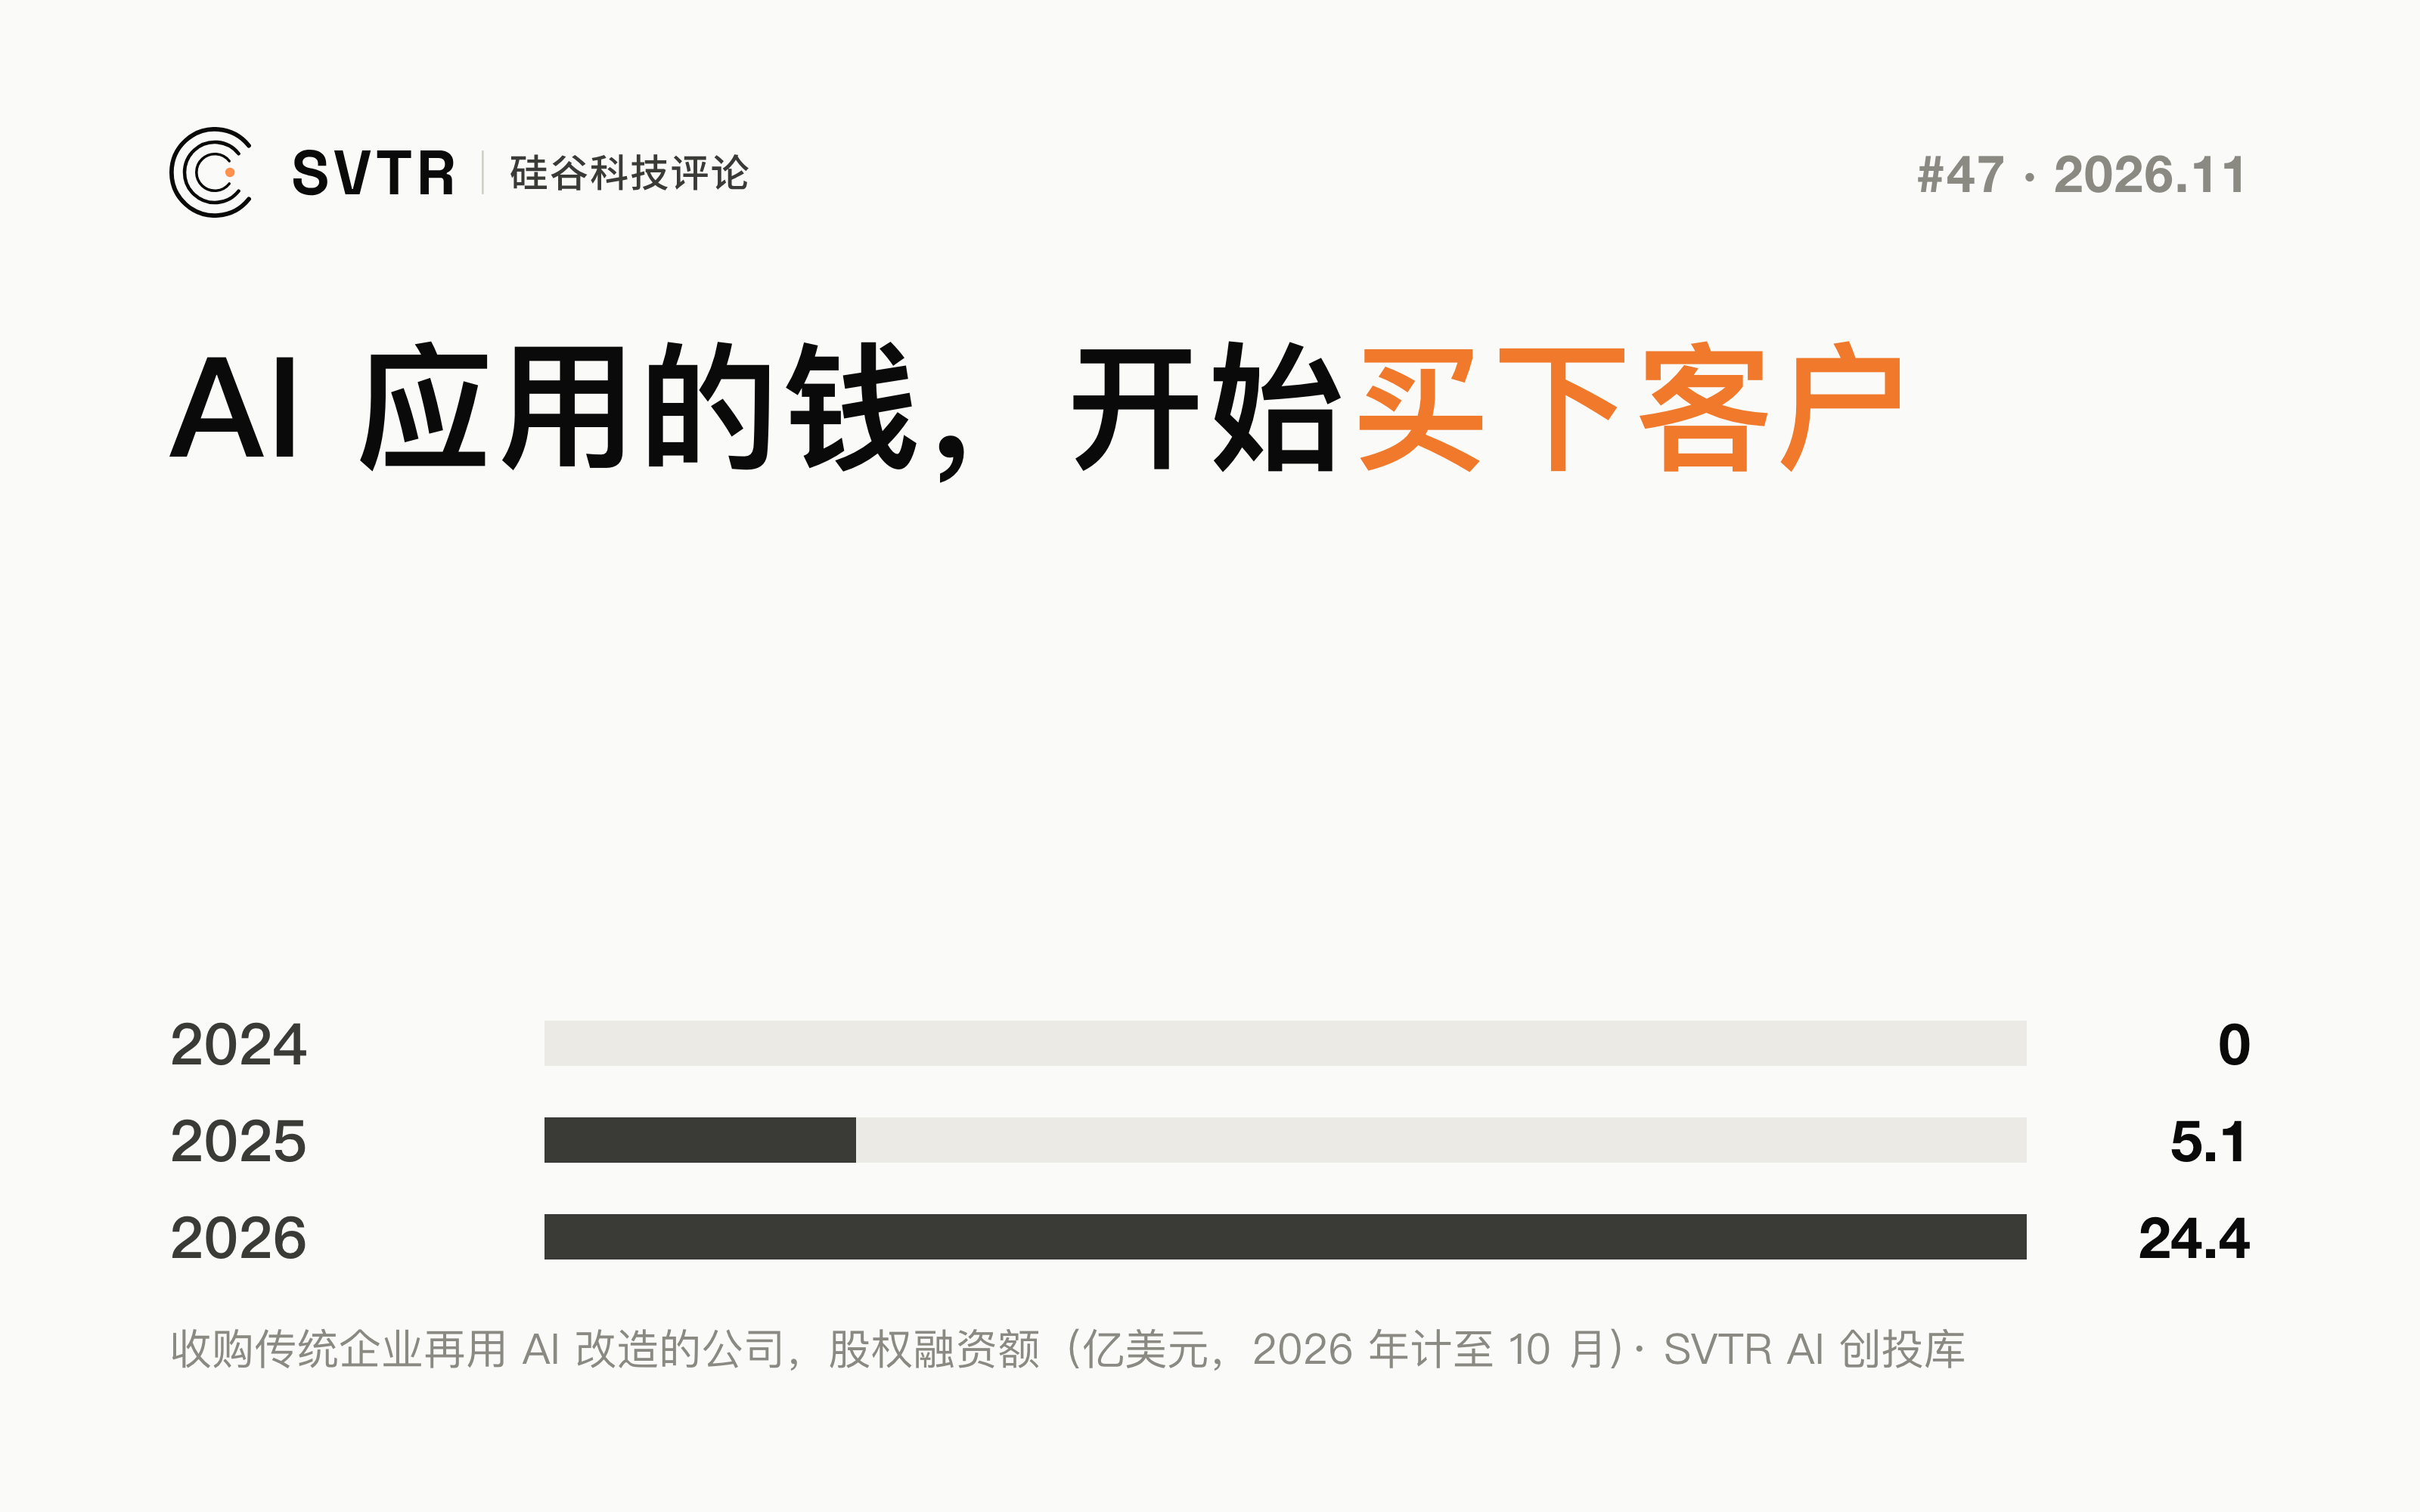
另一半,原文没有看到。有一类公司先收购传统企业,再用 AI 改造。据创投库追踪,2024 年这类公司还没有一笔披露金额的融资;2025 年 5 笔、合计约 5.1 亿美元;2026 年前 10 个月 6 笔、约 24.4 亿美元:
- Thrive Holdings(会计、IT 服务):2026 年 8 月 20 亿美元
- Beacon Software(多伦多,收购服务小企业的垂直行业软件公司):2025 年 11 月 B 轮 2.5 亿美元,2026 年 6 月 C 轮 2.25 亿美元;据 BetaKit 报道,它大约每两周收购一家
- Dwelly(英国,收购房屋租赁中介):2026 年 2 月股权融资 3,200 万英镑,7 月 B 轮股权融资 9,500 万美元,两轮都另配了债务
- Shield Technology Partners(Thrive Holdings 旗下 IT 服务平台):2025 年 6 月 1 亿美元
- Titan(收购 IT 服务商):2025 年 8 月 7,400 万美元
- American Growth Insurance(收购独立保险代理机构):2026 年 7 月 7,000 万美元
- 另有物业管理平台 Buena、收购小型会计所的新加坡公司 Multiplier Holdings、英国保险经纪平台 i23 三笔较小的轮次
最能说明问题的是 General Catalyst。它 2026 年 2 月领投了 Accrual 7,500 万美元,这家公司给会计所卖税务自动化软件;同时它又出现在 Titan、Dwelly、Beacon 的投资方名单上,三家都是买下企业自己经营。据 TechCrunch 报道,General Catalyst 2024 年 10 月募完的新基金里,专门划出 15 亿美元做孵化与收购。同一个行业,它两种方式都在下注。
两种方式的差别在于,省下来的钱归谁。Thrive Holdings 披露,它的税务 AI 已处理 7,000 多份报税表,参与的事务所报税时间缩短三成以上。卖软件的公司按席位或订阅收费,客户效率提高三成之后,下一次续约就会压价。买下事务所的一方,省下的三成工时直接变成自己的利润。我们在 Thesis #36 写过,模型能力本身越来越不值钱,稀缺的是在给定成本下交付结果的能力。收购整合把这条逻辑推到了底:交付结果的那家公司,干脆归自己所有。
Thrive Holdings 的 Anuj Mehndiratta 说过一句话,解释了这门生意守的是什么:AI 不会替代现场工作、本地判断和专业签字。会计所的签字权、保险代理的牌照、租赁中介手里的房东和租客,模型拿不走。对一家几十人的服务公司来说,这就是它自己的制高点。
原文说它们太小,真正的限制是整合速度
原文并没有否认这类公司。它的原话是,派工程师驻场的部署公司和收购整合平台,有些“很可能成为持久的下游生意,赚几十年的钱”,只是规模太小:部署公司受限于能招到多少专家,收购整合平台要一家一家去买、一家一家去整合。
这个限制是真的。原文看的是国家和万亿美元的尺度:今年美国大型云厂商的资本开支预计约 8,000 亿美元,在这个尺度上,70 家会计所确实不大。但一级市场看的是另一件事:在应用层,还剩哪些位置能装下大笔的钱。2026 年前 10 个月,这类公司的融资额已是 2025 年全年的 4.8 倍。资本的判断是,整合速度这个问题可以解决。
原文点名的 OpenAI 部署公司,我们在 Thesis #28 写过:四家 AI 巨头争的是企业里第一个看懂工作流、决定 AI 怎么进入生产系统的位置。收购整合平台走得更远一步,连这家企业一起买下。
接下来 12 到 18 个月,三个变量会告诉我们资本押得对不对:
- 被收购公司的利润率有没有提高。现在公开的只有效率数据,报税快了三成、IT 工单处理快了 36 倍,还没有一家披露过收购前后的利润率对比。
- 融资里债务的比重。Dwelly 7 月那一轮,股权 9,500 万美元,另配 7,500 万美元债务。如果后续轮次的债务越来越多,这门生意就更像私募基金的杠杆收购,AI 只是包装。
- 收购速度和整合能不能同步。Beacon 每两周买一家。传统的收购整合平台,多数败在买得太快、整合跟不上,换成 AI 也不会自动免疫。
如果模型每年都在变便宜,你的公司是在把这份便宜卖给客户,还是在把它留下来?
项目精选与会员
在服务业里卖 AI 软件的公司,也在回答同一个问题。项目精选里的 Tyce 做建筑施工前的 AI 助手,帮承包商把投标和规划里的漏项找出来。它的软件能不能和承包商的中标结果绑在一起,是判断它能留住多少收益的关键。
项目精选面向付费席位并完成投资人认证的会员开放,可以查看团队、融资需求与材料,并发起引荐,详见 SVTR 会员。创业者也可以提交项目。
延伸档案|SVTR AI 创投库
本文提到的 Thrive Holdings、Beacon Software、Dwelly 等公司,档案页已追踪它们的逐笔融资,每笔附有出处,谁在哪一轮入场一目了然。
如果你是公司团队成员,欢迎认领档案;如果发现信息有误或遗漏,也欢迎反馈,共同完善这份行业记录。
关于本文数据
纯软件类应用指创投库应用层中的企业服务、效率工具、开发者、零售营销、法律服务、教育培训、社交文娱七个赛道;实体类应用指机器人、国防安防、交通物流、工业制造、双碳环保、智能硬件、生命科学、地产科技八个赛道。收购整合类公司按主营业务判定:以收购传统服务企业或行业软件公司、并用 AI 改造其运营为主业;只收购 AI 初创公司的控股平台不计入。融资额只计股权部分,债务另计。