
本周导读 本周最大一笔 AI 相关资本是 SK 海力士 290 亿美元的纳斯达克 ADR,史上最大,公开市场为 HBM 内存这个 AI 算力的物理瓶颈补血。而在风险投资层,更该问的是「谁在开支票」:芯片、聚变、量子、机器人、国防的大额单笔,出资人越来越多是主权基金、国家队与产业战略资本(卡塔尔主权基金进 SambaNova、德国国家开发银行 KfW 进 Proxima Fusion、NATO 创新基金进 Kraken);软件与应用层仍在募集的钱几乎全是财务 VC。据本周旗舰 Signal #24,硬科技轮近一半触及国家队资本,软件轮为 0。从公开市场到风险投资,钱都在往 AI 的硬骨头走。
一、市场观察
本栏为重点摘选 + SVTR 判断;四类市场事件(融资 / IPO / 并购 / 基金募资)完整滚动事件流,实时更新于 AI 创投日报 #165。
① IPO / 上市动态
| 公司 | 募资 | 交易所 | 方向 |
|---|---|---|---|
| SK 海力士 | $29B | 纳斯达克 SKHY(ADR) | HBM / DRAM 存储芯片 |
| 长鑫存储 CXMT | 待披露 | 上交所科创板 688825 | DRAM 存储芯片 |
| 易控智驾 | $295M | 港交所 07687 | 矿区无人驾驶矿卡 |
| 珞石机器人 | $104M | 港交所 03752 | 工业 / 协作机器人 |
| 极豪科技 | 待披露 | 港交所 | 智能终端感知交互 |
| Standard Nuclear | 待披露 | NYSE STDN | 先进核燃料(HALEU) |
| Csquare * | $1.35B | NYSE CSQR | AI 数据中心 / 托管 |
| Rebellions * | 待披露 | 韩交所(拟) | AI 芯片 |
| Syntiant * | 待披露 | Nasdaq SYTN | 端侧 AI 处理器 |
SVTR 点评: 本周最大一笔资本事件是 SK 海力士以约 290 亿美元完成纳斯达克 ADR 发行,超越阿里 2014 年的 219 亿,成为史上最大 ADR 上市。它不是创投轮,而是公开市场为 AI 算力的物理瓶颈补血:HBM 高带宽内存是喂给英伟达 GPU 的关键料,存储龙头一次募走 290 亿,只有公开市场这样深的池子接得住。退出通道的另一头则继续为中国硬科技开门:长鑫存储冲刺科创板,是继海光、寒武纪之后 DRAM 存储的国家级 IPO;珞石机器人、易控智驾走港交所;美国侧 Standard Nuclear(先进核燃料)在 NYSE 挂牌。这一次开门,开给的是存储、芯片、机器人、核燃料这些「战略资产」,而不是大模型。
② 重点融资轮(本周已确认,按披露金额)
| 公司 | 轮次 | 金额 | 领投方 | 方向 |
|---|---|---|---|---|
| SambaNova | D 轮及以后 | $1.0B | General Atlantic、卡塔尔主权基金 | AI 芯片(美国) |
| Proxima Fusion | B 轮 | $470M | KfW Capital、SPRIND、RWE | 仿星器聚变(德国) |
| Oratomic | A 轮 | $300M | ARCH、Spark、Khosla | 中性原子量子计算(美国) |
| Skello | 成长轮 | $228M | Bridgepoint | 排班 SaaS(法国) |
| Kraken | B 轮 | $175M | NATO 创新基金、英国商业银行 | 自主无人水面艇(英国) |
| Even Realities | pre-B | $150M | 美团、腾讯 | 隐私智能眼镜(中国) |
| Quaise Energy | B 轮 | $144M | Prelude、JERA、出光 | 超深地热钻探(美国) |
| 墨奇智能 | 天使轮 | $141M | 阿里、腾讯、中科创星 | 通用家庭机器人(中国) |
| 快造科技 | C 轮 | $139M | 凯辉、好未来、美团、高瓴 | 桌面级 3D 打印(中国) |
| Oxylabs | 成长股权 | $130M | Warburg Pincus | 网络数据采集(立陶宛) |
SVTR 点评: 本周披露金额的确认轮里,最大的几笔都带国家队或战略产业的影子:SambaNova 的 10 亿美元里站着卡塔尔主权基金;Proxima Fusion 的聚变电站由德国国家开发银行 KfW、国家创新署 SPRIND 和电力巨头 RWE 托底;Kraken 的无人水面艇背后是 NATO 创新基金与英国商业银行;中国侧的墨奇、快造、Even Realities 则由阿里、腾讯、美团、中科创星等战略与国资背景机构领投。真正押注「原子级」硬科技的边际资本,不再只是要财务回报的 VC,而是要确定性供给、要战略自主的钱。
③ 正在融资(传闻 / 未 close)
| 公司 | 金额 | 轮次 | 方向 | 出资人 |
|---|---|---|---|---|
| Mercor | $500M | 未披露 | AI 训练数据 / 专家匹配(美国) | 财务 VC |
| Lovable | $300M | 未披露 | 自然语言应用构建平台(瑞典) | Menlo Ventures |
| Lyzr | $100M | 未披露 | 企业 AI 智能体平台(美国) | 财务 VC |
SVTR 点评: 与确认轮的硬科技相对照,本周仍在募集的传闻轮几乎全落在软件与应用层:Mercor(训练数据)、Lovable(vibe-coding 应用生成)、Lyzr(企业 Agent 平台),出资人是清一色的财务 VC。同一周里,硬科技的支票由国家队与战略资本开,软件层的支票仍由财务 VC 开,这条层级边界越来越清楚。
④ 战略并购
| 收购方 | 标的 | 对价 | 类型 |
|---|---|---|---|
| Figma | Bud(前 Orchids,YC W25) | 未披露 | 团队收购(acqui-hire) |
| OpenAI | Northslope | 未披露 | 团队收购 |
| Mercor | Deeptune | 未披露 | 团队收购 |
SVTR 点评: 本周并购侧安静,三笔全是金额未披露的团队收购(acqui-hire):Figma 收 Bud(YC W25 的 Orchids 团队)、OpenAI 收 Northslope、Mercor 收 Deeptune。大厂买的是人和能力,不是整条业务线。与一级市场的大额单笔相比,战略并购这一周没有重磅出手。
⑤ VC 基金募集
| 基金 | 规模 | 状态 | 策略 |
|---|---|---|---|
| Paradigm Fund III | $1.2B | 终关 | 前沿科技早期:加密 + AI + 机器人 + 无人机 + 航天 |
| Omni Ventures Fund I | $33M | 终关 | pre-seed 制造科技:为制造经济做软件 / 机器人 |
| Vermilion Cliffs Fund II | $25M | 终关 | 种子前 AI 基础设施 / 开发者工具 / 网络安全 |
| Fundamentum Fund III * | $200M | 募集中 | 印度成长期企业软件 / AI(Series B–C) |
SVTR 点评: 财务 VC 并没有退场,只是把新钱越来越多地押向前沿硬科技。Paradigm 12 亿美元的三期基金明确投「加密 + AI + 机器人 + 无人机 + 航天」,Omni Ventures 由两位前苹果工程师操盘专投制造科技,Vermilion Cliffs 押 AI 基础设施。财务 VC 在为硬科技储备弹药,但真正决定巨额单笔的边际出资人,仍是主权与国家队。
二、创投研判
一句话判断:给硬科技开支票的人,正从财务 VC 换成国家队。
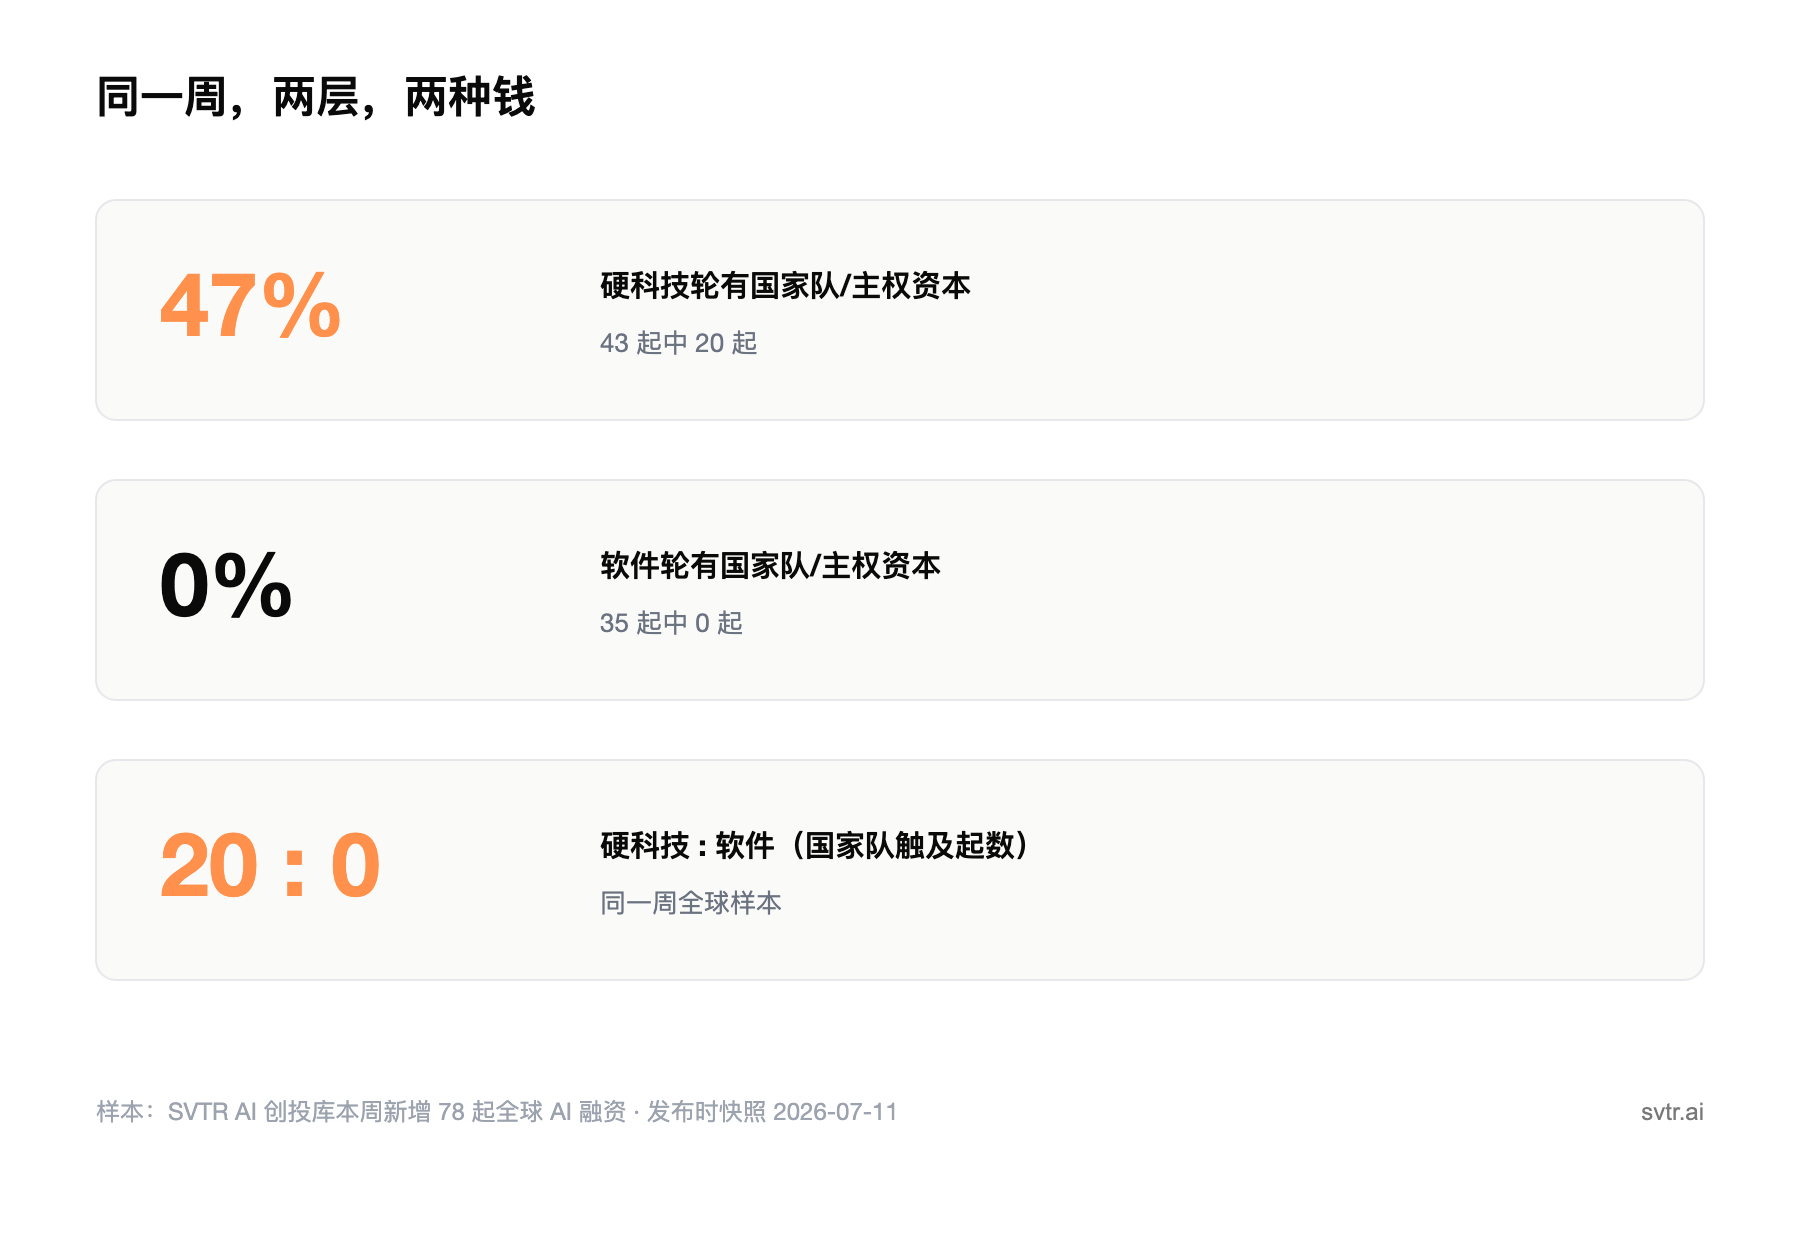
据本周旗舰 Signal #24:本周 SVTR AI 创投库新增 78 起全球 AI 融资,硬科技轮(芯片、聚变、国防、机器人)43 起中有 20 起触及主权基金 / 国家队 / 战略产业资本,软件应用轮 35 起中触及 0 起。SVTR 判断:真正决定「哪条前沿被建起来」的边际资本正在换人。硬科技归国家队与战略资本,纯软件仍归财务 VC,且这条层级边界在中国内部同样成立。当一条赛道的边际出资人从「要财务回报」变成「要战略自主」,它的估值锚、退出路径与竞争格局都会被重写。
三、社区动态
本周新进社区的创始人依旧偏「硬」:迈特芯(深圳,端侧 AI 芯片,3D 近存 LPU、600GB/s 内存带宽)、优创亿(深圳,蓝牙智能穿戴,国家高新技术企业)落在芯片与智能硬件,工擎智能(杭州,工业世界模型 + 多智能体的自治制造系统)、Nevamind AI(企业 Agent memory 基础设施 + 数字员工)则落在工业与 Agent 基础设施层;投资人一侧以关注种子期的早期财务投资人为主。
这组供需画像与本周市场主线咬合:涌入社群的创始人做的是端侧芯片、工业 AI 与制造科技,正是本周一级市场里国家队与战略资本重仓的硬科技层。需求端与资金端这一周指向同一处:能摸得到、且带战略属性的硬科技。
四、内容精选
谁给 AI 硬科技开支票,正在从财务 VC 换成国家队(Signal · 前瞻信号)
本周 SVTR AI 创投库新增 78 起全球 AI 融资,主权与国家队资本触及硬科技轮近一半(43 起中 20 起)、软件轮 0 起。SVTR 判断:真正决定哪条前沿被建起来的边际资本,正从财务 VC 转向不只图财务回报的钱:芯片、聚变、国防、机器人归国家队与战略产业,纯软件应用层仍归财务 VC,且这条层级边界在中国内部同样成立。可点开 墨奇智能机构页 看实时资本关系图。本期创投研判主线来源。
AI 的 3 万亿之问:花钱方和赚钱方,正在分家(Thesis · 投资论文)
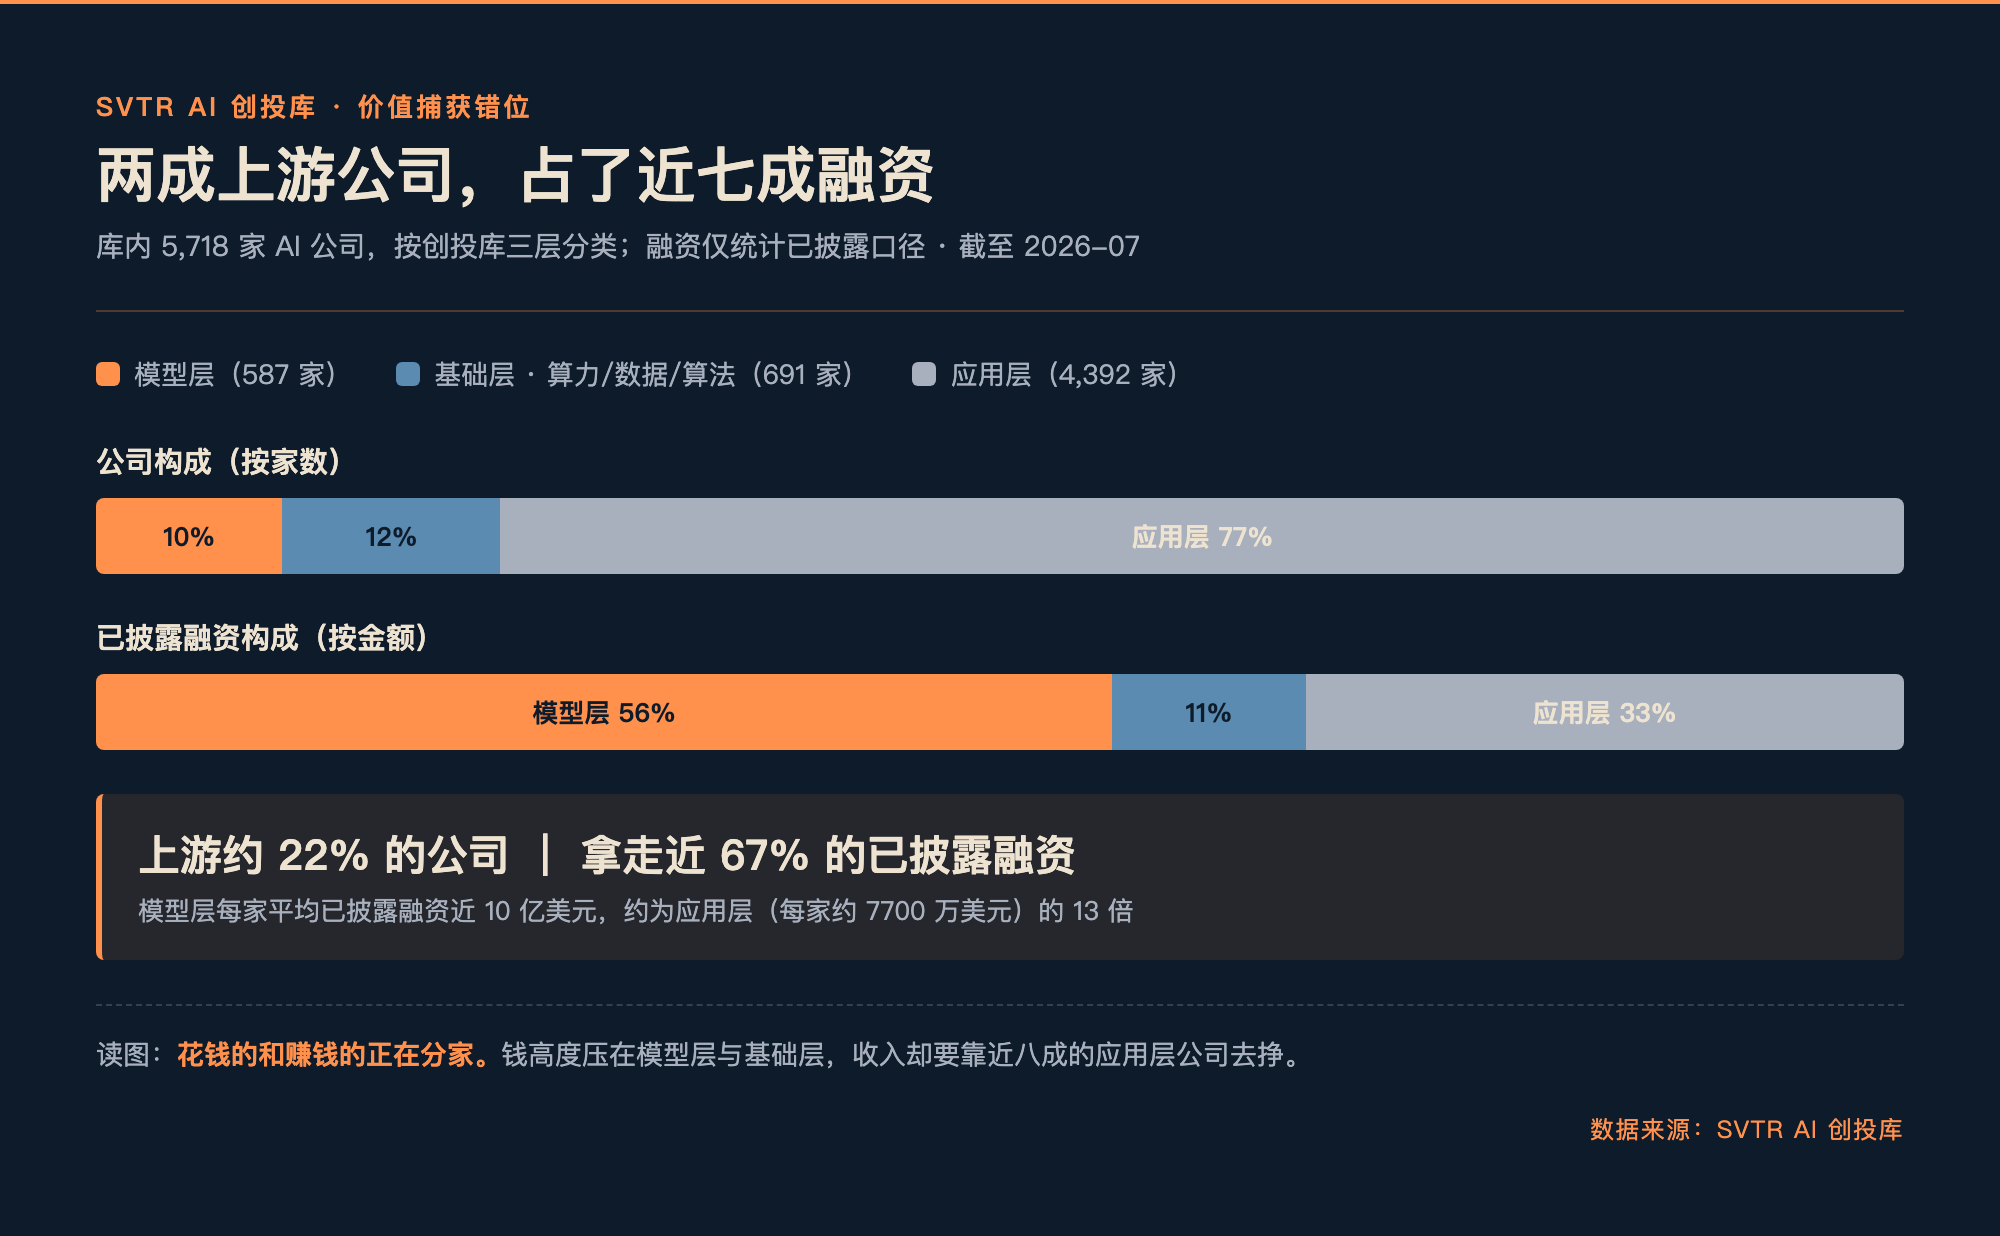
红杉 Cahn 测算 AI 基建累计需赚回约 3 万亿美元,风险不在总量而在分配:资本高度集中在少数超大规模厂商与前沿实验室,收入却漏向使用方与更便宜的开源模型(很多来自中国)。据 SVTR AI 创投库,5,718 家 AI 公司里模型层与基础层仅约两成,却握着近七成已披露融资。SVTR 判断:花钱的和赚钱的正在分家,与本周「出资人分层」的主线互为一体两面,即出资人在分层,回报也在分层。
五、活动预告
日期:2026-08-01 至 08-02(PT)
地点:加州大学伯克利分校
门票:付费(现场 $499,线上直播免费)
SVTR 评分:8.0/10
窗口内创投撮合层最完整的一场:Berkeley RDI 主办,Andrej Karpathy、Andrew Ng、Ion Stoica、Martin Casado 等 200+ 讲者,设 Startup Spotlight 路演对接投资人,Lightspeed、Mayfield、NEA 合伙人在列。
日期:2026-07-25 至 07-26(PT)
地点:旧金山
门票:免费(择优录取,含差旅补贴与算力额度)
SVTR 评分:7.5/10
Y Combinator 主办、面向顶尖 AI 建设者的聚会,黄仁勋、Sam Altman、Alexandr Wang 在列,创始人与建设者密度高。
六、资本图谱
本期数据与可视化已实时上线 AI 创投日报 #165:按日滚动事件流 + 赛道 / 活跃投资方 / 各层融资品牌图表,与本栏同源同口径。
注:SK 海力士 290 亿美元 ADR 是公开市场发行、不是创投轮,故不计入上方「融资轮次」与 $4B 口径(与线上一致,只计已确认私募轮)。
本期数据三个判断:
- 硬科技吃掉近四分之三资金:本周 65 笔确认私募轮里,硬科技层(芯片、聚变、量子、机器人、国防、智能硬件、生命科学)拿走约 74% 披露金额,软件层约两成。钱在往「原子」走,但更关键的是开支票的人变了。
- 中国多而散、海外少而大(本周样本,非长期排名):按出手次数,头部是 Intel Capital、Khosla Ventures、中科创星、源码资本、经纬创投、Y Combinator(各 3 次),中国早期机构与产业资本量最大;但按支票大小,本周最大的 SambaNova(10 亿)与 Proxima Fusion(4.7 亿)都由海外主权与战略资本主导。中国机构做量大分散的早期硬科技,海外主权 / 战略资本押少而重的巨额单笔。
- 早期仍是主干,出资人从早期就换人:确认轮里种子 / 天使 / A 轮合计过半,B 轮及以后不足三成。硬科技的早期工厂在高速开单,而这批早期单里越来越多站着国家队与战略产业的身影。边际出资人换人,正从最早期就开始发生。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。