
本周导读 AI 资本的进口和出口,这一周同时换了人。出口端,头部 AI 公司开始亲自敲公开市场的门:Anthropic 已秘密递交 S-1、目标估值接近 1 万亿美元,Switch 拟募最高 100 亿美元,DeepSeek 边洽谈 15 亿美元新轮边筹备 A 股递表。进口端,最好项目的早期领投席正被产业资本包场:Walden Robotics 3 亿美元种子轮里,出资名单被丰田、NVIDIA、波音占满。据 SVTR AI 创投库,本周 72 起确认轮、已披露约 39 亿美元。进门的是产业资本,出门的通向公开市场,财务 VC 在两头之间重新找位置。
一、市场观察
本栏为重点摘选 + SVTR 判断;四类市场事件(融资 / IPO / 并购 / 基金募资)完整滚动事件流,实时更新于 AI 创投日报 #166。
① IPO / 上市动态
| 公司 | 动态 | 拟募/已募 | 估值 | 方向 |
|---|---|---|---|---|
| Anthropic * | 已秘密递交 S-1,Morgan Stanley/Goldman/JPM 承销,目标 10 月挂牌 | 待披露 | 目标接近 $1T | 大模型 |
| Switch * | 聘 Goldman、JPMorgan 筹备 IPO,最快 Q4 上市 | 至多 $10B | 约 $80B(含债务) | AI 数据中心 |
| 逐际动力 | 近 $200M Pre-IPO 轮完成,IPO 进程已启动(据报道方向为港股) | ~$200M | 约 ¥150 亿($2.1B) | 人形机器人 |
* 传闻 / 筹备中,未正式官宣。
点评: 上期公开市场的主角是 SK 海力士,为 AI 算力的物理瓶颈补血;本期排队敲门的换成了 AI 明星本尊。据 CNBC 报道,Anthropic 已于 6 月秘密递交招股书,投行已在安排投资人会面,若按接近 1 万亿美元的目标估值挂牌,将成为AI大模型 IPO的标杆;Reuters 独家称数据中心商 Switch 拟募最高 100 亿美元;DeepSeek 也在为 A 股递表做审计准备(见下「正在融资」)。加上逐际动力在一级市场收完最后一棒直接启动上市,信号是同一个:头部 AI 资产的定价权,正在从一级市场移交给公开市场。一级市场里堆出来的千亿、万亿估值,最终要公开市场来接盘验货,这一步从传闻变成了投行排期。
② 重点融资轮(本周已确认,按披露金额)
| 公司 | 轮次 | 金额 | 领投方 | 方向 |
|---|---|---|---|---|
| Fireworks AI | D 轮 | $1.5B | Atreides、Index、TCV | AI 推理平台(美国) |
| General Compute | 债务融资 | $400M | Upper90(独家债权) | ASIC 推理云(美国) |
| Airwallex 空中云汇 | D 轮及以后 | $320M | Addition | 跨境金融基础设施 |
| Walden Robotics | 种子轮 | $300M | Toyota、Deviation Capital | 通用机器人(美国) |
| Alpaca | D 轮及以后 | $135M | Peak XV | 面向 AI agent 的券商基础设施(美国) |
| Emergent | C 轮 | $130M | Creaegis | AI 编码智能体(美国/印度) |
| 莫界科技 | A 轮 | $83M | 联想创投 | AI+AR 光波导(中国) |
| American Growth Insurance | 未披露 | $70M | Atomic、Rockbridge | AI 保险代理整合(美国) |
| 曦诺未来 | A+ 轮 | $69M | 美团 | 灵巧手(中国) |
| Oak | 种子轮 | $60M | Accel、CRV、Greylock | AI 时代访问权限管理(美国) |
点评: 同一张榜上坐着三种钱。最大一笔 Fireworks AI 的 15 亿美元 D 轮(投后 $17.5B)是纯财务盘:年化收入率破 10 亿美元、同比 5 倍,Index、TCV、Atreides 按收入兑现定价,NVIDIA 只是跟投。Walden Robotics 的 3 亿美元种子轮(投后 $1.1B)则是另一个极端:这家 1 月才从丰田研究院拆分、由 MIT 教授 Russ Tedrake 执掌的公司,出资名单被丰田、NVIDIA、波音、三星、CoreWeave、Prologis 等战略方占满。General Compute 的 4 亿美元干脆不是股权,是 GPU 金融方 Upper90 给 ASIC 推理云开的债权结构。财务 VC 押有收入的推理层,产业资本包场具身智能,债权资本进场算力资产:钱的分工比钱的总量更值得看。
③ 正在融资(传闻 / 未 close)
| 公司 | 金额 | 估值 | 出资人 | 方向 |
|---|---|---|---|---|
| Databricks | $3B | $188B(投后) | Coatue(领投·老股东) | 数据与 AI 平台(已官宣,预计夏末交割) |
| DeepSeek * | ~$1.5B | ~$71B | 洽谈中 | 大模型(同步筹备 A 股递表) |
| Valar Atomics * | ~$1B | ~$6B | Sequoia(预期领投) | 小型模块化核反应堆 |
* 传闻轮,未 close。
点评: 上期还在募集的传闻轮全是软件应用层的财务轮,本期画风完全不同:Databricks 官宣 30 亿美元,估值五个月涨四成到 1880 亿;DeepSeek 据报道正洽谈约 15 亿美元,距其首轮外部融资仅约一个月,估值从 500 亿升到 710 亿,且边融资边为最快年底的 A 股递表做准备;Valar Atomics 洽谈 10 亿美元,催化剂是本月其反应堆开始为 NVIDIA 芯片供电。平台、主权级模型资产、核能,正在融资的三个大盘子全在「基础设施」这一侧,与确认轮里财务 VC 守软件的分工互为镜像。
④ 战略并购
| 收购方 | 标的 | 对价 | 类型 |
|---|---|---|---|
| 现代汽车集团 | Boston Dynamics(软银所持约 9.65% 剩余股份) | 约 $3.6 亿 | 收权,转为全资子公司 |
| Harvey | Benchmark(YC 系 AI 初创) | 未披露 | 产品与团队收购(Harvey 第三笔) |
| Whatnot | Shaped | 未披露 | 团队收购,组建 Applied AI Research |
点评: 三笔并购一个方向:把 AI 能力收进体内。现代汽车以约 3.6 亿美元买断软银在 Boston Dynamics 的最后一成股份,把这家人形机器人先驱收成全资子公司;法律 AI 独角兽 Harvey 完成第三笔收购;Whatnot 把 Shaped 的实时推荐团队直接改编成自己的 AI 研究部门。与本周「产业赢家用股权锁资产」的主线同源:买不到的领投,就干脆买下来。
⑤ VC 基金募集
| 基金 | 规模 | 状态 | 策略 |
|---|---|---|---|
| Greylock 18 | $1.5B | 终关 | 种子 / A 轮为主,约 15% 用于后续跟投 |
| AlleyCorp Fund II | $335M | 终关 | pre-seed / seed 早期 |
点评: 本周两只新基金都把弹药压在最早期。结合研判主线看别有意味:当头部硬科技与机器人项目的领投席被战略方占住,财务 VC 新募的钱正在往更早、更小、战略方还看不清的位置退。Greylock 18 的 15 亿美元专注种子和 A 轮,AlleyCorp 干脆守在 pre-seed。财务 VC 没有退场,但它们自己选的阵地说明了力量对比。
二、创投研判
一句话判断:资本开始在 AI 产业内部循环,独立财务 VC 正被挤出最好项目的早期领投席。
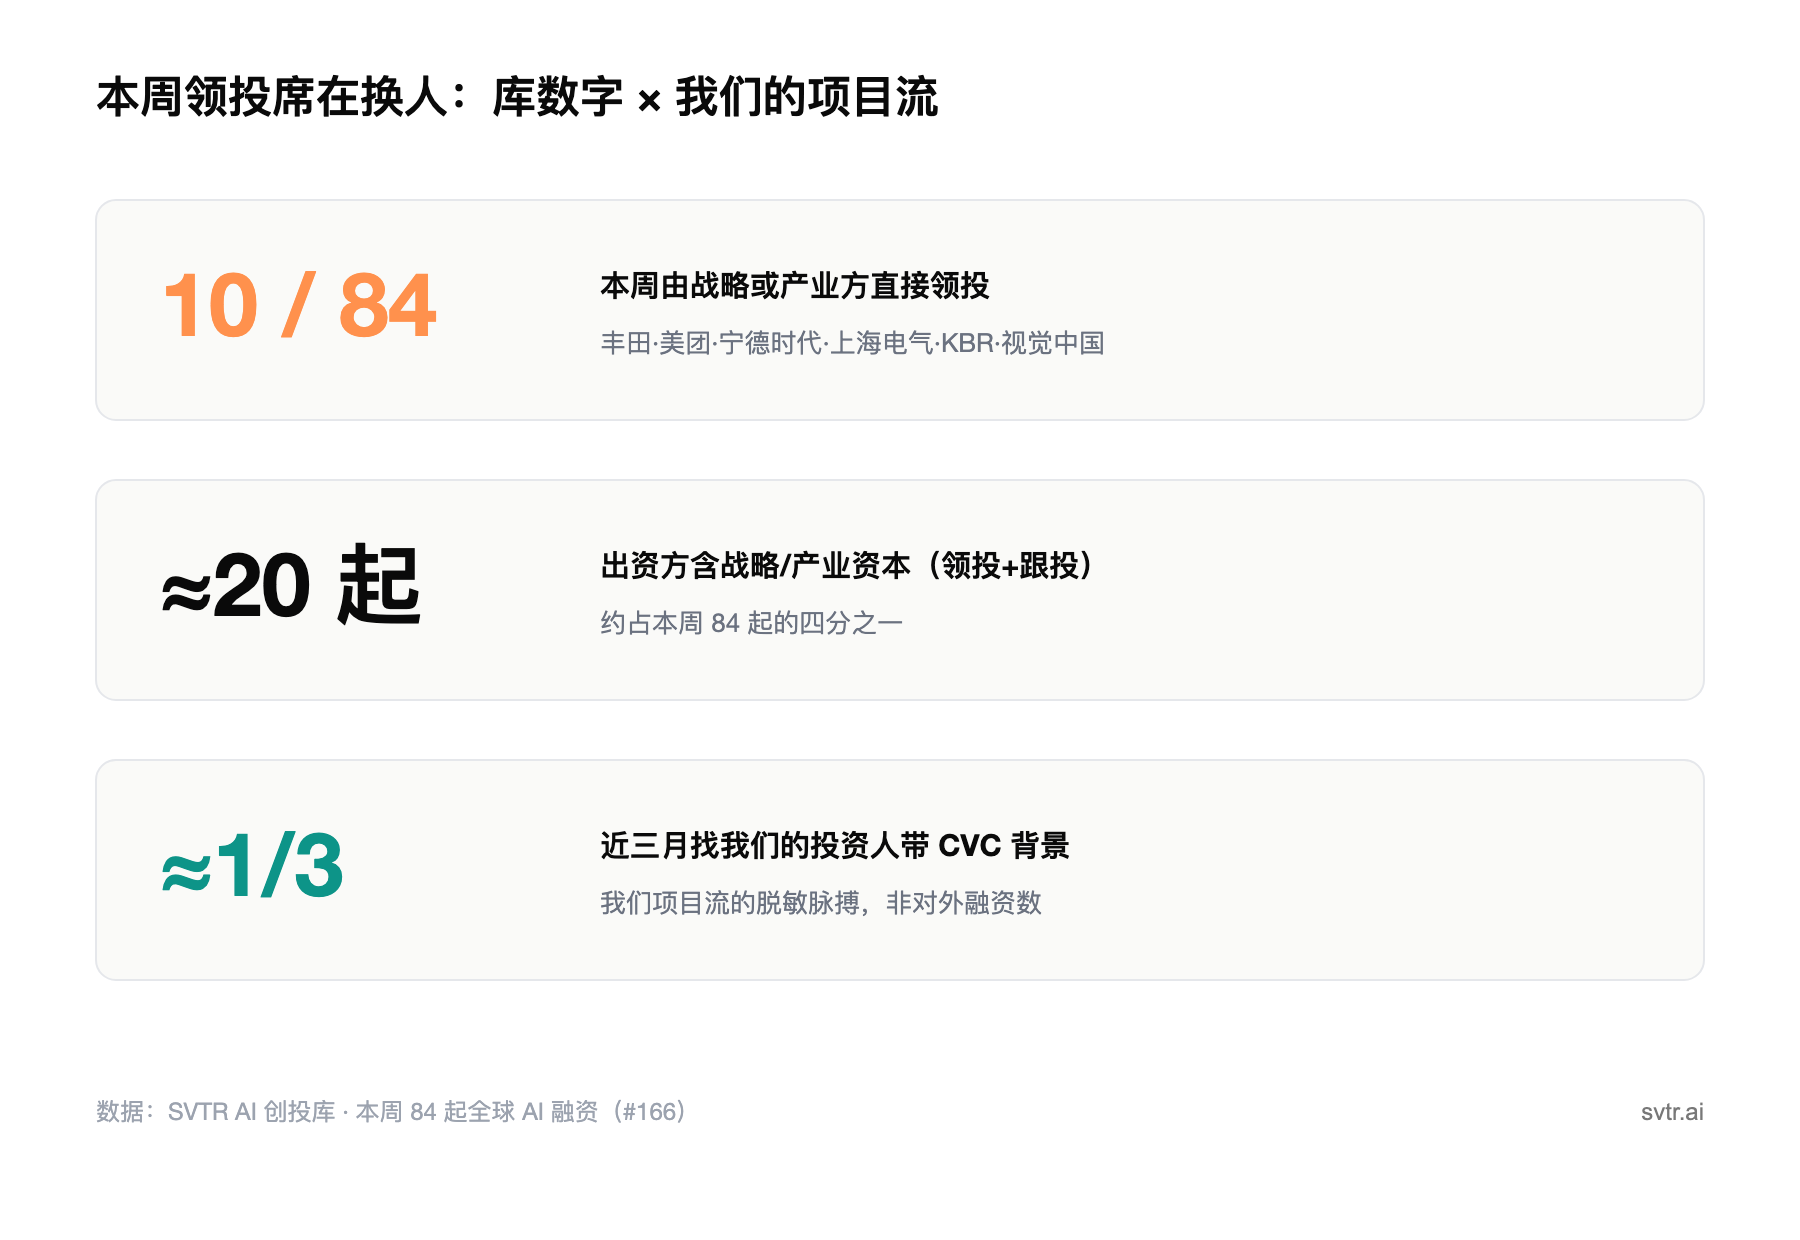
据本周 Signal #25:本周 SVTR AI 创投库新增收录的 84 起全球 AI 融资里,约 10 起由战略或产业方直接领投(丰田领投 Walden、美团领投曦诺未来、宁德时代领投 RoboParty、上海电气领投灵巧智能、视觉中国领投海艺 AI),合计约 20 起的出资名单含产业资本;更彻底的是,自己尚未上市的智元机器人以产业资本身份出现在两起上游零部件融资里(新奇机器人的关节模组、模感科技的触觉感知)。我们判断:给下一层 AI 和机器人开支票的,越来越是上一层的赢家自己。它们用股权锁供应链、场景和算力配额,估值里含的不再只是财务基本面,而是战略绑定价值;财务 VC 在头部项目上要么接受被抬高的价格,要么退到战略方还没盯上的角落。
三、社区动态
本周新进社区的画像与市场主线很接近。创始人端继续偏「硬」:有把 JEPA 世界模型、VLA 端到端小模型融成统一「机器人大脑」的毕方智控(南洋理工与哈工大深圳支撑),做 AI 分药机器人切入慢病管理的思若宁 Psyrene,做金刚石辐射探测器、产品已用于深空探测与核能安全的钻为芯生,以及深耕固态变压器二十年的西拓电气。生态端出现了新角色:上海张江机器人谷以园区身份加入对接,这片 4.2 平方公里的产业集聚区已聚集 100 余家具身智能企业,智元机器人、傅利叶智能都在其中。投资人端,数字广东这类带产业与国资背景的资金入场,关注 AI、机器人与出海方向,单笔从千万级到亿级人民币。
供给端涌进来的是机器人大脑、医疗机器人和硬科技零部件,资金端进来的是产业园区与国资背景的钱。社区里的这组供需,和本周一级市场「产业资本包场机器人链条」指向同一处。想把项目带到硅谷路演的机器人创始人,可以直接看下方活动预告第一条。
本栏还有一场刚上线的 AI 创投会 · 思若宁 Psyrene:7 月 24 日线上闭门会,嘉宾即上文的思若宁创始人刘浩文,聊怎么从精神疾病用药依从性切入、把「按时吃药」做成主动照护系统,以及李泽湘体系孵化下医疗硬科技的量产与出海。

四、活动预告
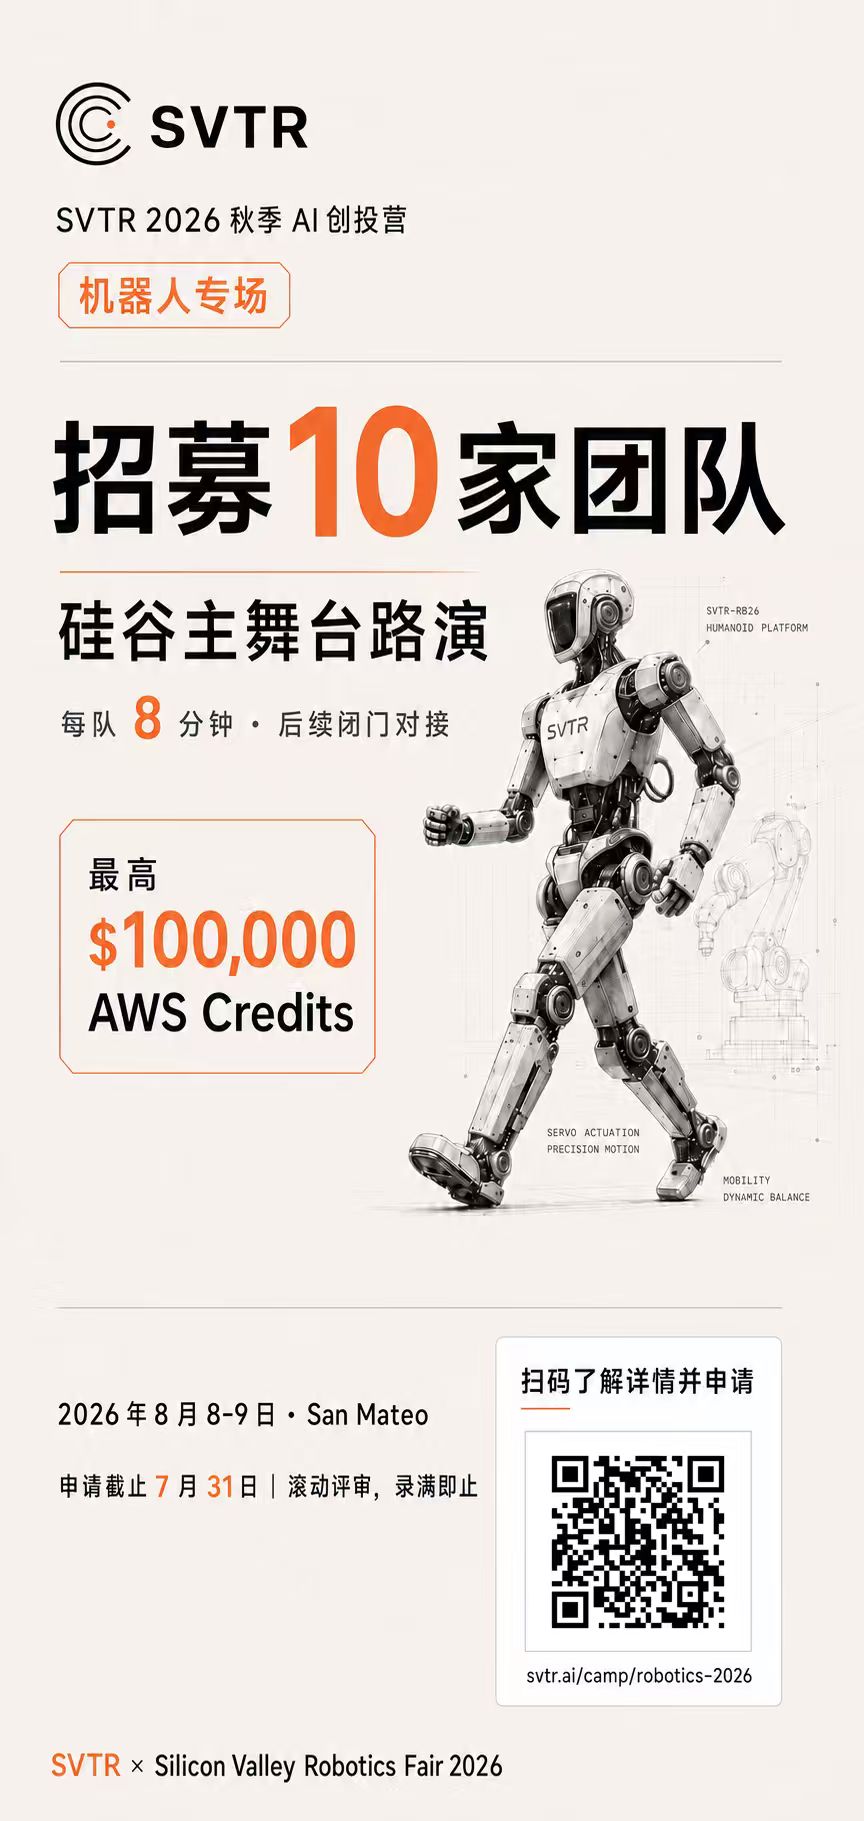
SVTR 2026 秋季 AI 创投营 · 机器人专场(本社区主办)
日期:2026-08-08 至 08-09
形式:10 个硅谷路演席位,首批招募 10 家团队
对象:AI 与机器人创始人,优先有明确融资 / 订单目标的团队
SVTR 自己的秋季创投营首场即机器人专场,提供融资、订单与孵化三类加速支持,正对本期市场主线里产业资本重仓的具身智能链条。
日期:2026-08-01 至 08-02(PT)
地点:加州大学伯克利分校
门票:付费(现场 $499,线上直播免费)
SVTR 评分:8.0/10
窗口内创投撮合层最完整的一场:Berkeley RDI 主办,Andrej Karpathy、Andrew Ng、Ion Stoica、Sergey Levine 等 200+ 讲者,设 Startup Spotlight 路演 track 对接投资人。
五、资本图谱
注:逐际动力近 2 亿美元 Pre-IPO 计入上方「IPO」口径、不在融资轮 Top10;传闻与筹备中事件不计入统计。
本期数据三个判断:
- 一笔占掉近四成:本周已披露约 39 亿美元里,Fireworks AI 一笔 15 亿占近 38%,加上 General Compute 的 4 亿债权,推理与算力层拿走本周美元大单的半壁。AI 的钱继续往「跑模型的地方」集中,只是工具从股权扩展到了债权。
- 机器人链条量最大(本周样本):确认轮里机器人与具身智能相关超过 10 起,从整机(Walden、逐际动力)到灵巧手(曦诺未来)、触觉(模感科技)、关节模组(新奇机器人)、灵巧操作(灵巧智能),零部件密集成链,且领投方大半是美团、宁德时代、上海电气、智元这样的产业资本,几乎看不到独立财务 VC 领投的身影。
- 中美两侧不同的透明度:美元大单集中在推理、算力与金融科技且金额悉数披露;中国侧轮次量大,但过半未披露金额,密集落在机器人零部件与硬科技,领投方多带产业或国资背景。中国机器人链条的真实资本热度,比披露金额显示的更高。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。