
本周导读 AI 创投的定价权这一周在被重新分配。进口端,头部基金不再抢独家:本周近一半确认轮由两家及以上机构联合领投,份额稀缺让明星轮从独占走向抱团分险。出口端,国产 AI 芯片与大模型集体转向公开市场,沐曦与月之暗面双双推进赴港上市。大钱高度集中在具身智能、定制芯片与安全国防三条硬赛道;中国国资则用硬科技产业链基金把钱定向沉到底座。联合领投分份额,硬赛道抢筹码,国资沉底座,是本周的三条主线。
SVTR 私有信号 · 非投资建议
本周点名:Sierra(★ 已评估,收购 Takeoff)· 月之暗面(推进赴港上市)· Etched(★ 已评估,3 亿美元 C 轮)。完整榜单见 AI 创投日报。
一、市场观察
① IPO / 上市动态
| 公司 | 动态 | 方向 |
|---|---|---|
| 沐曦股份(科创板 688802) | 推进赴港上市(A+H) | AI 芯片(中国) |
| 月之暗面 Moonshot AI | 启动赴港上市 | 大模型 Kimi(中国) |
点评: 国产 AI 资产密集叩响香港市场的门。已在科创板上市的 GPU 厂商 沐曦推进 A+H,Kimi 母公司月之暗面也启动赴港。信号与本周 Thesis《梁文锋闭门谈话:英伟达在掘自己的坟墓》 指向同一处:国产算力正从「买英伟达」转向「自己造芯、自己上市」,公开市场是这场路径切换的验货台。
② 重点融资轮(本周已确认,按披露金额)
| 公司 | 轮次 | 金额 | 领投方 | 方向 |
|---|---|---|---|---|
| Atoms | 未披露 | $1.7B | Andreessen Horowitz(Uber、Bain 跟投) | 机器人 / 工业自动化(美国) |
| CuspAI | B 轮 | $450M | Kleiner Perkins、NEA(Bezos Expeditions 参投) | AI 材料发现(英国/美国) |
| Meshy | B 轮 | $400M | IDG、经纬、Monolith | 3D 生成 AI(中国/美国) |
| Etched | C 轮 | $300M | Sequoia、Andreessen Horowitz | 定制推理 ASIC(美国) |
| Glow | A 轮 | $180M | Sequoia、Cyberstarts、Greenoaks | 内部威胁监控(美国) |
| Cathedral | 未披露 | $160M | Andreessen Horowitz、Sequoia | 军事网络作战 AI(美国) |
| Humanoid | A 轮 | $152M | Prime Movers Lab | 人形机器人物流 |
| Candid Health | D 轮 | $120M | Sixth Street Growth | 医疗账单自动化(美国) |
| 雨舟科技 | 早期合并披露 | $80M | 红杉中国、IDG、云九资本 | 硬科技(中国) |
| Neo | A 轮 | $75M | Andreessen Horowitz、Bessemer | AI 代理管理(美国) |
点评: 这张榜最刺眼的不是金额,是领投席的排布。同一批头部基金 a16z 与 Sequoia 在 Etched(3 亿美元 C 轮,投后 103 亿美元) 与 Cathedral 两笔上并肩,Meshy(近 4 亿美元、投后 15 亿) 与 Glow 各自挤进三家领投,记忆张量 由华为哈勃、荣耀、商汤、深创投等联合投资。份额稀缺让「抢独家」变成「拼桌」。金额结构上,最大一笔 Atoms(Uber 创始人 Travis Kalanick 的机器人公司)17 亿美元 把机器人与工业自动化推上榜首,CuspAI 4.5 亿美元、Etched 与 Meshy 紧随,具身、材料与算力基座是本周吸金三强。
③ 正在融资(传闻 / 未 close)
| 公司 | 金额 | 出资人 | 方向 |
|---|---|---|---|
| Genesis AI | ~$500M A 轮 | Premji Invest(报道领投)、HSG | 机器人基础模型 |
| Mistral AI | 战略投资 | 三星电子 | 大模型 |
* 以上均为传闻 / 洽谈中,未 close。
点评: 本周未 close 的初创融资集中在机器人基础模型与大模型两处。据 Bloomberg 报道,Genesis AI 洽谈约 5 亿美元、估值 30 亿 做机器人基础模型,三星拟战略投资 Mistral。资本还在为下一轮模型与具身军备囤弹药,但都卡在未 close,观望与 FOMO 并存。
④ 战略并购
| 收购方 | 标的 | 对价 | 类型 |
|---|---|---|---|
| Einride | Flipturn | 约 $38.4M(全股票 ADS) | 上市后首购,自动驾驶货运 |
| Sierra | Takeoff | 未披露 | 收自主 AI 智能体运行时 |
| Cognition | The Interaction Company | 约 $1 亿级 | 收 AI 编程 / 交互团队 |
| Midjourney | Co-Star | 未披露 | 收生成式 AI 能力 |
另有 Stripe 拟约 $10B 收购 OpenRouter 的传闻(WSJ),金额与是否成交均未官宣。
点评: 并购主线是智能体基础设施被龙头收编。据 Sierra 官方公告,它收购 Takeoff 补的是长周期自主智能体运行时;Cognition 买下 The Interaction Company 的交互团队。应用层龙头在补自主智能体的地基,买不到的领投席就直接把团队买进体内,与本周确认轮的抱团逻辑同源。
⑤ VC 基金募集
| 基金 | 规模 | 状态 | 策略 |
|---|---|---|---|
| Khosla Ventures(三只新基金) | 最高 $5.5B | 洽谈中 | AI / 深科技,覆盖种子 / 早期 / 成长 |
| Dimension Fund III | $800M | 终关 | 科学 × 计算,较二期大 60% |
| 四川长石硬科技三期基金 | ¥12.75 亿(约 $177M) | 终关 | 核聚变 / 量子 / 具身全产业链 |
| 上海考拉先导 AI 创投基金 | 认缴 ¥2.2 亿 / 目标 ¥6 亿 | 已设立 | AI 早期成长(拉卡拉系) |
| SuperCharger Ventures Fund I | €10M | 募集中 | EdTech / 未来工作 |
| 金飞人工智能科创基金 | ¥5 亿 | 募集中 | 地方国资引导 |
点评: 中美募资逻辑分叉。美元基金押大主题:据 TechCrunch,Dimension 8 亿美元三期 专注「科学 × 计算」,Khosla 更冲最高 55 亿美元。中国国资则用产业链基金把钱定向沉到底座:据 投资界,四川长石硬科技三期 沿用 Founders Fund 模式覆盖核聚变、量子、具身与 AI 基础设施。一个投「主题」,一个投「链条」。
二、创投研判
一句话判断:头部基金不再抢独家,独家红利正让位于联合领投的抱团分险。
据本周 Signal《头部基金不再抢独家:本周近一半 AI 融资是「联合领投」》:SVTR AI 创投库 #167 收录的 63 起确认融资里,近一半由两家及以上机构联合领投。Meshy(IDG、经纬、Monolith)、Glow(Sequoia、Cyberstarts、Greenoaks)、Cathedral(a16z、Sequoia)、Etched(Sequoia 领投、a16z 跟投)、记忆张量(华为哈勃等)无一例外。
我们判断:在超额认购的明星轮里,份额稀缺叠加风险共担,让头部机构从「独占」转向「拼桌」,投人不投事的独家逻辑正在失效。本周 Profile 里 Sarah Guo 的赌注 是同一枚硬币的另一面:当头部项目的领投席被抬价与抱团占住,独立财务 VC 要么接受被摊薄的份额,要么干脆把整支基金押在「大厂通吃的反面」。
三、社区动态
本周新进社区的画像与市场主线高度贴合,供给端继续偏「硬」与「具身」。创始人端:做机器人本体、已到 B 轮的加速进化,做算力的海力算,做智能体的 Verum,以及智能硬件方向的狐星高照与 Aident AI。投资端出现 Geek Ventures、QD Capital 等机构入场,关注方向集中在 AI 与具身。供给端涌进来的是机器人、算力与智能体,与本周一级市场「具身与芯片领跑」指向同一处。想把机器人项目带到硅谷路演的创始人,可以直接看下方活动预告第一条。
本栏还有一场刚复盘的 AI 创投会 · 思若宁 Psyrene:7 月 24 日线上闭门会,聊怎么从精神疾病用药依从性切入、把「按时吃药」做成主动照护系统,以及李泽湘体系孵化下医疗硬科技的量产与出海。完整复盘见 《近 700 家 AI 医疗公司,几乎没人做「让人按时吃药」》。
四、活动预告
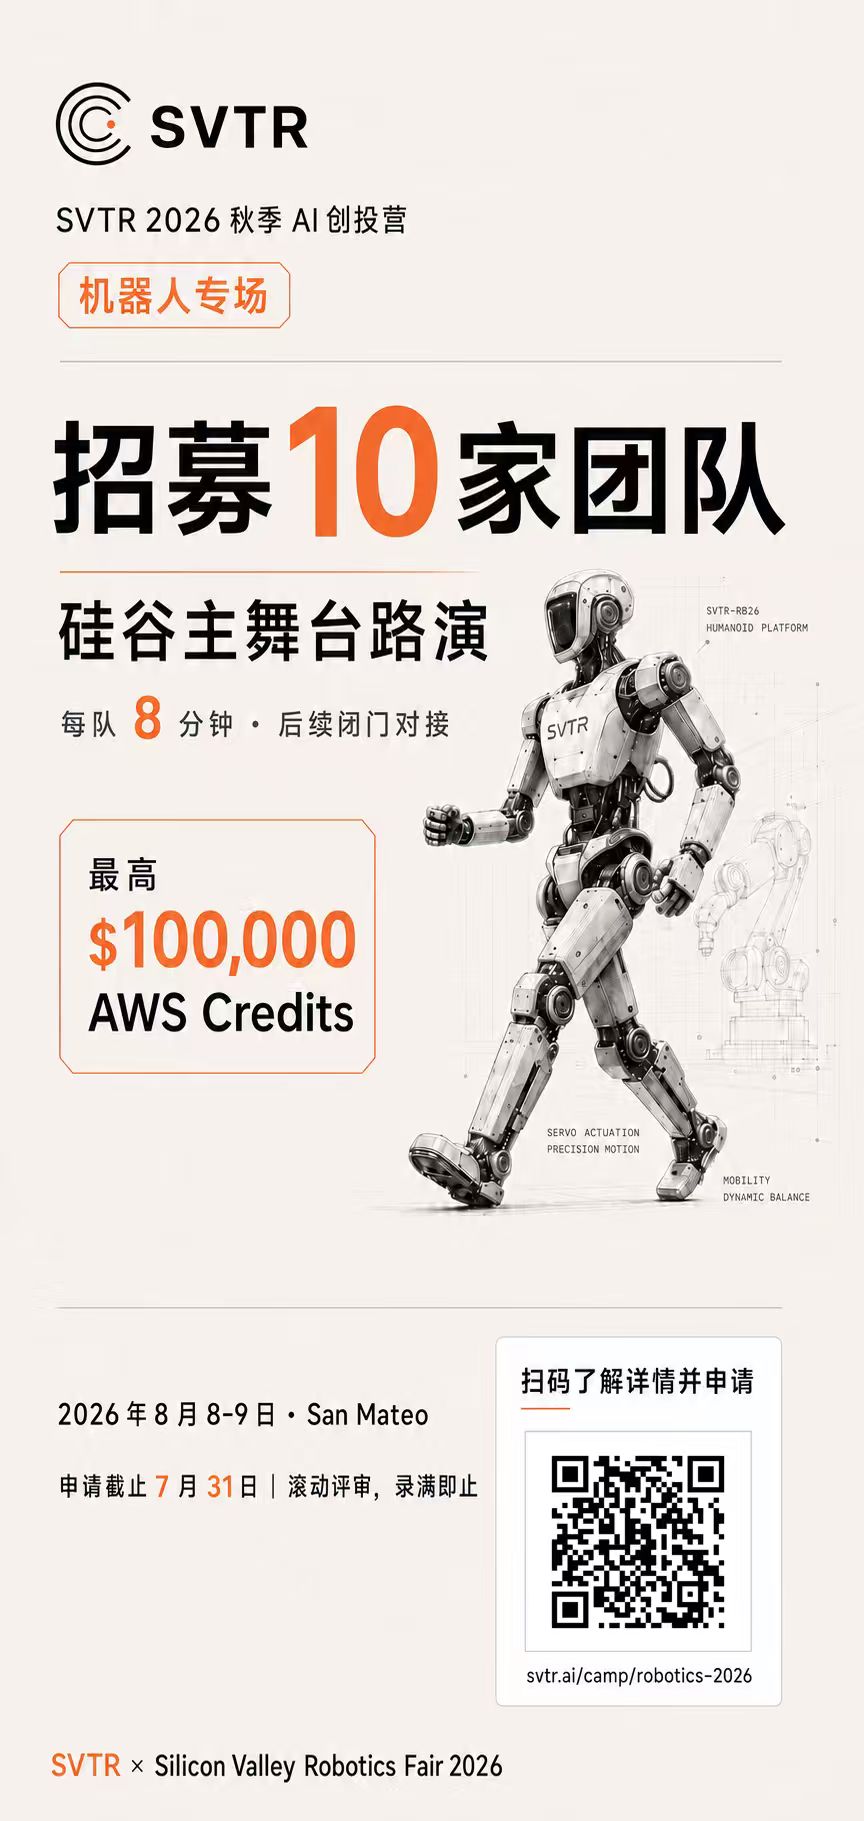
SVTR 2026 秋季 AI 创投营 · 机器人专场(本社区主办)
日期:2026-08-08 至 08-09(路演 8 月 9 日)
地点:San Mateo County Event Center,加州
对象:AI 机器人、具身智能与 Physical AI 团队,共 10 席
支持:硅谷顶级机器人大会现场路演、投资人对接、最高 $100K AWS 补助(申请截止 7 月 31 日)
SVTR 秋季创投营首场即机器人专场,正对本期市场主线里资本重仓的具身智能链条。
日期:2026-08-01 至 08-02(PT)
地点:加州大学伯克利分校(线上直播免费)
门票:付费(现场约 $499,线上免费需注册)
SVTR 评分:8.0/10
Berkeley RDI 主办,Andrej Karpathy、Andrew Ng、Ali Ghodsi、Martin Casado(a16z)、Alfred Lin(Sequoia)等讲者,主题正对本周「谁拿下一轮资本」的 agentic AI 主线。
五、资本图谱
注:Genesis AI 5 亿美元 A 轮为传闻轮、不计入上方统计;Crypto.com 4 亿美元为 Citadel 战略投资,计入综览卡但非标准风投轮;未折算金额(数亿元等)不计入合计,实际活跃度更高。
本期数据三个判断:
- 具身与机器人领跑。 最大单笔 Atoms 17 亿美元叠加 Humanoid 1.52 亿美元,Physical AI 仍是全球最大资金磁极。
- 芯片与基础层回潮。 Etched 3 亿美元(定制 ASIC)、Meshy 近 4 亿美元、记忆张量(华为哈勃联合投资),钱在往算力与生成基座沉,与国产 GPU 冲刺赴港互为印证。
- 安全与国防成团。 Glow 1.8 亿、Cathedral 1.6 亿,加上 AegisAI、Abstract Security、Zafran(Cisco 战投),合规与国防安全是本周被资本集体点名的第三条主线。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。