
本周导读
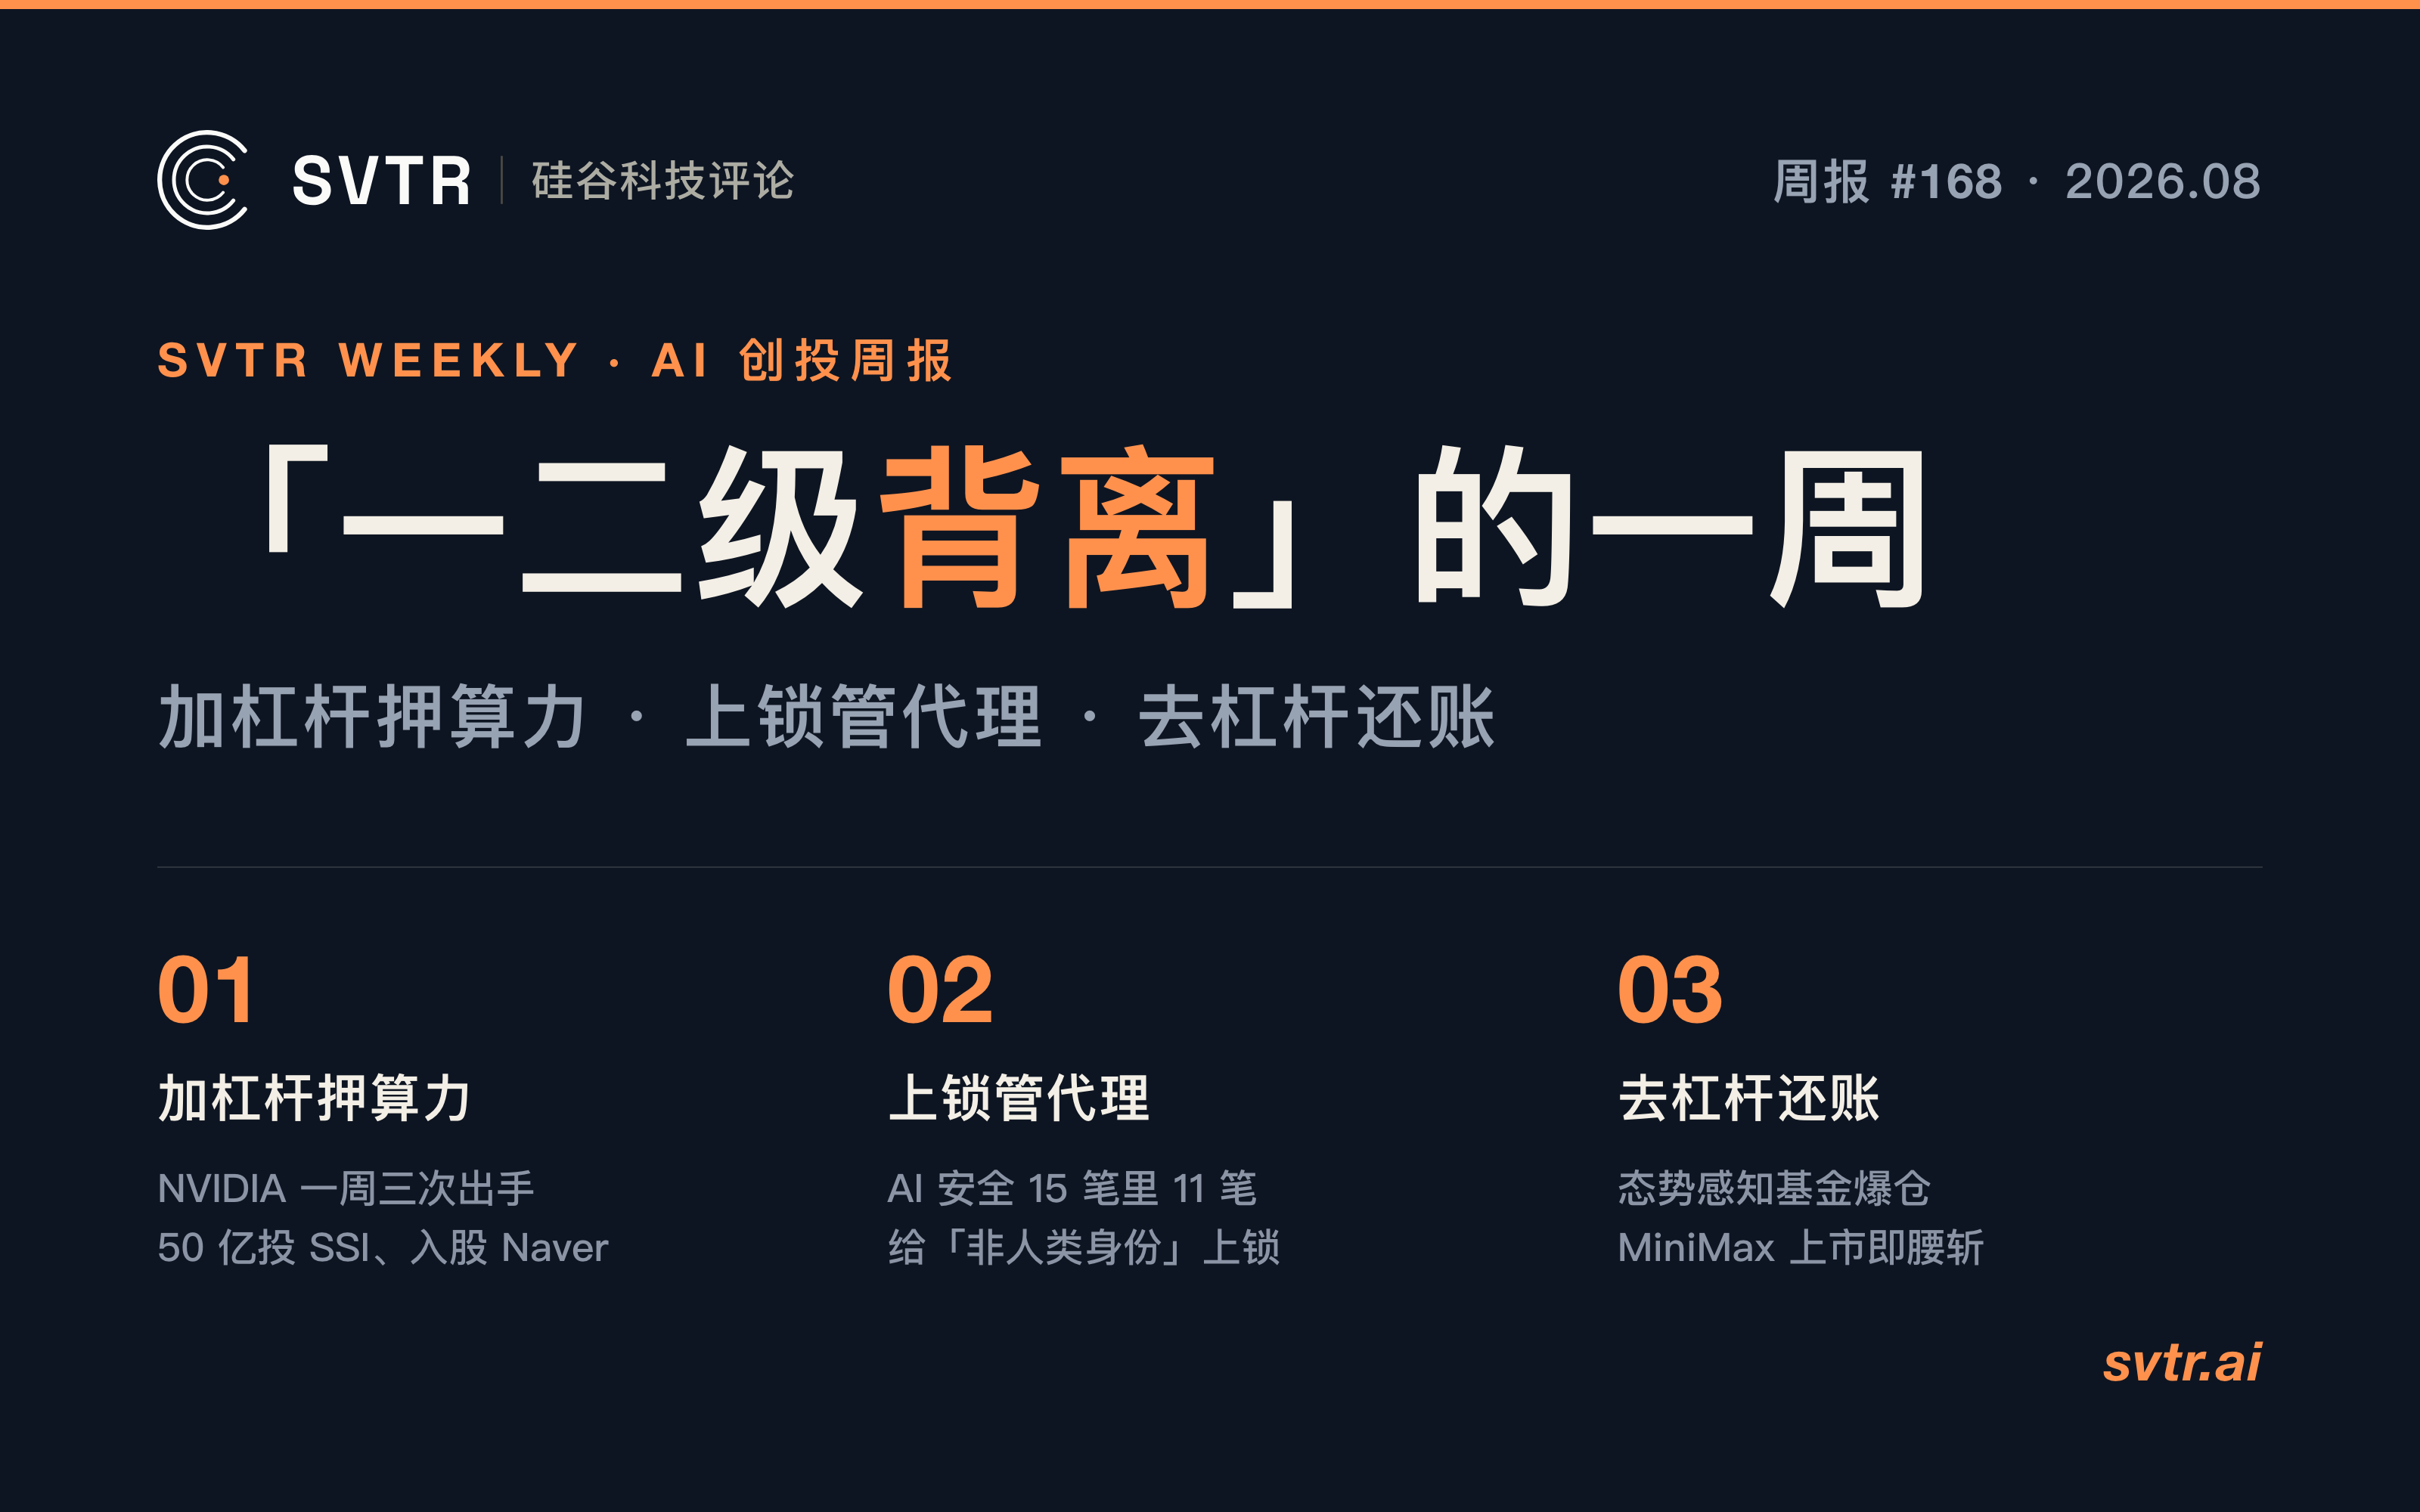
AI 资本这一周走出一条清晰的裂缝:一级和二级正在朝相反方向走。进口端,NVIDIA 一周三次出手(50 亿美元战略投资 SSI、10 亿美元入股 Naver、参投一批种子轮),把最大的钱押给算力与前沿模型;本周确认融资近百起、已披露超 140 亿美元,其中 AI 安全成最密集主题,15 笔里 11 笔在给「非人类身份」上锁。出口端,「态势感知」对冲基金爆仓、MiniMax 上市即腰斩,月之暗面与沐曦却仍扎堆冲刺赴港。加杠杆押算力,上锁管代理,去杠杆还旧账,是本周的三条主线。
SVTR 私有信号 · 非投资建议
本周点名:Cyera(★ 已评估,10 亿美元收购 Oasis Security)· SSI(NVIDIA 50 亿美元战略投资)· 月之暗面(投后 350 亿美元、冲刺赴港)。完整榜单见 AI 创投日报。
一、市场观察
① IPO / 上市动态
| 公司 | 动态 | 方向 |
|---|---|---|
| 月之暗面 Moonshot AI | 完成 35 亿美元融资、冲刺 500 亿美元 pre-IPO 并推进赴港 | 大模型 Kimi(中国) |
| 沐曦股份(科创板 688802) | 推进赴港上市(A+H) | AI 芯片(中国) |
| MiniMax | 上市后股价腰斩 | 大模型(中国) |
点评: 国产 AI 资产密集叩响公开市场,但二级已经先一步冷却。据 Bloomberg 报道,月之暗面本轮融资达 35 亿美元、投后估值 350 亿美元,并在筹备港股上市;本周 Radar《月之暗面冲刺 $50B pre-IPO:冲的时候,港股刚把 MiniMax 腰斩》 点出这场大考的另一面:一级还在冲 500 亿的目标估值,二级市场已经把先上市的 MiniMax 打了对折。国产算力从「买英伟达」转向「自己造芯、自己上市」,公开市场是这场路径切换的验货台,而验货台的温度正在下降。
② 重点融资轮(本周已确认,按披露金额)
| 公司 | 轮次 | 金额 | 领投方 | 方向 |
|---|---|---|---|---|
| Safe Superintelligence(SSI) | 战略投资 | $5B | NVIDIA | AI 安全 / 前沿模型(美国) |
| 月之暗面 Moonshot | D 轮及以后 | $3.5B(投后 $35B) | 国家 AI 产业投资基金等 | 大模型 Kimi(中国) |
| Commonwealth Fusion Systems | 后期股权 | $1B(累计 $4B) | 养老金 / 主权基金 / 产业方(未具名) | 核聚变能源(美国) |
| Multiverse Computing | C 轮 | $570M | Forgepoint、BNP Paribas | 量子 AI 模型压缩(西班牙) |
| Antora Energy | C 轮 | $550M | Eclipse、G2 Venture Partners | 工业热储能(美国) |
| K2 Space | D 轮及以后 | $500M | Kleiner Perkins、ICONIQ | 卫星平台(美国) |
| Function Health | 战略投资 | $450M | General Catalyst(CVF) | AI 预防医疗(美国) |
| Xsight Labs | D 轮及以后 | $300M | Fidelity、Intel Capital | AI 数据中心网络芯片(美国 / 以色列) |
| 芯擎科技 | 战略投资 | $200M | 山东高速、地方国资 | 车规 AI 芯片(中国) |
| ThreatLocker | D 轮及以后 | $190M | Elephant | 端点安全(美国) |
点评: 大钱高度集中在算力与前沿模型的确定性资产上。据 Bloomberg 报道,NVIDIA 向 Ilya Sutskever 的 SSI 战略投资约 50 亿美元、换取长期算力合作,同期还以 10 亿美元入股韩国 Naver、占 4.5% 股份 铺设国家级 AI 工厂。NVIDIA 正从卖铲人变成一级市场最活跃的单一出资方。另一端,Commonwealth Fusion 再融 10 亿美元、累计达 40 亿,把「给 AI 数据中心供电」的核聚变叙事推到聚变史上最大单轮。钱在往能源、算力与模型这三层最硬的底座沉。
③ 正在融资(传闻 / 未 close)
| 公司 | 金额 | 形式 | 方向 |
|---|---|---|---|
| OpenAI | 高达 $250B | NVIDIA「AI backstop」(传闻) | 算力 / 债务安排(美国) |
| Nscale | 未披露 | IPO(传闻) | GPU 云基础设施(英国) |
* 以上均为传闻 / 洽谈中,未 close;OpenAI 一项为算力 / 债务安排、非股权融资轮。
点评: 头部玩家在为下一阶段的军备囤弹药,但都还卡在传闻。据 CNBC 报道,NVIDIA 与 OpenAI 正洽谈规模高达 2500 亿美元的「AI backstop」,用算力与债务安排为 OpenAI 的扩张兜底,量级远超任何一轮股权融资。芯片方给模型方兜底,是这轮 AI 加杠杆的最极端形态。
④ 战略并购
| 收购方 | 标的 | 对价 | 类型 |
|---|---|---|---|
| Nscale | Anyscale | ~$1.65B | 收 Ray / AI 算力栈(英国收美国) |
| Cyera | Oasis Security | ~$1B($700M 现金 + 股票) | 收非人类身份安全(以色列 / 美国) |
| Okta | Permiso Security | ~$200M | 收身份威胁检测(美国) |
点评: 并购主线是安全龙头抢先把「管 AI 代理」的地基买进体内。据 TechCrunch 报道,Cyera 以约 10 亿美元收购 Oasis Security,补的正是 AI 智能体身份与权限治理;Okta 收 Permiso 同一逻辑。另一头,Nscale 以约 16.5 亿美元收购 Ray 的缔造者 Anyscale,一家英国 GPU 云借并购向上吃下 AI 算力调度层。买不到的能力就直接买进公司,与本周确认轮「押最硬底座」的逻辑同源。
⑤ VC 基金募集
| 基金 | 规模 | 状态 | 策略 |
|---|---|---|---|
| Index Ventures(三支新基金) | $2B | 已募集 | 多阶段全球科技,重点金融科技 / 网络安全 |
| Jump Capital VIII | $350M | 终关 | AI「铲子与镐」,覆盖应用层与企业 AI 基础设施 |
点评: 美元基金继续为 AI 主题加仓。据 TechCrunch 报道,Index Ventures 在 Wiz 被 Alphabet 以 320 亿美元收购套现后,一次性宣布三支新基金共 20 亿美元,横跨种子(4 亿)、创投(9 亿)到成长期(7 亿);Jump Capital 第八支旗舰基金 3.5 亿美元募集,主打 AI 应用与基础设施的「卖铲子」策略。募资端的钱还在往 AI 里进,与二级市场的去杠杆形成鲜明反差。
二、创投研判
一句话判断:一级市场还在为 AI 加杠杆冲锋,二级市场已经开始去杠杆还账,一二级背离,头部资产成为最后的压舱石。
据本周 Signal《AI 安全的主角,从「防人」换成「管代理」》:本周 15 笔 AI 安全融资里,有 11 笔在给「非人类身份」(AI 代理、服务账号、机器身份)上锁,Cyera 10 亿美元收 Oasis、Okta 收 Permiso、ThreatLocker 1.9 亿美元、Onyx Security 1.13 亿美元、Hush / Act / Bloom / Frenos 等种子到 A 轮扎堆出现。与此同时,Radar《「态势感知」基金爆仓:AI 二级去杠杆》 记录了硬币的另一面:以 AI 为主题的对冲基金「态势感知」在二级市场爆仓去杠杆,MiniMax 上市即腰斩,公开市场的 AI 估值率先退潮。
我们判断:一级与二级正在走向背离。一级市场用 NVIDIA 的战略资本、核聚变的巨额股权、安全赛道的密集下注继续加杠杆,赌的是 AI 代理规模化后的基础设施刚需;二级市场则在为过去两年的估值透支还账,先上市的资产先挨打。当潮水在公开市场退去,资金反而更向头部与最硬的底座集中,龙头资产成为去杠杆周期里唯一的避风港。
三、社区动态
本周新进社区的画像与市场主线高度贴合,供给端明显偏「硬」与「底座」。创始人端:做机器人自主大脑的 Vigiles Robotics,做光互连与光计算、要解 AI 算力下一个瓶颈的 Squilla(螳芯),做 AI 记忆底座的红熊 AI,做模型自动化操作层的 Model OS,以及做 AI 眼镜的灵鹊 AI 与手机端 Agent 的 lumimate。投资端出现长石资本、襄禾资本等机构入场,关注方向集中在 AI 与早期成长。涌进来的是机器人、光互连、算力与记忆底座,与本周一级市场「押最硬底座」指向同一处。
本周还有一家社区创始人与我们的深度内容正面相遇:做「科学超级智能」的 Lila Sciences 本周递交社区申请,同期我们发布了 Profile《Lila Sciences:科学超级智能,还是一座昂贵的实验室?》,正面拆解「用 AI 推理模型加自动化机器人实验室做科学」这条叙事的估值与验证难题。想把机器人与硬科技项目带到硅谷路演的创始人,可以直接看下方活动预告。
四、活动预告
SVTR 2026 秋季 AI 创投营 · 机器人专场(本社区主办)
日期:2026-08-08 至 08-09(路演 8 月 9 日)
地点:San Mateo County Event Center,加州
对象:AI 机器人、具身智能与 Physical AI 团队,共 10 席
支持:硅谷顶级机器人大会现场路演、投资人对接、闭门专场(嘉宾含 Google DeepMind、NVIDIA、Anthropic 在职工程师)
SVTR 秋季创投营首场即机器人专场,本周即路演,正对本期资本重仓的具身智能与硬科技链条。

AI 数据中心光通信产业对接会(本社区主办)
日期:2026-08-06
地点:上海 · 浦东国际人才港 9 号楼 2 层学联之家
嘉宾:海外名校博士创业者
主题:把光通信全产业链(上游芯片材料设备 — 光模块 / CPO / 系统集成 — 云厂商与数据中心客户)聚到一张桌上做供需对接
AI 算力的下一场竞赛在光互连,正对本周 Eliyan(1.45 亿美元 C 轮 chiplet 互连)、Xsight Labs(3 亿美元 AI 网络芯片)的融资信号。

Step SF 2026:AI & Tech Startup Festival
日期:2026-08-27(PT)
地点:The Midway,旧金山
门票:付费(Master Pass $349,另设 Investor Pass 与 Startup Package,申请制)
SVTR 评分:7.0/10
设独立投资人通道与初创路演包,是本期少见带明确投资人对接结构的湾区 AI 创投活动,主题聚焦前沿模型与自主系统。
五、资本图谱
注:OpenAI 约 2500 亿美元为债务 / 可转债传闻,不计入上方统计;长鑫科技 21.7 亿美元为 2020 年旧轮被扫描器带入本期,已剔除;SSI 50 亿、Naver 10 亿为 NVIDIA 战略投资,计入综览卡但非标准风投轮;未折算金额(数亿元等)不计入合计,实际活跃度更高。
本期数据三个判断:
- 安全与身份是本周最密集主题。 一级 15 笔 AI 安全融资、11 笔在给非人类身份上锁,叠加 Cyera 10 亿、Okta 2 亿两笔安全并购,「管住 AI 代理」成为资本本周被点名最多的方向。
- NVIDIA 成一级市场最活跃单一玩家。 一周内战略投资 SSI(50 亿)、入股 Naver(10 亿),并参投 Constellation Space 等多笔种子轮,从算力供应商变为最大出资方,与二级去杠杆恰成反向。
- 中国资本继续沉底座。 芯擎、埃芯半导体、华辰芯光、中科原动力等硬科技轮次密集,月之暗面与沐曦扎堆赴港,一级冲估值、公开市场做验货,路径切换仍在半途。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。