
本周导读
本周 AI 资本的关键交易,没有一笔发生在融资轮里。英伟达拟以 60 亿美元授权费买断 Poolside 的模型资产,Stripe 把 OpenRouter 的模型流量入口收进支付网络,Castelion 超 10 亿美元的 C 轮里有 2.5 亿是循环授信,长江存储带着约 330 亿元的产能计划在科创板排队。股权轮次表上是 62 起、37 亿美元的常规融资;真正的大钱在换门进场:买断智力、赊账建厂、排队上市。
本周信号 · 非投资建议
Castelion(★ 已评估,8 亿美元 C 轮股权加 2.5 亿美元循环授信,估值 130 亿美元量产低成本高超音速导弹)
Higgsfield AI(★ 已评估,4 亿美元 B 轮、估值 54 亿美元,AI 视频应用自报年化收入 7 亿美元)
Starcloud(★ 已评估,2.5 亿美元 A 轮,英伟达参投,把数据中心送上轨道)
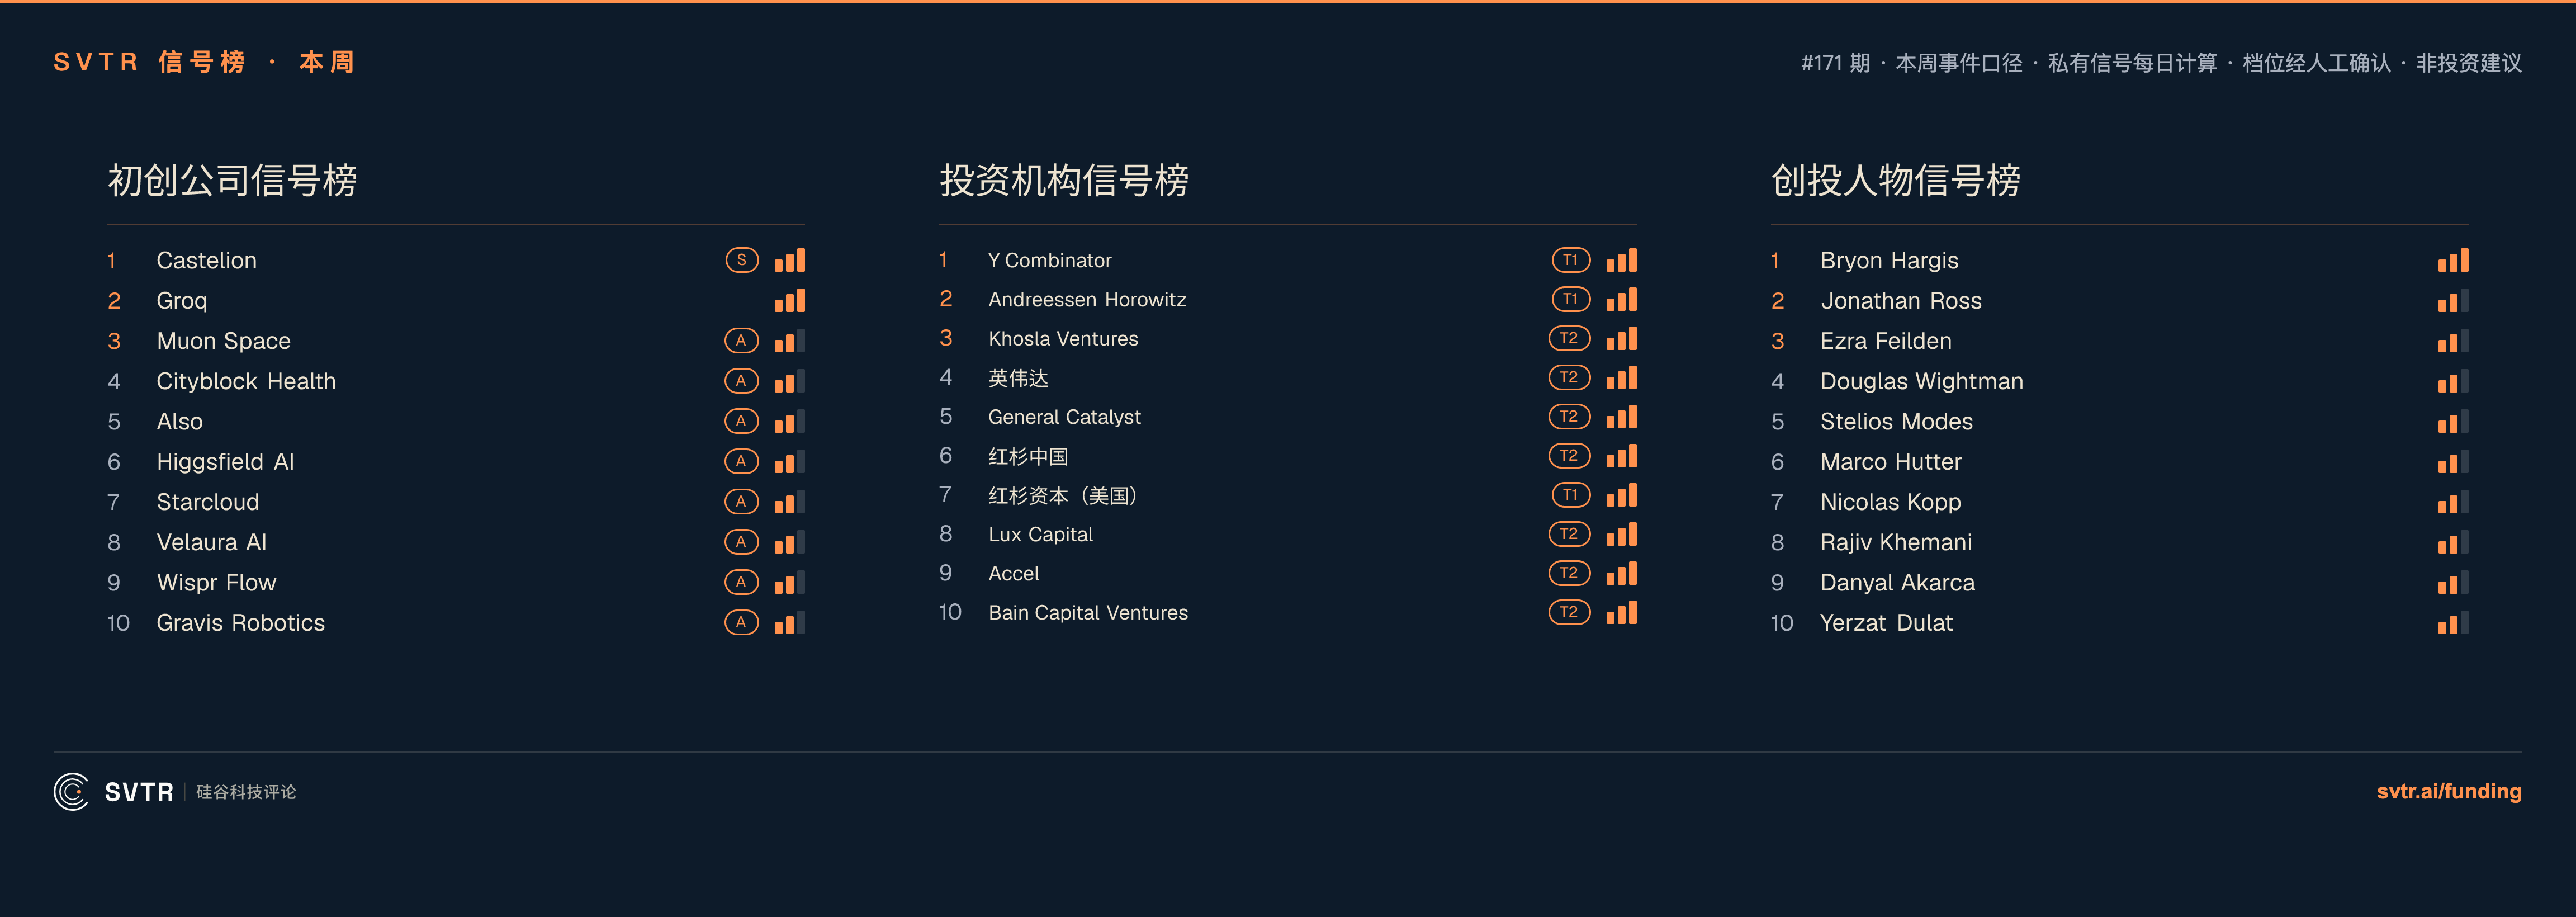
完整榜单见 AI 创投日报。
一、社区动态
① 正在融资
在融项目本周上新 9 个,大部分来自刚结营的秋季创投营机器人专场,主题高度一致地偏「实物」:
- 给具身智能与智驾做数据基座,覆盖采集到测评全流程,已合作 40 余家厂商
- 面向机器人的高性能执行器,本土设计与制造
- 能抱在怀里对话的情感陪伴 AI 玩偶(日美两地已有早期用户)、主人不在家时陪宠物的 AI 硬件、带长期记忆的 AI 陪伴机器人:陪伴硬件一周三个
- 积木编程 App 通吃各家教学机器人、硬件供应链采购自动化、建筑投标漏项 AI、AI 眼镜与视听穿戴生态
在架在融项目共 17 个,每个附一句话业务与 SVTR 评级,可按赛道筛选、按募资额排序,完整名单与创始团队详情见在融项目(认证投资人会员)。
② 社区伙伴
本周社区的资金端与产业端同时加厚。投资侧,小米战投、小苗朗程 VC、海通投行背景的投资人先后进入社区;产业与研究侧,阿里巴巴高级算法专家、腾讯商业分析背景的研究者,以及中科大、复旦、浙大金融背景的伙伴注册加入。
创业侧的信号依旧偏「实物」:已规模化出货的头部灵巧手本体团队、给主流具身模型供数据的基座平台、SLAM 算法基准评测框架在同一周到齐;另有两支量子背景团队,一支做量子安全通信的终端落地,一支用量子启发算法给大模型推理压缩成本。应用层多点开花:AI 电竞、作文批改、领导力辅导、就医陪诊。
③ 产品更新
- AI 公司财务数据上线:创投库收录 200 余家 AI 公司的营收、估值、增速与收入倍数观察(每条带来源与日期),已接入公司档案页与榜单。

在融项目货架升级:可按赛道筛选、按募资额排序,每个项目一句话读懂业务;秋季创投营机器人专场九家全部在架。
BP 评分助手:创始人在 svtr.ai/evaluate 上传 BP(图片版 deck 也支持),几分钟内拿到 SVTR 的结构化评估与补强建议;已入库项目补充新材料即可复评。
二、市场观察
① IPO / 上市动态
| 公司 | 事件 | 拟募资 | 交易所 | 来源 |
|---|---|---|---|---|
| 长江存储控股 | IPO 申请获受理 | 约 330 亿元人民币 | 上交所科创板 | 证券时报 |
| 星动纪元* | 传聘请顾问筹备上市 | 8 亿至 10 亿美元 | 港交所 | Bloomberg |
| Crusoe* | 与多家投行洽谈潜在 IPO | 未定 | 未定 | Yahoo Finance |
* 为传闻或未完成交易,不计入本期统计与资本图谱。
长江存储 8 月 21 日获上交所受理,约 330 亿元的拟募资额几乎全部指向存储产能,是科创板年内最大的 AI 基础设施申报之一。星动纪元若成行,将是继宇树之后又一家排进上市通道的具身公司;Crusoe 则刚到与投行接触的阶段。中国这条线的关键词是「排队」:产能与本体公司都在往公开市场的门口挪,定价权交给二级市场来验。
② 正在融资(传闻 / 未 close)
| 公司 | 拟融资 | 估值 | 相关方 | 来源 |
|---|---|---|---|---|
| Poolside* | 60 亿美元模型授权费,另有 10 亿美元股权投资 | 投前 120 亿美元 | 英伟达 | Newcomer |
| Fractile* | 约 6 亿美元 | 投前 65 亿美元 | Redpoint、Lightspeed(拟共同领投) | Bloomberg |
| Temporal Technologies* | 约 5 亿美元 | 投前不低于 120 亿美元 | 领投未披露 | SiliconANGLE |
本子类三条全是传闻轮,但结构比金额更值得看。Poolside 这笔 70 亿美元的交易里,60 亿是模型授权费、只有 10 亿是股权,据报道英伟达还将带走百余名员工:付大钱的是客户身份,不是投资人身份。Fractile 的 65 亿美元估值,撑在一纸与 Anthropic 约 2.5 亿美元的芯片供货初步协议上。收入还没发生,合同先变成了估值。
③ 重点融资轮(本周已确认,按披露金额)
| 公司 | 金额 | 轮次 | 领投 | 来源 |
|---|---|---|---|---|
| Castelion | 8 亿美元(另有 2.5 亿美元循环授信) | C 轮 | JPMorganChase 战投、a16z、Carlyle(联合领投) | 公司公告 |
| Higgsfield AI | 4 亿美元 | B 轮 | DST Global | 官方通稿 |
| Groq | 3.5 亿美元 | 后期轮 | Disruptive | AI 创投日报 |
| Wispr Flow | 2.8 亿美元 | B 轮 | Menlo Ventures | AI 创投日报 |
| Starcloud | 2.5 亿美元 | A 轮 | Manhattan West | AI 创投日报 |
| Muon Space | 2.5 亿美元 | C 轮 | Eclipse Capital | AI 创投日报 |
| Gravis Robotics | 2 亿美元 | A 轮 | SoftBank Group | AI 创投日报 |
| Also | 1.5 亿美元 | 后期轮 | Prysm Capital | AI 创投日报 |
| Cityblock Health | 1.16 亿美元 | E 轮 | General Catalyst | 公司公告 |
| Velaura AI | 1.1 亿美元 | 后期轮 | Seligman Ventures | AI 创投日报 |
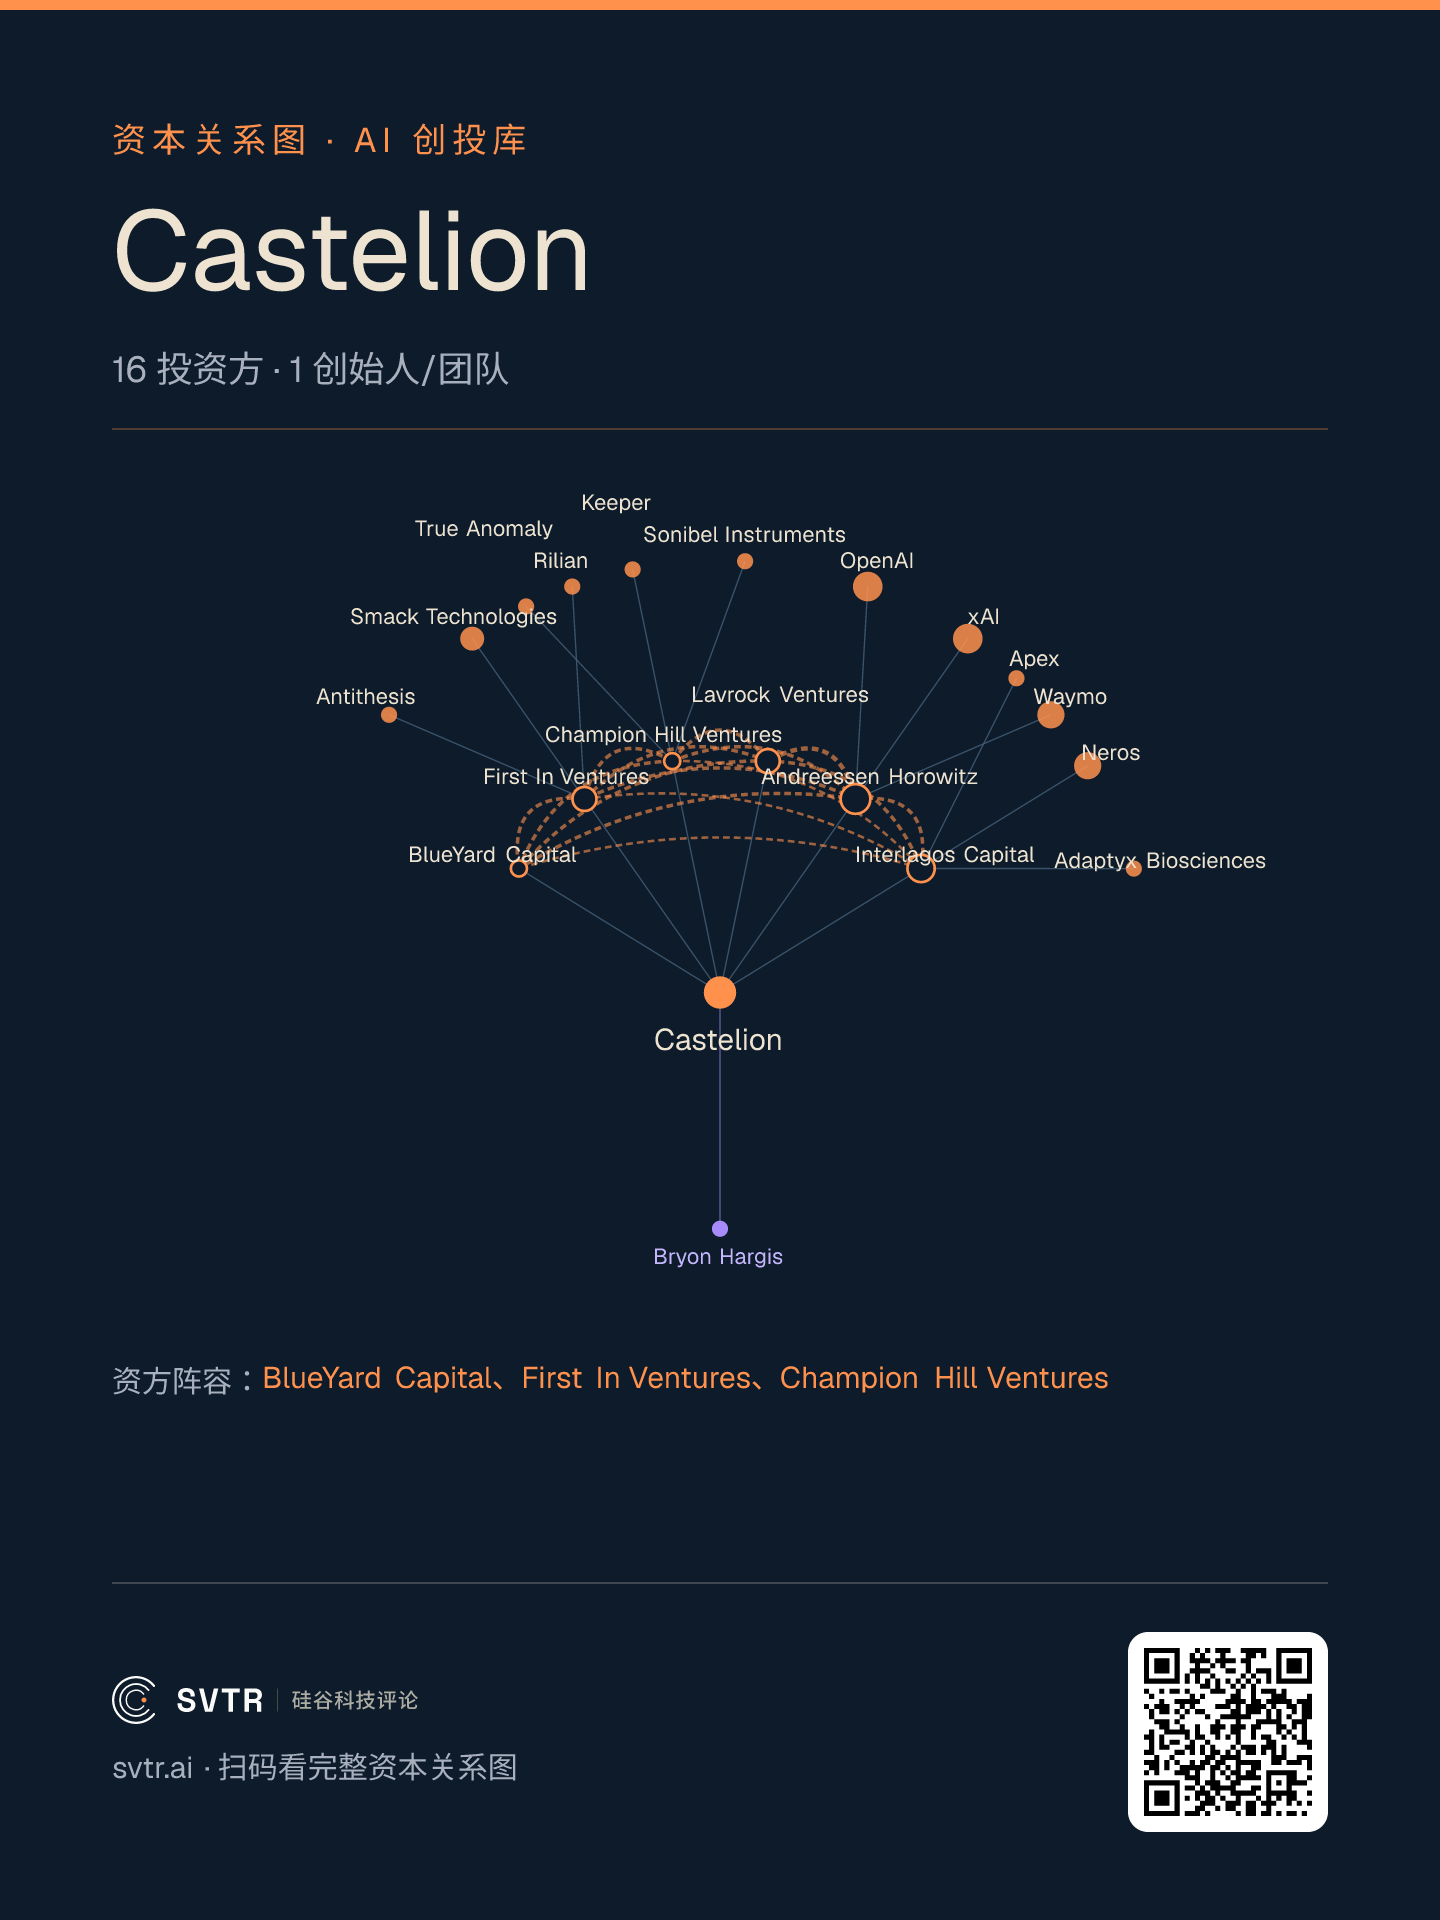
榜首 Castelion 的资本结构是本周最重要的细节:8 亿美元股权由摩根大通战投、a16z 与凯雷联合领投,另配 2.5 亿美元循环授信,估值 130 亿美元,用来量产低成本高超音速导弹。给它写支票的不只是风投,还有银行的信贷部门。Higgsfield 以 54 亿美元估值拿下 4 亿 B 轮,公司自称年化收入已达 7 亿美元;视频赛道的钱在各层怎么分,见本周 Thesis《视频 AI 的中间层,正在被自己的客户吃掉》。榜单之外还有一笔容易被漏看的:做睡眠呼吸暂停居家诊断智能戒指的 Happy Health 完成 7500 万美元 A 轮,ARCH 与 OpenLoop 联合领投,医疗硬件正在跟着实物资产一起回到桌面。
④ 战略并购
| 收购方 | 标的 | 对价 | 来源 |
|---|---|---|---|
| Stripe | OpenRouter | 未披露(据 Bloomberg 报道超 70 亿美元) | Stripe 公告 |
| Munich Re | At-Bay | 5.75 亿美元 | At-Bay 公告 |
| Cityblock Health | Homeward Health | 未披露(全股票交易) | 公司公告 |
Stripe 买 OpenRouter 是本周最大的一笔转手:一个模型流量入口,今年 5 月 B 轮估值还是 13 亿美元,如今据报道以超 70 亿美元卖给支付巨头。Stripe 买的不是模型能力,是所有模型调用都要经过的那道计费闸口。Munich Re 以 5.75 亿美元把网络保险公司 At-Bay 收进旗下,较其 2021 年 13.5 亿美元的估值缩水过半:上一个周期的 insurtech 明星,成了再保险巨头的补件。Cityblock 与 Homeward 的全股票合并则是同一投资方 General Catalyst 撮合的抱团取暖,合并当天同步宣布 1.16 亿美元 E 轮。
⑤ VC 基金募集
| 基金 | 规模 | 阶段 | 方向 | 来源 |
|---|---|---|---|---|
| Reach Capital 五期 | 2.65 亿美元(终关) | 种子前至 A 轮 | 学习、健康、工作方向的 AI 应用 | 公司公告 |
单笔 100 万至 1000 万美元、计划三年投约 50 家,Reach 五期是标准的应用层早期打法。对照本周种子轮的尺寸通胀(见下),坚持小额高频的纪律型早期基金反而成了市场上的少数派。
⑥ 值得关注
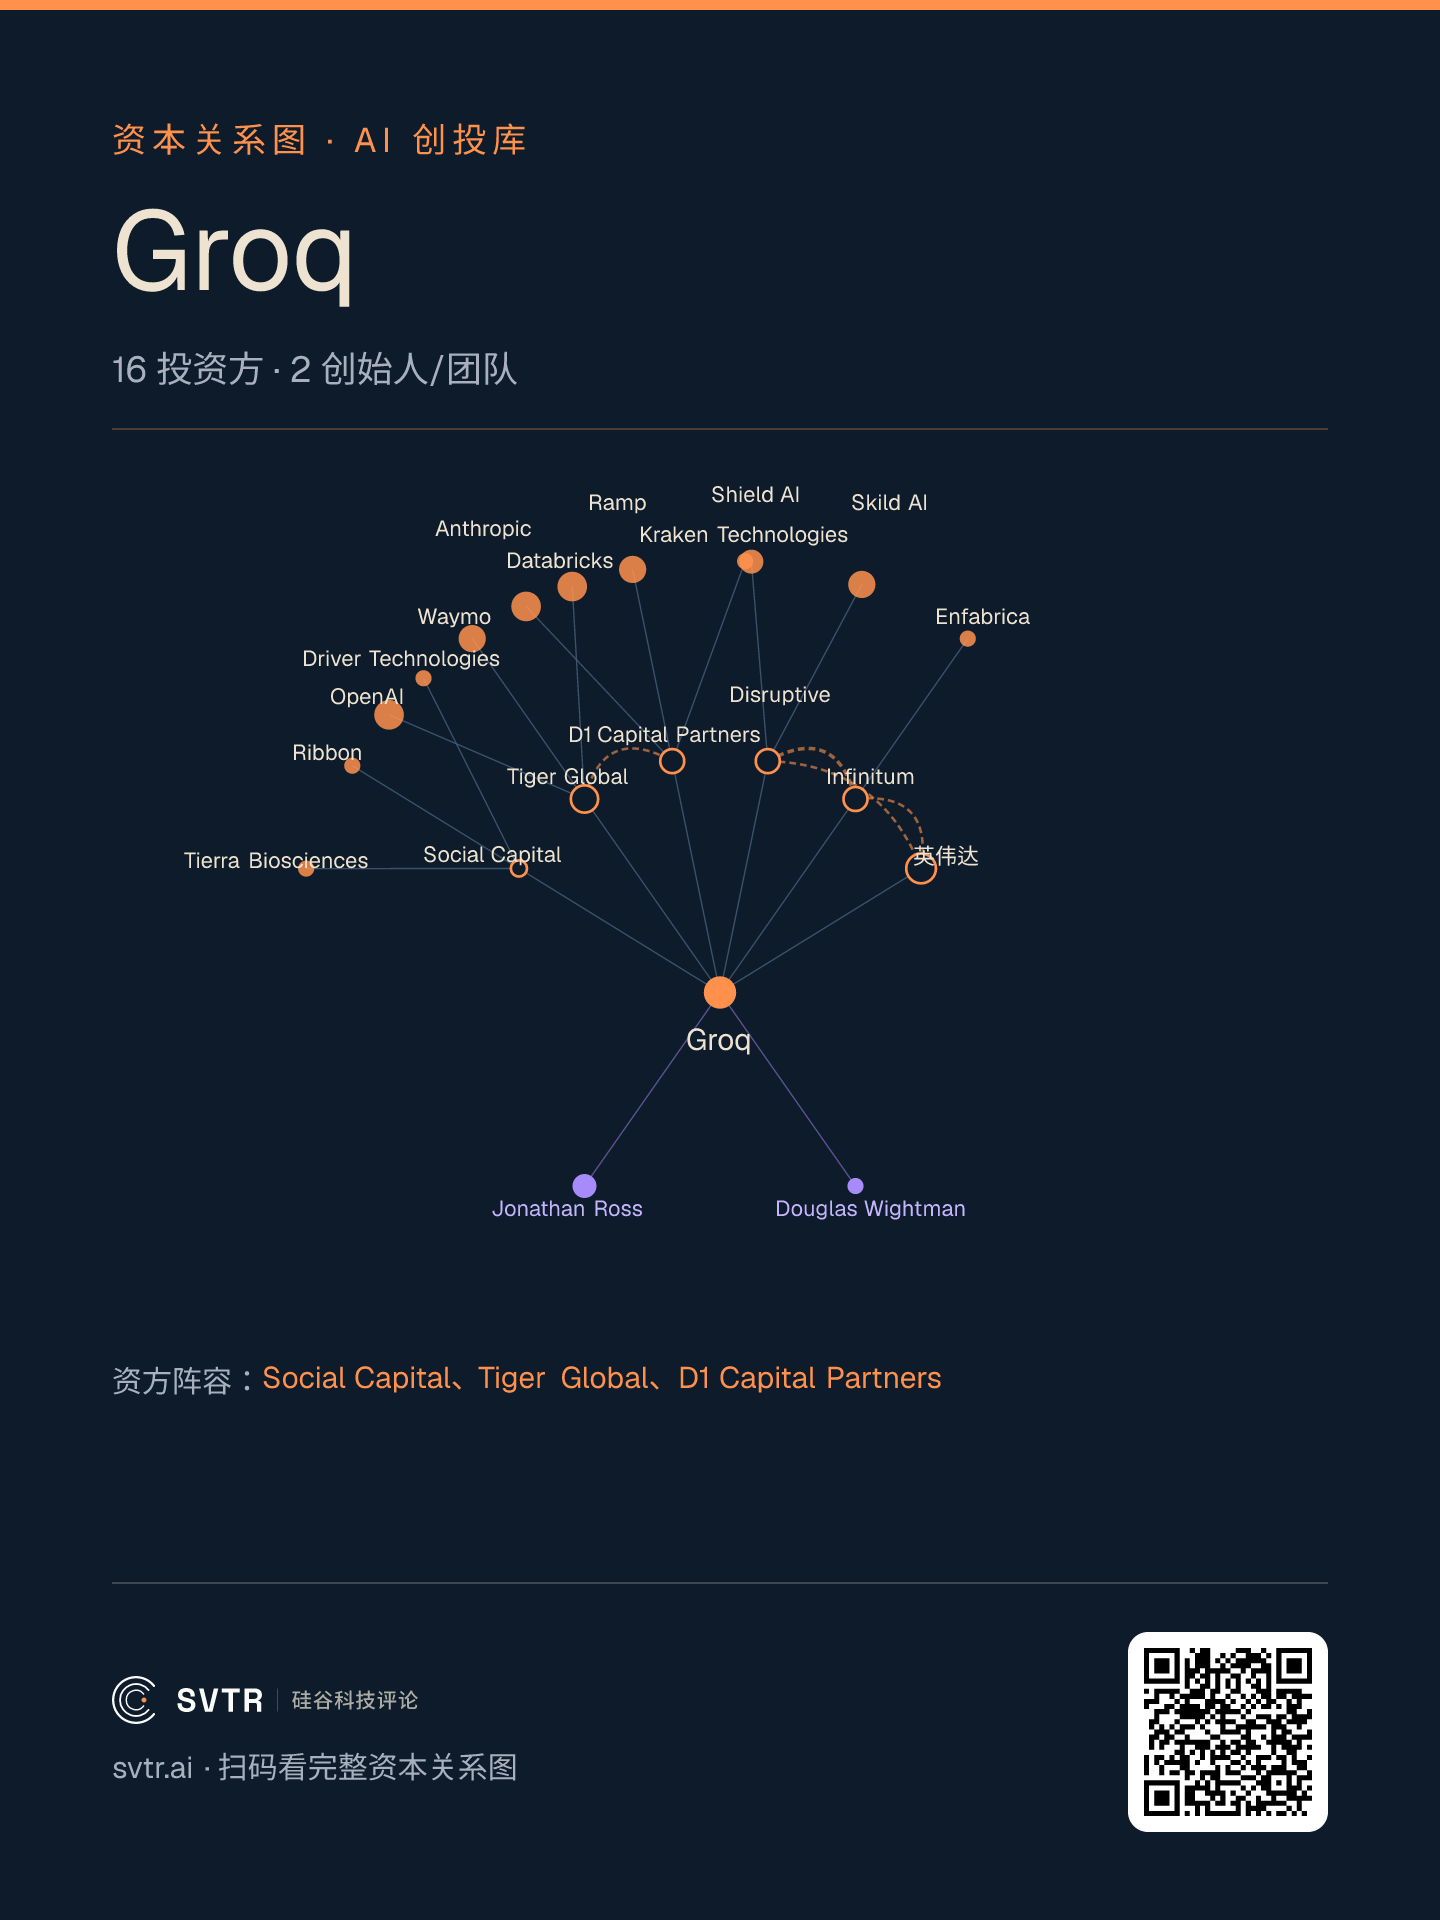
英伟达本周在三个不同的位置同时出手:在 Starcloud 的 A 轮里做参投方,在 Poolside 的交易里做授权买家,而它此前以约 200 亿美元许可 Groq 的技术并雇走其大部分芯片团队,Groq 本周以约腰斩的估值重启融资 3.5 亿美元去建推理云。同一家公司,同一周里既是投资人、又是客户、又是买断方。
种子轮的尺寸也在改写:伦敦 AI 芯片设计公司 Callosum 拿到 1 亿美元种子轮,Atomico 领投、英国主权 AI 基金参投;Radical 与 Khosla 联合领投了 Veeda AI 的 9000 万美元种子轮。本周最大的两笔种子,尺寸已直逼榜单末位的成长轮。
中国侧的视频与 3D 生成同步在动:做扩散语言模型实时交互视频的 SigmaZ AI 完成数百万美元天使轮(蓝驰创投、云启资本等),做 AI 3D 创作的数美万物半年内连续完成 A 轮与 A+ 轮、两轮合计近 5000 万美元(BAI Capital 与 HyT Capital 领投)。
三、创投研判
AI 公司被拆开定价:智力归大厂,产能归信贷。
本周的证据排成一列:Castelion 的 C 轮由 8 亿美元股权加 2.5 亿美元循环授信构成;Groq 的芯片团队与技术许可被英伟达以约 200 亿美元买走,剩下的推理云业务以约腰斩估值重启股权融资;Poolside 拿到的 70 亿美元里,60 亿是授权费而非股权;Fractile 的 65 亿美元估值撑在一纸供货初步协议上。无一例外。
我们判断:AI 一级市场的定价单元正在从「公司」退化为「资产」。模型、团队这类智力资产被大厂用授权费和雇佣一次性买断,不再需要通过收购整家公司来获得;厂房、算力、产线这类产能资产则回归传统重资产的融资方式,股权之外配信贷、授信与长期合同。风投买的那个「完整的公司」,正在交易结构里被拆开。完整论证见本周 Signal《AI 公司开始被拆开定价:智力资产一次卖断,产能资产靠信贷养》。
四、活动预告
YC Summer 2026 Demo Day
2026-09-10(周四)· San Francisco
免费(仅限受邀投资人与媒体)
SVTR 评分:9/10
Y Combinator S26 批次 Demo Day,全批次公司向约千名受邀投资人正式路演。
Step SF 2026: The AI & Tech Startup Festival
2026-08-27(周四)· The Midway, San Francisco
付费(约 293 美元起,设投资人通道)
SVTR 评分:8.5/10
面向 AI 创始人、投资人与 builder 的年度节,Replit CEO Amjad Masad、Khosla Ventures 合伙人 Jon Chu 等确认到场,设产品 showcase 与 pitch 卫星场。
Startup Pitch & Networking San Francisco
2026-09-16(周三)· AI Start Academy, San Francisco
票价见活动页
SVTR 评分:7.5/10
5 分钟正式路演加投资人现场反馈的小型撮合场,适合正在募资的早期团队。
五、资本图谱
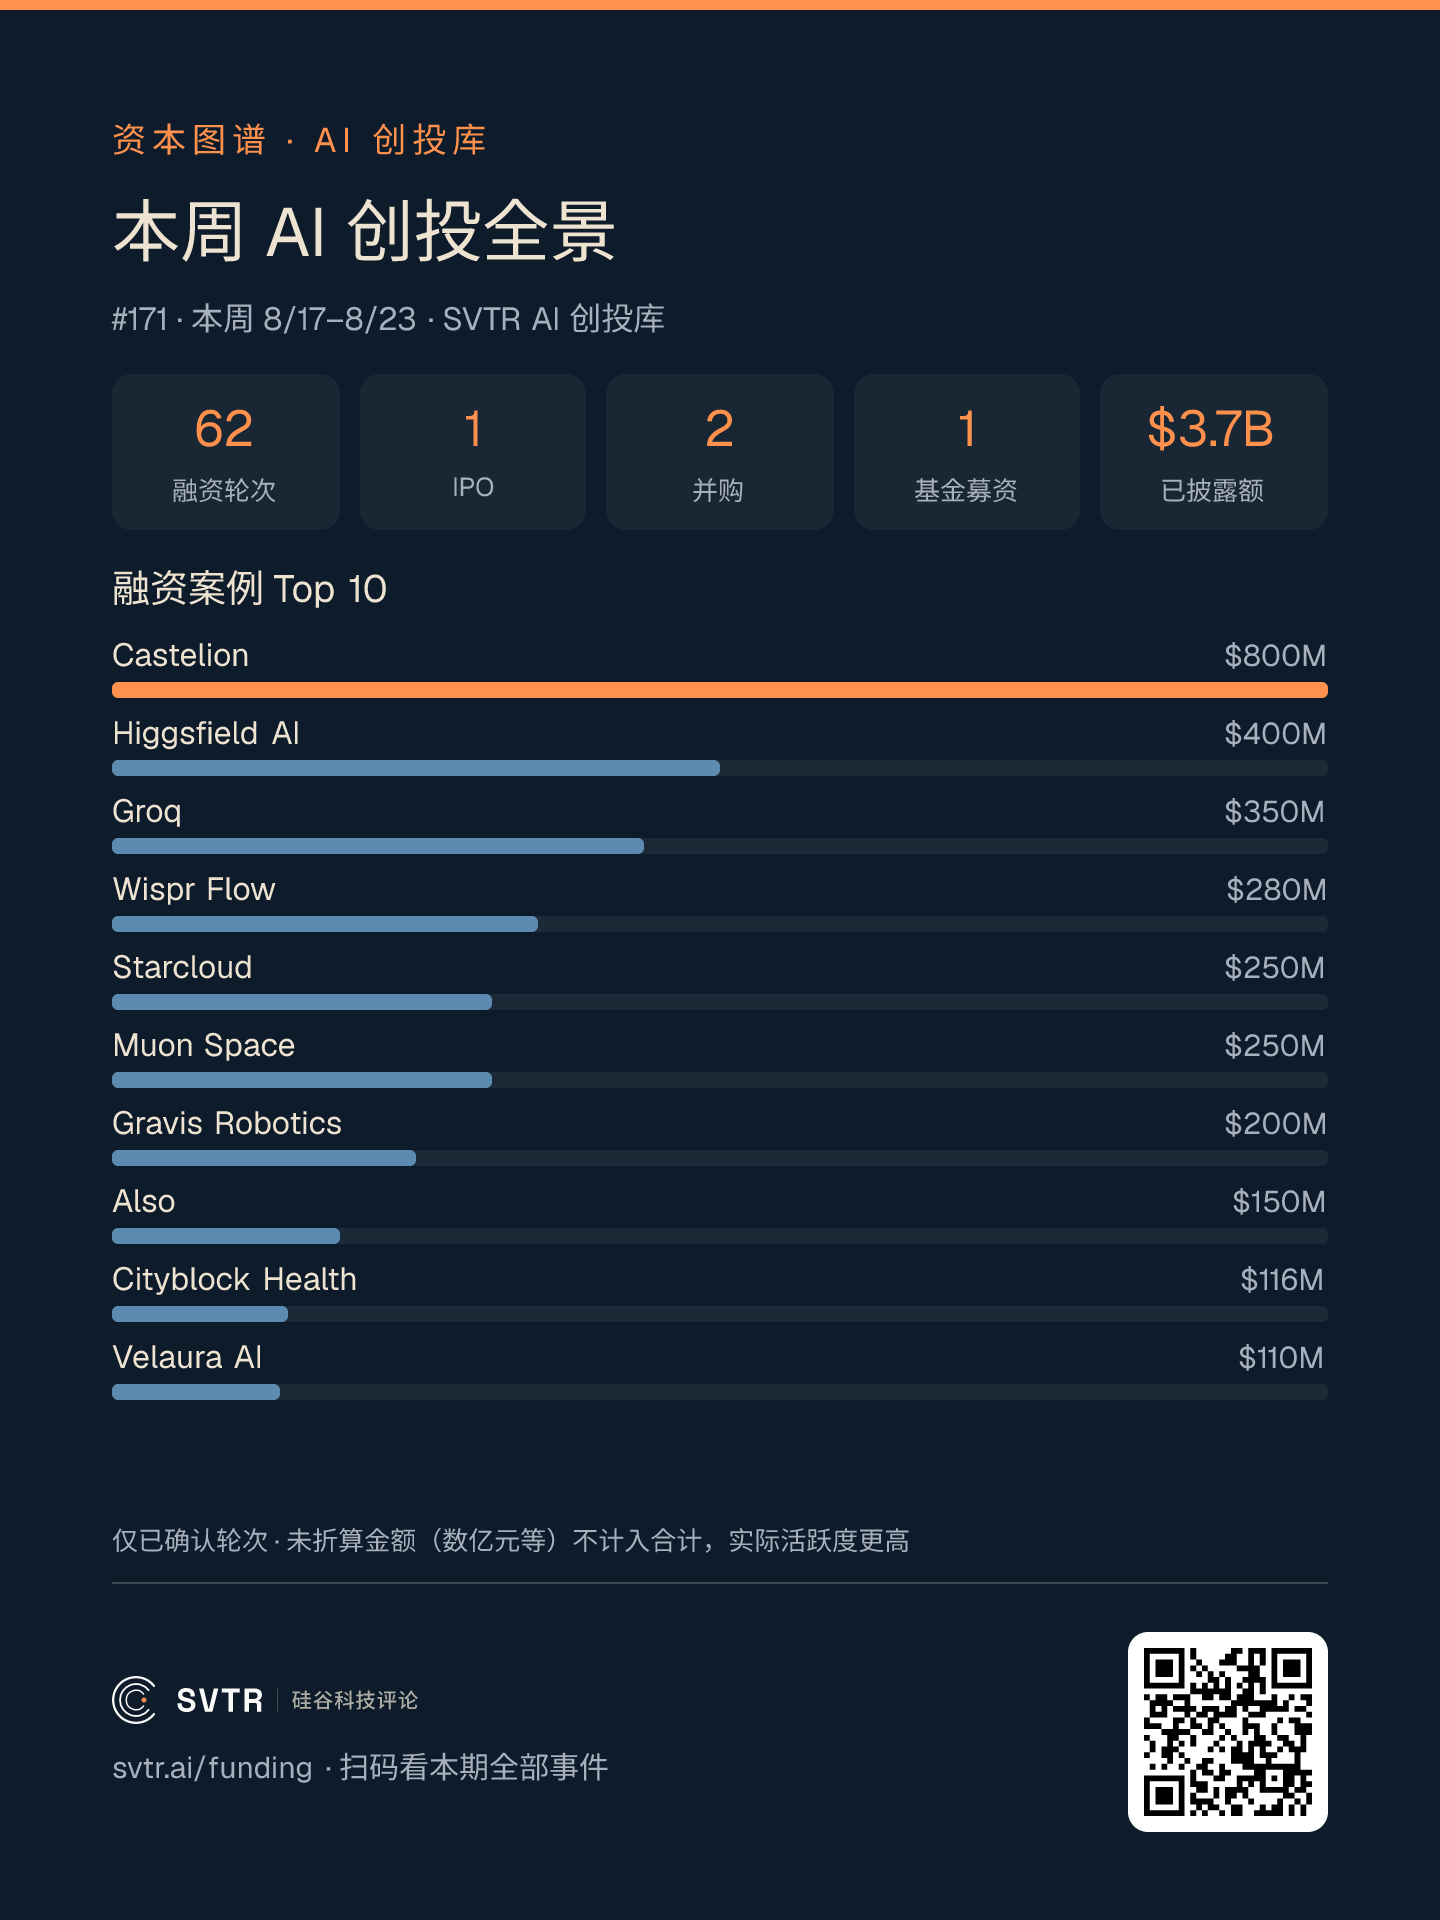
其一,头部集中:Top10 合计约 29 亿美元,占本周已披露额的近八成。
其二,实物权重:榜单前十里,导弹(Castelion)、卫星(Muon Space)与轨道数据中心(Starcloud)三家合计 13 亿美元,独占披露总额的三分之一强。
其三,种子通胀:本周最大的两笔种子轮分别为 1 亿与 0.9 亿美元,尺寸直逼榜单末位 1.1 亿美元的成长轮。逐笔明细与来源见 AI 创投日报。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。