
本周导读
a16z 本周关掉了一只 11 亿美元的新基金,投向写得很直白:芯片、内存、网络、电力,以及把 AI 装进去的那些机器。同一周,最大的一笔私募融资给了造人形机器人的小鹏机器人,9 亿美元、投后估值 63 亿美元;融资 Top10 里有五家在造机器或管电力,合计 15.7 亿美元。唯一完成上市的是造量子处理器的 Pasqal,首日涨 95%。软件那侧本周 10 起并购,7 起连价格都没说。
SVTR 私有信号 · 非投资建议
本周点名:
小鹏机器人(★ 已评估,超 9 亿美元首轮融资落地,投后估值 63 亿美元)
Socure(★ 已评估,1.56 亿美元战略成长投资,估值 52 亿美元,同日收下智能体公司 Fravity)
Generalist AI(★ 已评估,B 轮扩募 1.982 亿美元,估值升到 30 亿美元)
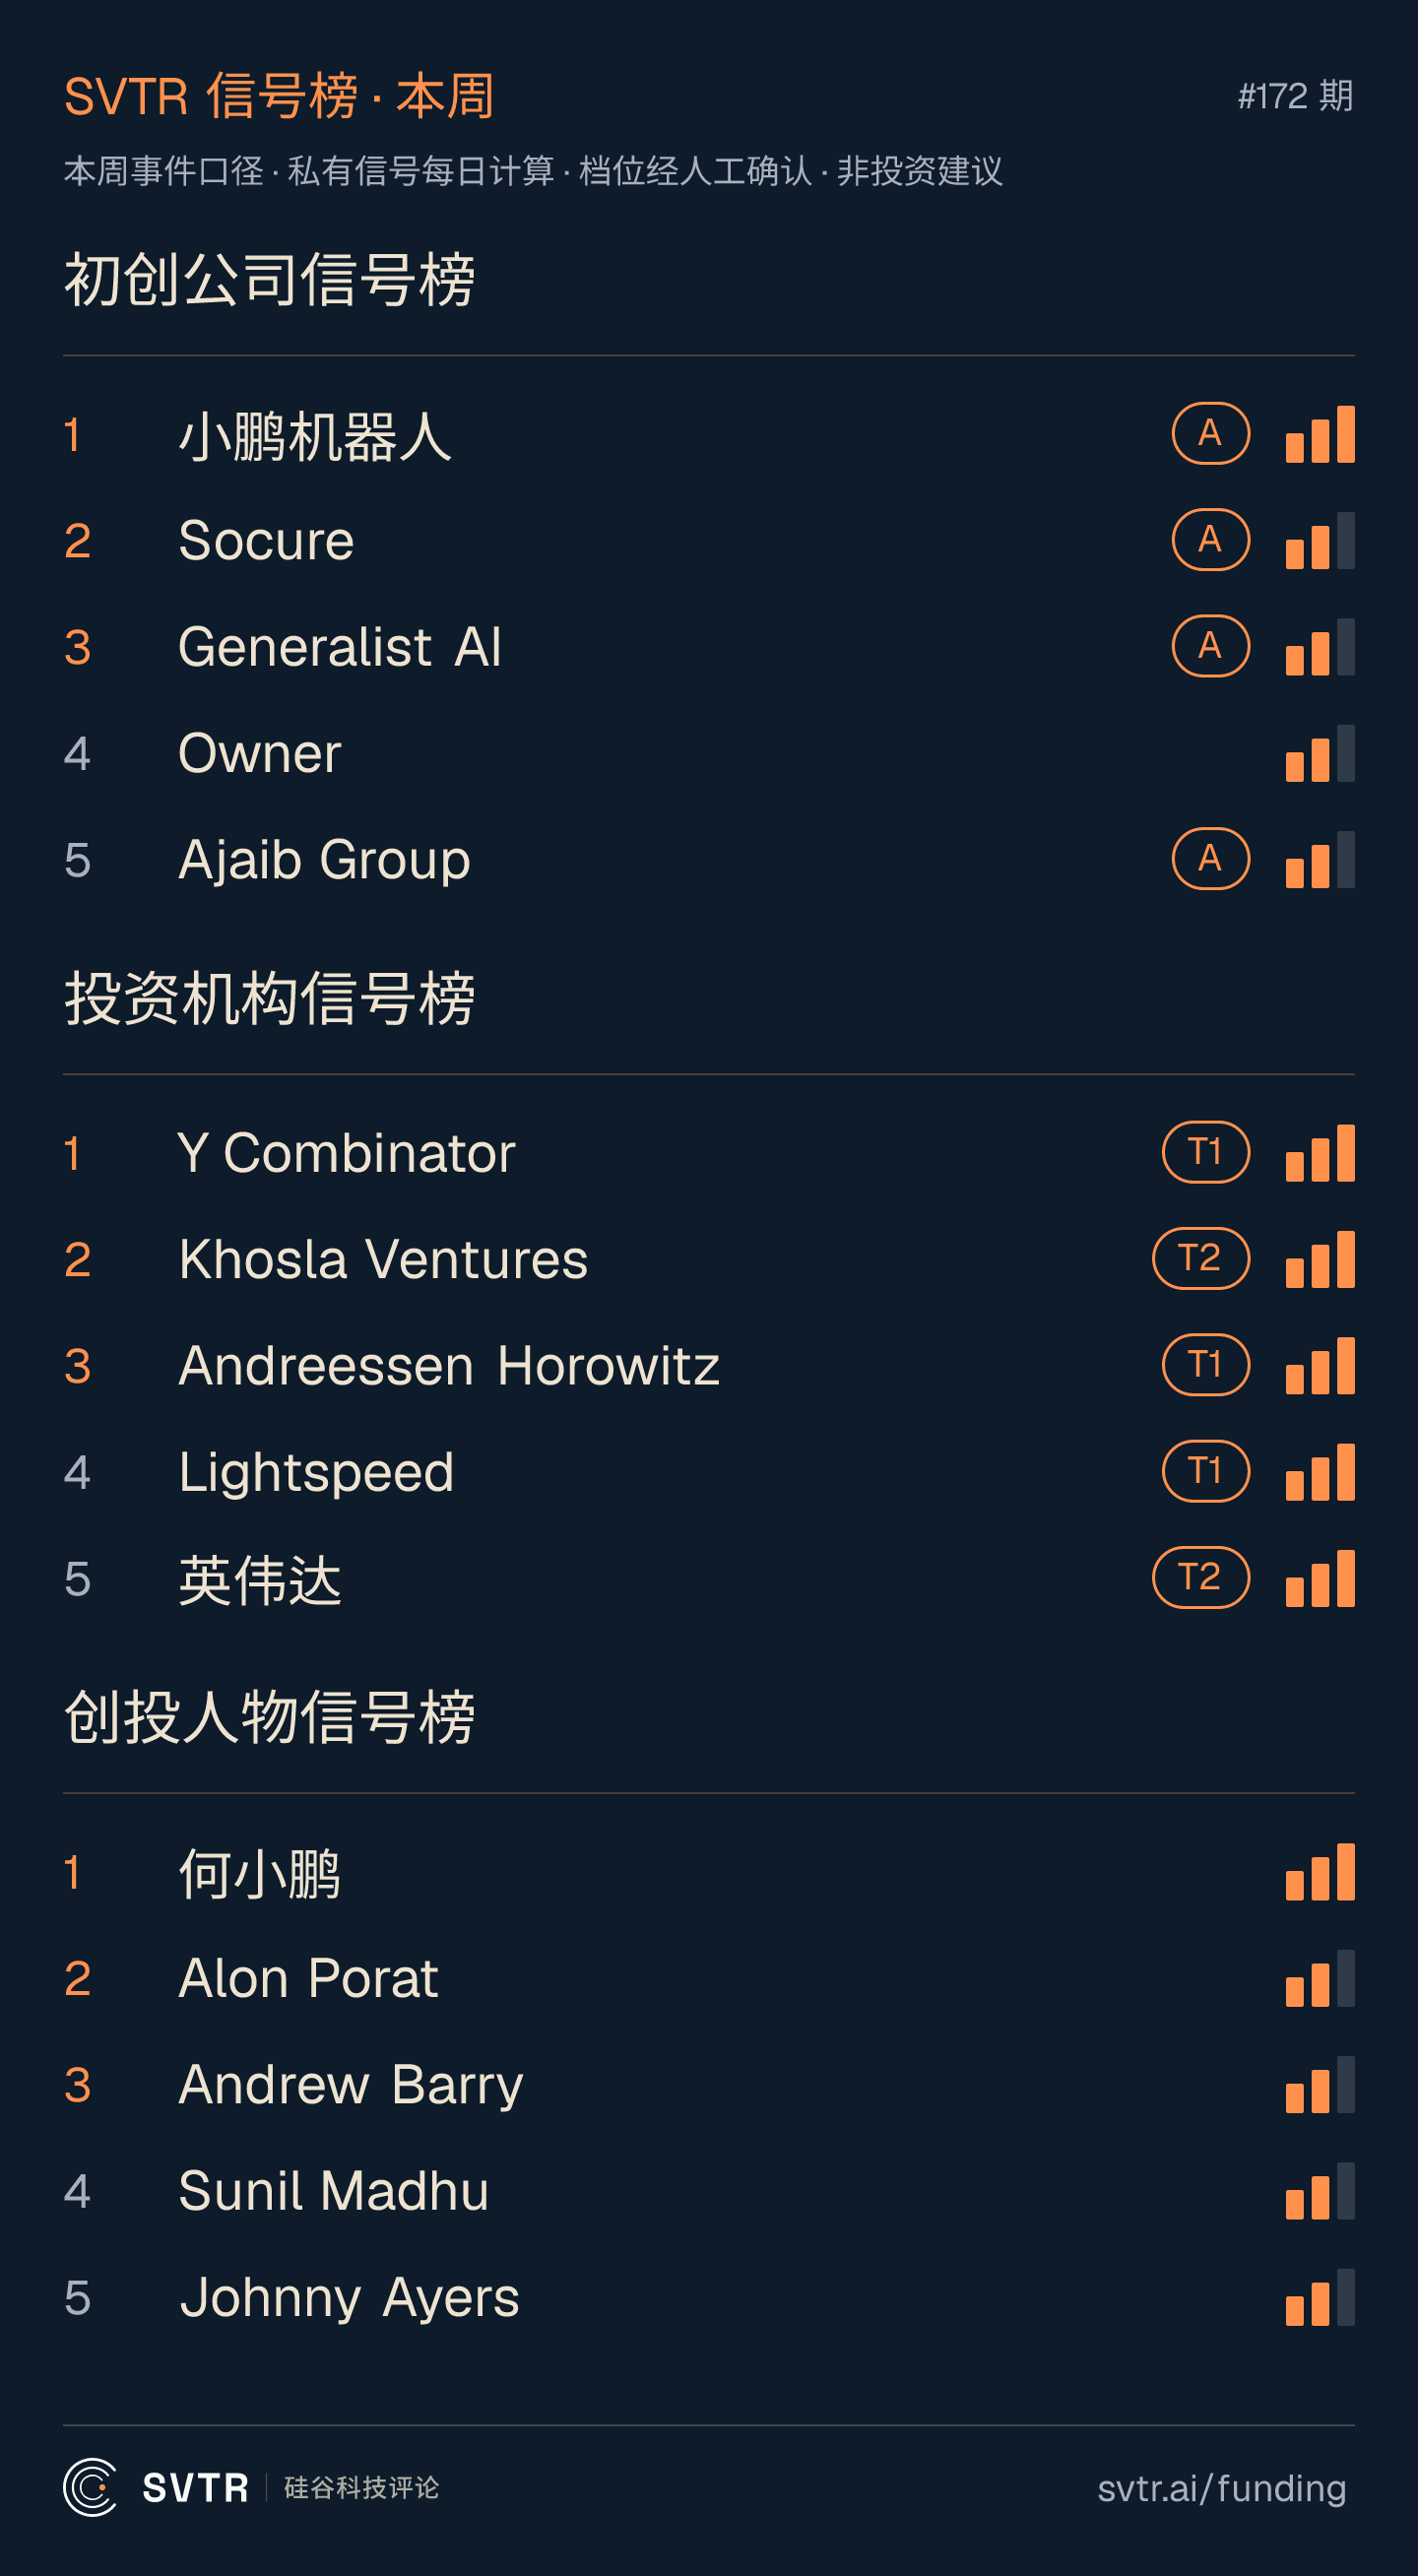
完整榜单见 AI 创投日报。
一、社区动态
① 正在融资
在融项目本周新上一家:面向小微企业主与执业会计师的智能体团队,用户下一条指令,几十个专职智能体分工把调研、追资料、文档准备跑完,天使轮在融。
在架项目均经 SVTR 评级,每个附一句话业务,可按赛道筛选、按募资额排序,完整名单与创始团队详情见精选项目库(认证投资人会员)。
② 社区伙伴
本周进社区的创业者,中国这条线全是硬科技。一支团队做集成光量子芯片与光量子计算整机,已给 30 余家高校和头部企业提供芯片设计与流片服务。另一支做芯片制造 EDA 国产替代。还有一家 1977 年成立的电子级氧化铜厂商,客户覆盖全球前十大 PCB 厂。
海外这条线偏应用与基础设施:印度的智能体客服平台(自称覆盖聊天、邮件、工单、语音等渠道九成以上问询)、做数字资产研究智能体与数据层的团队(已完成 1500 万美元融资,Pantera Capital 领投),以及一位微软研究院的资深研究员。
消费向的三家凑在同一周:AI 情感陪伴硬件、带长期记忆的个人决策助手、AI 造型与虚拟试穿。
③ 产品更新
公司与人物入口默认先看排名:AI 公司与创投人物两个入口改成「信号榜|全库」双视图,打开先看本周谁在动,需要检索时再切全库。
公司档案页新增「SVTR 市场位置」:一家公司在哪几个榜上、排第几,直接写在它自己的档案页里,不用回榜单反查。
赛道「算法」改名「训练与推理栈」:这一格原本混着卖模型能力和卖模型产品两类公司,改名同时收紧了判据,赛道榜上的归属比上周更准。
二、市场观察
① IPO / 上市动态
| 公司 | 事件 | 金额 | 交易所 | 来源 |
|---|---|---|---|---|
| Pasqal | 完成与 Bleichroeder Acquisition Corp. II 合并并挂牌,首日涨 95% | 交割时到手约 3.6 亿美元现金 | 纳斯达克(PSQL) | 公司公告 |
| Oura* | 传拟赴美 IPO,最快 9 月发行 | 拟募最多 30 亿美元,估值超 160 亿美元 | 未定 | TechCrunch |
* 为传闻或未完成交易,不计入本期统计与资本图谱。
本周走完上市这一步的是法国中性原子量子计算公司 Pasqal,8 月 28 日挂牌,形式上是 SPAC 合并,实质是拿到 3.6 亿美元现金去扩产量子处理器,首日股价接近翻倍。Oura 这条线更值得看金额:去年 9 月它的 E 轮估值 110 亿美元,如果 160 亿的 IPO 估值成立,一年时间涨了四成半,而它卖的是一枚戴在手上的戒指。公开市场这周愿意接的两单,都是要建产线的生意。
② 正在融资(传闻 / 未 close)
| 公司 | 拟融资 | 估值 | 相关方 | 来源 |
|---|---|---|---|---|
| Instinct* | 约 2.5 亿美元 B 轮 | 投后 25 亿美元 | Index Ventures、Benchmark(联合领投) | TechCrunch |
Instinct 由 23 岁的 Noah Shinn 创办,产品是一个能连进各类应用和设备、用文字与语音托管日常事务的助手,目前仍在私密测试。累计融资 3.5 亿美元、估值 25 亿美元,产品还没公开发布。本周它同时因为权限设置过宽、用户条款过于侵入引发隐私质疑:钱到得比产品早,争议也到得比产品早。
③ 重点融资轮(本周已确认,按披露金额)
| 公司 | 金额 | 轮次 | 领投 | 来源 |
|---|---|---|---|---|
| 小鹏机器人 | 9 亿美元 | 首轮 | IDG 资本 | 港交所公告 |
| Ajaib Group | 2.7 亿美元 | 战略投资 | SBI Holdings | The Block |
| Owner | 2.4 亿美元 | 未披露 | Goldman Sachs Alternatives 旗下 Growth Equity | 官方通稿 |
| Gatik | 2 亿美元 | 后期轮 | 卡塔尔投资局、Koch Disruptive Technologies(联合领投) | Forbes |
| Generalist AI | 1.982 亿美元 | B 轮扩募 | 8VC | TechCrunch |
| Socure | 1.56 亿美元 | 战略成长投资 | Summit Partners | 公司公告 |
| Emerald AI | 1.5 亿美元 | A 轮 | DCVC、Energize Capital(联合领投) | 官方通稿 |
| Alice | 1.4 亿美元 | 未披露 | Apax Digital | 公司公告 |
| REGENT Craft | 1.2 亿美元股权(另有等额债权) | B 轮 | Mare Liberum、AE Ventures(联合领投) | 公司公告 |
| Stability AI | 7600 万美元 | B 轮 | 无财务领投方 | 公司公告 |
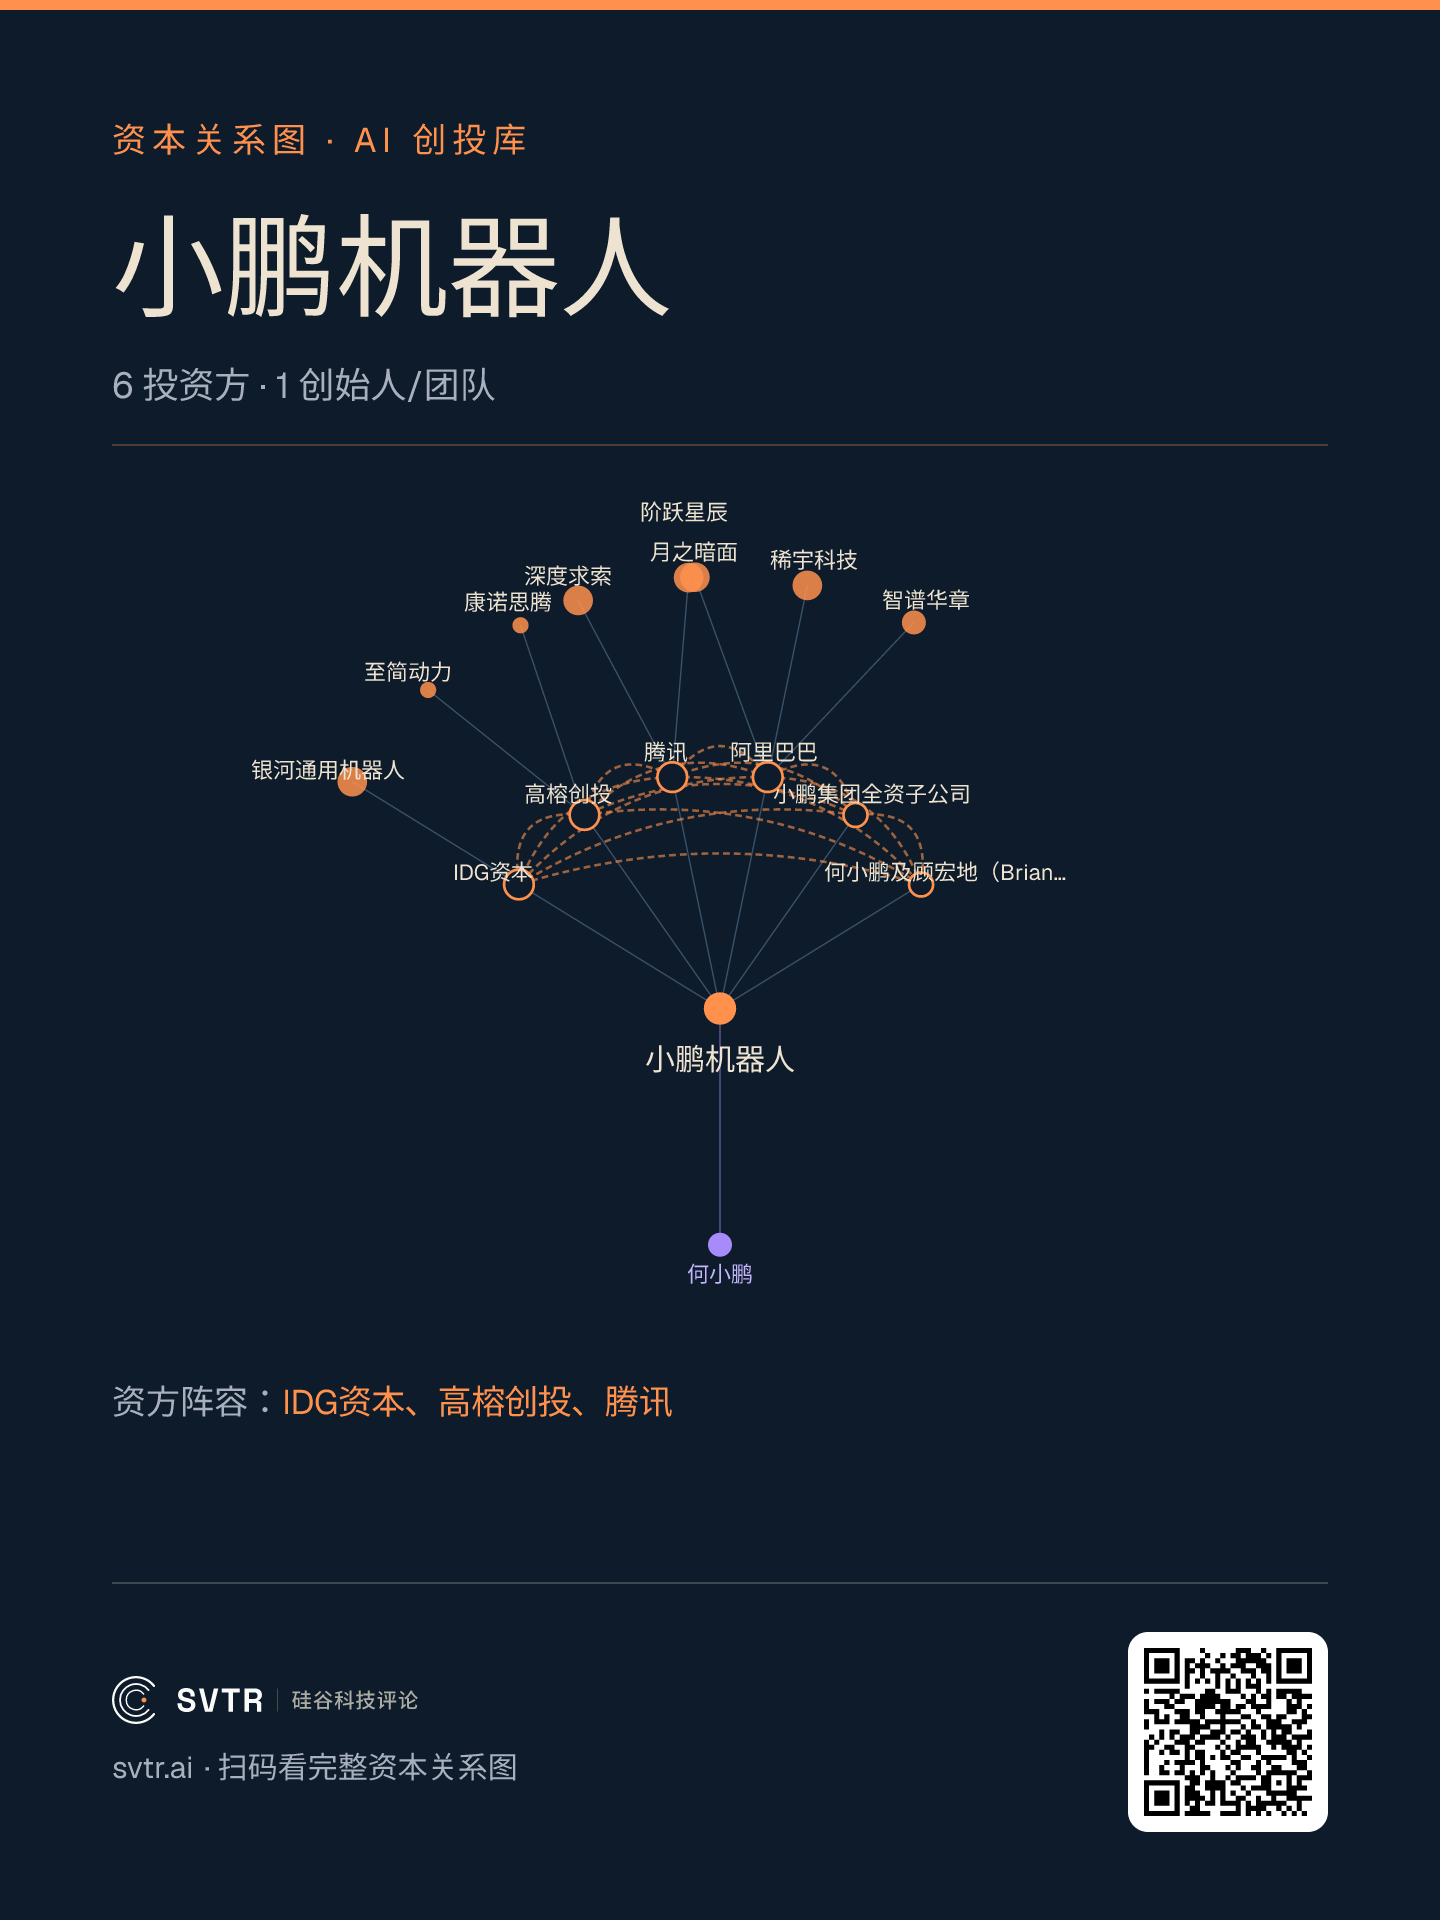
榜首小鹏机器人 8 月 24 日完成超 9 亿美元首轮,投后估值 63 亿美元,创下中国具身智能单轮私募纪录。拆开结构会看到三层钱:外部机构 6 亿美元(IDG 领投、高榕参投,腾讯与阿里以战略投资者身份进入)、小鹏集团自己认购 2 亿美元、何小鹏与高管关联方认购 1 亿美元并额外拿到认股权证。何小鹏给出的时间表是年底量产、2027 年上市。
第二档里三家值得单看。Gatik 的 2 亿美元由卡塔尔投资局和科氏工业旗下基金联合领投,无人卡车这类生意的出钱人换成了主权基金和工业集团。Emerald AI 以 10.5 亿美元估值拿到 1.5 亿美元 A 轮,DCVC 与 Energize 联合领投,英伟达、三星、GE Vernova 跟投,它的产品是让数据中心按电网负荷弹性调整用电,两年时间做到独角兽。REGENT Craft 的 B 轮股权与债权各 1.2 亿美元,债权来自 Erebor Bank,钱用来把海上滑翔机从原型推进 25.5 万平方英尺的量产工厂。
Stability AI 这轮没有传统财务领投方:环球音乐、索尼音乐、华纳音乐三大唱片集团与艺电同时入股,是首次有 AI 公司拿到三大厂牌的全部股权投资。2024 年 6 月它们还在法庭上告音乐生成公司,26 个月后一起进了股东名单。这条线的完整推演见本周 Signal《AI 融资的领投席,坐进了客户、对手和供应商》。
④ 战略并购
| 收购方 | 标的 | 对价 | 来源 |
|---|---|---|---|
| Nayax | IPS Group | 3.5 亿美元(全现金) | Fortune Term Sheet |
| Navitas Semiconductor | Claros | 最高约 2.328 亿美元(现金加股票,含里程碑对赌) | 公司公告 |
| Elastic | Deductive AI | 最高 8500 万美元 | Elastic 公告 |
| 亚马逊云科技 | DuckLabs | 未披露 | 亚马逊公告 |
| Socure | Fravity | 未披露 | 公司公告 |
| Gamma | Lica | 未披露 | TechCrunch |
本周 10 起并购里 7 起没有披露金额。说了价格的三起,两起买的是硬件资产:Navitas 收 Claros 是为了电压调节与供电技术,目标写得很清楚,从电网一路管到 XPU;Nayax 花 3.5 亿美元买下的 IPS Group 做智能停车硬件。剩下那批未披露金额的,标的都是成立一两年、还没有营收规模的小团队,亚马逊云科技收 DuckLabs、Elastic 收 Deductive AI、Socure 收 Fravity、Gamma 收 Lica 都属于这一类。软件侧本周的交易并没有停,只是从买公司变成了收人。
⑤ VC 基金募集
| 基金 | 规模 | 阶段 | 方向 | 来源 |
|---|---|---|---|---|
| a16z Machine Age Fund | 11 亿美元 | 早期至成长期 | 芯片、内存、网络、存储、电力、数据中心与机器人整机 | a16z 公告 |
| Blackbird Fund VI | 10.5 亿澳元(约 7.4 亿美元) | 早期加成长(两只载体) | 澳新地区通用科技 | 公司公告 |
| Permanent Capital Ventures II | 2 亿美元 | A 轮 | 应用型 AI | AltAssets |
| Ventures Platform Pan African II | 8400 万美元 | Pre-seed 至 A 轮 | 泛非金融科技、医疗、SaaS 与 AI | TechCrunch |
| FGV Capital II | 3500 万美元 | Pre-seed 与种子 | 金融科技与 AI、医疗、商务交叉 | TechCrunch |
| Capital F Fund I | 1700 万美元 | 早期 | 女性健康、数字商务与 AI 工具 | TechCrunch |
本周最值得记的一支是 a16z 的机器时代基金。11 亿美元、由 Martin Casado 与 Raghu Raghuram 领衔,投的是芯片、内存、网络、系统软件、电力,以及把 AI 带进物理世界的整机。a16z 给出的理由是硬件供应链从芯片到内存到电力全线产能吃紧,硬件项目已占其看到的交易的两成以上。这家机构十五年前用「软件吞噬世界」定义了一个时代,现在为硬件单独设了一个口袋。
⑥ 值得关注
中国这一侧本周的钱几乎都流向具身与芯片配套。灵初智能完成过亿美元融资,出资人是拓普集团、奇瑞旗下瑞丞基金、蓝思科技、三七互娱与芜湖投控这类制造业与地方产业资本;宁德时代独家战投电池设计自动化公司屹艮科技;Momenta 从种子轮股东升到简智机器人 A 轮的领投席。配套层面,沐曦股份出手沐创集成电路的 B 轮(智能网络控制器芯片),中数睿智拿到全国社保基金、工银投资等数亿元人民币,蜂巢互联的名单里是十几家地方国资平台。这些轮次多数只披露到「数亿元」这一档,未折算金额不计入本期合计,逐笔明细见 AI 创投日报。
美国种子轮这周有两笔尺寸不合常规。Keenable 拿到 2600 万美元种子轮,Accel 领投、Conviction 参投,天使名单里是 Amazon、ClickHouse、Databricks、Google、Snowflake 的人;Deep Cogito 的 4300 万美元 A 轮由 TQ Ventures 领投,Benchmark 跟投。
Linear 完成 9900 万美元老股要约,估值 25 亿美元,Accel 领投。这类交易不产生新股本,是给早期员工和股东开的退出窗口。二级流动性正在变成成长期公司的标准配置。
三、创投研判
物理层被单独拎出来,成了一类资产。
本周 71 起已确认融资、31 亿美元已披露额里,Top10 有五家的生意落在物理世界:人形机器人(小鹏机器人)、无人卡车(Gatik)、机器人基础模型(Generalist AI)、数据中心用电调度(Emerald AI)、海上滑翔机(REGENT Craft),合计 15.7 亿美元,正好是本周已披露额的一半。六支新基金里规模最大的一支只投硬件与电力。唯一走完上市的公司造的是量子处理器。而软件那一侧,10 起并购里 7 起没有价格,标的普遍是成立一两年的小团队。
我们判断:一级市场正在给物理资产开一套独立的定价通道。这套通道有自己的出资人(主权基金、工业集团、产业方、专项硬件基金)、自己的工具(股权配债权、认股权证、量产时间表),也有自己的退出预期(产线跑通即上市)。软件类 AI 并没有失宠,它的交易只是回到了更成熟资产的形态:估值靠 ARR 说话,退出靠被收编。谁在出这笔钱的变化,见本周 Signal《AI 融资的领投席,坐进了客户、对手和供应商》;本篇看的是钱去了哪一侧。
四、活动预告
YC Summer 2026 Demo Day
2026-09-10(周四)· San Francisco
免费(仅限受邀投资人与媒体,约 1500 人)
SVTR 评分:9/10
Y Combinator S26 批次全批公司向受邀投资人正式路演。
Machine Earning AI Summit
2026-09-29(周二)· San Francisco
付费(699 美元,创始人票 99 美元),需申请
SVTR 评分:8/10
Newcomer 主办的一日制闭门会,主题是 AI 与商务、金融的交叉,参会人以风投支持的创始人和投资人为主。
五、资本图谱
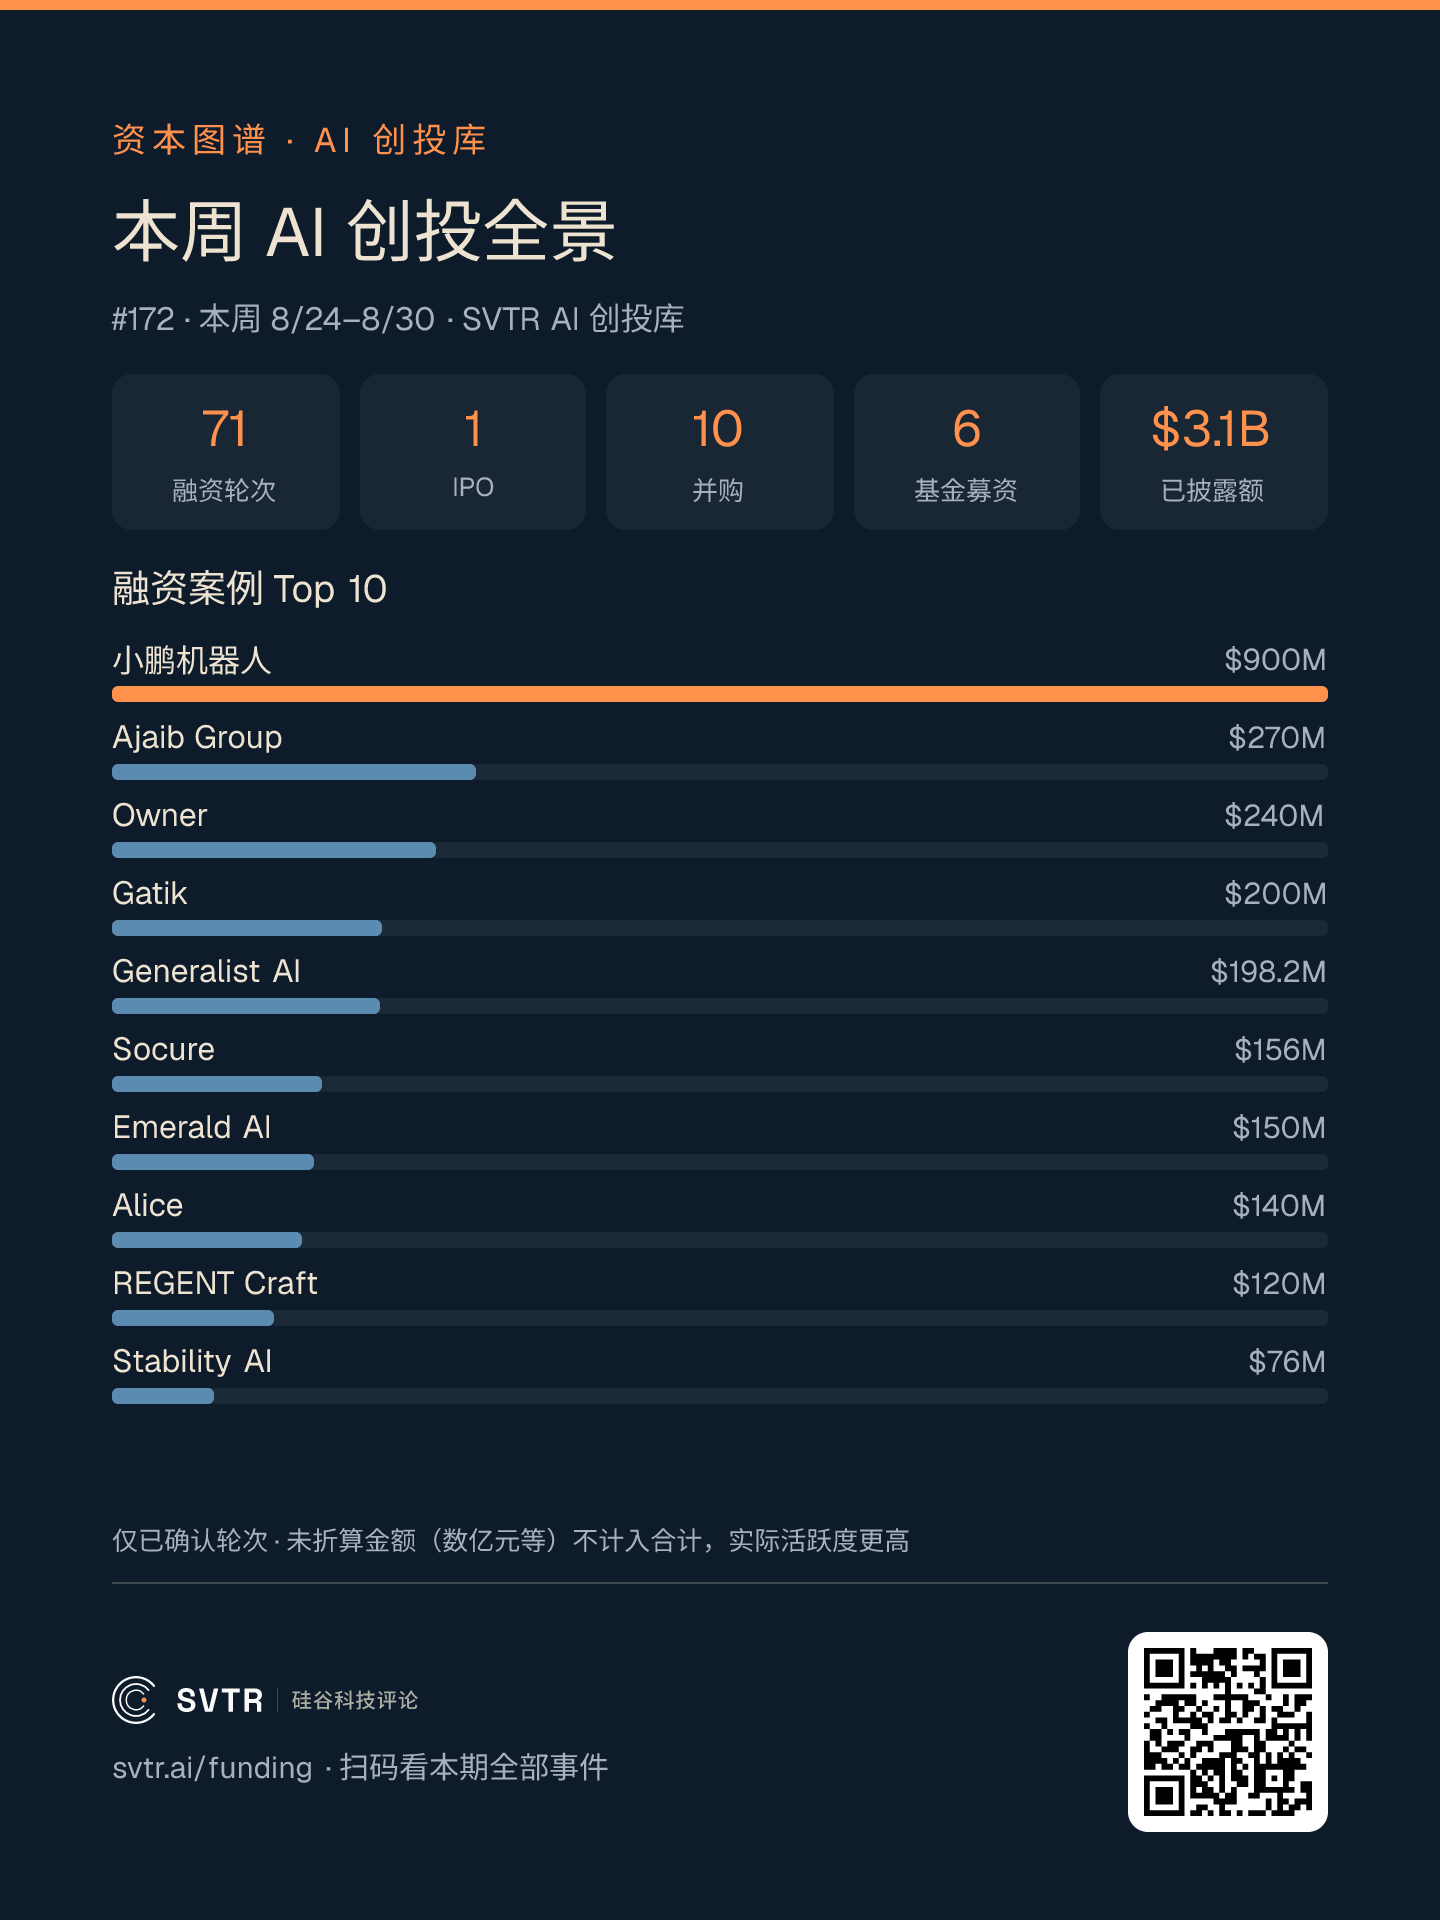
其一,头部集中:Top10 合计约 24.5 亿美元,占本周已披露额的近八成,其中榜首一家就占了 29%。
其二,物理权重:Top10 里造机器或管电力的五家合计 15.7 亿美元,占榜单总额的近三分之二。
其三,中国长尾不进合计:本周中国有二十余笔轮次只披露到「数亿元」「近亿元」这一档,未折算金额不计入合计,实际活跃度高于图上的数字。逐笔明细与来源见 AI 创投日报。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。