
本期主线 · 风投之外
本周导读
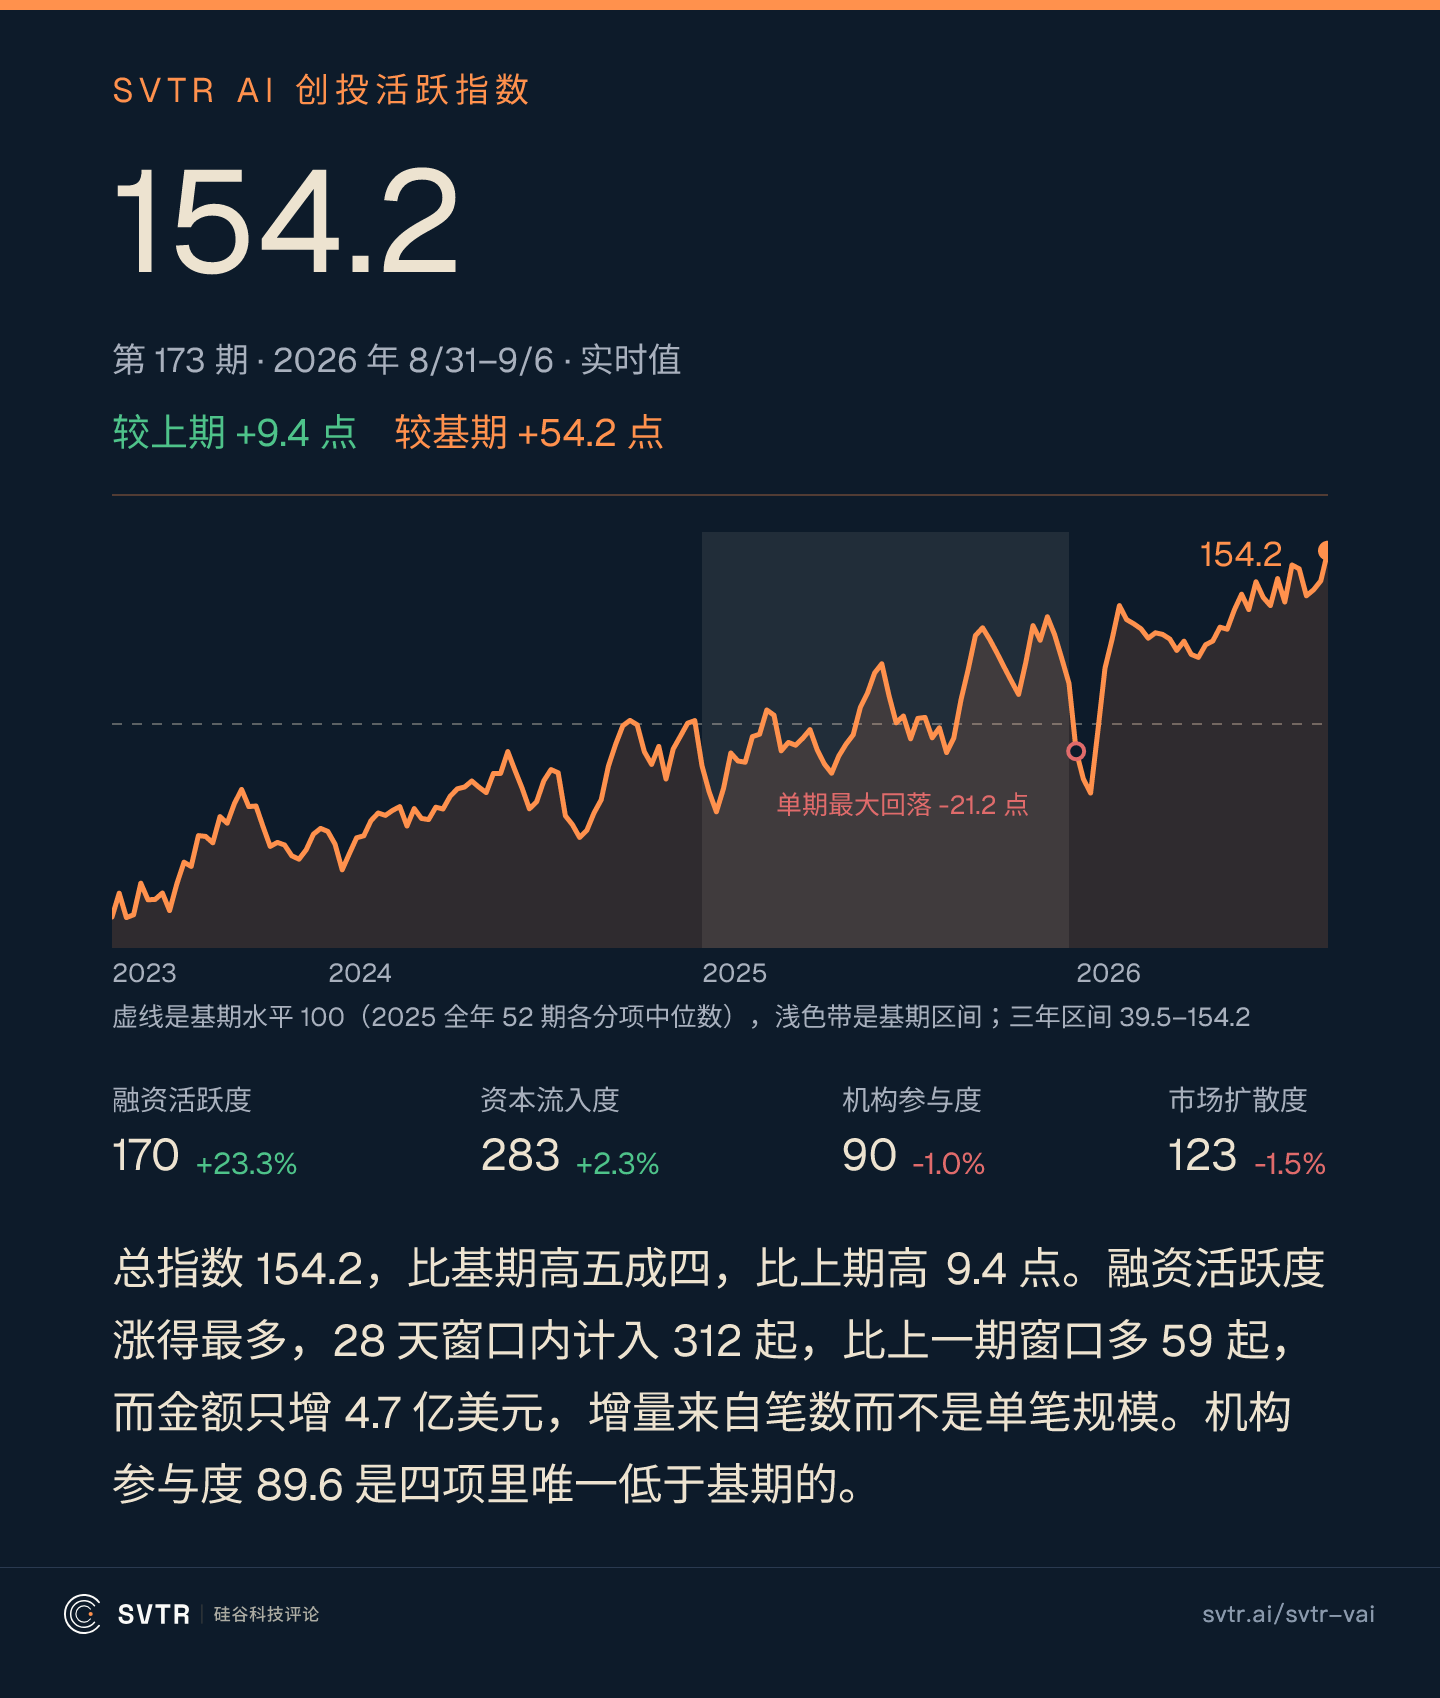
本周SVTR AI 创投活跃指数 154.2,较上期 +9.4 点,比 2025 年中位水平高 54.2%。四个分项里资本流入度 283.5 最强,机构参与度 89.6 仍在基期水平之下。
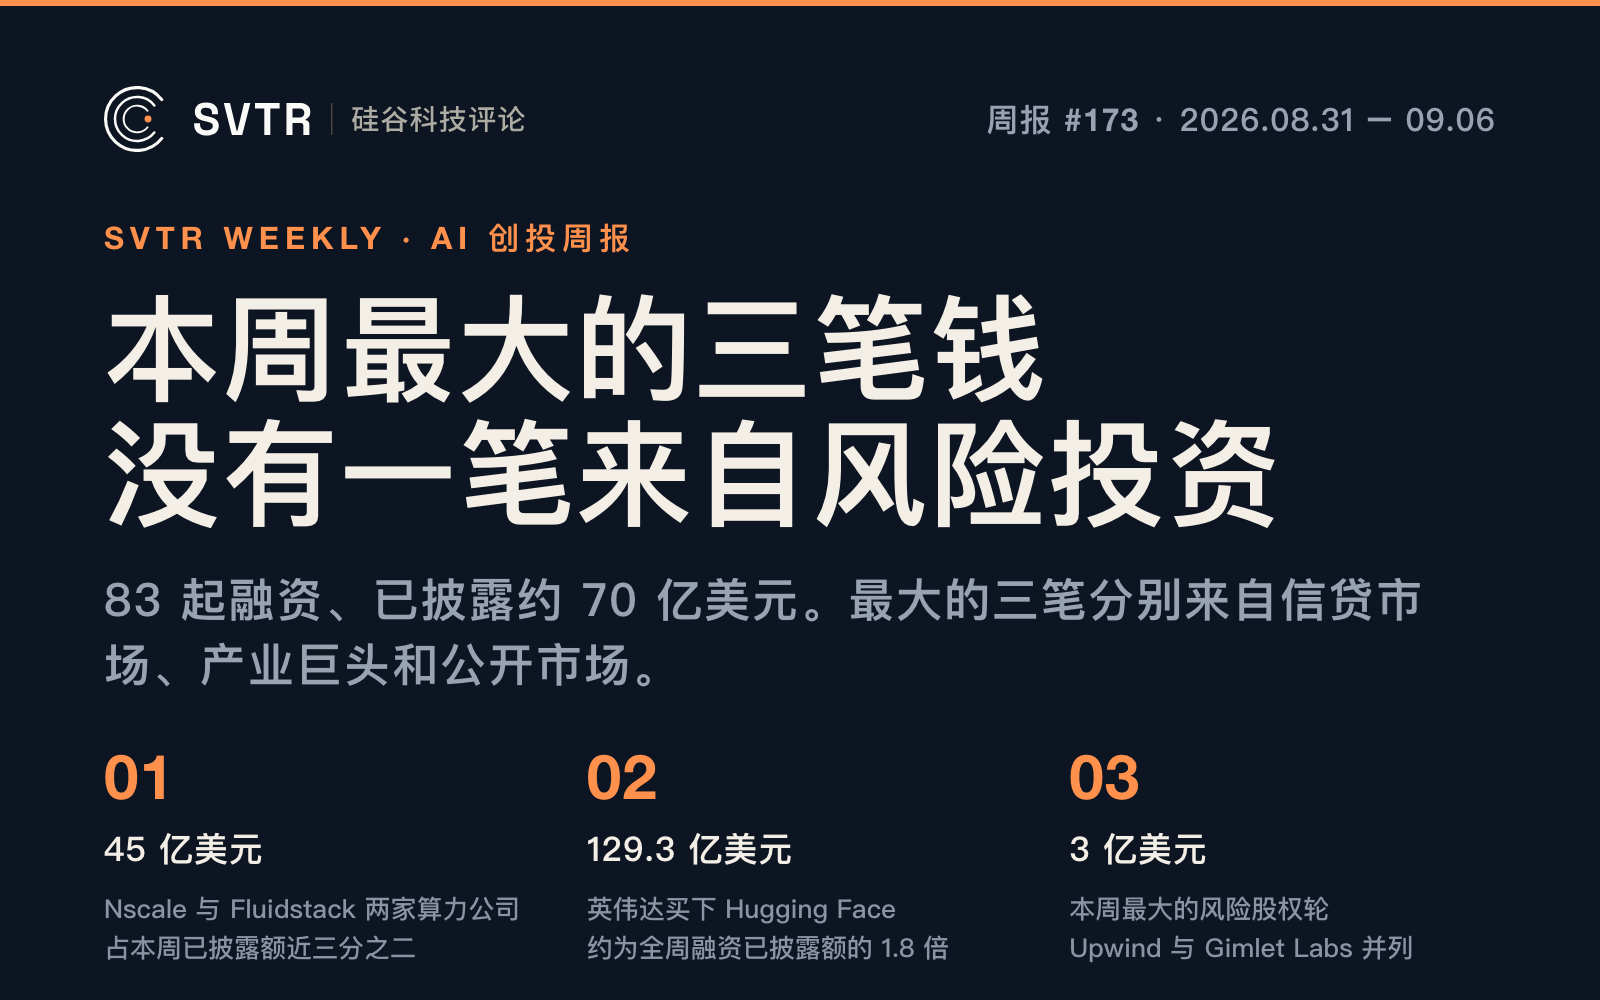
本周 SVTR AI 创投库收录 83 起融资、已披露约 70 亿美元,其中 45 亿被 Nscale 和 Fluidstack 两家算力公司拿走。Nscale 那 30 亿不是股权,是两笔项目定期贷款,摩根大通与高盛分别牵头,均拿到投资级评级。同一周英伟达宣布以 129.3 亿美元收购 Hugging Face,一笔交易接近本周全部融资的两倍。中国这侧,燧原科技 9 月 2 日科创板申购,第一大股东腾讯同时贡献了它去年 83.79% 的营收。
SVTR 私有信号 · 非投资建议
本周点名:
Nscale(★ 已评估,约 30 亿美元项目定期贷款交割,得州与北卡两处园区各一笔,均获投资级评级)
Fluidstack(★ 已评估,15 亿美元融资落地,Jane Street 领投,估值 180 亿美元,两个月前这个数字还是 75 亿)
Tripo AI(★ 已评估,位列本周初创榜第三,本周无新增融资事件)
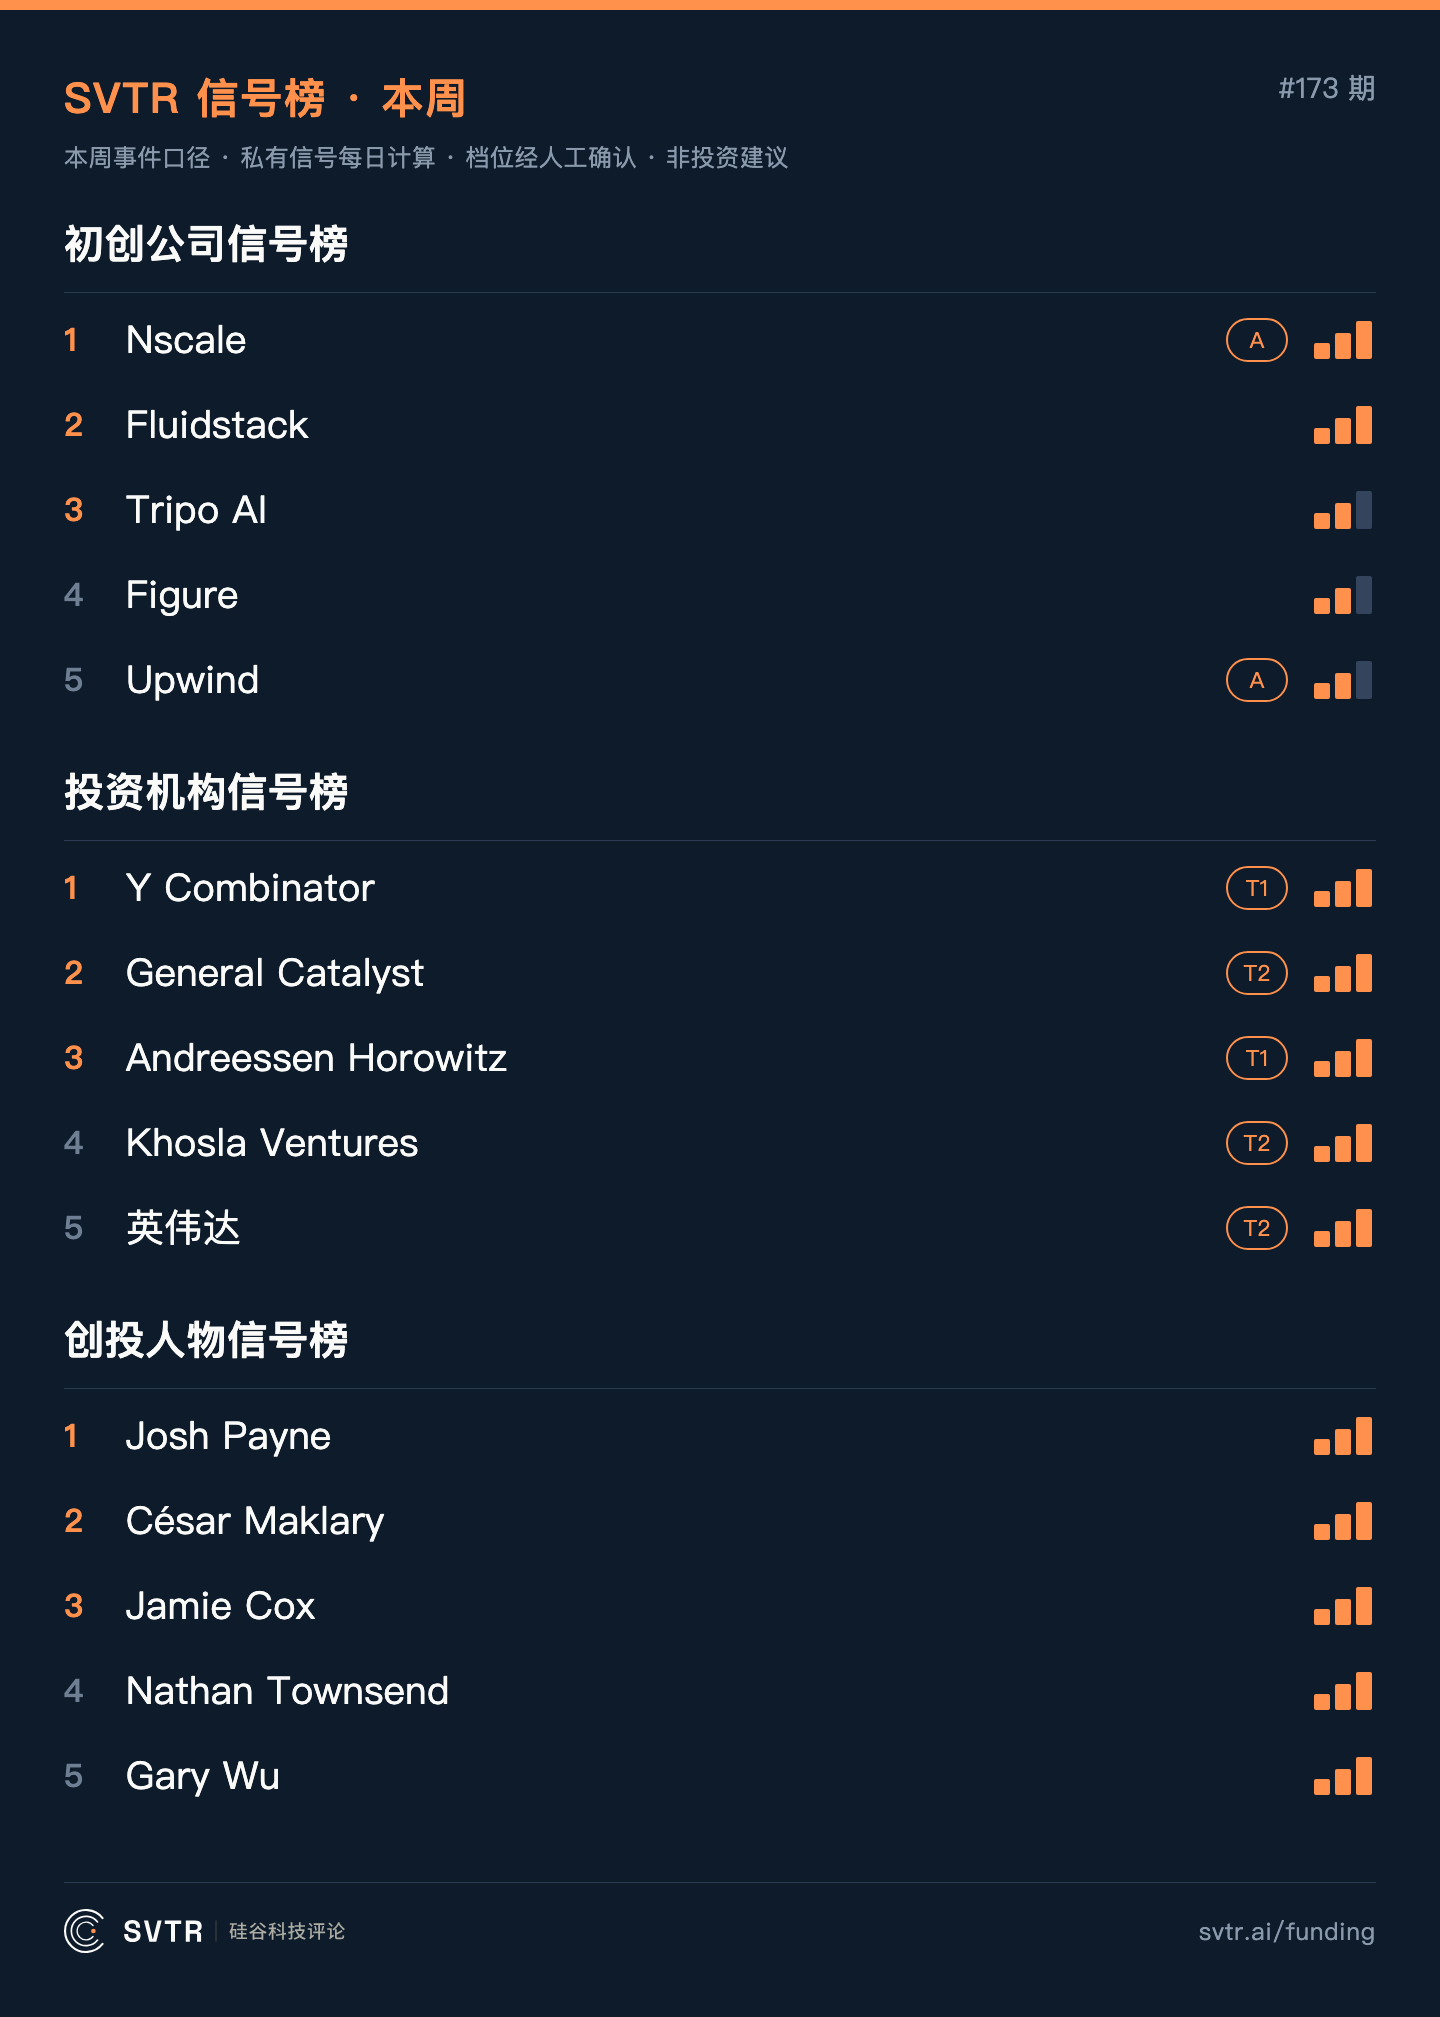
完整榜单见 AI 创投日报。
一、社区动态
① 创业动态
在融项目本周新上两家。一家做软件工程方向的基础模型,自研开放权重编程模型,旧金山总部加巴黎研发办公室。另一家是 Bimotal,在伯克利本地设计并制造机器人执行器,团队已实现正向收入。在架项目均经 SVTR 评级,完整名单见精选项目库(认证投资人会员)。
本周新进社区的创始人,中国这条线集中在具身智能与世界模型。
一支团队做具身智能的行为世界模型底座,把机器人从“下一步怎么动”推到“整个任务如何完成”,已与多家头部企业签下战略合作,落点是汽车与酒水的仓储物流。
另一支做可交互、带因果链的 AI 世界,一头卖给玩家与创作者,一头卖给缺高质量训练数据的模型厂商。
另有三支团队:把已跑通的金融数据分销网络升级为数据路由层,面向一线人员做场景化 AI 穿戴,以及合同管理。
硅谷这条线来了一家由亚马逊与谷歌校友创办的消费硬件公司,产品拿过 CES 奖项。
② 投资动态
本周新进社区的机构投资人来自新微资本,任投资总监,看的方向与本周中国这侧的钱流向一致:硬科技与具身智能。
生态一侧,本周有一家产业园区加入,另有若干产业与研究背景的从业者进入社区,寻找合作机会。
③ 产品更新
- AI 创投市场热不热,现在有一个数:SVTR AI 创投活跃指数(SVTR VAI)上线独立页面,每周出一个数,由融资笔数、资本流入、头部机构参与度、赛道扩散度四项几何加权而成,以 2025 年 52 期的中位水平为 100。三年 169 期历史序列可查、可出分享图。第 173 期 154.2,比基期高五成四、较上期涨 9.4 点。单笔计入资本流入度时最多算 5 亿美元,这条上限让指数量的是市场广度,不会被一两笔巨额交易顶上天。
- 登录 My SVTR 个人账户之后,你能看到自己的公司正被谁关注:创始人在账户里能查到自己的项目被谁打开过、哪天打开的;创始人自主决定哪些机构能看到自己的项目。
二、市场观察
① IPO / 上市动态
| 公司 | 事件 | 金额 | 交易所 | 来源 |
|---|---|---|---|---|
| 燧原科技 | 9 月 2 日科创板网上申购,发行价 142.18 元/股 | 拟募 60 亿元人民币 | 科创板(688801) | 新浪财经 |
| PlusAI* | 与 Texas Ventures Acquisition III 签订最终合并协议,第三次冲击上市 | 估值 8 亿美元,交割后最多到手约 3 亿美元 | 纳斯达克(TVA) | 路透 |
| Moonshot AI* | 传已向港交所递交保密上市申请 | 传拟募 30 至 50 亿美元 | 港交所 | 路透 |
* 为传闻或未完成交易,不计入本期统计与资本图谱。
本周唯一走完发行动作的是燧原科技。它的招股材料里有一组值得单看的数字:腾讯持股 20.26% 为第一大股东,同时是第一大客户,2023 至 2025 年腾讯贡献的收入占比从 33.34% 一路升到 83.79%。一家国产 AI 芯片公司上市,收入表上八成来自它自己的大股东,这既是它能跑到发行这一步的原因,也是它上市后要回答的第一个问题。
PlusAI 是另一种样本:2025 年 6 月它与 Churchill Capital IX 谈的估值是 12 亿美元,那笔交易今年 4 月终止,这次改用 8 亿美元估值再来一遍。同一家公司,同一条自动驾驶卡车业务,公开市场愿意给的价格在十四个月里降了三分之一。
② 正在融资(传闻 / 未 close)
| 公司 | 拟融资 | 估值 | 相关方 | 来源 |
|---|---|---|---|---|
| Crusoe* | 约 30 亿美元 | 投后 300 亿美元 | Atreides Management、Valor Equity Partners(联合领投)、Mubadala Capital | TechCrunch |
| Thinking Machines Lab* | 数十亿美元 | 约 400 亿美元 | Accel(领投)、英伟达 | The Information |
| AfterQuery* | 未披露 | 32 亿美元 | 未披露 | 福布斯 |
前两笔都在数十亿美元这一档,一笔投算力,一笔投模型。
- Crusoe 若按 300 亿美元成交,它与已经完成的 Fluidstack(180 亿美元)、Nscale 将并列进同一梯队,而这三家在两年前都还不在多数机构的名单上。
- Thinking Machines Lab 由 OpenAI 前首席技术官 Mira Murati 创办,成立至今未发布商用产品,本轮领投方是 Accel、跟投方里有英伟达。
- AfterQuery 以 32 亿美元估值成为 Y Combinator 史上最快独角兽,主营给模型训练与评测供应人工标注原料,创始团队故事见本周 Profile《败给模型的幻觉之后,他们改行卖治幻觉的原料》。
③ 重点融资轮(本周已确认,按披露金额)
| 公司 | 金额 | 轮次 | 领投 | 来源 |
|---|---|---|---|---|
| Nscale | 30 亿美元 | 项目定期贷款 | 摩根大通(得州)、高盛(北卡) | 公司公告 |
| Fluidstack | 15 亿美元 | 未披露 | Jane Street Capital | Crunchbase News |
| Upwind | 3 亿美元 | C 轮 | Bessemer Venture Partners、TCV(联合领投) | 彭博 |
| Gimlet Labs | 3 亿美元 | B 轮 | Andreessen Horowitz | 公司公告 |
| Félix | 2 亿美元 | C 轮 | Andreessen Horowitz、General Catalyst(联合领投) | Crunchbase News |
| HiBob | 1.66 亿美元 | 未披露 | Salesforce | Calcalist |
| Lyte | 1.65 亿美元 | C 轮 | Maverick Silicon | 公司公告 |
| Thyme Care | 1.25 亿美元 | 后期轮 | Morgan Health | CNBC |
| iPronics | 1.25 亿美元 | B 轮 | Maverick Silicon、Light Street Capital(联合领投) | 公司公告 |
| HiddenLayer | 1 亿美元 | B 轮 | Delta-v Capital | TechCrunch |
榜首 Nscale 的 30 亿美元不是一轮融资,是两笔高级担保的延迟提取定期贷款:得州 Ward County 园区最多提取 18.5 亿美元,用于部署英伟达 GB300 与 VR200 系统、支撑约 275 兆瓦的信息技术负荷;北卡 Madison County 那笔最多 12 亿美元,覆盖 96 英亩场地的改造、图形处理器与网络设备。摩根大通与高盛分任两处的牵头安排行,两笔都拿到投资级评级并给出稳定展望。
同一周 Nscale 与 Figure 签下战略合作:Nscale 入股成为 Figure 股东,Figure 则承诺初期 35 亿美元、意向超过 60 亿美元的算力采购,最多 10 万块英伟达图形处理器,2027 年下半年在得州 Barstow 开始部署。一边是长期采购合同,一边是投资级贷款,这两件事出现在同一家公司的同一周。
第二档里,Gimlet Labs 的 3 亿美元 B 轮由 Andreessen Horowitz 领投,Arm 与微软旗下 M12 跟投,它做的是跨多种芯片的推理云;公司称自 3 月以来新增的合同收入以十亿美元计,数据中心储备以吉瓦计。iPronics 的 1.25 亿美元 B 轮用于把可编程光网络推向 AI 数据中心,英伟达与博世创投在跟投名单里。Lyte 的 1.65 亿美元 C 轮做的是机器人视觉。Top10 之外,本周单笔最大的是医学影像平台 Scan.com 的 9000 万美元 C 轮。
④ 战略并购
| 收购方 | 标的 | 对价 | 来源 |
|---|---|---|---|
| 英伟达 | Hugging Face | 129.3 亿美元 | 英伟达公告 |
| Starman Optical | GoPro | 2.85 亿美元现金(每股 1.14 美元) | GoPro 公告 |
| Palo Alto Networks | Console | 未披露 | 公司公告 |
| Adobe | Rilo | 未披露 | TechCrunch |
| 德勤 | Wavicle Data Solutions | 未披露 | 官方通稿 |
| Athena Agentic | Omni Cyber Solutions(部分资产) | 未披露 | 官方通稿 |
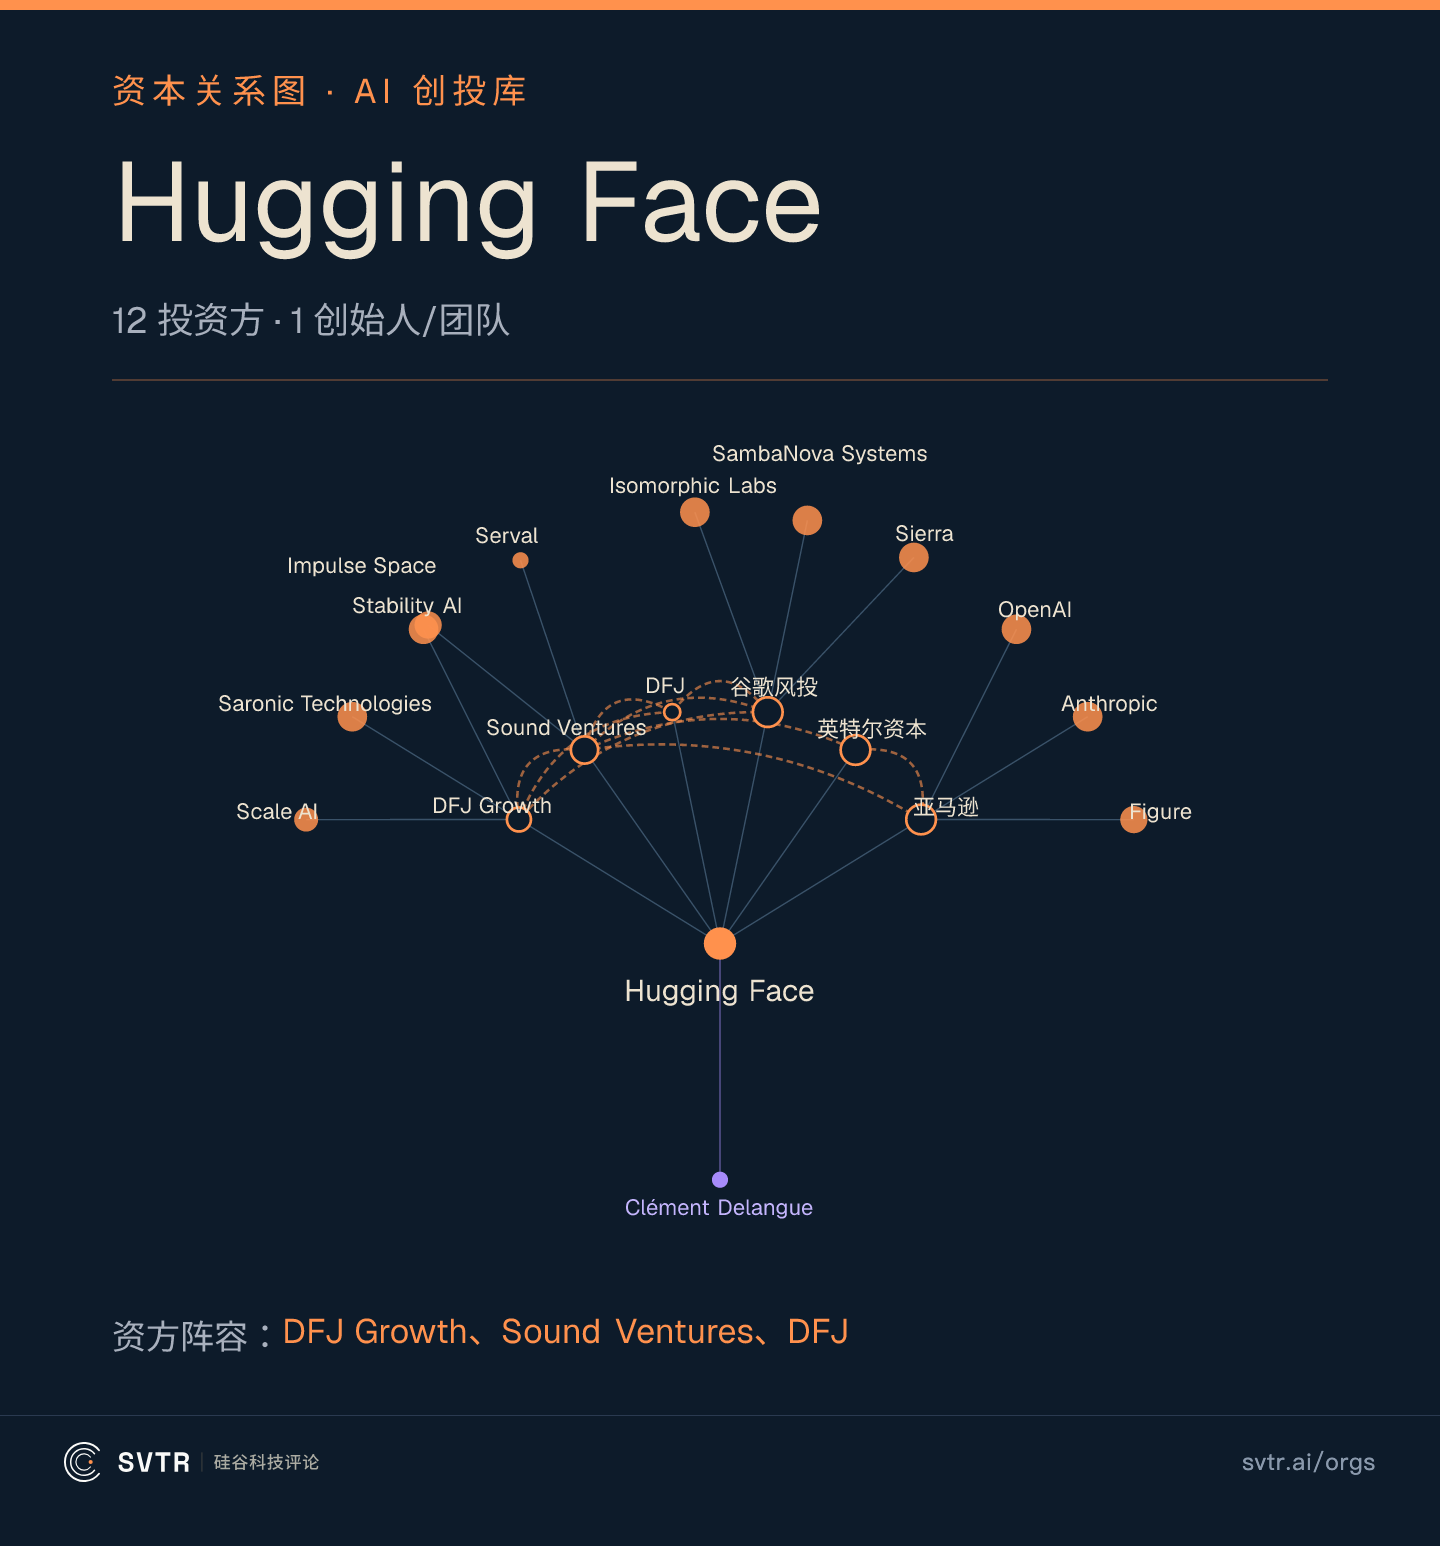
英伟达 9 月 3 日宣布收购 Hugging Face,对价 129.3 亿美元,其中约 119 亿美元付给股东,另有最高约 10 亿美元的员工留任股权计划,预计 2027 年上半年完成交割。Hugging Face 累计融资 3.35 亿美元,平台上有 300 万个模型、50 万个数据集,1800 万开发者和 20 万家公司在用。黄仁勋给出的承诺是它继续保持开放,用户不必使用英伟达的产品,对超威半导体与英特尔硬件的支持照旧。
值得对照的是金额本身:这一笔接近本周全部 83 起融资已披露额的两倍。英伟达买的不是算力,是开发者选择模型时的第一站。
其余五起里,四起没有披露金额,标的分别是智能体安全、市场情报、数据工程与网络安全资产。GoPro 那笔 2.85 亿美元是全现金合并,每股 1.14 美元。
⑤ VC 基金募集
| 基金 | 规模 | 阶段 | 方向 | 来源 |
|---|---|---|---|---|
| Swish Ventures 第三只基金 | 2.5 亿美元 | 早期 | 网络安全、技术基础设施、物理世界 AI、国防、工业 AI 与政府科技 | Fortune Term Sheet |
| 上海菡源璟思私募投资基金 | 6.96 亿元人民币 | 未披露 | 未披露 | AI 创投日报 |
本周只有两支基金完成募集,是近几期最少的一周。Swish Ventures 这只 2.5 亿美元的三期基金计划投 12 家公司左右、单笔约 2000 万美元,只做联合领投或跟投。它本周还出现在 AIR Security 5000 万美元种子轮的名单里,那一轮由红杉美国与 Greenoaks 联合领投。
⑥ 值得关注
中国这一侧本周的钱主要流向具身智能、低空与聚变。
- 诺瓦聚变的 A 轮由美团龙珠、高瓴资本、联想创投与国中资本四家联合领投;
- 巢匠科技的天使轮由红杉中国领投,蓝驰、钟鼎、祥峰、元璟跟投;
- 开放传神的 A 轮领投席上坐着静安资本、市北高新、徐汇资本、黄海金控四家上海区属国资;
- 追梦空天科技的 A 轮由杭实集团及其下属杭州低空公司领投。
此外还有优宝特、天工机器人、弓望传感、映界科技等十余笔。这些轮次多数只披露到“数亿元”这一档,未折算金额不计入本期合计,逐笔明细见 AI 创投日报。
美国早期这周有两笔尺寸偏大的种子轮。
- AIR Security 拿到 5000 万美元,红杉美国与 Greenoaks 联合领投。
- Physical Superintelligence 拿到 5800 万美元,Breakthrough Energy Ventures 领投,天使名单里有来自 OpenAI、英伟达、甲骨文与 Hugging Face 的个人,公司要做的是一间由虚拟物理学家组成的实验室。
三、创投研判
最大的几笔钱,已经不由风险投资出。本周 83 起融资、约 70 亿美元已披露额里,前两名 Nscale 与 Fluidstack 合计 45 亿美元,占近三分之二,而榜首那 30 亿的法律形式是银行贷款;同一周英伟达用 129.3 亿美元现金加股票买下 Hugging Face,单笔接近全周融资总额的两倍;中国这侧燧原科技走科创板,拟募 60 亿元人民币。三笔最大的钱分别来自信贷市场、产业巨头和公开市场,而同期最大的风险股权轮是 3 亿美元。
我们判断:AI 一级市场正在按资产属性分层,风险资本被挤到了中间那一层。底层算力有可预测的现金流和可抵押的实物,于是它去找银行,定价按信用而非按增长;顶层的生态入口对巨头有战略价值,于是它被现金收购,定价按控制权;中间那一层,也就是尚未形成合同收入的软件与模型公司,仍然是风险资本的地盘,但单笔上限落在 3 亿美元这一档。判断一家 AI 公司在哪一层,看它拿钱的方式比看赛道标签更准。
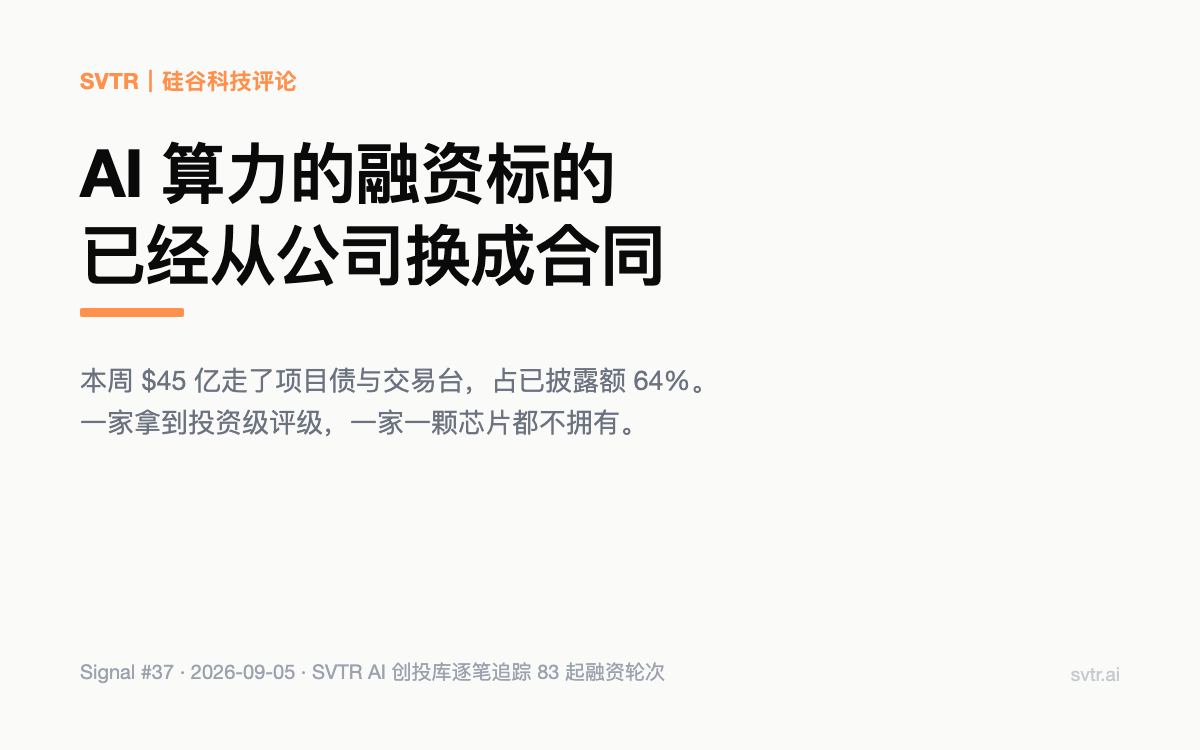
算力这条线上“标的从公司换成合同”的完整推演,见本周 Signal《AI 算力的融资标的,已经从公司换成了合同》。
四、活动预告
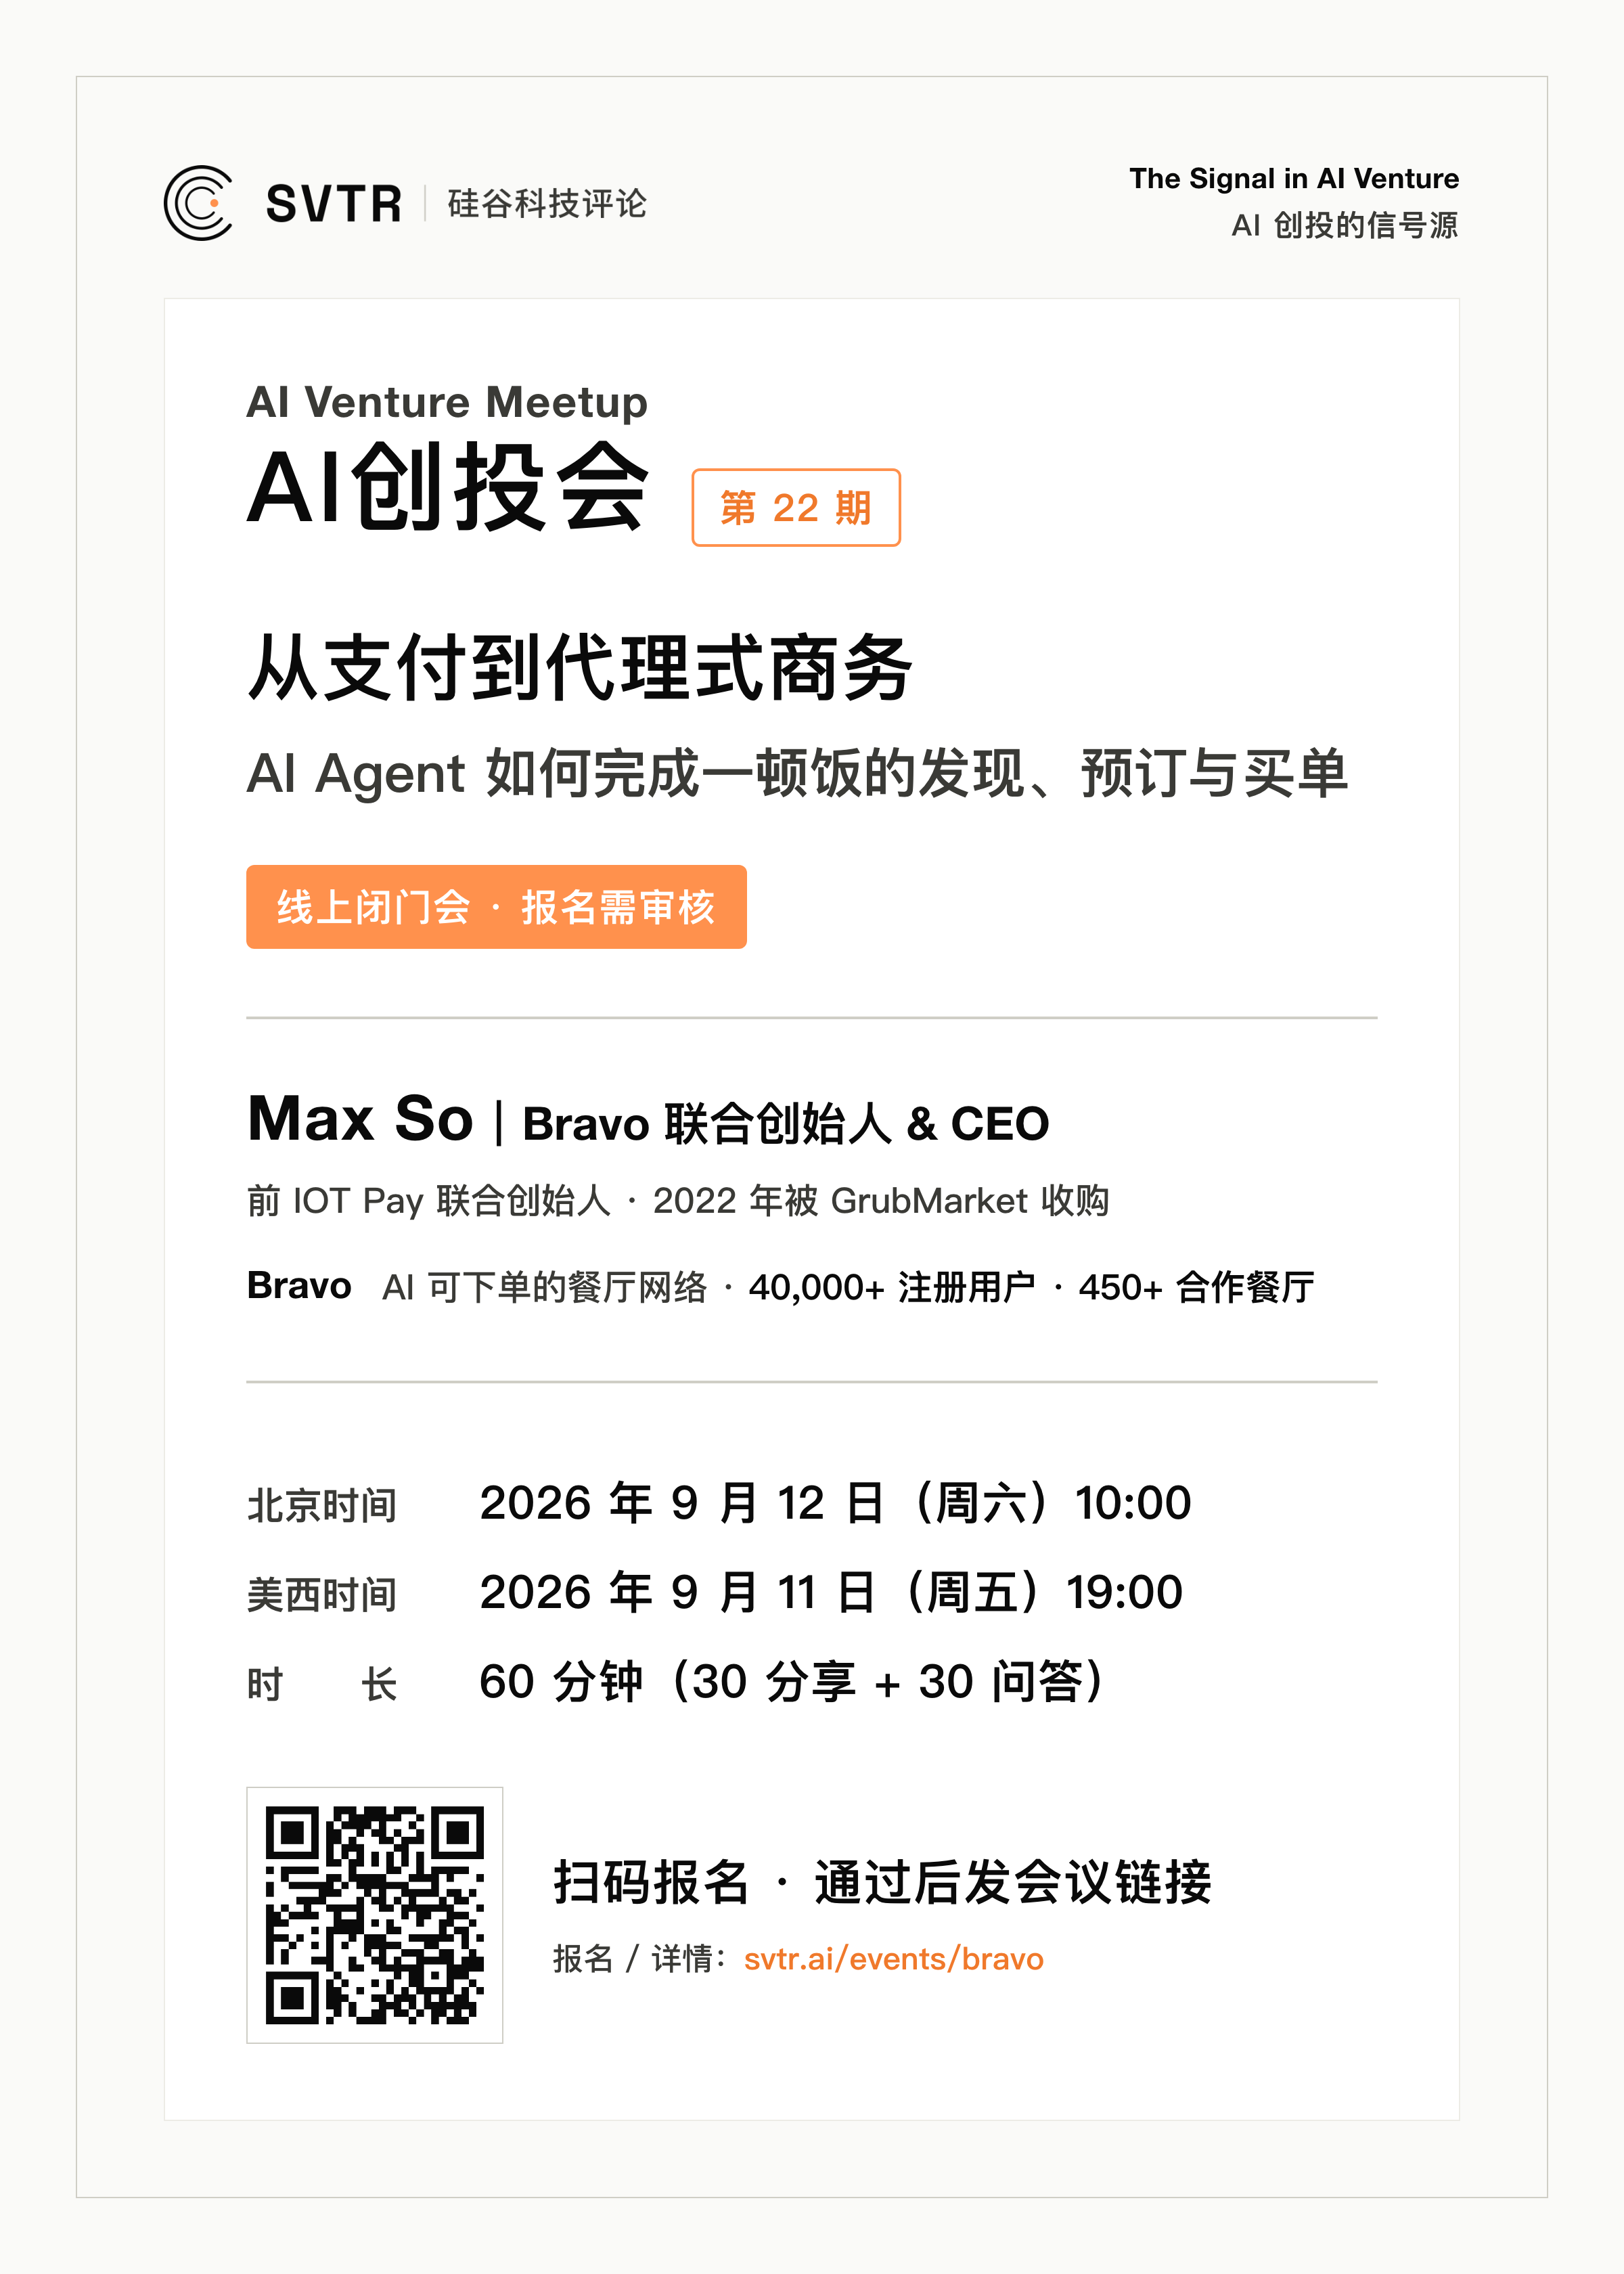
AI 创投会:从支付到代理式商务
2026-09-12(周六)· 线上
本社区主办
嘉宾:Max So(Bravo Technology 联合创始人兼 CEO)
从支付切入,讲 AI 智能体如何完成一顿饭的发现、预订与买单,以及代理式商务在支付链路上要解决的授权与对账问题。
The AI Conference 2026
2026-09-29 至 10-01(周二至周四)· San Francisco, Pier 48
付费
SVTR 评分:8/10
三天制大会,设 Startup Showdown 环节,入选的 AI 公司在主舞台向风险投资人路演。议题覆盖通用人工智能、大模型、智能体、基础设施与应用五条线。
五、资本图谱
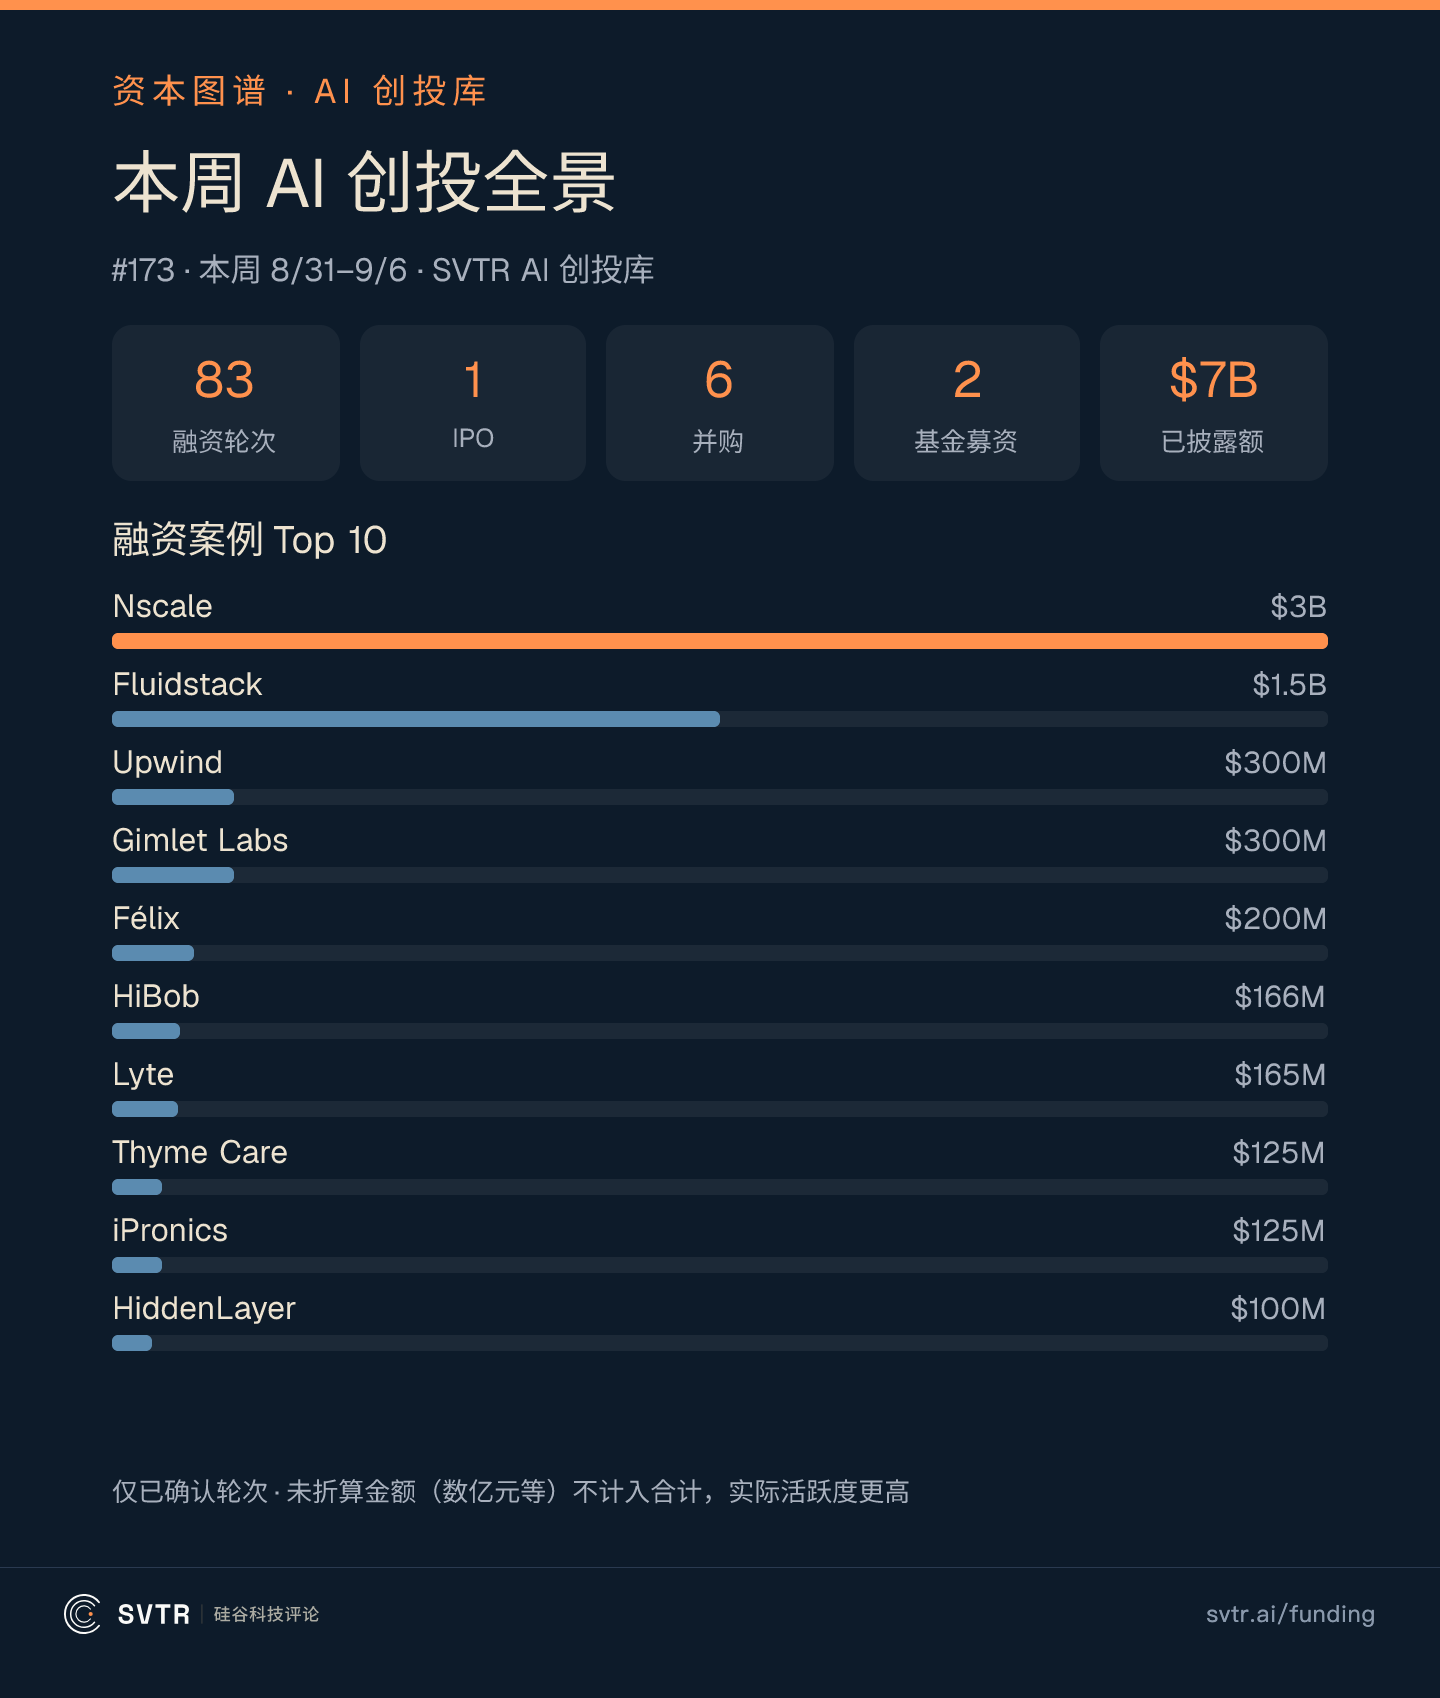
其一,头部极度集中:Top10 合计 59.81 亿美元,占本周已披露额的逾八成,其中前两家就占了近三分之二。
其二,算力权重:Top10 里 Nscale、Fluidstack、Gimlet Labs、iPronics 四家的生意直接落在算力与数据中心,合计 49.25 亿美元,占本周已披露额的七成。
其三,中国长尾不进合计:本周中国有十余笔轮次只披露到“数亿元”“近亿元”这一档,未折算金额不计入合计,实际活跃度高于图上的数字。逐笔明细与来源见 AI 创投日报。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。