本期主线 · 钱在路上
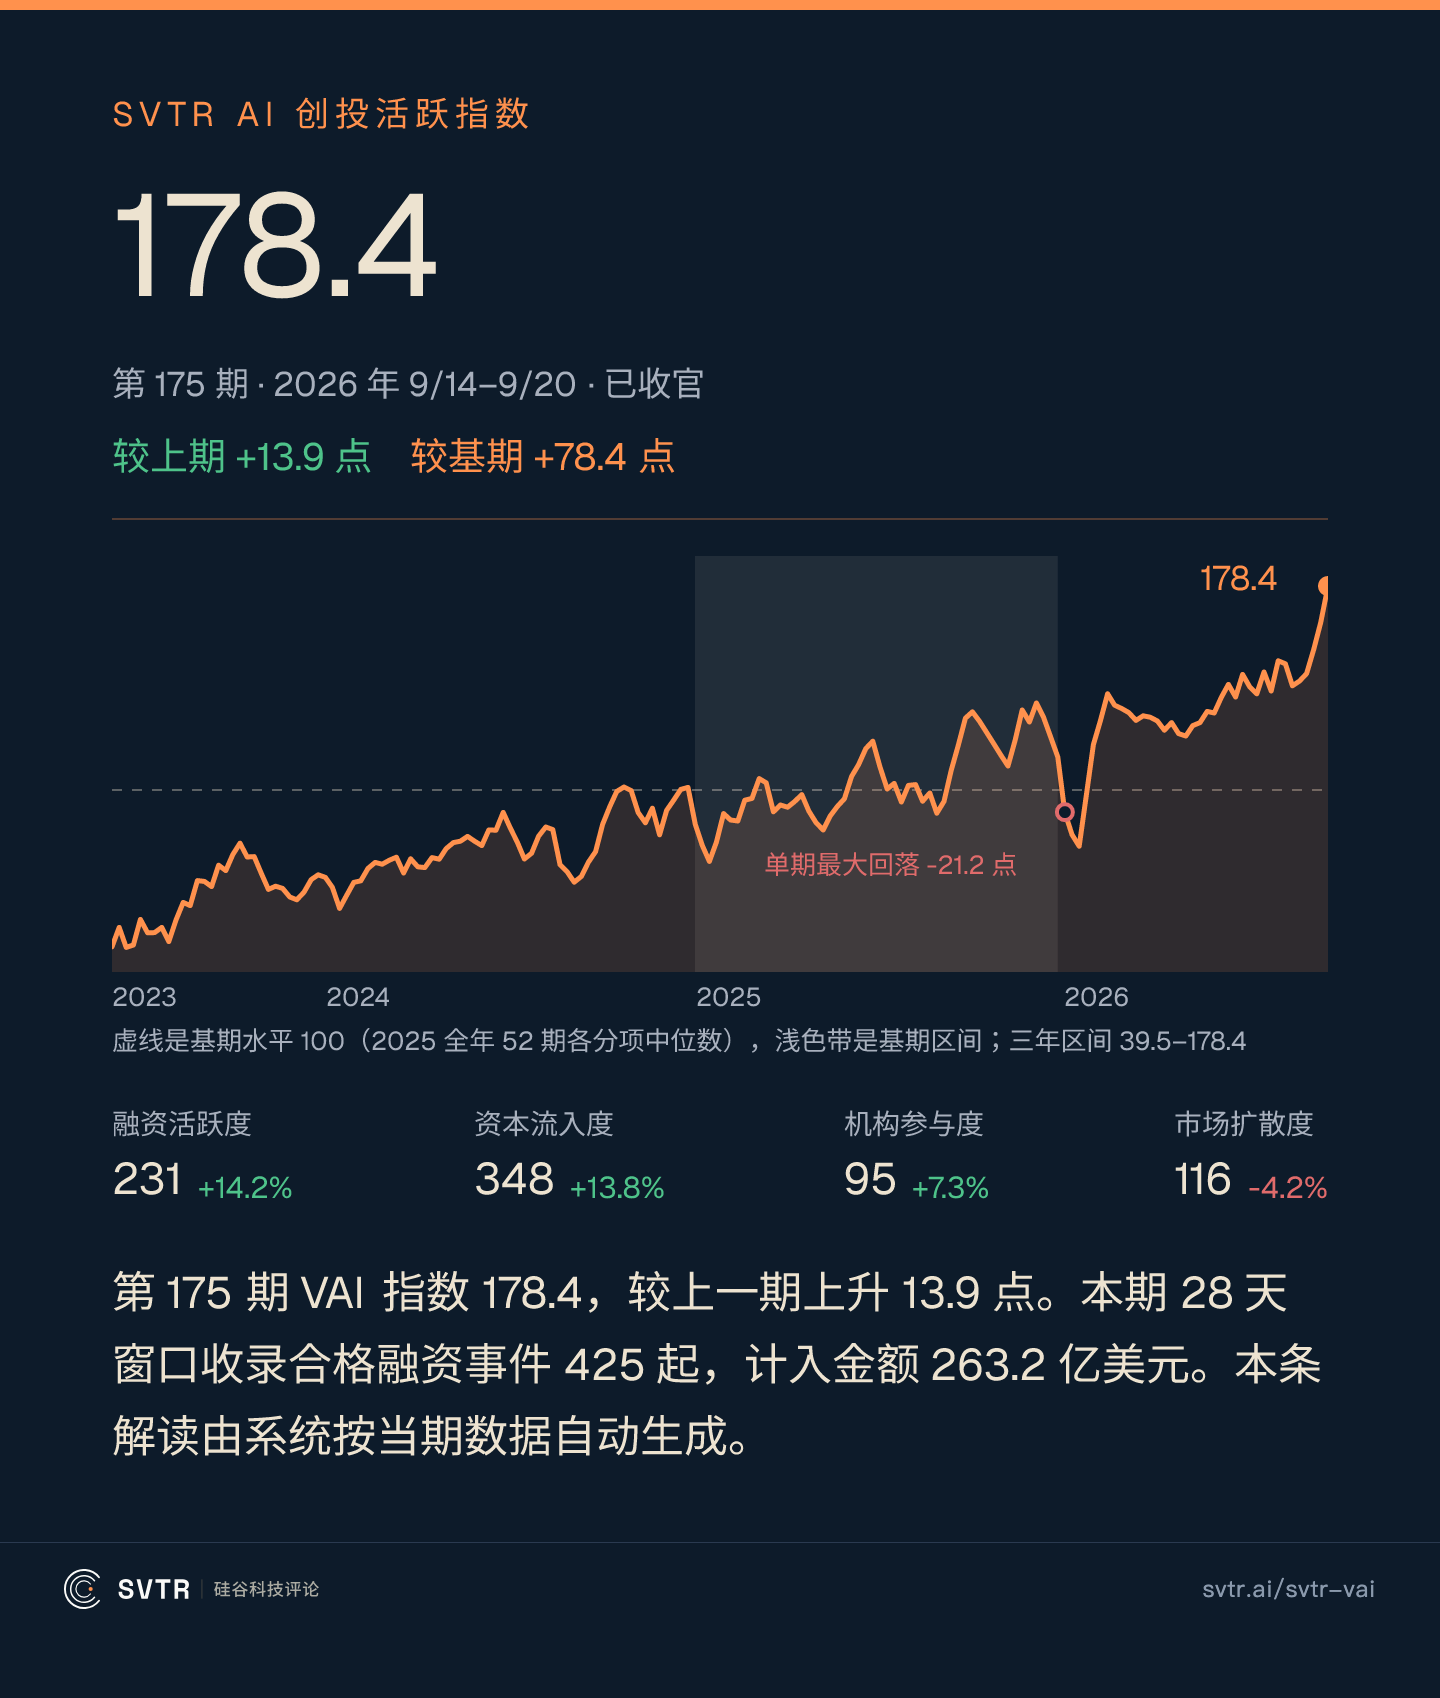
本周 SVTR AI 创投活跃指数 报 178.4,较上期涨 8.5%,再创上线以来新高,比 2025 年中位水平高 78.4%。 四个分项里融资活跃度涨 14.2% 领先,资本流入度涨 13.8%,机构参与度涨 7.3%,市场扩散度回落 4.2%。细分赛道中教育培训(+25.7%)、工业制造(+15.1%)、地产科技(+13.4%)领涨,交通物流(240.9)与国防安防(239.8)仍在高位,垂类模型与金融服务小幅回落。
指数走高的同一周,真正落到公司账上的钱反而少了。本周 116 笔已确认融资合计 55 亿美元,没有一笔达到 10 亿,最大的一笔是 Temporal 的 5.5 亿。而同一周有 7 只基金公布新一期募资,合计约 90 亿美元,盖过了当周投出去的钱。谈判桌上还压着更大的数字。
本周 SVTR 创投库可以按投向标签查投资机构并一键生成榜单图,会员可见的附加内容也已上线。
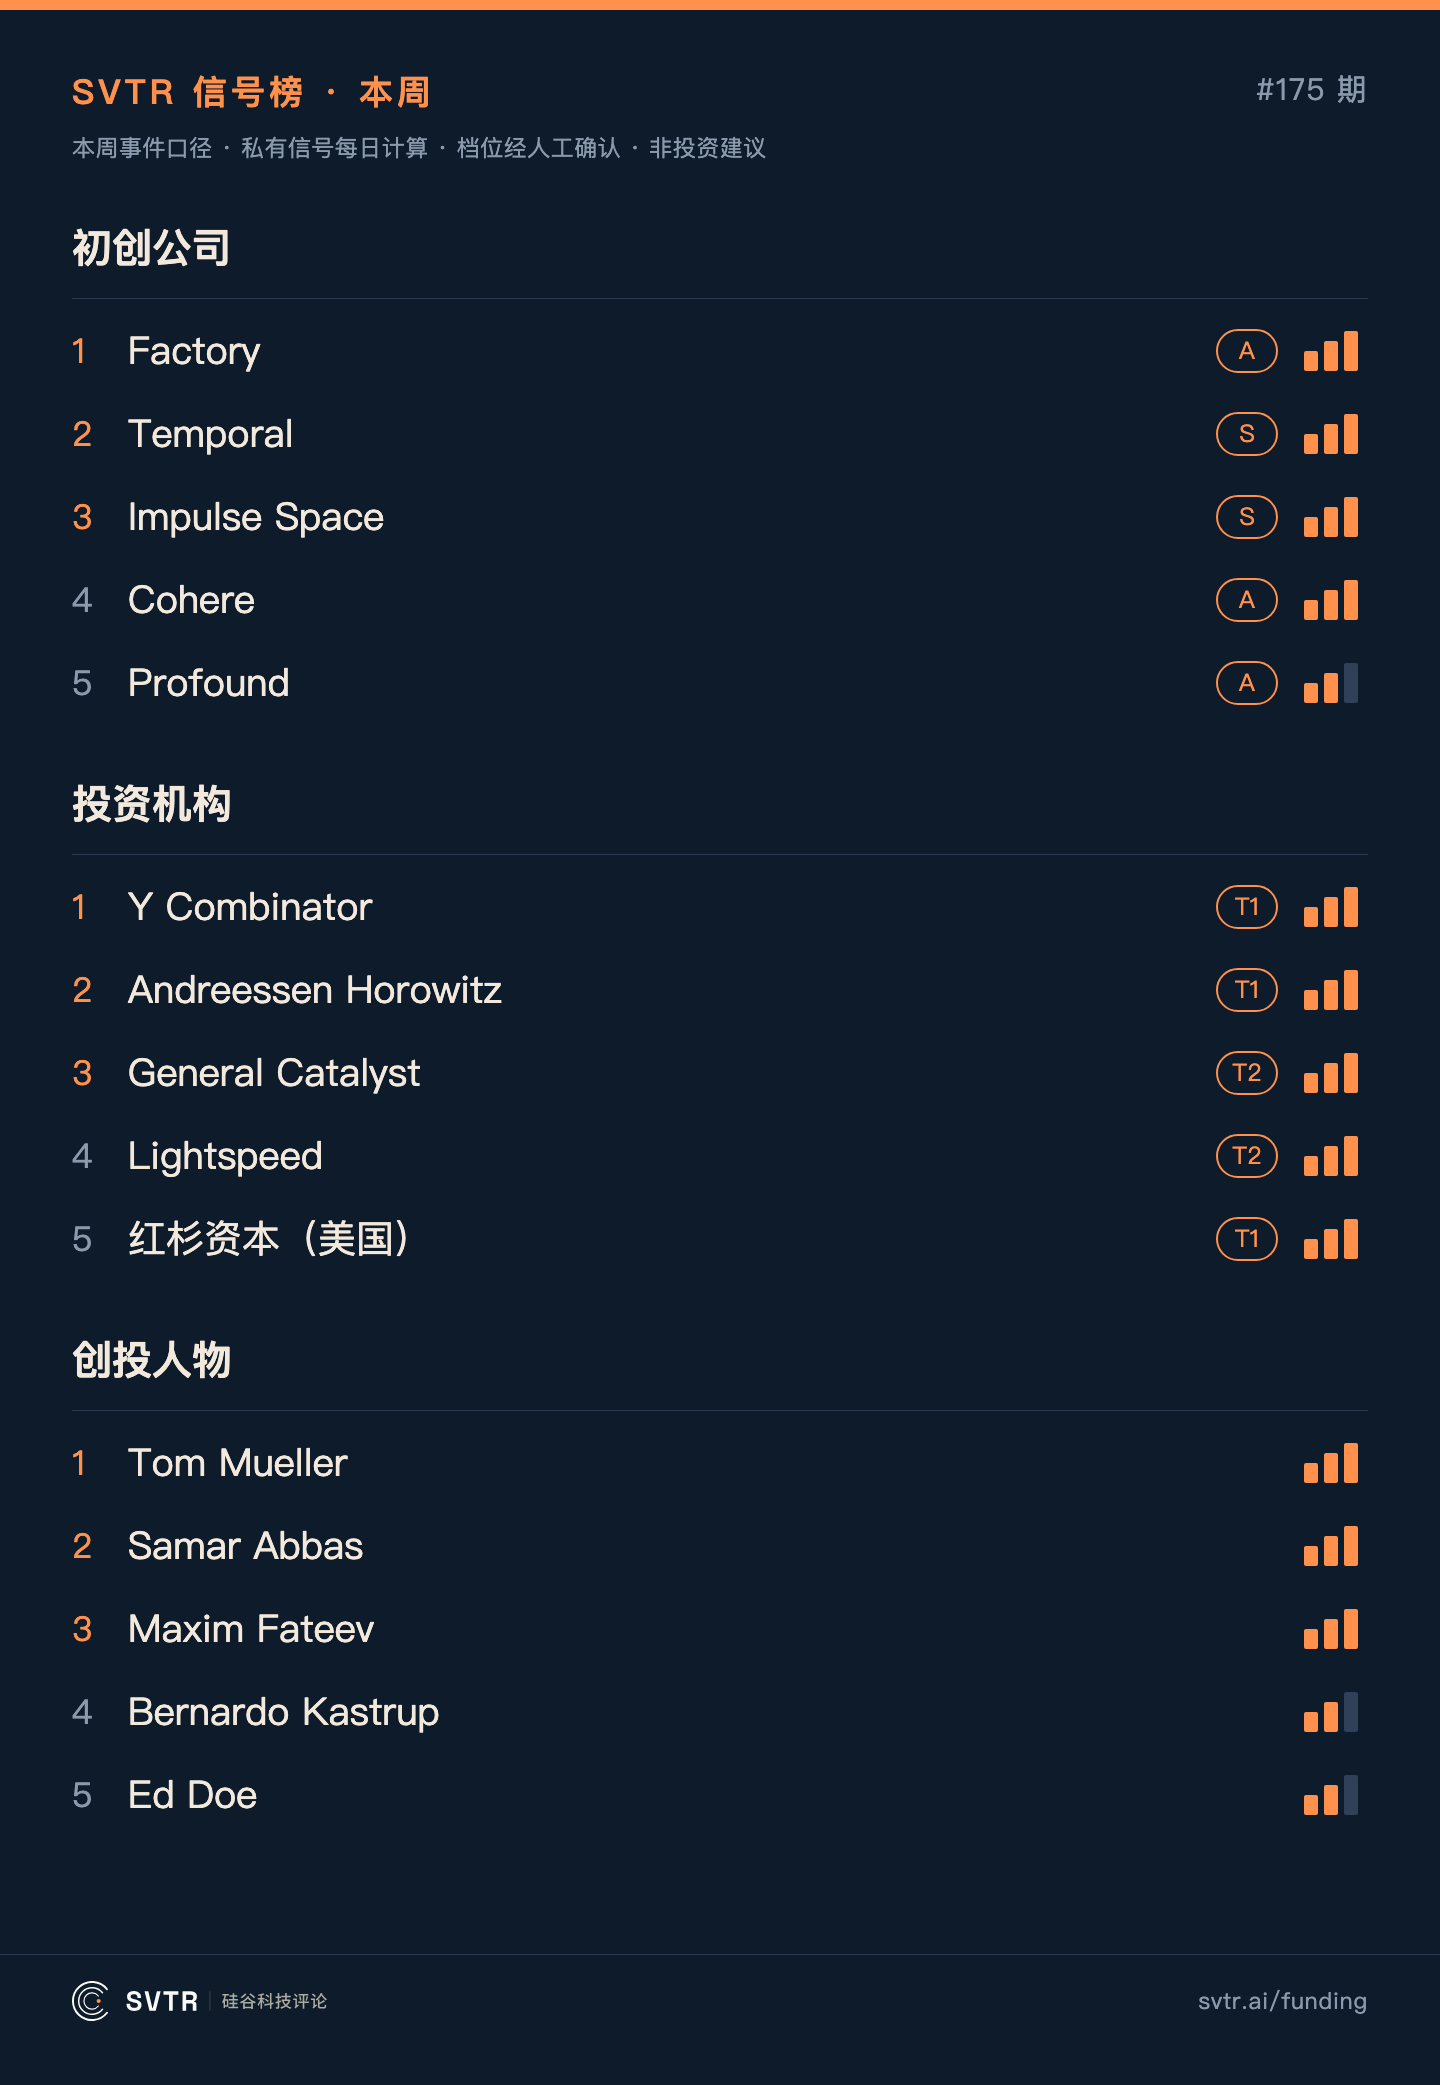
完整榜单见 AI 创投日报。
一、本周机会
1. 融资并购
OpenAI 与投资者就上市前的新一轮私募融资展开早期接洽,据彭博社报道对应估值超过 1.2 万亿美元,接触由投资方发起;
Firmus Technologies 计划在澳交所上市,据彭博社报道拟募集约 50 亿美元,目前尚未递交招股书;
类器官芯片公司 Emulate 就最高 7 亿美元的新一轮与 Index Ventures、Lightspeed 展开洽谈,条款未定;
Angle Health 完成 6 亿美元融资的签署,其中 2 亿为 C 轮新股、4 亿为老股要约收购,公司称本月晚些时候交割;
ElevenLabs 正与 EQT 管理的 Scaleup Europe Fund 洽谈超 5 亿美元融资;
蝴蝶效应科技就约 5 亿美元的新一轮洽谈中,对应估值约 40 亿美元;
工业制造,物理 AI 模型做制造工艺闭环控制,已服务美国与意大利的行业头部客户,A 轮;
算力,双用途射频传播技术,持 53 项专利,合作方含 DARPA 与美军多个军种;
生命科学,面向 GLP 报告生产与多方核查的受监管虚拟研发实验室平台;
垂类行业,国产轻量化三维数字孪生图形引擎,脱胎于国家电网研究院,种子轮。
2. 客户合作
本周没有新的对接需求进来。上期披露的旧金山湾区两处门店自动化试点(奶茶店机械臂、自助洗衣店衣物折叠分拣)仍在寻找方案供应商。
更多项目详情请参考精选项目库。有意对接的团队与机构欢迎联系我们。
二、本周研判
本周的钱大多还没落地:募进来的比投出去的多,最大的几笔都还在谈。 116 笔已确认融资合计 55 亿美元,是近六周里笔数最多、单笔最小的一周;同期 7 只基金公布约 90 亿美元新募资。回看 13 期,只有两周出现过募资额盖过投资额,上一次是 MGX 那只 500 亿美元主权级基金独自撑起来的,这一次靠的是 7 只常规基金叠加。
笔数创新高,十亿美元级消失。 融资轮次从五周前的 31 笔一路升到本周 116 笔,但本周最大一笔只有 5.5 亿美元,前十名合计 28.9 亿、占全周一半出头。上一周还有 20 亿美元的 Cognition,本周一笔十亿级都没有。钱没有变少,是不再集中砸向单点。
真正的大数字都停在“洽谈中”这一栏。 Firmus 拟募 50 亿、Emulate 谈 7 亿、Angle Health 6 亿、ElevenLabs 5 亿、蝴蝶效应科技 5 亿,任何一笔落地都会超过本周最大的已成交轮次。并购端同样清淡,本周只有 Cohere 与 Aleph Alpha 一笔进入正式协议,且金额未披露。
欧洲的大额轮背后站着公共资金。 EUCLYD 的逾 2 亿欧元由三星与 EQT 管理的 Scaleup Europe Fund 等共同领投,参与方还有丹麦出口与投资基金、imec.xpand 与 Brabant 发展署;Exein 的 2.7 亿美元里有欧洲投资银行集团与德国国有的 KfW Capital。正在洽谈的 ElevenLabs 也来自同一只欧盟支持基金。欧洲这三笔的共同点不是赛道,是出资人。
延伸阅读
- 四个行业讲完各自的 AI,卡在同一个地方:系统只存了结果,没存为什么(Recap):AI for Science 场的现场实录,四个行业的卡点收敛到同一处。
- AI 在医疗里最先卖出去的,不是新药,是少填一张表(Signal):医疗 AI 的钱先流向行政流程而非药物管线。
- 机器人卖不出去,卡在“证明”和“售后”(Thesis):机器人公司的瓶颈不在技术演示,在交付后的两件事。
- 当模型越来越便宜,什么才开始值钱?(Thesis):模型价格下行后,定价权转移到每单位结果的成本上。
三、市场信号
1. 初创公司
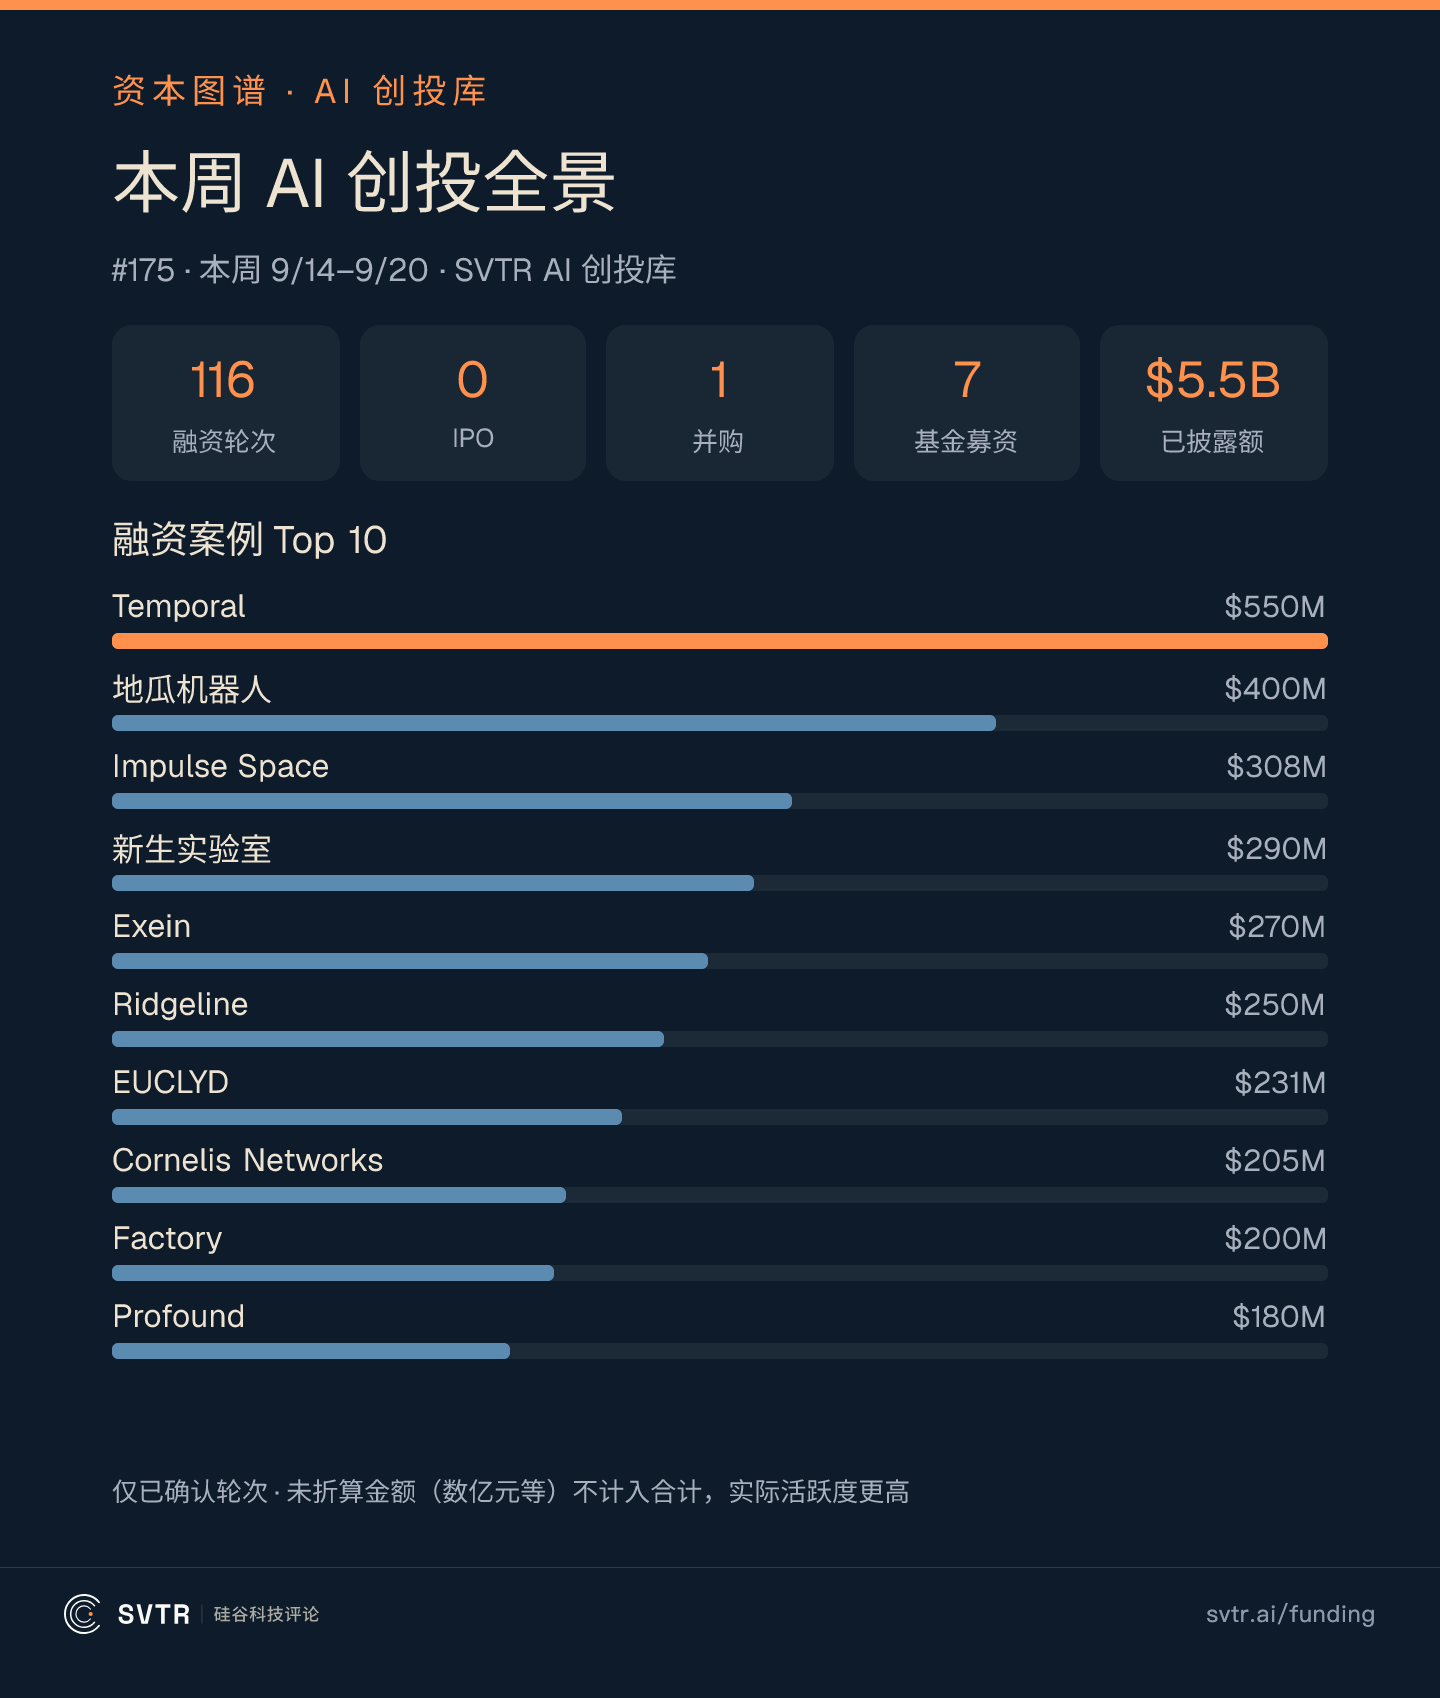
本周追踪到 116 起已确认融资轮次,已披露金额约 55 亿美元,笔数为近六周最高、金额较上周的 82 亿明显回落。前十名里有六家跨过 10 亿美元估值线:Temporal 以 125.5 亿美元估值拿到 5.5 亿,Factory 以 50 亿美元估值拿到 2 亿,Profound、Exein、新生实验室与 Ridgeline 落在 14 亿至 18 亿之间。钱集中在这一段,而不是更上面。
图上看不到的是状态。本周有三条被标为 IPO 的记录都不成立:May Mobility 是与 SPAC 签署合并协议、预计年底才交割,Firmus 只是在接触投资人、招股书尚未递交,Plaud 说的是 2028 年才打算递表。按已完成口径,本周 IPO 为零。字节跳动分拆的 AI 制药公司新生实验室以 15 亿美元估值完成 2.9 亿美元融资,地瓜机器人拿到 4 亿美元 C 轮,是中国区本周最大的两笔,完整列表见 AI 创投日报。
2. 投资机构
本周有 7 只基金公布新一期募资,合计约 90 亿美元:
| 基金 | GP | 规模 | 状态 |
|---|---|---|---|
| PSG Europe III | PSG Equity | 44 亿欧元 | 终关 |
| Fund XI | Bain Capital Ventures | 16 亿美元 | 已公布 |
| Radical Breakouts Fund | Radical Ventures | 逾 10 亿美元 | 首次交割 |
| Portage Ventures IV | Portage | 6 亿美元 | 终关 |
| Fund II | Matter Venture Partners | 4.5 亿美元 | 已公布 |
| Ciena Ventures | Ciena Ventures | 2 亿美元 | 新设 |
| Pulse Fund | Pulse Fund | 6300 万美元 | 终关,首期基金 |
90 亿这个数要拆开看。成长型股权基金 PSG Europe III 一只就占 51 亿美元,口径上不属创投;剔掉它,余下六只的 39 亿仍是近 13 期单周最高,前高是 8 月的 35 亿。七只里有两只是首期基金,一只是电信设备商 Ciena 新设的公司创投部门。
出资端还有一条线。Matter Venture Partners 第二期 4.5 亿美元的出资方名单里有 ASML、台积电、广达、日东电工与日本政策投资银行,投向是半导体、机器人与 AI 基础设施。产业方与政策性银行直接做 LP,意味着这笔钱要的不只是财务回报,还有对供应链的可见度。
3. 科技大厂
| 买方 | 标的 | 金额 | 状态 |
|---|---|---|---|
| Cohere | Aleph Alpha | 未披露 | 已签署最终协议,待监管批准 |
大厂这一侧本周只有一笔进入正式交易阶段。Cohere 与 Aleph Alpha 于 9 月 16 日签署最终协议,合并后以 Cohere 名义在全球运营,财务条款未披露,预计年内交割。两家都做企业级大模型,一家在加拿大、一家在德国,合并后面对的是同一批不愿把数据交给美国云厂商的欧洲与加拿大政企客户。另有两笔收购本周披露但未进入确认口径:Superhuman 收购会议记录工具 Fathom、OpenAI 据报以逾 3 亿美元收购手机影像公司 Glass Imaging,双方均未官方确认金额。
四、活动预告
Afore Portfolio Fall Showcase
9 月 23 日 17:00 PT|旧金山,场地报名通过后告知
免费,需审核
SVTR 评分:9.0/10Afore Capital 的组合公司路演,参与团队均计划今秋启动融资,a16z、Accel、Lightspeed 三家合伙人同台。
TechCrunch Disrupt 2026
10 月 13-15 日|旧金山 Moscone West
付费,创始人票 899 美元、投资人票 999 美元
SVTR 评分:8.3/10Startup Battlefield 200 路演赛与 300 余家初创展区,另设投资人专属洽谈区。
State of AI Report 2026 发布会
10 月 8 日 17:30 PT|旧金山,场地报名通过后告知
免费,需审核
SVTR 评分:8.3/10Air Street Capital 的 Nathan Benaich 现场讲解第九版年度报告,Wayve 首席科学家 Jamie Shotton 对谈。
注:访问硅谷科技评论官网(svtr.ai)或联系微信 pkcapital2023,获取完整周报内容和项目细节。